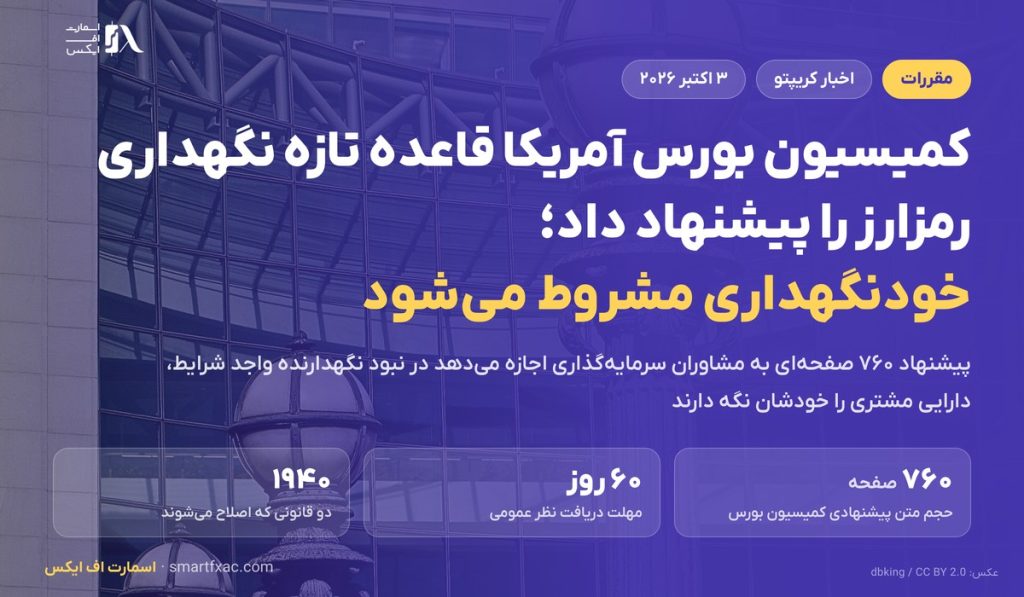
کمیسیون بورس و اوراق بهادار آمریکا در یکم اکتبر رای داد قاعده تازهای برای نگهداری رمزارز نزد مشاوران سرمایهگذاری و صندوقهای تحت نظارت پیشنهاد کند. محور این متن ۷۶۰ صفحهای، تعریف روشن نگهدارنده واجد شرایط و تکلیف مشاور در نبود چنین نگهدارندهای است. در ادامه با اسمارت اف ایکس میبینیم این پیشنهاد چه میگوید.
نگهدارنده واجد شرایط یعنی چه؟
نگهدارنده واجد شرایط نهادی است که قانون آمریکا به او اجازه میدهد دارایی مشتریان یک مشاور سرمایهگذاری را نگه دارد. معمولا بانک، شرکت تراست یا کارگزار ثبتشده این نقش را دارد و وظیفهاش جدا نگه داشتن دارایی مشتری از دارایی خود شرکت است.
منطق این قاعده ساده است. اگر شرکتی که سبد شما را مدیریت میکند خودش دارایی را هم نگه دارد، در صورت ورشکستگی یا تخلف، مرز میان پول شما و پول شرکت گم میشود. نگهدارنده مستقل همین مرز را حفظ میکند.
مشکل در بازار رمزارز این بوده که برای بسیاری از داراییها هیچ نهاد واجد شرایطی سرویس نمیداده است. پیشنهاد تازه دقیقا سراغ همین خلا رفته.
این پیشنهاد کدام قاعده را عوض میکند؟
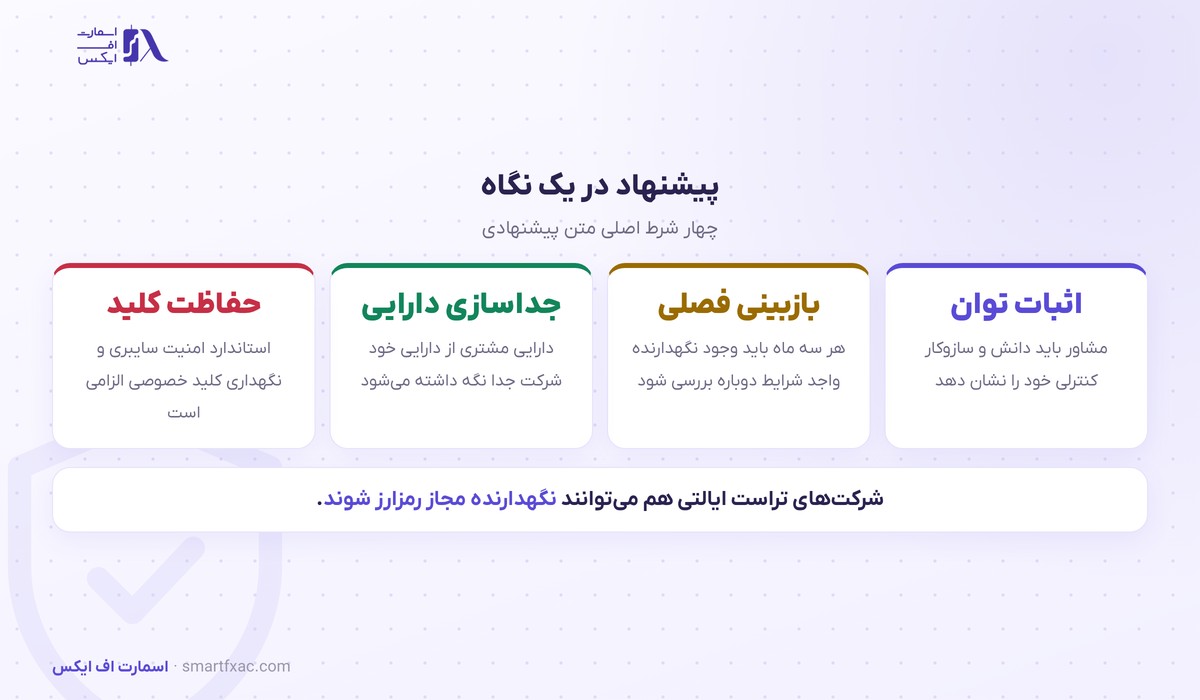
نخست، اجازه نگهداری مستقیم. اگر برای یک دارایی مشخص هیچ نگهدارنده واجد شرایط در دسترس نباشد، مشاور میتواند خودش آن را نگه دارد، به شرط آنکه دانش فنی و سازوکار کنترلی لازم را نشان دهد.
دوم، بازبینی فصلی. مشاور باید هر سه ماه یک بار دوباره بررسی کند که آیا نگهدارنده واجد شرایطی برای آن دارایی پیدا شده است یا نه. یعنی نگهداری مستقیم یک وضعیت موقت است و نه انتخاب دائمی.
سوم، گسترش فهرست نهادهای مجاز. شرکتهای تراست ایالتی واجد شرایط هم میتوانند نگهدارنده رسمی رمزارز شوند، که انتخابهای موجود برای صندوقها را بیشتر میکند.
چهارم، الزامهای فنی. متن پیشنهادی حفاظت از کلید خصوصی، استاندارد امنیت سایبری و جداسازی دارایی مشتری را شرط کرده است. مفهوم کلید خصوصی در درس کیف پول ارز دیجیتال توضیح داده شده است.
کدام قانونها اصلاح میشوند؟
این پیشنهاد دو قانون قدیمی را هدف گرفته است: قانون مشاوران سرمایهگذاری مصوب ۱۹۴۰ و قانون شرکتهای سرمایهگذاری مصوب همان سال. هر دو پیش از وجود دارایی دیجیتال نوشته شدهاند و متن فعلیشان با سازوکار نگهداری رمزارز جور درنمیآید.
دامنه شمول هم سه گروه است: مشاوران سرمایهگذاری ثبتشده، شرکتهای سرمایهگذاری ثبتشده و شرکتهای توسعه کسبوکار. یعنی همان نهادهایی که پول نهادی و بازنشستگی را مدیریت میکنند.
چرا این خبر برای بازار مهم است؟
نکته اول روشن شدن تکلیف است. تا امروز بسیاری از مدیران دارایی به دلیل ابهام در قاعده نگهداری، از ورود به رمزارز پرهیز میکردند. وجود یک مسیر تعریفشده، این مانع را کم میکند.
نکته دوم اثر آن بر ابزارهای سرمایهگذاری است. صندوقهای قابل معامله رمزارز برای نگهداری دارایی به همین چارچوب تکیه میکنند و هر تغییری در تعریف نگهدارنده واجد شرایط مستقیما به آنها میرسد. تعریف این ابزار در درس بیت کوین ETF چیست آمده است.
نکته سوم محدودیتهاست. این فقط یک پیشنهاد است و هنوز قاعده نهایی نشده. متن باید در دفتر ثبت فدرال منتشر شود و پس از آن ۶۰ روز مهلت نظر عمومی دارد. نسخه نهایی میتواند با متن فعلی فرق کند، چون نظر صنعت و نهادهای ناظر دیگر هم در آن لحاظ میشود و در دورههای گذشته همین مرحله چند بند کلیدی را عوض کرده است.
این بحث از کجا شروع شد؟
قاعده نگهداری دارایی مشتری دهههاست وجود دارد و برای سهام و اوراق کار میکند. با آمدن دارایی دیجیتال، دو پرسش تازه مطرح شد: کلید خصوصی را چه کسی نگه دارد و اثبات مالکیت در دفتر توزیعشده چطور با دفاتر حسابداری سنتی جور میشود.
سالهای گذشته چند طرح مختلف برای پاسخ به این دو پرسش مطرح شد و هیچکدام به مقرره نهایی نرسید. نتیجه این بود که بسیاری از مدیران دارایی ترجیح دادند اصلا وارد نشوند، چون معلوم نبود انتخابشان بعدا تخلف شمرده میشود یا نه.
پیشنهاد تازه تلاش میکند همین بلاتکلیفی را تمام کند. بهجای اینکه نبود نگهدارنده واجد شرایط راه را ببندد، مسیر جایگزین با شرطهای روشن تعریف میشود. تحلیلگران همین را مهمترین تغییر متن میدانند. دسترسی نهادی به بازار رمزارز را پیشتر در گزارش انباشت اتریوم هم بررسی کرده بودیم.
برای سرمایهگذار ایرانی چه معنایی دارد؟
این قاعده مستقیما شامل حال کاربر خرد نمیشود، چون درباره نهادهای تحت نظارت آمریکاست. اثرش غیرمستقیم و از مسیر جریان پول نهادی به بازار رمزارز دیده میشود.
با این حال یک اثر عملی دارد. هرچه چارچوب نگهداری در بازارهای بزرگ روشنتر شود، ابزارهای سرمایهگذاری بیشتری ساخته میشوند و عمق بازار جهانی بالا میرود؛ عمق بیشتر یعنی نوسان کمتر در قیمتی که کاربر ایرانی هم با آن معامله میکند.
در عین حال منطق آن برای هر کاربری آموزنده است: جدا بودن دارایی از حساب شرکت، نگهداری امن کلید و بازبینی دورهای. همان سه اصلی که در انتخاب صرافی و کیف پول هم باید رعایت شود. تصویر روزانه بازار در بخش تحلیل ارز دیجیتال دنبال میشود.
سوالات متداول
۴ سوالنگهدارنده واجد شرایط با صرافی چه فرقی دارد؟
صرافی محل معامله است و نگهدارنده محل نگهداری. نگهدارنده واجد شرایط زیر نظارت مستقیم قرار دارد و موظف است دارایی مشتری را در حساب جدا نگه دارد.
متن پیشنهادی را از کجا بخوانیم؟
متن و اطلاعیه رسمی در بخش اخبار کمیسیون بورس آمریکا منتشر شده است.
این قاعده از چه زمانی اجرا میشود؟
هنوز تاریخ اجرا ندارد. پس از پایان مهلت ۶۰ روزه نظر عمومی، کمیسیون باید نسخه نهایی را تصویب کند و تاریخ اجرا در همان مصوبه میآید.
خودنگهداری برای مشاوران یعنی حذف نظارت؟
خیر. خودنگهداری مشروط است و مشاور باید توان فنی را اثبات کند، دارایی مشتری را جدا نگه دارد و هر سه ماه وجود گزینههای دیگر را دوباره بررسی کند.
این مطلب جنبه خبری و آموزشی دارد و توصیه معاملاتی یا حقوقی محسوب نمیشود.