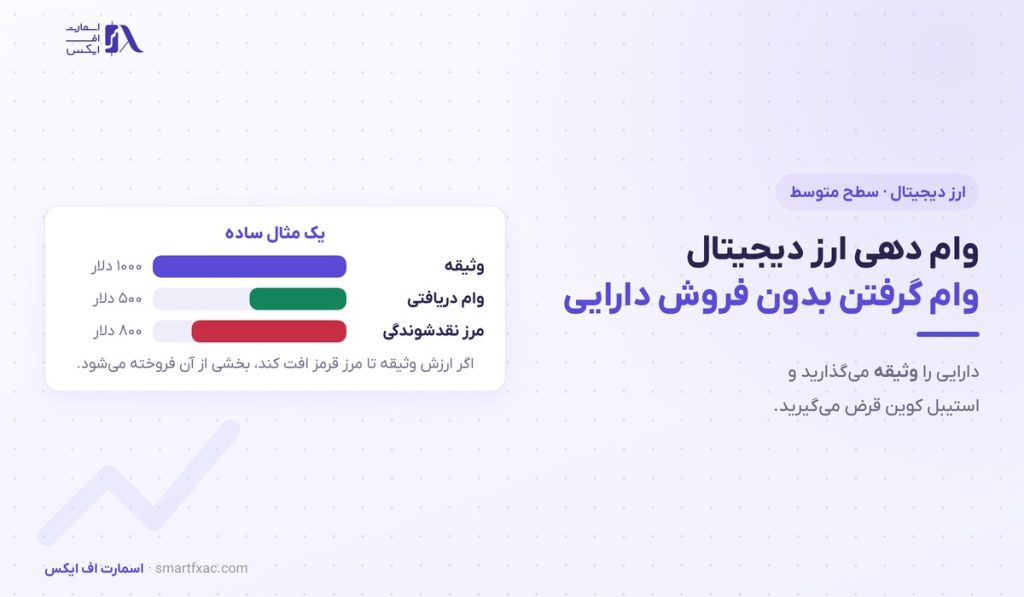
فرض کنید یک بیت کوین دارید و به پول نقد نیاز پیدا کردهاید، ولی نمیخواهید آن را بفروشید. وام دهی ارز دیجیتال راهی است که همین کار را ممکن میکند: دارایی خود را بهعنوان وثیقه قفل میکنید و در برابر آن مقداری استیبل کوین قرض میگیرید. در سمت دیگر این بازار، کسانی هستند که دارایی راکدشان را قرض میدهند و بهره میگیرند. در این درس سطح متوسط میبینیم این سازوکار چطور کار میکند، دو مدل اصلیاش چه فرقی دارند و چه ریسکهایی در کمین است. با اسمارت اف ایکس همراه باشید.
وام دهی ارز دیجیتال چیست؟
وام دهی ارز دیجیتال یعنی قرض دادن و قرض گرفتن داراییهای رمزنگاریشده، بدون بانک و بدون بررسی اعتبار شخصی. جای اعتبارسنجی را وثیقه میگیرد: وامگیرنده باید داراییای بیشتر از مبلغ وام قفل کند تا اگر بدهی را پس نداد، وامدهنده ضرر نکند.
به این حالت وثیقهگذاری بیش از اندازه میگویند و ستون اصلی این بازار است. برای مثال با هزار دلار اتریوم، معمولا تا پانصد دلار وام میگیرید. مبلغ وام همیشه کمتر از ارزش وثیقه است، چون قیمت ارزهای دیجیتال میتواند در یک روز ده درصد حرکت کند.
وامی که میگیرید معمولا به شکل استیبل کوین پرداخت میشود، چون ارزش آن به دلار وصل است و بدهی شما با نوسان بازار بزرگ و کوچک نمیشود. این بخش یکی از پرکاربردترین خدمات دیفای است.
وام دهی ارز دیجیتال چطور کار میکند؟
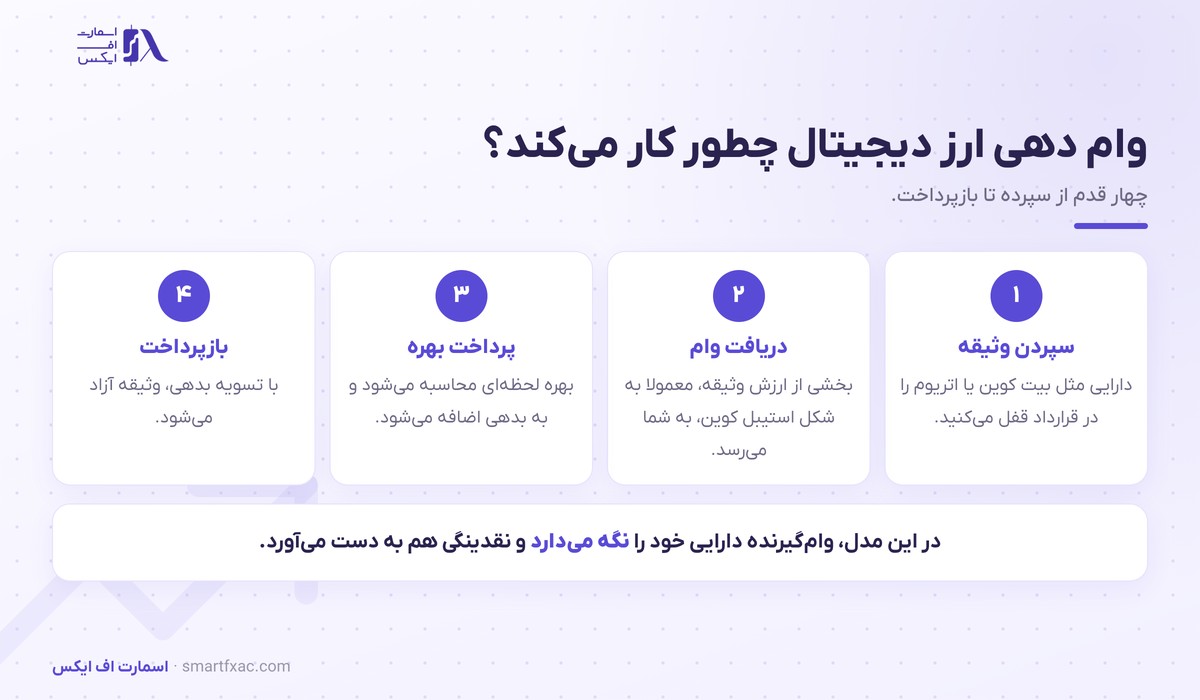
مسیر وام دهی ارز دیجیتال چهار قدم دارد و در همهی پلتفرمها تقریبا یکسان است.
داده زندههمین آموزش را روی چارت تست کن
حساب آزمایشی با دادهی زندهی بروکر واقعی، بدون ریسک پول.- سپردن وثیقه. دارایی خود را در پلتفرم یا قرارداد هوشمند قفل میکنید.
- دریافت وام. بخشی از ارزش وثیقه به شما پرداخت میشود و از همان لحظه بدهی شما ثبت است.
- پرداخت بهره. بهره ثانیه به ثانیه محاسبه و به بدهی اضافه میشود. نرخ آن در بیشتر پروتکلها متغیر است.
- بازپرداخت. هر زمان اصل و بهره را تسویه کنید، وثیقه آزاد میشود. معمولا سررسید ثابتی وجود ندارد.
سمت سپردهگذار هم ساده است. دارایی را در استخر میگذارید و به نسبت زمان و مبلغ، بهره میگیرید. اندازهی کل این استخرها را با شاخص ارزش کل قفلشده میسنجند.
دو مدل وام دهی ارز دیجیتال
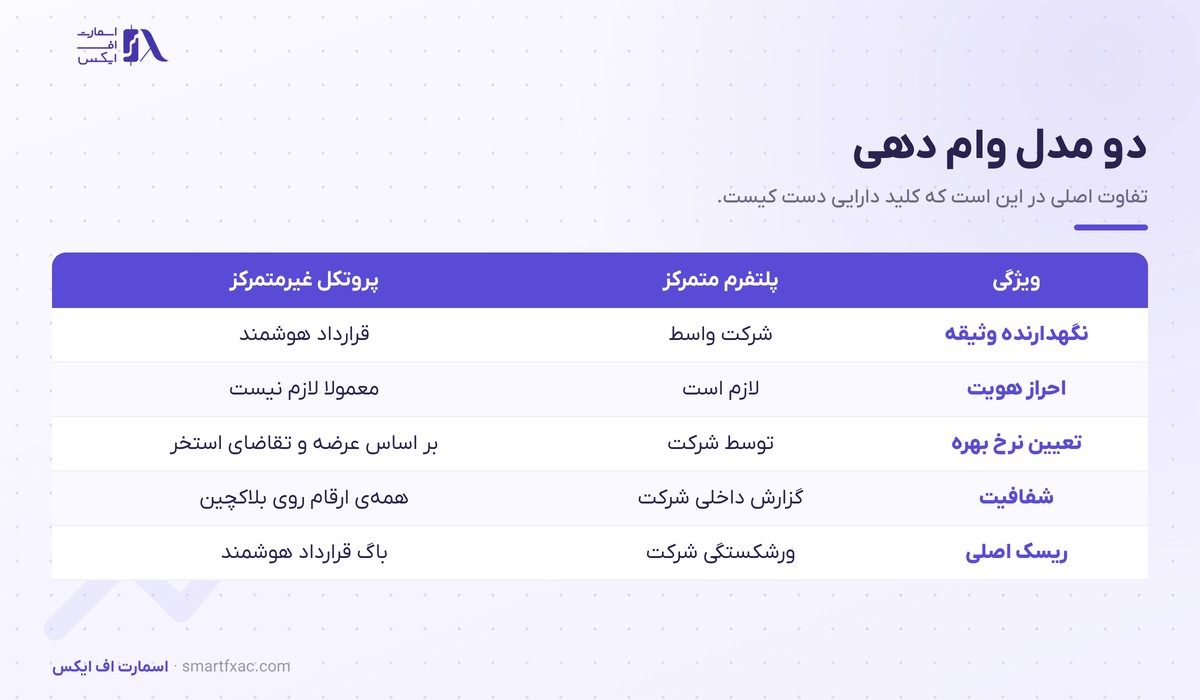
وام دهی ارز دیجیتال دو شکل دارد و تفاوت اصلی در این است که کلید دارایی شما دست چه کسی است.
در مدل متمرکز، یک شرکت واسط وثیقه را نگه میدارد، نرخ بهره را خودش تعیین میکند و معمولا احراز هویت میخواهد. کار با آن ساده است، ولی دارایی شما روی ترازنامهی همان شرکت مینشیند و ورشکستگیاش میتواند سرمایه را از بین ببرد. نمونههای چنین ورشکستگیهایی در سال ۲۰۲۲ دیده شد.
در مدل غیرمتمرکز، بهجای شرکت یک قرارداد هوشمند وثیقه را نگه میدارد و نرخ بهره از عرضه و تقاضای استخر به دست میآید. همهی ارقام روی بلاکچین قابل دیدن است. مستندات فنی یکی از بزرگترین پروتکلهای این حوزه در صفحه رسمی Aave در دسترس است. تفاوت این دو دنیا در درس صرافی متمرکز و غیرمتمرکز هم توضیح داده شده است.
نسبت وام به وثیقه در وام دهی ارز دیجیتال
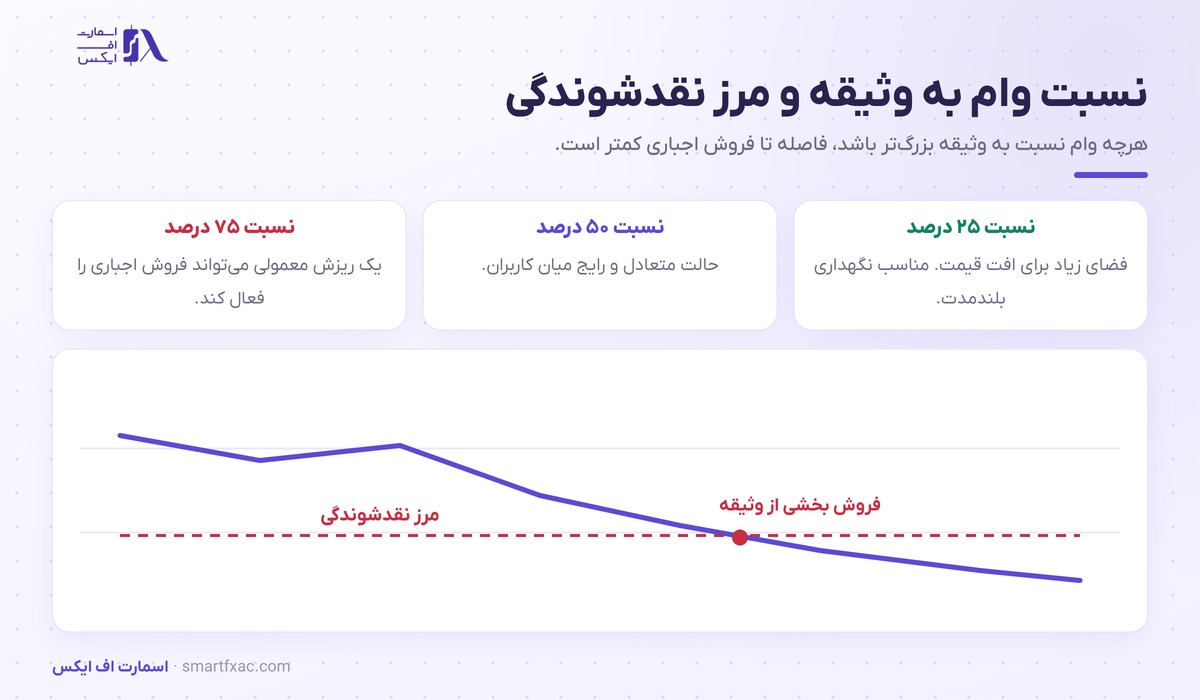
نسبت وام به وثیقه که با نام LTV شناخته میشود، مهمترین عدد در وام دهی ارز دیجیتال است. این نسبت یعنی مبلغ وام تقسیم بر ارزش وثیقه. وام پانصد دلاری در برابر وثیقهی هزار دلاری، نسبت پنجاه درصد دارد.
هر پلتفرم یک سقف برای این نسبت تعیین میکند. اگر قیمت وثیقه پایین بیاید و نسبت از آن سقف رد شود، بخشی از وثیقه بهصورت خودکار فروخته میشود تا بدهی کم شود. به این اتفاق نقدشوندگی یا فروش اجباری میگویند و معمولا جریمهای هم به آن اضافه میشود.
قیمتی که این فرایند را فعال میکند، از یک اوراکل خوانده میشود؛ سرویسی که قیمت بازار را به قرارداد هوشمند میرساند. منطق کلی فروش اجباری همان چیزی است که در درس لیکوئید شدن برای معاملات اهرمی توضیح داده شده است.
چهار کاربرد وام دهی ارز دیجیتال
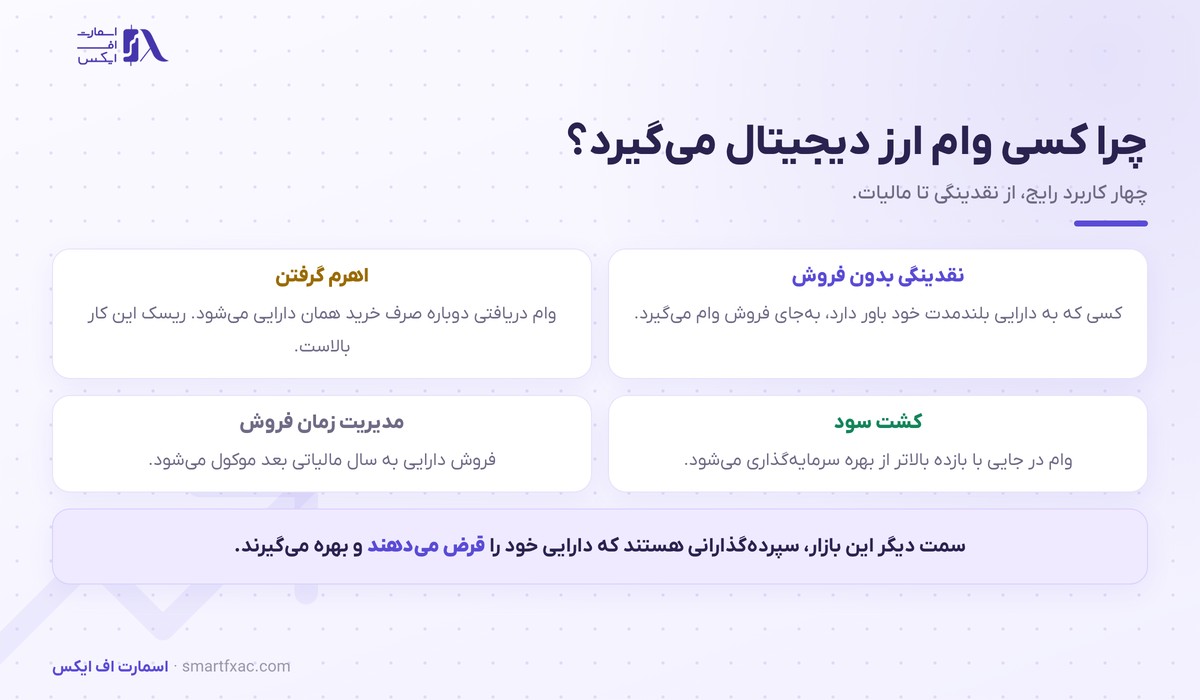
چهار انگیزهی اصلی پشت وام دهی ارز دیجیتال وجود دارد. نقدینگی بدون فروش رایجترین آنهاست؛ کسی که به رشد بلندمدت داراییاش باور دارد، بهجای فروش، وام میگیرد و دارایی را نگه میدارد.
اهرم گرفتن انگیزهی دوم است: وام دریافتی دوباره صرف خرید همان دارایی میشود. این کار سود و زیان را با هم بزرگ میکند و در یک ریزش، فاصله تا فروش اجباری را بهشدت کم میکند. کشت سود هم یعنی استفاده از وام در جایی که بازدهش از بهرهی پرداختی بیشتر است.
انگیزهی چهارم مدیریت زمان فروش است. در کشورهایی که فروش دارایی مالیات دارد، وام گرفتن بهجای فروش، رویداد مالیاتی ایجاد نمیکند. سمت مقابل هم سپردهگذارانی هستند که بهجای نگهداری ساده، دارایی را قرض میدهند؛ روشی متفاوت از استیکینگ که بازدهش از امنیت شبکه میآید.
شش ریسک وام دهی ارز دیجیتال
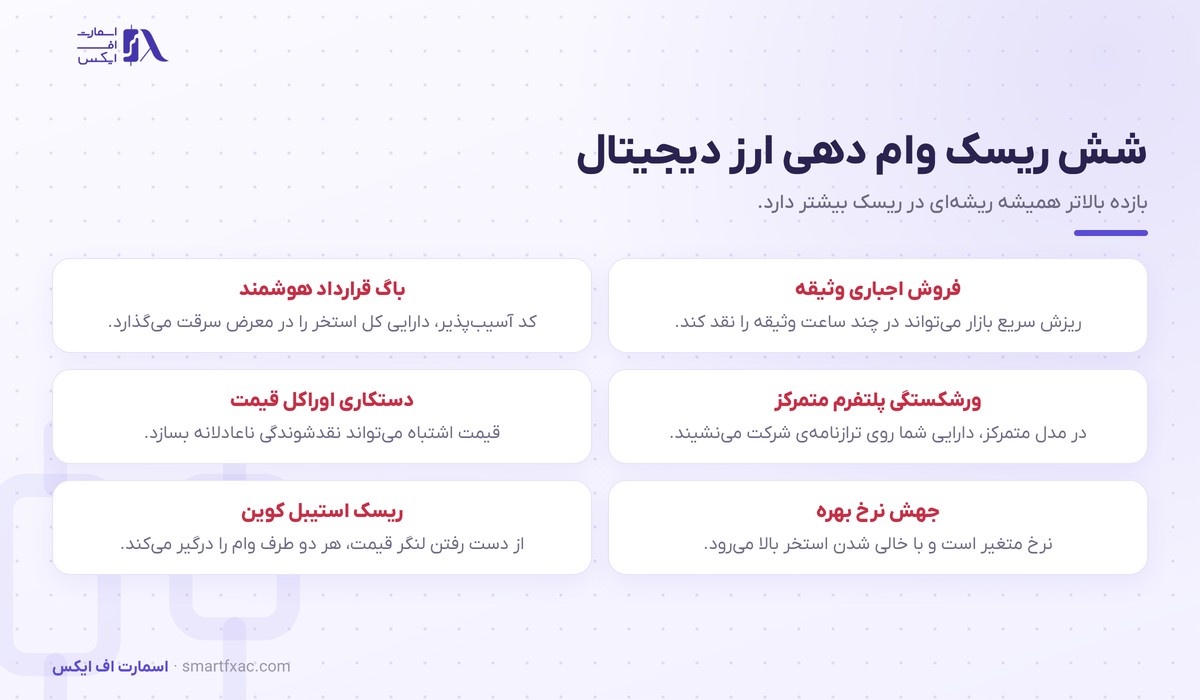
- فروش اجباری وثیقه. ریزش سریع بازار میتواند در چند ساعت وثیقه را نقد کند.
- باگ قرارداد هوشمند. کد آسیبپذیر، دارایی کل استخر را در معرض سرقت قرار میدهد.
- ورشکستگی پلتفرم متمرکز. در این مدل شما به اعتبار یک شرکت تکیه میکنید.
- دستکاری اوراکل. رسیدن قیمت اشتباه به قرارداد، نقدشوندگی ناعادلانه میسازد.
- جهش نرخ بهره. با خالی شدن استخر، نرخ متغیر میتواند چند برابر شود.
- از دست رفتن لنگر استیبل کوین. اگر ارزش استیبل کوین از یک دلار فاصله بگیرد، هر دو طرف وام درگیر میشوند.
کنار این شش مورد، ریسک دیگری هم برای سپردهگذاران استخرهای نقدینگی در کنار وام دهی ارز دیجیتال وجود دارد که در درس ضرر ناپایدار بررسی شده است. نگهداری دارایی در کیف پول شخصی هم پیشنیاز کار با پروتکلهای غیرمتمرکز است.
نکات کلیدی درس وام دهی ارز دیجیتال
- در وام دهی ارز دیجیتال، جای اعتبارسنجی را وثیقه میگیرد.
- مبلغ وام همیشه کمتر از ارزش وثیقه است.
- نسبت LTV تعیین میکند تا فروش اجباری چقدر فاصله دارید.
- مدل متمرکز ریسک شرکت دارد و مدل غیرمتمرکز ریسک کد.
- نرخ بهره در بیشتر پروتکلها متغیر است و ثابت نمیماند.
اسمارت اف ایکس؛ مرجع مقایسه و انتخاب بهترین خدمات مالی
اسمارت اف ایکس همراه هوشمند شما در مسیر معاملهگری است؛ ما ابزار، دانش و تحلیلهای پیشرفته را در اختیار شما میگذاریم تا با اطمینان و هوشمندی، تصمیمات سرمایهگذاری بهتر و بهروزتری بگیرید.
برخی از مزایای همکاری با اسمارت اف ایکس شامل موارد زیر است:
- بررسی بیطرفانه: بروکرها و بسترهای معاملاتی را بر اساس واقعیتها و بدون جانبداری بررسی میکنیم تا انتخاب آگاهانهای داشته باشید.
- رشد سواد مالی: محتوای آموزشی و تحلیلی جامع تهیه میکنیم تا مهارتهای لازم برای فعالیت موفق در بازارهای مالی را کسب کنید.
- تهیه مقالات جدید: با تمرکز بر دانش روز، مقالات آموزشی و تحلیلی بهروز منتشر میکنیم.
- پایبندی به اصل شفافیت: نظرات و بازخوردهای کاربران را بدون حذف یا ویرایش منتشر میکنیم.
💬 اگر سوالی دارید یا نیاز به راهنمایی دارید، میتوانید از راههای ارتباطی زیر با ما در تماس باشید:
- تلگرام پشتیبانی: smartfxsupport
- ایمیل پشتیبانی: support@smartfxac.com
جمعبندی
وام دهی ارز دیجیتال پلی میان دارایی راکد و نقدینگی است: یک طرف بهره میگیرد و طرف دیگر بدون فروش دارایی، پول در دست دارد. کل ماجرا حول یک عدد میچرخد و آن نسبت وام به وثیقه است؛ هرچه این نسبت کوچکتر باشد، خواب راحتتری خواهید داشت. برای شروع، یکی از پروتکلهای بزرگ را باز کنید، نرخ بهرهی سپرده و وام یک استیبل کوین را ببینید و حساب کنید با چه افت قیمتی، وثیقهی فرضی شما به مرز فروش اجباری میرسد. بقیهی درسها در سرفصل آموزش ارز دیجیتال جمع شدهاند.
سوالات متداول درباره وام دهی ارز دیجیتال
۵ سوالبرای گرفتن این وام به احراز هویت نیاز است؟
در پروتکلهای غیرمتمرکز معمولا خیر و فقط به کیف پول نیاز دارید. پلتفرمهای متمرکز در بیشتر موارد احراز هویت میخواهند.
سررسید بازپرداخت چه زمانی است؟
در بیشتر پروتکلها سررسید ثابتی وجود ندارد. تا وقتی نسبت وام به وثیقه در محدودهی مجاز بماند، وام باز میماند.
اگر قیمت وثیقه بالا برود چه میشود؟
فاصلهی شما تا فروش اجباری بیشتر میشود و میتوانید بخشی از وثیقه را آزاد کنید یا وام بیشتری بگیرید.
نرخ بهره چطور تعیین میشود؟
در مدل غیرمتمرکز از میزان استفادهی استخر. هرچه سهم بیشتری از دارایی استخر وام داده شده باشد، نرخ بالاتر میرود.
وام بدون وثیقه در این بازار وجود دارد؟
فقط در قالب وامهای آنی که در همان تراکنش گرفته و پس داده میشوند و کاربردشان برای برنامهنویسان و آربیتراژ است.