

بروکر اوتت در پلتفرم Otet Investor سرویس تازهای عرضه کرده که دو چیز را کنار هم میگذارد: دسترسی به سهام شرکتهای بزرگ جهانی و یک وام بدون ضامن که روی همان دارایی سرمایهگذاریشده بسته میشود.
سرویس دقیقا چه میکند
بخش نخست پلتفرم به کاربر امکان میدهد روی سهام شرکتهایی مثل اپل، انویدیا، تسلا و فراری موضع بگیرد. هدف اعلامشده، تنوعبخشی سبد دارایی به بازارهای جهانی است.
بخش دوم، همان چیزی است که این خبر را متمایز میکند. کاربر میتواند بر پایهی دارایی موجود در پلتفرم اعتبار بگیرد، بدون اینکه لازم باشد سرمایهگذاری قبلی خود را نقد کند. به بیان ساده، بهجای فروختن موقعیت برای ورود به فرصت تازه، موقعیت را وثیقه میگذارد و نقدینگی میگیرد.
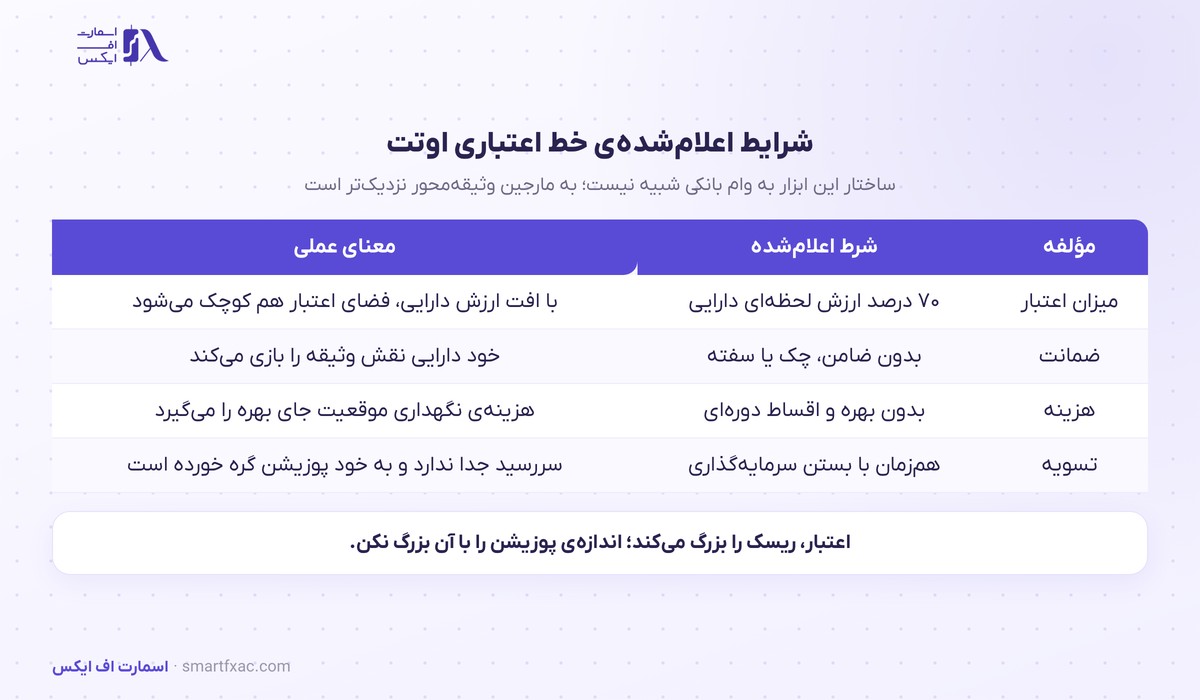
شرایط اعلامشدهی این وام بدون ضامن
| مؤلفه | شرط اعلامشده | معنای عملی |
|---|---|---|
| میزان اعتبار | معادل ۷۰ درصد ارزش لحظهای دارایی | با افت ارزش دارایی، فضای اعتبار هم کوچک میشود |
| ضمانت | بدون ضامن، چک، سفته یا اعتبارسنجی بانکی | خود دارایی اولیه نقش وثیقه را دارد |
| هزینه | بدون بهره، جریمه دیرکرد و اقساط دورهای | پرداخت ماهانهی ثابتی در کار نیست |
| تسویه | خودکار و همزمان با بستن سرمایهگذاری اولیه | سررسید جدا ندارد و به خود موقعیت گره خورده است |
این ابزار به وام بانکی شبیه نیست
نام «وام» که در گفتوگوهای عمومی برای این سرویس به کار میرود میتواند گمراهکننده باشد. در وام بانکی، تعهد شما یک عدد ثابت است و اقساط مشخصی دارد. در یک وام بدون ضامن وثیقهمحور، سقف بدهی شما به ارزش لحظهای وثیقه گره خورده و همین تفاوت، رفتار ریسک را کاملا عوض میکند.
سناریو را ساده در نظر بگیرید. اگر ارزش دارایی پایه افت کند، نسبت بدهی به وثیقه بالا میرود. در چنین ساختارهایی، رسیدن این نسبت به آستانهی مشخص معمولا به بسته شدن اجباری بخشی از موقعیت میانجامد؛ دقیقا همان چیزی که در حسابهای مارجین اتفاق میافتد. سازوکار دقیق این نقطه در آموزش لیکوئید شدن با محاسبه توضیح داده شده است. بنابراین «بدون بهره» بودن به معنای «بدون هزینه» بودن نیست؛ هزینهی اصلی این ابزار ریسک است، نه نرخ سود.
چه زمانی گرفتن وام بدون ضامن منطقی است
در عمل دو کاربرد قابل دفاع برای چنین ابزاری وجود دارد. اول، وقتی به نقدینگی کوتاهمدت نیاز دارید و نمیخواهید موقعیتی را که هنوز به هدفش نرسیده ببندید. دوم، وقتی بستن زودهنگام موقعیت هزینهی مالیاتی یا کارمزدی سنگینی برایتان دارد.
در برابر، یک کاربرد پرخطر هم وجود دارد که رایجترین اشتباه کاربران است: استفاده از وام بدون ضامن برای بزرگ کردن همان معاملهای که قبلا باز شده. این کار ریسک را دو بار روی هم سوار میکند، چون هم دارایی پایه و هم موقعیت تازه در معرض یک عامل حرکت قرار میگیرند. قاعدهی اندازهگیری موقعیت در آموزش مدیریت ریسک و حد ضرر نشان میدهد چرا این ترکیب حساب را شکننده میکند.
چهار پرسشی که پیش از استفاده باید بپرسید
- آستانهی هشدار و آستانهی بسته شدن اجباری دقیقا روی چه نسبتی تنظیم شده است؟
- ارزشگذاری دارایی وثیقه با چه قیمتی و در چه بازهی زمانی بهروزرسانی میشود؟
- در صورت افت شدید بازار، امکان افزودن وثیقهی تازه وجود دارد یا موقعیت مستقیم بسته میشود؟
- اگر بازار مقصد در ساعت متفاوتی باز باشد، تسویهی خودکار در کدام قیمت انجام میشود؟
پاسخ این چهار پرسش را باید در مستندات خود پلتفرم پیدا کرد و پیش از باز کردن نخستین موقعیت خواند. تفاوت مدلهای اجرای بروکرها و اثر آن بر شیوهی قیمتگذاری هم در آموزش مدل اجرای بروکر توضیح داده شده است.
چرا این مدل در سطح جهانی رشد کرده است
سرویسی که سبد سهام کاربر را به وثیقه تبدیل میکند، در بازارهای توسعهیافته سابقهی طولانی دارد و با نام وام مبتنی بر پرتفوی شناخته میشود. جذابیت آن برای کارگزار روشن است: مشتری بهجای برداشت پول، در پلتفرم میماند و دارایی تحت مدیریت کاهش پیدا نمیکند. جذابیت آن برای مشتری هم سرعت است، چون فرآیند اعتبارسنجی سنتی حذف میشود.
آنچه در نسخههای مختلف این محصول فرق میکند، سختگیری در ارزشگذاری وثیقه است. هرچه سبد وثیقه متنوعتر و کمنوسانتر باشد، نسبت اعتبار به دارایی بالاتر میرود. سبدی که روی چند سهم پرنوسان متمرکز شده، در نخستین موج فروش بازار به آستانهی هشدار میرسد. به همین دلیل، همبستگی میان داراییهای وثیقه بیش از خود عدد ۷۰ درصد اهمیت دارد و آموزش همبستگی نشان میدهد چرا سبدهای بهظاهر متنوع گاهی همگی با هم سقوط میکنند.
جمعبندی
عرضهی وام بدون ضامن روی دارایی موجود، حرکتی است که چند کارگزار جهانی پیش از این هم انجام دادهاند و منطق تجاری روشنی دارد: نگه داشتن سرمایه در پلتفرم بهجای خروج آن. برای کاربر، این ابزار تا زمانی مفید است که بهعنوان راهی برای مدیریت نقدینگی دیده شود، نه راهی برای بزرگتر کردن شرطبندی. هر ابزاری که موقعیت باز شما را به منبع تأمین مالی تبدیل میکند، در روز بد بازار هزینهاش را یکجا میگیرد.
سوالات متداول
۴ سوالسقف این وام بدون ضامن در پلتفرم اوتت چقدر است؟
معادل ۷۰ درصد ارزش لحظهای دارایی سرمایهگذاریشده. چون مبنا ارزش لحظهای است، با افت بازار این سقف هم پایین میآید.
وام بدون ضامن یعنی هیچ وثیقهای لازم نیست؟
طبق شرایط اعلامشده خیر. نیازی به ضامن، چک، سفته یا فرآیند اعتبارسنجی بانکی نیست و خود دارایی اولیه نقش وثیقه را ایفا میکند.
آیا این وام بدون ضامن بهره دارد؟
بر پایهی اعلام پلتفرم، این تسهیلات بهره، جریمهی دیرکرد و اقساط دورهای ندارد. با این حال نبود بهره به معنای نبود ریسک نیست؛ افت ارزش وثیقه میتواند به بسته شدن اجباری موقعیت منجر شود.
تسویه چه زمانی انجام میشود؟
بهصورت خودکار و همزمان با تسویه یا بستن سرمایهگذاری اولیه. یعنی سررسید مستقلی وجود ندارد و همهچیز به وضعیت خود موقعیت گره خورده است.
منبع خبر: اطلاعیهی رسمی Otet Markets درباره سرویس Otet Investor، منتشرشده در ۵ آگوست ۲۰۲۶. معامله با اعتبار و اهرم ریسک بالایی دارد. این مطلب توصیهی مالی یا سرمایهگذاری نیست.