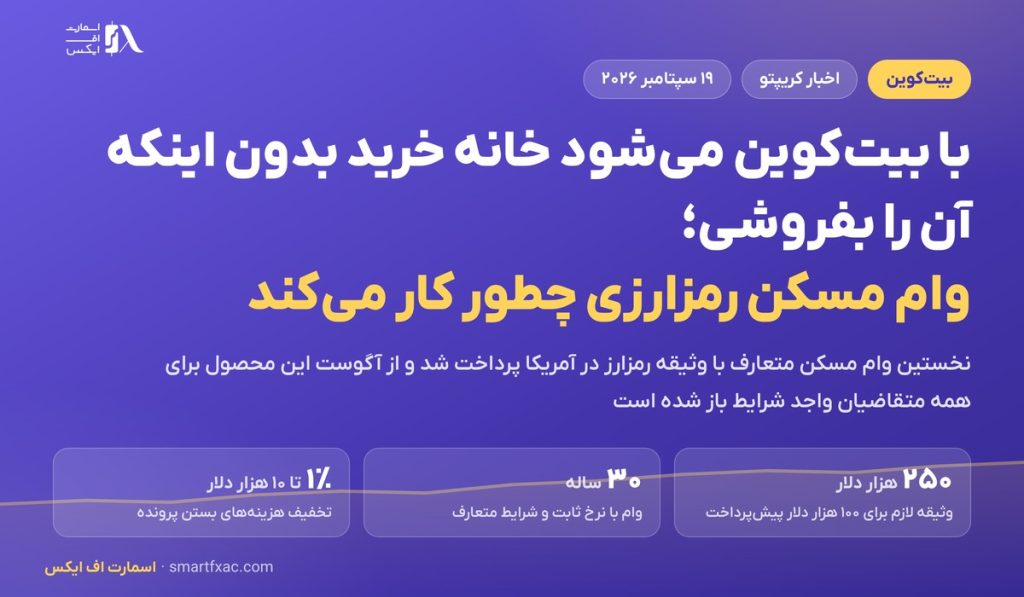
یک زوج در ایالت میشیگان آمریکا خانه خریدند و پیشپرداخت آن را با بیتکوین خودشان تامین کردند، بدون اینکه حتی یک واحد از آن را بفروشند. این نخستین وام مسکن رمزارزی متعارف در آمریکا بود و از آگوست ۲۰۲۶ همین محصول برای همه متقاضیان واجد شرایط باز شده است. در ادامه با اسمارت اف ایکس میبینیم این سازوکار دقیقا چطور کار میکند.
وام مسکن رمزارزی چیست؟
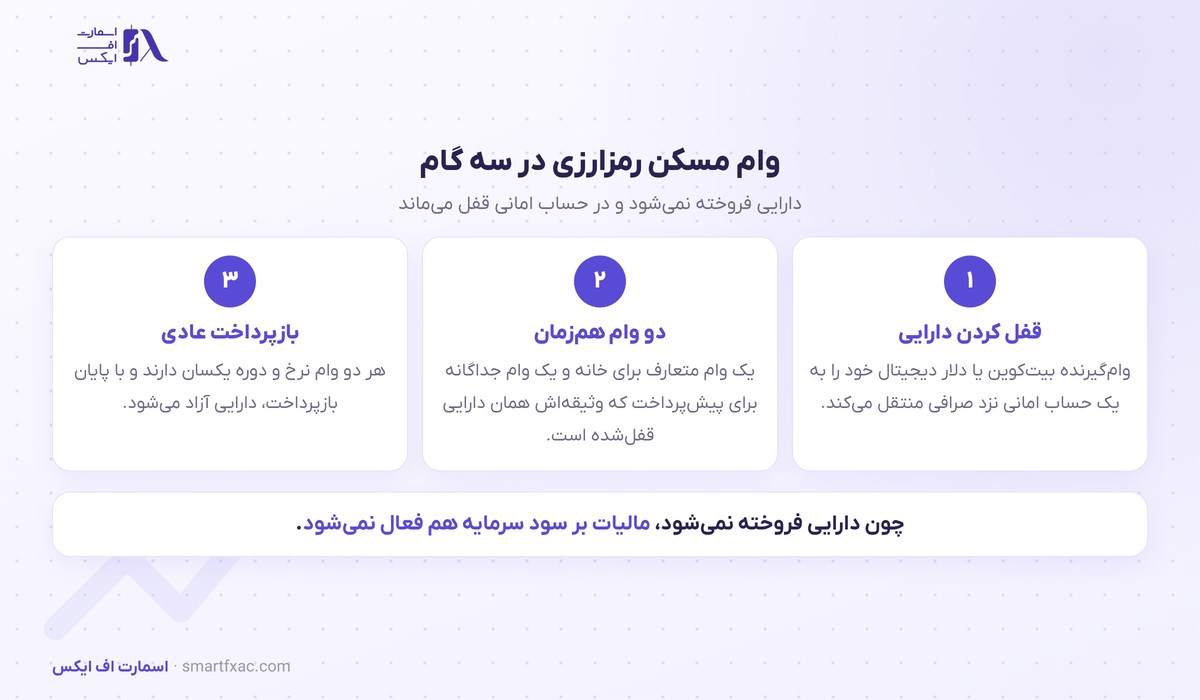
در وام مسکن معمولی، خریدار باید بخشی از قیمت خانه را نقد بپردازد و بقیه را وام بگیرد. کسی که داراییاش رمزارز است برای تامین همان بخش نقد یک راه بیشتر نداشت: فروش دارایی و پرداخت مالیات بر سود سرمایه.
در وام مسکن رمزارزی این مرحله حذف میشود. وامگیرنده دارایی دیجیتالش را در یک حساب امانی قفل میکند و در برابر آن یک وام جداگانه برای پیشپرداخت میگیرد. وام اصلی خانه همان وام متعارف و استاندارد باقی میماند و هر دو وام نرخ بهره و دوره بازپرداخت یکسانی دارند.
نتیجه این است که خریدار هم صاحب خانه میشود و هم مالک دارایی دیجیتالش میماند. اگر قیمت آن دارایی در سالهای بعد بالا برود، سودش هنوز مال خود اوست.
شرایط و اعداد وام مسکن رمزارزی
داده زندهواکنش بازار به این خبر را بدون ریسک تست کن
شبیهساز ترید با قیمت زنده، بکتست و چالش پراپ.| موضوع | شرح |
|---|---|
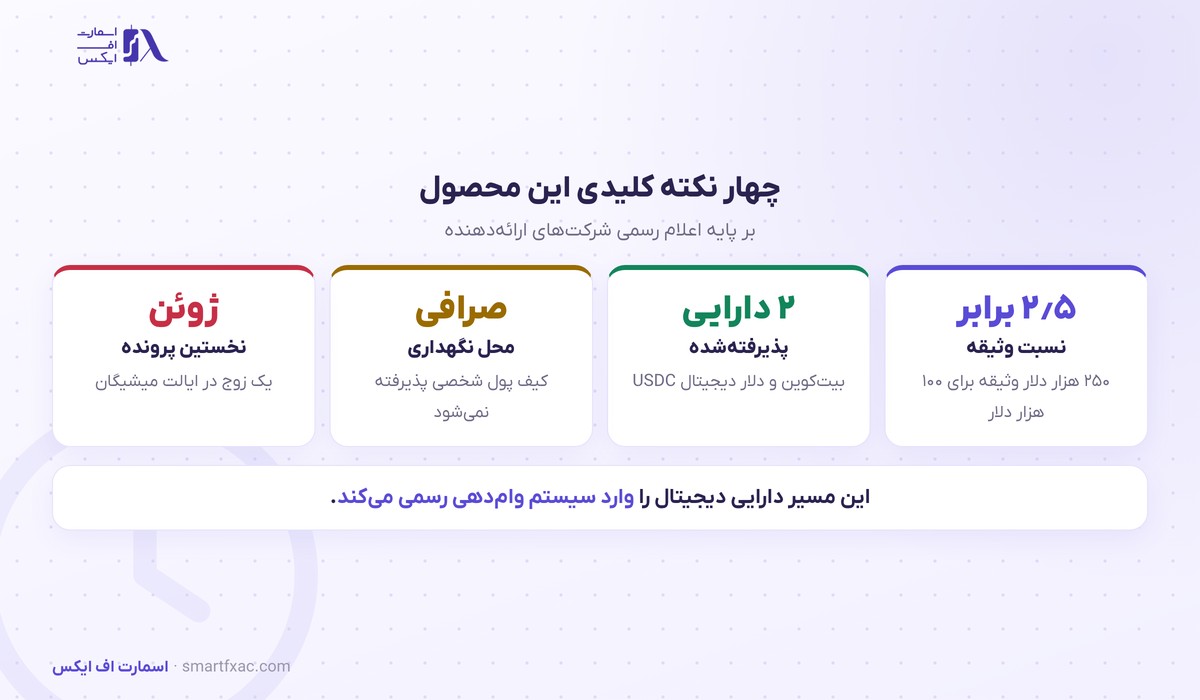
| دارایی پذیرفتهشده | بیتکوین و استیبلکوین USDC |
| نسبت وثیقه | حدود ۲٫۵ برابر مبلغ پیشپرداخت |
| نمونه | ۲۵۰ هزار دلار وثیقه برای ۱۰۰ هزار دلار پیشپرداخت |
| محل نگهداری | حساب امانی نزد صرافی متمرکز |
| نوع وام اصلی | وام ۳۰ ساله با نرخ ثابت و استاندارد متعارف |
نسبت ۲٫۵ برابری یعنی ارزش وثیقه باید خیلی بیشتر از مبلغ وام باشد. این حاشیه بزرگ عمدا انتخاب شده تا نوسان روزانه قیمت رمزارز پرونده وام را به خطر نیندازد. به گفته ارائهدهنده، افت قیمت دارایی به خودی خود به درخواست وثیقه بیشتر یا فروش اجباری منجر نمیشود.
یک شرط مهم دیگر هم وجود دارد: دارایی باید نزد یک صرافی متمرکز نگهداری شود و کیف پول شخصی پذیرفته نمیشود. دلیلش این است که نهاد ناظر بازار مسکن آمریکا فقط دارایی قابل راستیآزمایی روی پلتفرمهای تحت نظارت را به رسمیت شناخته است. تفاوت این دو نوع نگهداری در درس کیف پول ارز دیجیتال توضیح داده شده است.
چرا این اتفاق مهم است؟
نکته اول به رسمیت شناخته شدن است. تا پیش از این، دارایی دیجیتال در فرمهای اعتبارسنجی وام مسکن جایی نداشت و بانک آن را در محاسبه توان مالی متقاضی به حساب نمیآورد. حالا همان دارایی میتواند بخشی از پرونده وام باشد.
نکته دوم به اندازه بازار برمیگردد. وام مسکن متعارف در آمریکا بازاری در مقیاس هزاران میلیارد دلار است و ورود دارایی دیجیتال به آن، مسیری تازه برای تقاضا میسازد. این همان روندی است که پیشتر با ورود صندوقهای قابل معامله شروع شد و در درس بیت کوین ETF چیست شرح دادهایم.
نکته سوم اثر روانی است. وقتی یک دارایی وارد قراردادهای بلندمدتی مثل وام سی ساله میشود، پیام ضمنیاش این است که ارائهدهنده انتظار دارد این دارایی در همان افق زمانی هم وجود داشته باشد.
چه کسی متقاضی این وام است؟
داده فهرست انتظار ارائهدهنده تصویر روشنی از مخاطب این محصول میدهد. حدود ۷۶ درصد متقاضیان از پیش کاربر همان صرافی بودهاند و ۳۷ درصدشان بیش از ۵۰۰ هزار دلار دارایی دیجیتال داشتهاند. یعنی وام مسکن رمزارزی در گام اول سراغ کسانی رفته که سرمایهشان از قبل در این بازار انباشته شده است.
ارائهدهنده برای مشتریان اشتراک ویژه خود یک مشوق هم گذاشته: اعتباری معادل یک درصد مبلغ وام و تا سقف ۱۰ هزار دلار که صرف هزینههای بستن پرونده یا کاهش نرخ بهره میشود.
گام بعدی اعلامشده، افزودن سهام توکنشده شرکتهای بورسی به فهرست وثیقههای پذیرفتهشده است. اگر این مرحله اجرا شود، دامنه داراییهایی که میتوانند پشتوانه یک وام مسکن باشند از رمزارز هم فراتر میرود.
ریسکهای وام مسکن رمزارزی
ریسک اصلی، دو برابر شدن تعهد است. وامگیرنده هم قسط خانه را میدهد و هم قسط وام پیشپرداخت را، در حالی که داراییاش تا پایان دوره قفل است و قابل فروش نیست. اگر درآمدش کم شود، هیچکدام از این دو تعهد سبکتر نمیشود.
ریسک دوم تمرکز دارایی است. کسی که بخش بزرگی از ثروتش رمزارز است و حالا خانه هم خریده، عملا روی دو دارایی پرنوسان متمرکز شده است. روش سنجش این نوع ریسک در درس مدیریت ریسک و حد ضرر آمده است.
ریسک سوم مقرراتی است. یکی از سناتورهای آمریکا نسبت به ورود دارایی پرنوسان به بازار وام مسکن هشدار داده و گفته این کار ریسک تازهای به مصرفکننده تحمیل میکند. یعنی چارچوب این محصول هنوز میتواند تغییر کند. تصویر کلی قانونگذاری این حوزه در بخش تحلیل ارز دیجیتال دنبال میشود.
سوالات متداول
۵ سوالآیا وام مسکن رمزارزی در ایران هم وجود دارد؟
این محصول فعلا مخصوص بازار آمریکا و بر پایه استانداردهای وام مسکن همان کشور است. نمونههای داخلی توثیق رمزارز سازوکار و مقررات متفاوتی دارند.
اگر قیمت بیتکوین نصف شود چه میشود؟
به گفته ارائهدهنده، نوسان قیمت به تنهایی باعث فروش وثیقه یا درخواست وثیقه بیشتر نمیشود. حاشیه ۲٫۵ برابری هم برای پوشش همین نوسان در نظر گرفته شده است.
چرا کیف پول شخصی پذیرفته نمیشود؟
چون وامدهنده باید بتواند وجود و مالکیت دارایی را به شکل قابل راستیآزمایی ثبت کند و در صورت نکول به آن دسترسی داشته باشد. این کار در حساب امانی نزد صرافی تحت نظارت ممکن است.
آیا برای این کار مالیات میدهیم؟
چون دارایی فروخته نمیشود، رویداد مالیاتی سود سرمایه در آمریکا ثبت نمیشود. قواعد مالیاتی هر کشور جداگانه است و باید با مشاور محلی بررسی شود.
جزئیات رسمی را کجا ببینیم؟
شرح محصول روی سایت رسمی ارائهدهنده در بخش وام مسکن با وثیقه رمزارز منتشر شده است.
این مطلب گزارشی خبری و آموزشی است و توصیه مالی محسوب نمیشود.