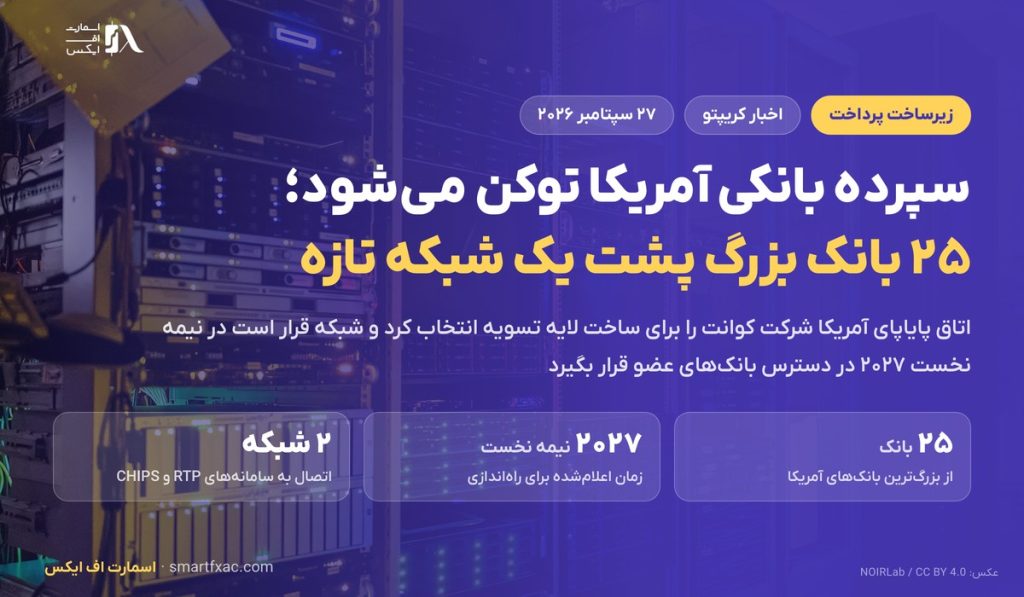
اتاق پایاپای آمریکا روز ۲۴ سپتامبر اعلام کرد شرکت کوانت را برای ساخت زیرساخت طرح تازهاش انتخاب کرده است؛ شبکهای که به بانکها اجازه میدهد سپردههای توکنشده را میان خودشان تسویه کنند. این طرح یکی از جدیترین نمونههای پول بانکی روی بلاکچین تا امروز است. در ادامه با اسمارت اف ایکس میبینیم این ایده چیست و چه فرقی با رمزارزها دارد.
سپرده توکنشده یعنی چه؟
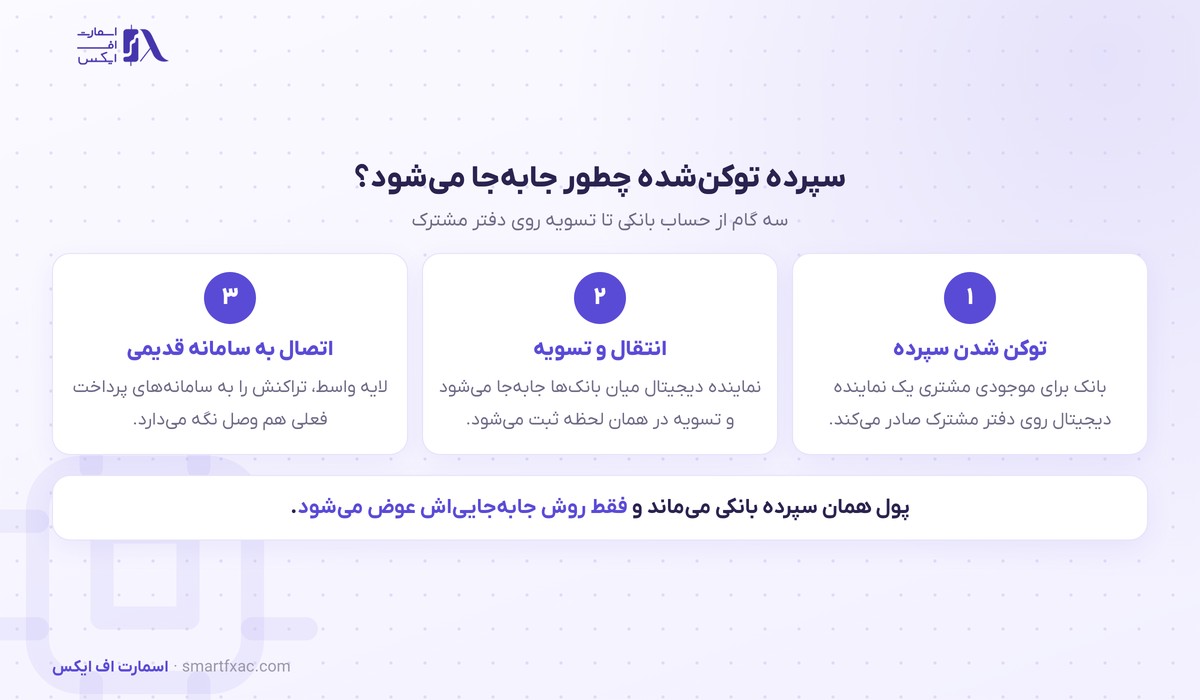
وقتی پول در حساب بانکی میگذارید، بانک آن را بهصورت یک ردیف در دفتر داخلی خودش ثبت میکند. سپرده توکنشده یعنی همان ردیف، به شکل یک نماینده دیجیتال روی یک دفتر مشترک میان بانکها صادر شود.
مالکیت و پشتوانه عوض نمیشود و پول همچنان سپرده همان بانک است. چیزی که فرق میکند روش جابهجایی است: انتقال بهجای عبور از چند لایه واسط، روی یک دفتر مشترک ثبت و تسویه میشود.
به همین دلیل پول بانکی روی بلاکچین را معمولا ادامه سیستم بانکی میدانند. مفهوم پایه دفتر مشترک در درس بلاک چین چیست توضیح داده شده است.
در این طرح چه خبر است
اتاق پایاپای نهادی است که سامانههای پرداخت بینبانکی آمریکا را اداره میکند و صاحب دو شبکه مهم RTP برای پرداخت آنی و CHIPS برای تسویه مبالغ بزرگ است. این نهاد در اختیار ۲۵ بانک بزرگ آمریکاست.
داده زندهواکنش بازار به این خبر را بدون ریسک تست کن
شبیهساز ترید با قیمت زنده، بکتست و چالش پراپ.در طرح تازه، فناوری کوانت نقش لایه هماهنگی و مدیریت تراکنش را بر عهده میگیرد؛ یعنی همان بخشی که پایاپای و تسویه را هدایت میکند و در عین حال شبکه را به سامانههای پرداخت موجود وصل نگه میدارد.
اعلام شده شبکه در نیمه نخست ۲۰۲۷ برای موسسههای عضو در دسترس قرار میگیرد. کاربردهای هدف هم مشخص شده است: مدیریت خزانه شرکتی، مدیریت نقدینگی، پرداخت فرامرزی و تسویه دارایی دیجیتال.
تفاوت با استیبل کوین و پول دیجیتال بانک مرکزی
سه چیز شبیه به نظر میرسند ولی ناشر و پشتوانهشان فرق دارد. سپرده توکنشده را بانک تجاری صادر میکند و پشتوانهاش همان سپرده مشتری نزد آن بانک است، پس زیر همان مقررات بانکی میماند.
استیبل کوین را یک شرکت خصوصی منتشر میکند و پشتوانهاش سبد دارایی همان شرکت است. توضیح کامل این ابزار در درس استیبل کوین چیست آمده است.
پول دیجیتال بانک مرکزی را خود بانک مرکزی منتشر میکند و در واقع شکل تازهای از اسکناس است. تفاوت اصلی در این است که در سپرده توکنشده، رابطه مشتری همچنان با بانک خودش باقی میماند.
چرا بانکها سراغ این ایده رفتهاند
سه انگیزه روشن پشت حرکت بانکها به سمت پول بانکی روی بلاکچین دیده میشود و هر سه به هزینه عملیات برمیگردد.
انگیزه اول زمان است. تسویه بینبانکی در بسیاری از مسیرها هنوز در پایان روز کاری انجام میشود و پول تا آن لحظه در مسیر میماند. تسویه روی دفتر مشترک این فاصله را کوتاه میکند.
انگیزه دوم پرداخت فرامرزی است که امروز از زنجیرهای از بانکهای واسط عبور میکند و هر حلقه هزینه و تاخیر اضافه میکند. یک دفتر مشترک میتواند بخشی از این زنجیره را حذف کند.
انگیزه سوم برنامهپذیری است. وقتی پول روی دفتر برنامهپذیر باشد، میشود شرط اجرا را داخل خود تراکنش گذاشت؛ مثلا پرداخت فقط پس از ثبت تحویل کالا انجام شود. همین سازوکار در بازار رمزارز با نام قرارداد هوشمند شناخته میشود و در درس قرارداد هوشمند در اتریوم آمده است.
چه ریسکهایی دارد
ریسک اول فنی است. یک شبکه تسویه بینبانکی باید عملا بدون توقف کار کند و هر اشکالی در لایه هماهنگی، زنجیرهای از تراکنشها را معلق میگذارد. به همین دلیل چنین طرحهایی معمولا سالها در حالت آزمایشی میمانند.
ریسک دوم حقوقی است. قانونگذار باید روشن کند سپرده توکنشده دقیقا همان سپرده بانکی به حساب میآید یا نه، چون پاسخ این پرسش روی بیمه سپرده و الزام سرمایه بانک اثر میگذارد.
ریسک سوم تکهتکه شدن بازار است. اگر هر گروه از بانکها شبکه جدا بسازند، پول بانکی روی بلاکچین به چند جزیره ناسازگار تبدیل میشود و همان مشکلی را میسازد که قرار بود حل کند. تاکید طرح تازه بر قابلیت اتصال، پاسخی به همین نگرانی است.
این خبر برای بازار رمزارز چه معنایی دارد
معنای مستقیمش ورود زیرساخت دفتر توزیعشده به قلب سیستم بانکی آمریکاست. این اتفاق ادعای «این فناوری کاربرد واقعی ندارد» را ضعیف میکند و مسیر پذیرش نهادی را هموارتر نگه میدارد.
در عین حال باید انتظار را واقعبینانه نگه داشت. پول بانکی روی بلاکچین روی شبکههای اجازهدار و بسته اجرا میشود و لزوما تقاضای تازهای برای رمزارزهای عمومی نمیسازد.
اثر بلندمدتتر جای دیگری است: هرچه تسویه توکنی در بانکها عادیتر شود، اتصال میان بازار سنتی و بازار دارایی دیجیتال سادهتر میشود. نگاه روزانه به این بازار در بخش تحلیل ارز دیجیتال دنبال میشود.
سوالات متداول
۴ سوالپول بانکی روی بلاکچین با رمزارز یکی است؟
خیر. رمزارز دارایی مستقلی است که ناشر مشخصی ندارد و قیمتش در بازار تعیین میشود. سپرده توکنشده فقط نمایش دیجیتال همان پولی است که در حساب بانکی دارید و ارزشش ثابت میماند.
پول بانکی روی بلاکچین روی شبکه عمومی کار میکند؟
شبکههای بانکی از این جنس معمولا اجازهدار هستند، یعنی فقط نهادهای تاییدشده میتوانند در آن گره داشته باشند. جزئیات فنی این طرح هنوز بهطور کامل اعلام نشده است.
مشتری عادی چه چیزی را حس میکند؟
در کوتاهمدت تقریبا هیچ. این لایه پشت صحنه است و اثرش در سرعت تسویه و هزینه انتقال دیده میشود. برای شرکتی که روزانه پرداخت فرامرزی دارد اما همین تفاوت میتواند در مدیریت نقدینگی معنادار باشد.
کی راه میافتد؟
اعلام شده در نیمه نخست ۲۰۲۷ برای موسسههای عضو در دسترس خواهد بود و جزئیات مربوط به نحوه مشارکت و کاربردها بهتدریج منتشر میشود. بیانیه رسمی روی سایت اتاق پایاپای آمریکا در دسترس است.
این مطلب جنبه خبری و آموزشی دارد و توصیه سرمایهگذاری محسوب نمیشود.