صندوقهای بزرگ وقتی میخواهند چند میلیون دلار سهم یا قرارداد بخرند، سفارش را به دهها بخش کوچک تقسیم میکنند و در طول روز اجرا میکنند. برای اینکه بفهمند این اجرا خوب بوده یا بد، نتیجه را با یک عدد میسنجند: VWAP یا میانگین قیمت با وزن حجم. در این درس سطح پیشرفته میبینیم VWAP چیست، چطور محاسبه میشود، چه فرقی با میانگین متحرک دارد، باندهای انحراف معیارش چه میگویند، در فارکس چقدر قابل اتکاست و کدام خطاها بیشترین هزینه را میسازند. با اسمارت اف ایکس همراه باشید.
VWAP چیست؟
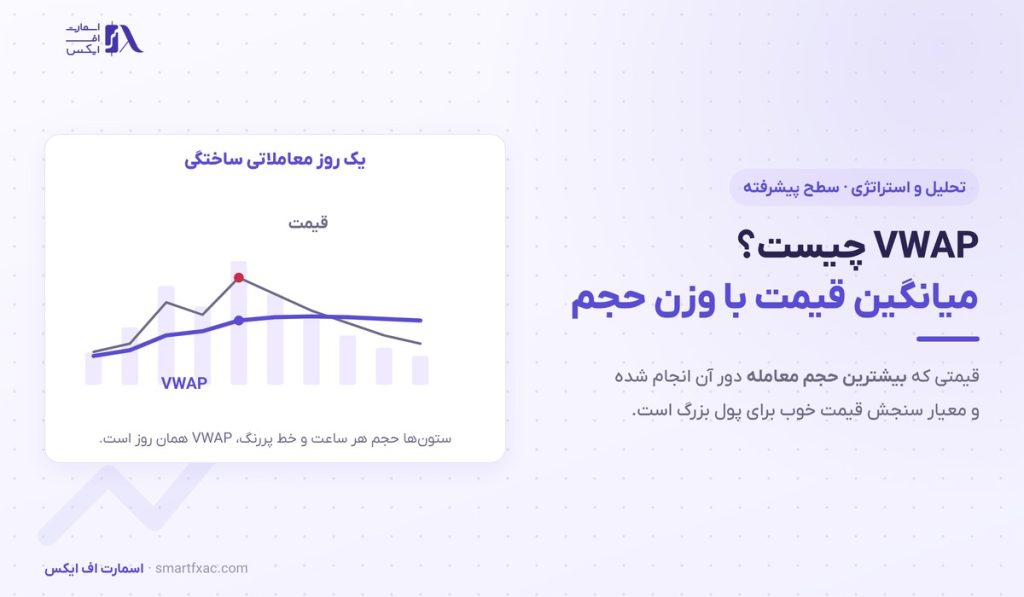
VWAP کوتاهشدهی Volume Weighted Average Price است، یعنی میانگین قیمتی که در طول یک جلسهی معاملاتی پرداخت شده، با این تفاوت که هر قیمت به اندازهی حجم معاملهشده در آن سطح وزن میگیرد.
نتیجهاش یک خط روی نمودار است که به سطوح پرمعامله نزدیکتر میماند. اگر در یک ساعت حجم سنگینی روی قیمت مشخصی رد و بدل شود، این خط به همان قیمت کشیده میشود، حتی اگر قیمت بعدا دور شود.
مفهوم پشت این عدد ساده است: VWAP نشان میدهد میانگین خریدار و فروشندهی امروز با چه قیمتی وارد بازار شدهاند. معنی حجم و روش خواندنش در درس حجم معاملات توضیح داده شده است.
VWAP چطور محاسبه میشود؟
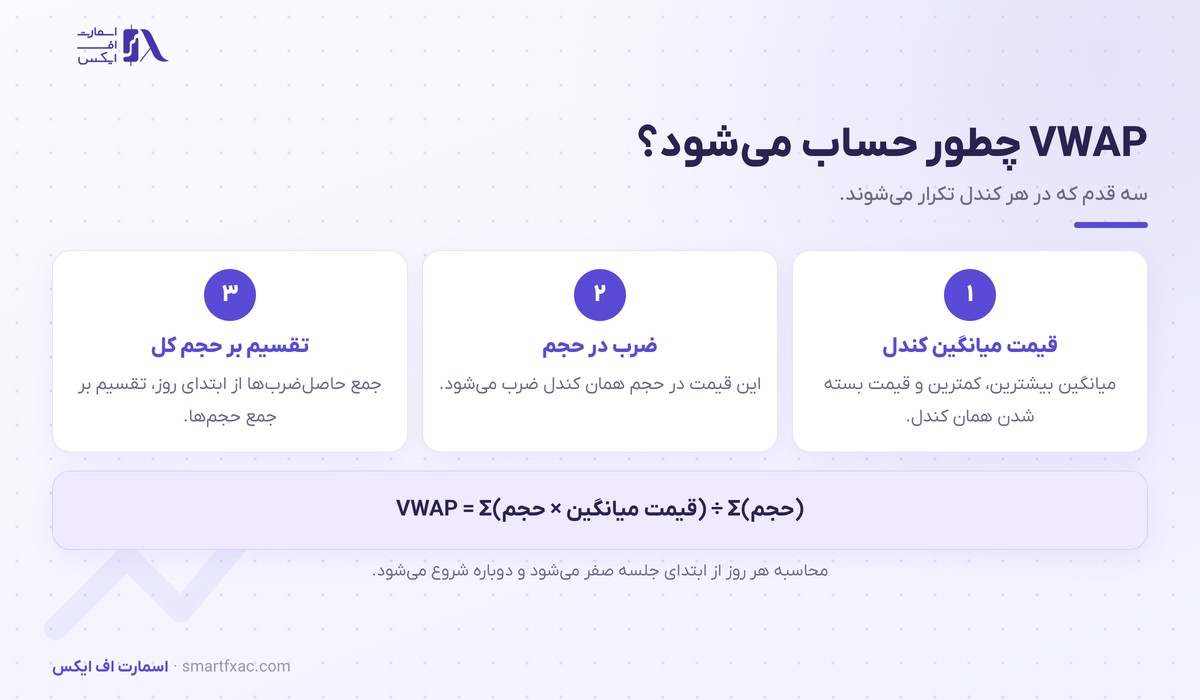
محاسبه سه قدم دارد و در هر کندل تکرار میشود. قدم اول، گرفتن قیمت میانگین آن کندل است: میانگین بیشترین قیمت، کمترین قیمت و قیمت بسته شدن. قدم دوم، ضرب این عدد در حجم همان کندل. قدم سوم، جمع کردن این حاصلضربها از ابتدای جلسه و تقسیم آن بر جمع حجمها.
داده زندههمین آموزش را روی چارت تست کن
حساب آزمایشی با دادهی زندهی بروکر واقعی، بدون ریسک پول.نکتهی کلیدی در همین «از ابتدای جلسه» است. این یک محاسبهی تجمعی است که هر روز صفر میشود و از نو شروع میشود. به همین دلیل خط آن در ساعتهای اول روز حساس است و هرچه روز جلو میرود، سنگینتر و کندتر حرکت میکند.
در پلتفرمها معمولا دورهی محاسبه قابل انتخاب است: روزانه، هفتگی یا از یک نقطهی دلخواه مثل زمان انتشار یک خبر. نسخهی روزانه رایجترین حالت است و بقیه برای بررسی یک رویداد مشخص به کار میروند.
تفاوت VWAP با میانگین متحرک
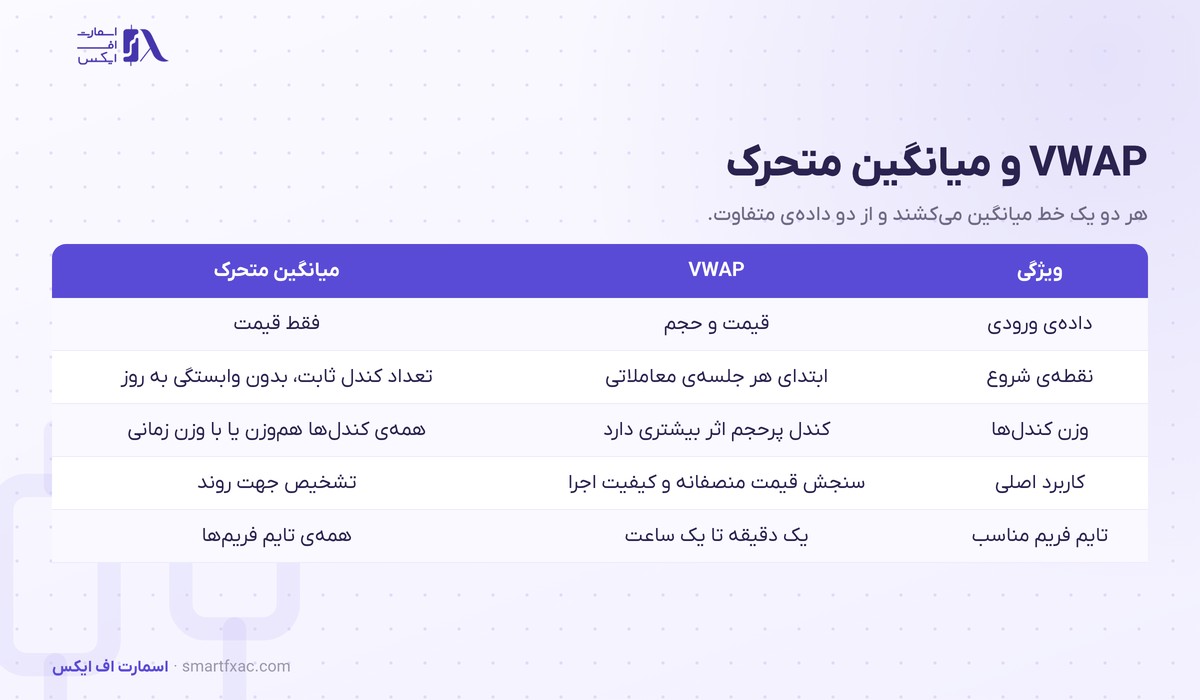
هر دو یک خط میانگین روی نمودار میکشند و دو چیز متفاوت را اندازه میگیرند. میانگین متحرک فقط قیمت را میبیند و همهی کندلها برایش همارزشاند. این ابزار قیمت و حجم را با هم میبیند، پس کندلی که در آن حجم سنگینی معامله شده، خط را بیشتر به سمت خود میکشد.
تفاوت دوم در نقطهی شروع است. میانگین متحرک ۲۰ دورهای همیشه بیست کندل آخر را میگیرد، در هر ساعت و هر روز. این خط از ابتدای جلسه شروع میکند و مرزی روشن با روز قبل دارد. روش کار میانگین متحرک در درس میانگین متحرک آمده است.
نتیجهی عملی این است که VWAP برای معاملهی درونروزی ساخته شده و میانگین متحرک برای دیدن جهت روند در بازههای بلندتر. ابزار نزدیکتر به آن، پروفایل حجم است که همین توزیع حجم را بهجای خط، به شکل یک نمودار افقی نشان میدهد.
باندهای انحراف معیار VWAP
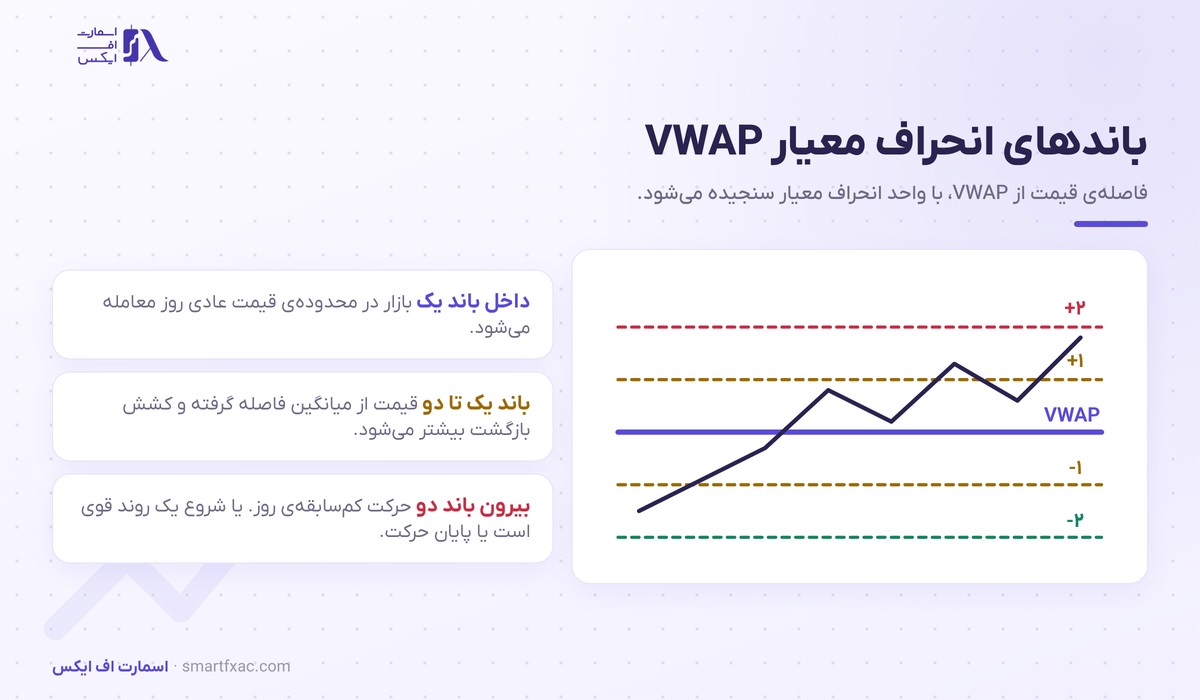
بیشتر پلتفرمها کنار این خط چند خط موازی هم رسم میکنند. اینها فاصلهی قیمت از آن را بر حسب انحراف معیار نشان میدهند، یعنی معیاری از اینکه پراکندگی قیمتهای امروز چقدر بوده است.
وقتی قیمت داخل باند یک انحراف معیار میماند، بازار در محدودهی عادی همان روز معامله میشود. عبور از باند دو انحراف معیار یعنی قیمت به ناحیهای رفته که امروز کمتر معاملهای در آن انجام شده است.
تفسیر این عبور به وضعیت بازار بستگی دارد. در یک روز بدون روند، فاصلهی زیاد از خط معمولا با بازگشت قیمت جبران میشود. در روز روندی، همان عبور میتواند شروع حرکت اصلی باشد. تشخیص این دو حالت موضوع درس رژیم بازار است.
چهار کاربرد VWAP در معامله
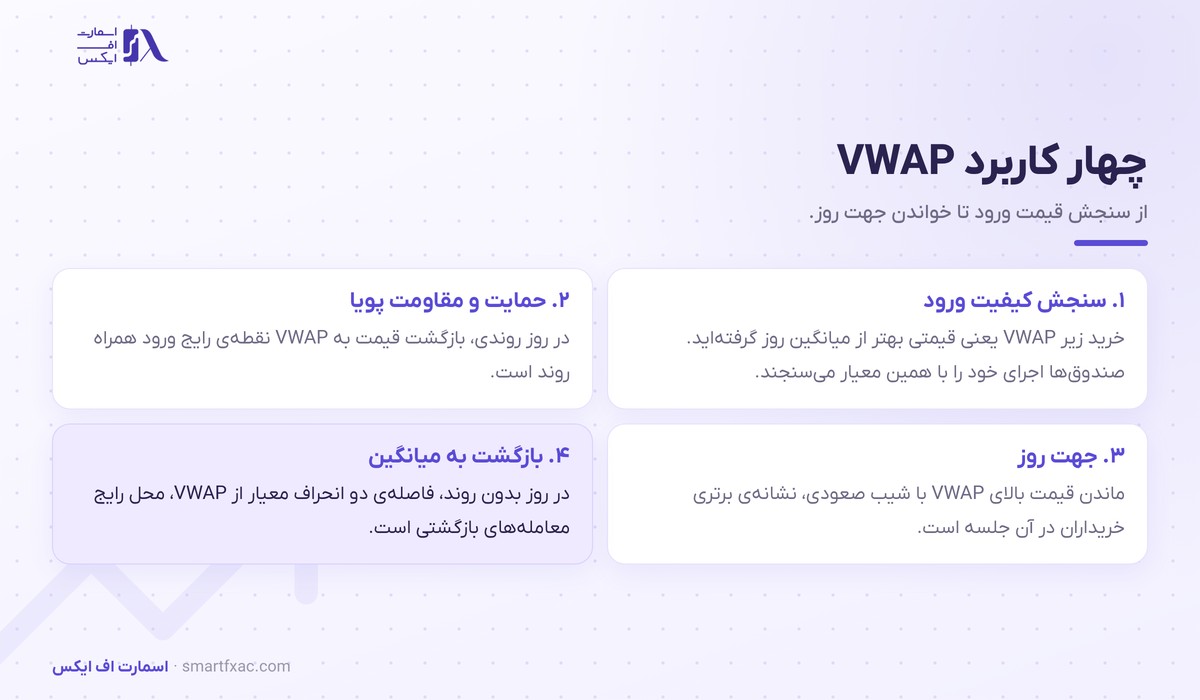
۱. سنجش کیفیت ورود. کاربرد اصلی و قدیمی آن همین است. اگر خرید شما زیر خط انجام شده باشد، قیمتی بهتر از میانگین آن روز گرفتهاید. مدیران صندوقها عملکرد میز معاملات خود را با همین معیار میسنجند.
۲. حمایت و مقاومت پویا. در روزی که بازار روند دارد، بازگشت قیمت به VWAP یکی از رایجترین نقاط ورود همراه با روند است، چون بسیاری از معاملهگران بزرگ همانجا سفارش میگذارند.
۳. خواندن جهت جلسه. ماندن قیمت بالای VWAP با شیب رو به بالا، یعنی خریداران در آن جلسه دست بالا را دارند. جابهجایی مکرر قیمت حول خط، نشانهی تعادل و نبود جهت روشن است.
۴. معاملهی بازگشت به میانگین. در روزهای کمنوسان، فاصله گرفتن قیمت تا باند دوم و برگشت آن به سمت VWAP یک الگوی تکرارشونده است. اجرای این ایده بدون مدیریت ریسک و حد ضرر پرهزینه است، چون همین الگو در روز روندی بارها شکست میخورد.
VWAP در فارکس چقدر قابل اتکاست؟
پایهی این معیار حجم است و اینجا یک مشکل جدی وجود دارد. بازار فارکس متمرکز نیست و حجم واقعی کل بازار در دسترس نیست. عددی که پلتفرم نشان میدهد، تعداد تغییرات قیمت یا حجم معاملههای همان بروکر است.
در عمل این حجم جایگزین با حجم واقعی همبستگی خوبی دارد و شکل کلی خط را درست میسازد، ولی عدد دقیق آن از بروکری به بروکر دیگر فرق میکند. برای بررسی دقیقتر میتوانید VWAP قرارداد آتی همان دارایی را در بورس شیکاگو ببینید که حجم واقعی دارد. تعریف رسمی و کاربرد این معیار در واژهنامهی بازار نزدک آمده است.
در ارز دیجیتال وضعیت بهتر است، چون حجم هر صرافی شفاف گزارش میشود. با این حال حجم صرافیهای مختلف با هم فرق دارد و VWAP بایننس با VWAP یک صرافی کوچک یکی نیست.
سه خطای رایج در کار با VWAP
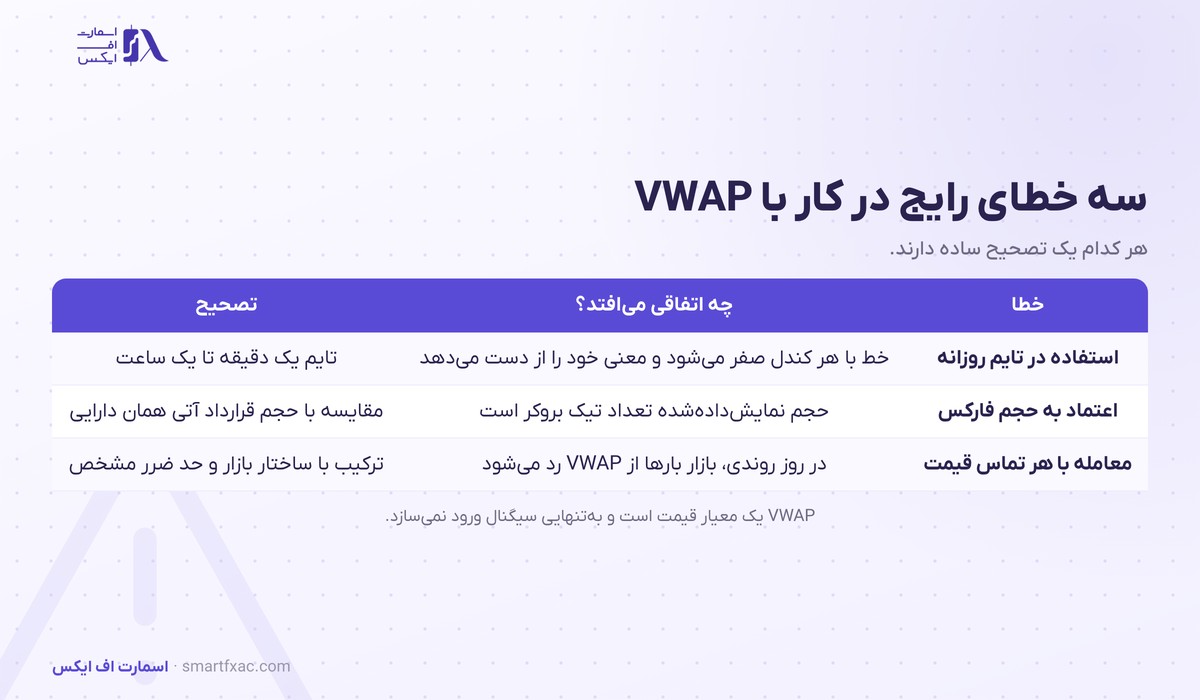
استفاده در تایم فریم روزانه. در نمودار روزانه هر کندل یک جلسه است، پس این خط در هر کندل صفر میشود و چیزی جز قیمت میانگین همان روز نشان نمیدهد. تایم مناسب، یک دقیقه تا یک ساعت است.
اعتماد کامل به حجم بروکر. پیش از ساختن استراتژی روی این خط، حجم پلتفرم خود را با یک منبع دیگر مقایسه کنید. اختلاف زیاد یعنی خط شما با خطی که بقیه میبینند فرق دارد.
معامله با هر برخورد قیمت. در یک روز روندی قیمت ممکن است ده بار از VWAP رد شود. ورود در هر تماس، مجموعهای از ضررهای کوچک میسازد. شرط ورود باید با ساختار بازار ترکیب شود؛ موضوعی که در درس ساختار بازار بررسی شده است.
VWAP را چطور وارد استراتژی کنیم؟
سادهترین چارچوب، استفاده از VWAP بهعنوان فیلتر جهت است: در جلسهای که قیمت بالای خط میماند فقط دنبال خرید باشید و در جلسهای که زیر خط است فقط دنبال فروش. این کار نیمی از معاملههای خلاف جهت روز را حذف میکند.
قدم بعدی، تعیین نقطهی ورود روی بازگشت قیمت به خط و گذاشتن حد ضرر پشت آخرین کف یا سقف معتبر است. برای هدف هم میتوانید باند انحراف معیار مقابل را انتخاب کنید. ترکیب این ایده با اردر فلو تصویر دقیقتری از رفتار سفارشهای بزرگ میدهد.
پیش از استفادهی واقعی، همین قانونها را روی صد معاملهی گذشته اجرا کنید و عدد بگیرید. روش این کار در درس بکتست و اج معاملاتی آمده است.
اسمارت اف ایکس؛ مرجع مقایسه و انتخاب بهترین خدمات مالی
اسمارت اف ایکس همراه هوشمند شما در مسیر معاملهگری است؛ ما ابزار، دانش و تحلیلهای پیشرفته را در اختیار شما میگذاریم تا با اطمینان و هوشمندی، تصمیمات سرمایهگذاری بهتر و بهروزتری بگیرید.
برخی از مزایای همکاری با اسمارت اف ایکس شامل موارد زیر است:
- بررسی بیطرفانه: بروکرها و بسترهای معاملاتی را بر اساس واقعیتها و بدون جانبداری بررسی میکنیم تا انتخاب آگاهانهای داشته باشید.
- رشد سواد مالی: محتوای آموزشی و تحلیلی جامع تهیه میکنیم تا مهارتهای لازم برای فعالیت موفق در بازارهای مالی را کسب کنید.
- تهیه مقالات جدید: با تمرکز بر دانش روز، مقالات آموزشی و تحلیلی بهروز منتشر میکنیم.
- پایبندی به اصل شفافیت: نظرات و بازخوردهای کاربران را بدون حذف یا ویرایش منتشر میکنیم.
💬 اگر سوالی دارید یا نیاز به راهنمایی دارید، میتوانید از راههای ارتباطی زیر با ما در تماس باشید:
- تلگرام پشتیبانی: smartfxsupport
- ایمیل پشتیبانی: support@smartfxac.com
جمعبندی
VWAP میانگین قیمت روز با وزن حجم است و کار اصلیاش سنجیدن این است که قیمت فعلی نسبت به جایی که بیشترین معامله انجام شده کجا ایستاده. در روز روندی نقش حمایت و مقاومت پویا دارد و در روز آرام، مرجع بازگشت قیمت است. دو نکته را فراموش نکنید: این ابزار برای تایم فریم درونروزی ساخته شده و در فارکس، حجم پشت آن تقریبی است. VWAP جهت را فیلتر میکند و شرط ورود و حد ضرر را باید از ساختار بازار بگیرید.
سوالات متداول درباره VWAP
۵ سوالVWAP بهتر است یا میانگین متحرک؟
هر کدام برای یک کار ساخته شدهاند. VWAP برای معاملهی درونروزی و سنجش قیمت ورود کاربرد دارد و میانگین متحرک برای دیدن جهت روند در بازههای بلندتر.
بهترین تایم فریم برای VWAP چیست؟
تایم یک تا پانزده دقیقه برای معاملهی فعال و یکساعته برای دید کلی روز. در تایم روزانه این خط معنی خود را از دست میدهد.
VWAP در فارکس کار میکند؟
بله، با این تفاوت که حجم نمایشدادهشده حجم همان بروکر است. شکل خط درست درمیآید و عدد دقیقش میان بروکرها کمی فرق دارد.
چرا قیمت به VWAP برمیگردد؟
چون بخش بزرگی از سفارشهای نهادی نزدیک همین میانگین اجرا میشوند. وقتی قیمت فاصله میگیرد، این سفارشها دوباره فعال میشوند و قیمت را به محدوده برمیگردانند.
انکرد VWAP چه فرقی با نسخهی روزانه دارد؟
در نسخهی انکرد، نقطهی شروع محاسبه را خودتان انتخاب میکنید، مثلا لحظهی انتشار یک خبر مهم. با این کار میانگین قیمت پرداختشده از همان رویداد به بعد را میبینید.