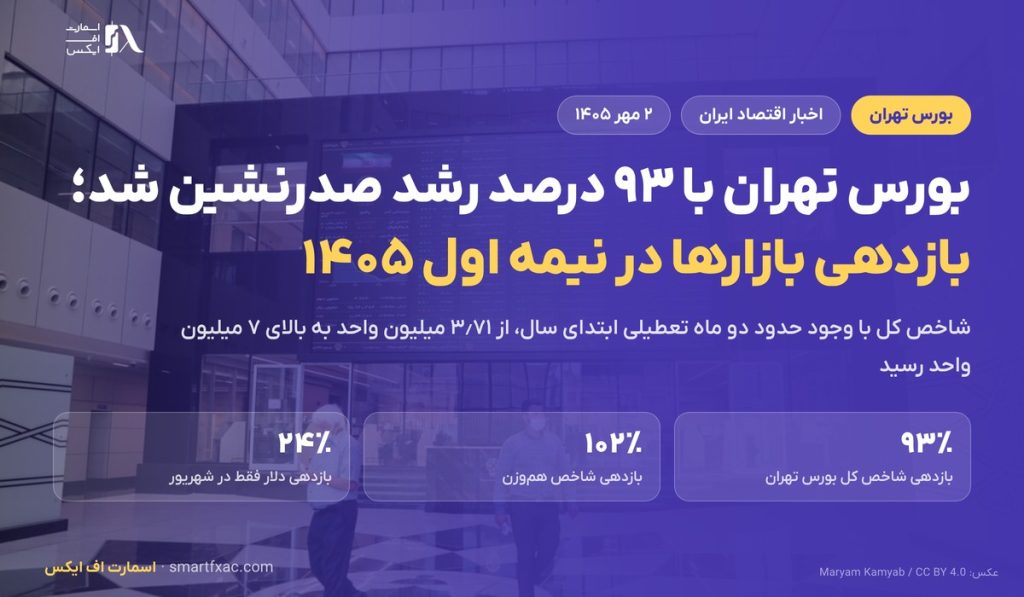
نیمه اول سال ۱۴۰۵ تمام شد و حالا میشود بازدهی بازارها را کنار هم گذاشت. صدر جدول به بورس تهران رسید: شاخص کل با ۹۳ درصد رشد از حدود ۳٫۷۱ میلیون واحد به بالای ۷ میلیون واحد رفت، آن هم با وجود حدود دو ماه تعطیلی در ابتدای سال.
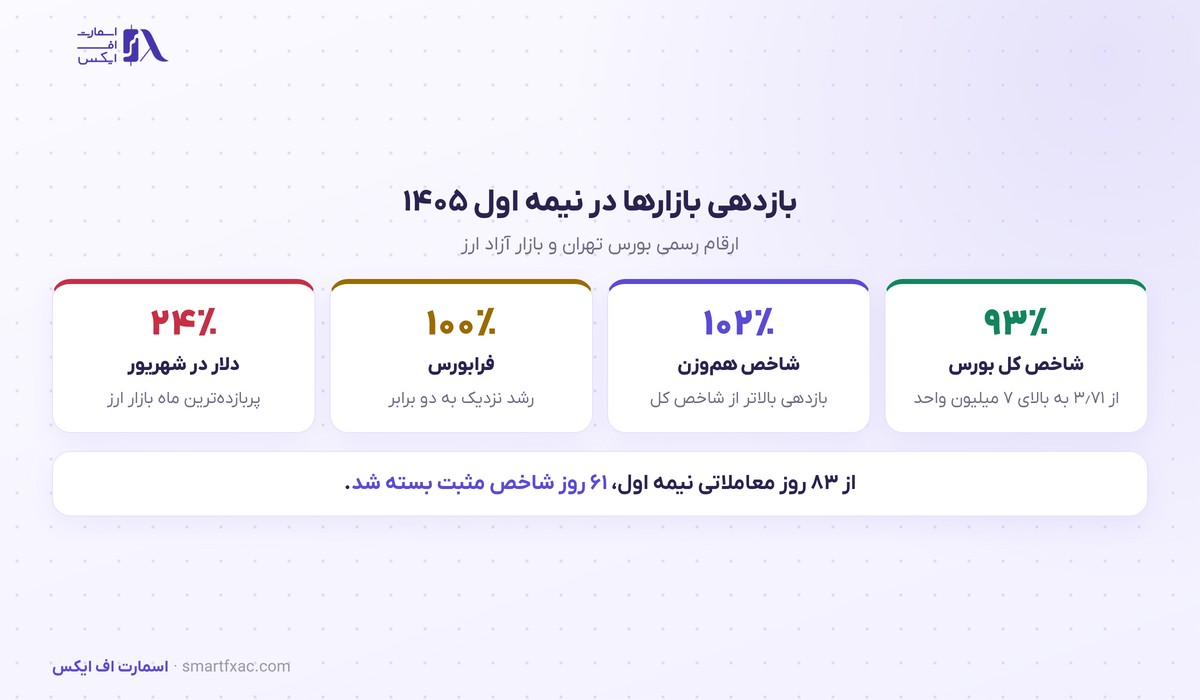
جدول بازدهی بازارها
| بازار | بازدهی نیمه اول ۱۴۰۵ |
|---|---|
| شاخص کل بورس تهران | ۹۳ درصد |
| شاخص هموزن | ۱۰۲ درصد |
| فرابورس | ۱۰۰ درصد |
| دلار، فقط در شهریور | ۲۴ درصد |
تفاوت شاخص کل و شاخص هموزن نکته مهمی را نشان میدهد. شاخص کل وزن شرکتهای بزرگ را بیشتر حساب میکند و شاخص هموزن به همه شرکتها سهم یکسان میدهد. وقتی هموزن بالاتر میآید، یعنی رشد فقط در چند نماد بزرگ نمانده و به شرکتهای کوچکتر هم رسیده است.
پول از کجا آمد
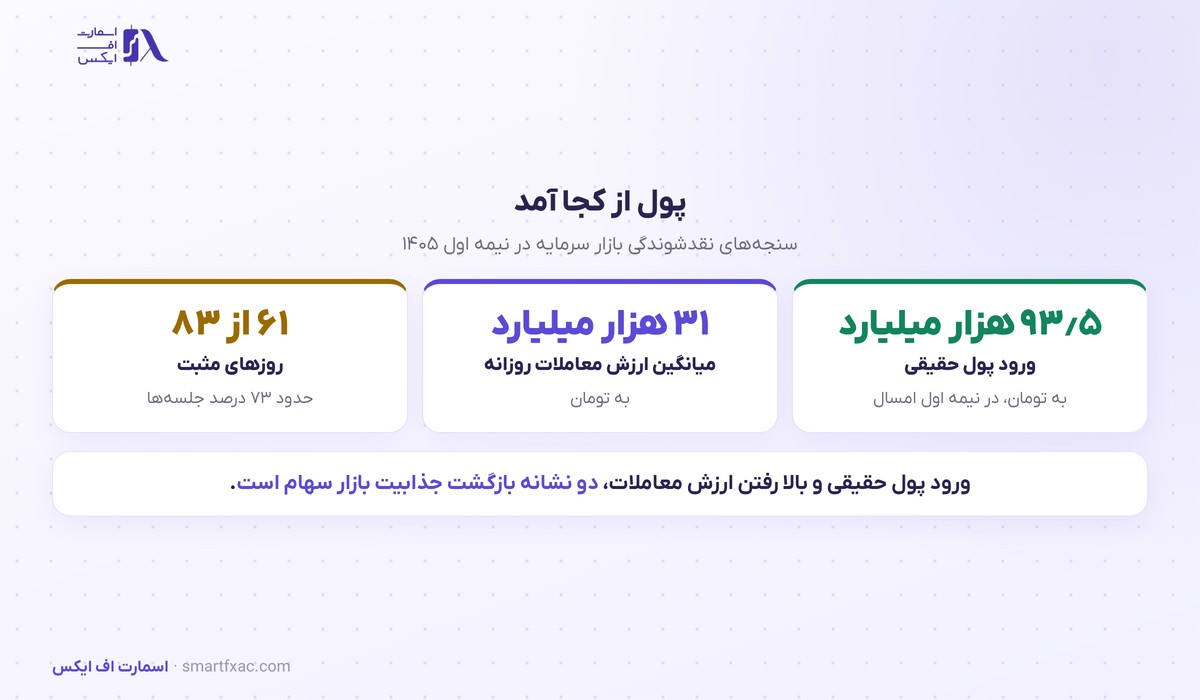
در نیمه اول امسال حدود ۹۳٫۵ هزار میلیارد تومان پول حقیقی وارد سهام شد. منظور از حقیقی، سرمایهگذار شخصی است در برابر حقوقی که شرکتها و صندوقها هستند.
میانگین ارزش معاملات روزانه هم به حدود ۳۱ هزار میلیارد تومان رسید. این عدد سنجه نقدشوندگی است: هرچه بالاتر باشد، خرید و فروش سهم بدون جابهجایی شدید قیمت راحتتر انجام میشود.
داده زندهواکنش بازار به این خبر را بدون ریسک تست کن
شبیهساز ترید با قیمت زنده، بکتست و چالش پراپ.از ۸۳ روز معاملاتی نیمه اول، شاخص در ۶۱ روز مثبت بسته شد که حدود ۷۳ درصد جلسههاست. چنین نسبتی معمولا نشانه روندی پیوسته است و نه چند جهش پراکنده.
چرا بورس جلو افتاد
عامل اول، اثر تورم بر صورت مالی شرکتهاست. وقتی قیمتها در کل اقتصاد بالا میرود، درآمد ریالی شرکتهای تولیدی هم بزرگتر میشود و همین در قیمت سهم بازتاب پیدا میکند.
عامل دوم، نرخ ارز است. بخش بزرگی از شرکتهای بورسی ایران کالای پایه صادر میکنند، پس بالا رفتن نرخ دلار مستقیم روی فروششان اثر میگذارد.
عامل سوم، مقایسه با گزینههای رقیب است. وقتی بازدهی سپرده بانکی از تورم عقب میماند، بخشی از پول به دنبال بازاری میگردد که دستکم قدرت خرید را حفظ کند.
مقایسه با بازارهای جهانی
ارقام بالا همه به تومان است و مقایسه مستقیمشان با بازارهای جهانی گمراهکننده میشود. بازار سهام آمریکا یا قیمت جهانی طلا به دلار سنجیده میشود، پس برای مقایسه باید اثر تغییر نرخ ارز را از رقم تومانی جدا کرد.
یک مثال ساده وضعیت را روشن میکند. اگر بازاری ۹۳ درصد به تومان بازدهی داده و نرخ دلار هم در همان دوره حدود ۵۰ درصد بالا رفته باشد، بازدهی دلاری آن بازار خیلی کمتر از ۹۳ درصد میشود.
به همین دلیل وقتی بازدهی بازارها را کنار هم میگذاریم، باید مشخص کنیم واحد سنجش چیست. قیمت جهانی طلا در صفحه قیمت طلا و شاخص دلار آمریکا در درس شاخص دلار دنبال میشود.
این ارقام را چطور بخوانیم
نکته اول اینکه بازدهی گذشته تضمین آینده نیست. بازدهی بازارها در هر دوره به شرایط همان دوره برمیگردد و تکرار یک رقم دو رقمی در نیمه دوم هیچ الزامی ندارد.
نکته دوم اینکه بازدهی اسمی با بازدهی واقعی فرق دارد. برای فهمیدن اینکه سرمایهگذار واقعا جلو افتاده یا نه، باید نرخ تورم همان دوره را از رقم بازدهی کم کرد.
نکته سوم اینکه میانگین بازار، تجربه همه سرمایهگذارها نیست و همین بزرگترین سوءبرداشت از آمار بازدهی بازارها است. رشد ۹۳ درصدی شاخص یعنی متوسط بازار، در حالی که سبد هر فرد بسته به نمادهایش میتواند خیلی بالاتر یا پایینتر باشد.
نکته چهارم اینکه تعطیلی طولانی ابتدای سال، مقایسه با سالهای قبل را دشوار میکند. رشد ثبتشده در چهار ماه معامله واقعی به دست آمده و نه در شش ماه کامل.
نیمه دوم به چه چیزی وابسته است
سه متغیر بیشترین اثر را خواهند داشت: مسیر نرخ ارز، جریان اخبار سیاسی که همان نرخ ارز را جابهجا میکند، و نرخ سود بانکی که رقیب مستقیم بازار سهام است.
در کنار اینها، ارزش معاملات روزانه بهترین سنجه لحظهای برای سنجیدن ادامه یا توقف روند است. افت پیوسته این عدد معمولا پیش از تغییر جهت شاخص دیده میشود.
اخبار مرتبط با بازارهای داخلی در بخش اقتصاد ایران منتشر میشود و روش سنجیدن ریسک سبد در درس مدیریت ریسک و حد ضرر آمده است.
درس نیمه اول برای سرمایهگذار
مهمترین نکته این دوره، تفاوت میان ورود بهموقع و ماندن در بازار بود. شاخص در ۶۱ روز از ۸۳ روز مثبت بست، یعنی بیشتر بازدهی در جلسههای پراکندهای ساخته شد که پیشبینی روزشان تقریبا ناممکن است.
نکته دوم، نقش تعطیلی بازار است. دورهای که امکان معامله وجود ندارد، ریسک نقدشوندگی را نشان میدهد؛ یعنی حتی وقتی تصمیم فروش گرفتهاید، ممکن است راه اجرایش باز نباشد.
نکته سوم، پرهیز از مقایسه تکبعدی میان بازدهی بازارها است. بازار ارز در شهریور ۲۴ درصد بازدهی داد و همین یک ماه میتواند تصویر کل نیمه سال را در ذهن عوض کند، در حالی که تصمیم درست بر پایه دوره کامل گرفته میشود.
سوالات متداول
۴ سوالبازدهی بازارها را از کجا دنبال کنیم؟
برای دنبال کردن بازدهی بازارها داده رسمی شاخصها روی سایت شرکت بورس اوراق بهادار تهران منتشر میشود.
تفاوت شاخص کل با شاخص هموزن چیست؟
شاخص کل بر اساس ارزش بازار هر شرکت وزن میدهد، پس شرکتهای بزرگ اثر بیشتری دارند. شاخص هموزن به همه نمادها سهم برابر میدهد و تصویر بهتری از وضعیت شرکتهای کوچک نشان میدهد.
منظور از پول حقیقی چیست؟
جمع خالص خرید سرمایهگذاران شخصی در برابر فروش آنهاست. ورود پول حقیقی یعنی سرمایهگذار خرد در مجموع خریدار بوده و حقوقیها در مجموع فروشنده. این سنجه را تحلیلگران برای فهمیدن جهت تقاضای واقعی بازار دنبال میکنند، چون رفتار سرمایهگذار خرد معمولا زودتر از شاخص تغییر میکند.
این ارقام شامل سود نقدی هم میشود؟
شاخص کل سود نقدی تقسیمشده را در محاسبه لحاظ میکند، ولی بازدهی سبد هر سرمایهگذار به زمان خرید و فروش خودش بستگی دارد.
این مطلب گزارشی خبری است و توصیه سرمایهگذاری محسوب نمیشود. منبع دادهها: آمار رسمی بورس تهران و گزارشهای بازار ارز.