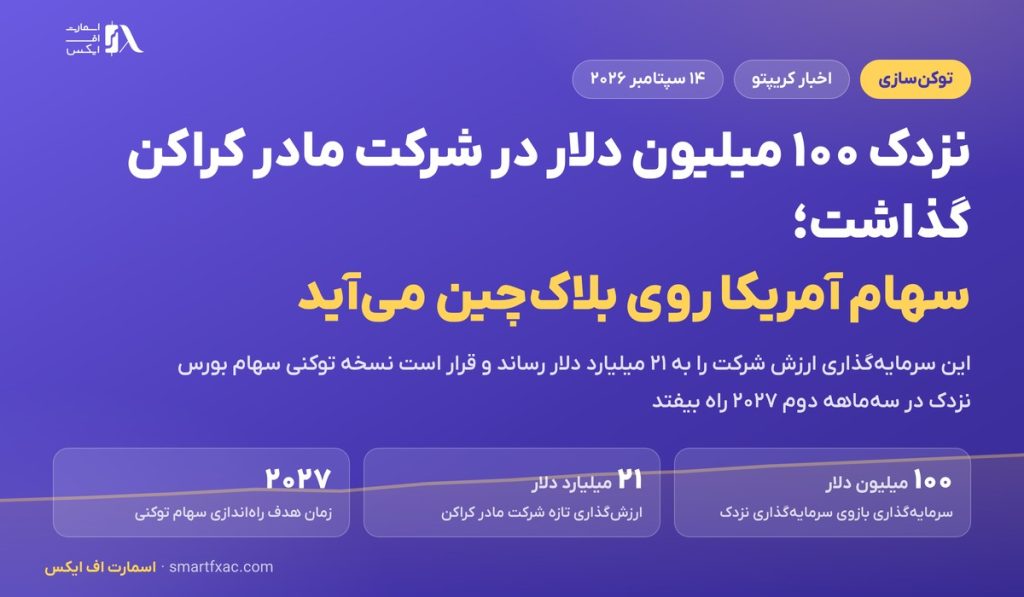
بازوی سرمایهگذاری بورس نزدک ۱۰۰ میلیون دلار در پیوارد (Payward)، شرکت مادر صرافی رمزارز کراکن، سرمایهگذاری کرد تا نسخه توکنی سهام آمریکایی را به بازار بیاورد. این معامله ارزش پیوارد را به ۲۱ میلیارد دلار رساند. موضوع اصلی این خبر یک مفهوم است: توکنسازی. در ادامه با اسمارت اف ایکس میبینیم این کار چیست و چه فرقی با خرید معمولی سهام دارد.
توکنسازی یعنی چه؟
توکنسازی یعنی ساختن یک نماینده دیجیتال از یک دارایی واقعی روی بلاکچین. دارایی پایه میتواند سهم یک شرکت، اوراق خزانه، طلا یا حتی یک ملک باشد. اصل دارایی جای خودش میماند و چیزی که معامله میشود، توکنی است که مالکیت آن را نشان میدهد.
هدف این کار، آوردن ویژگیهای بازار رمزارز به داراییهای سنتی است: معامله شبانهروزی، تسویه در چند دقیقه بهجای چند روز، و امکان خرید بخش کوچکی از یک سهم گران.
یک سهم چطور توکن میشود
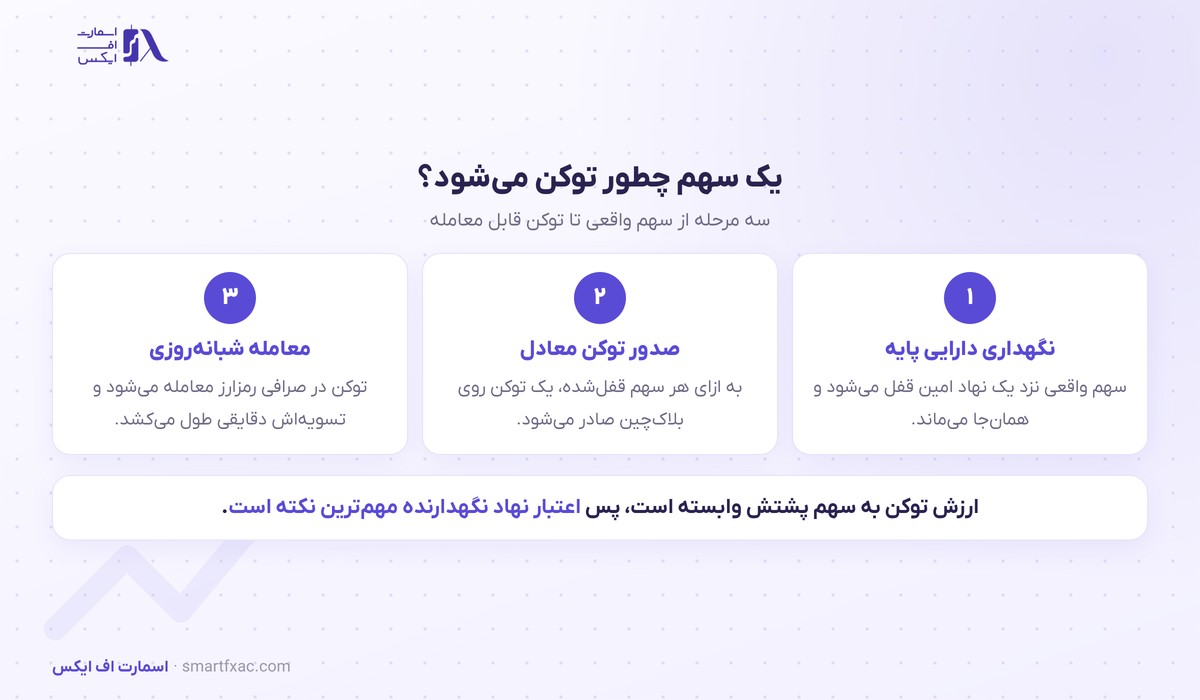
مرحله اول نگهداری دارایی پایه است. سهم واقعی نزد یک نهاد امین (custodian) قفل میشود و همانجا باقی میماند. نهاد امین شرکتی است که دارایی دیگران را به امانت نگه میدارد و مسئول حفاظت از آن است.
مرحله دوم صدور توکن است. به ازای هر سهم قفلشده، یک توکن روی بلاکچین ساخته میشود. تعداد توکنها باید همیشه با تعداد سهمهای نگهداریشده برابر باشد.
داده زندهواکنش بازار به این خبر را بدون ریسک تست کن
شبیهساز ترید با قیمت زنده، بکتست و چالش پراپ.مرحله سوم معامله است. توکن در صرافی رمزارز خرید و فروش میشود و قیمتش باید قیمت سهم اصلی را دنبال کند. همین وابستگی، اعتبار نهاد نگهدارنده را به مهمترین نکته این ساختار تبدیل میکند.
معامله نزدک و کراکن چه تفاوتی دارد
بیشتر سهام توکنی که تا امروز عرضه شدهاند را شرکتهای واسطه ساختهاند و خود شرکت ناشر سهم در جریان نبوده است. طرح نزدک از جنس دیگری است. این توکنها که با نام توکن سهام نزدک شناخته میشوند، با پشتیبانی خود ناشر منتشر میشوند.
به گفته دو طرف، این ساختار حقوق رای سهامدار، چارچوب مقرراتی و حمایتهای بازار سنتی را هم حفظ میکند. زمان هدف برای راهاندازی، سهماهه دوم سال ۲۰۲۷ است. در همین توافق، پیوارد سامانه نظارت بر معاملات نزدک را روی بازارهای خودش پیاده میکند تا دستکاری قیمت را رصد کند.
جهت حرکت کراکن هم روشن است: تبدیل شدن از یک صرافی رمزارز به سکویی که سهام و ابزارهای مشتقه را هم معامله میکند.
این بازار چقدر بزرگ است
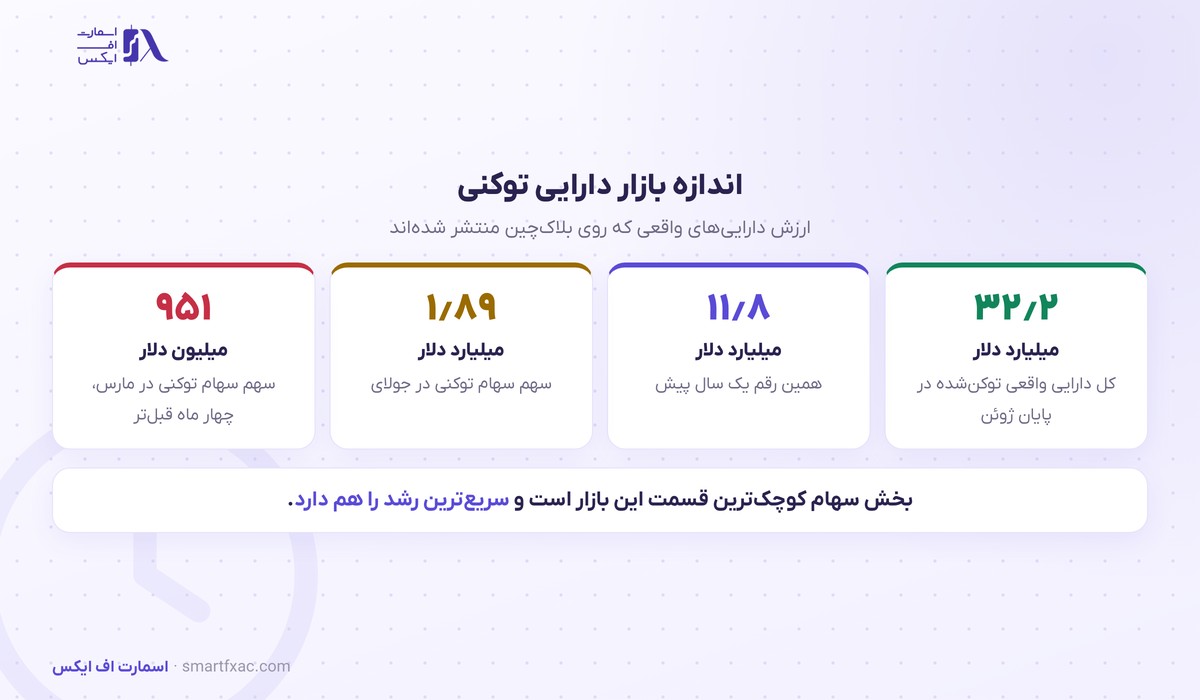
ارزش داراییهای واقعی منتشرشده روی بلاکچین تا پایان ژوئن امسال به ۳۲٫۲ میلیارد دلار رسید، در حالی که یک سال قبلتر حدود ۱۱٫۸ میلیارد دلار بود. شش دسته دارایی از مرز یک میلیارد دلار گذشتهاند: اعتبار خصوصی، کالا، اوراق خزانه آمریکا، اوراق شرکتی، بدهی دولتی غیرآمریکایی و صندوقهای سرمایهگذاری نهادی.
سهم سهام از این بازار هنوز کوچک است. ارزش سهام توکنی از ۹۵۱ میلیون دلار در مارس به ۱٫۸۹ میلیارد دلار در جولای رسید، یعنی در چهار ماه تقریبا دو برابر شد. ورود یک بورس بزرگ به این حوزه میتواند همین رشد را تندتر کند. نمونه دیگری از توکنسازی را در گزارش قانون استیبل کوین دنبال کردهایم.
چرا حالا سراغ این کار رفتهاند
دو تحول این مسیر را باز کرده است. اول اینکه زیرساخت بلاکچین نسبت به چند سال قبل ارزانتر و سریعتر شده و انتقال حجم بالای معامله روی آن شدنی است. پایه فنی این شبکهها در درس آموزش بلاکچین آمده است.
دوم اینکه چارچوب قانونی آمریکا برای دارایی دیجیتال در حال شکل گرفتن است و نهادهای بزرگ مالی با ابهام کمتری وارد میشوند. برای بورسی مثل نزدک، ورود زودهنگام به این حوزه یعنی حفظ سهم بازار در صورتی که معامله سهام بهتدریج به بستر تازه منتقل شود.
سومین انگیزه، تقاضای سرمایهگذار خارج از آمریکاست. خرید مستقیم سهام آمریکایی برای بسیاری از سرمایهگذاران غیرآمریکایی پرهزینه و پردردسر است و نسخه توکنی میتواند این مسیر را سادهتر کند.
ریسکهای این ساختار
ریسک اول به نهاد نگهدارنده برمیگردد. اگر سهم پشت توکن بهدرستی نگهداری یا حسابرسی نشود، توکن چیزی بیشتر از یک وعده نیست. برای همین گزارشهای دورهای ذخایر اهمیت زیادی دارند.
ریسک دوم نقدشوندگی است. بازار سهام توکنی هنوز کوچک است و در ساعتهایی که بورس اصلی بسته است، فاصله قیمت خرید و فروش میتواند باز شود. این حالت را در گزارش نقدشوندگی نازک توضیح دادهایم.
ریسک سوم قانونی است. قواعد ناظر بر توکنسازی در کشورهای مختلف یکسان نیست و در خیلی از موارد هنوز در حال نوشته شدن است. همین موضوع میتواند دسترسی کاربران بعضی کشورها را محدود کند.
ریسک چهارم فنی است. قرارداد هوشمندی که توکن را مدیریت میکند ممکن است اشکال داشته باشد یا شبکه زیربنایی دچار اختلال شود. سازوکار قرارداد هوشمند در درس اتریوم چیست توضیح داده شده است.
سرمایهگذار به چه چیزی نگاه کند
نکته اول در هر طرح توکنسازی، شناسایی طرف صادرکننده توکن است. طرحی که خود ناشر سهم یا یک نهاد مالی تحت نظارت پشتش باشد، با طرحی که یک شرکت واسطه راه انداخته فرق اساسی دارد.
نکته دوم، روشن بودن حقوق دارنده است. پیش از خرید باید معلوم باشد سود نقدی سهم به دارنده توکن میرسد یا نه و حق رای چه وضعیتی دارد.
نکته سوم، سنجیدن هزینه واقعی معامله است. کارمزد صرافی بهعلاوه فاصله قیمت خرید و فروش میتواند مزیت تسویه سریع را خنثی کند، بهخصوص در حجمهای کوچک.
سوالات متداول
۴ سوالخرید سهام توکنی با خرید سهم واقعی یکی است؟
از نظر اقتصادی نزدیک است، چون قیمت توکن به قیمت سهم گره خورده. از نظر حقوقی به ساختار هر طرح بستگی دارد؛ در برخی طرحها دارنده توکن حق رای و سود نقدی میگیرد و در برخی دیگر فقط در معرض تغییر قیمت قرار دارد.
توکنسازی چه سودی برای سرمایهگذار خرد دارد؟
امکان خرید بخش کوچکی از یک سهم گران، دسترسی خارج از ساعت رسمی بورس و تسویه سریعتر، سه مزیت اصلی آن است.
آمار این بازار را کجا دنبال کنیم؟
دادههای عمومی ارزش داراییهای توکنشده در پایگاههایی مانند RWA.xyz منتشر میشود.
آیا توکنسازی فقط برای سهام انجام میشود؟
خیر. بزرگترین بخش این بازار امروز اوراق خزانه و اعتبار خصوصی است و طلا هم یکی از داراییهایی است که نسخه توکنی پرمعاملهای دارد.
این مطلب جنبه آموزشی و خبری دارد و توصیه معاملاتی محسوب نمیشود.