وقتی بانک مرکزی نرخ بهره را بالا میبرد، از کجا بفهمیم این سطح برای اقتصاد سفت است یا هنوز محرک؟ جواب این پرسش با یک معیار داده میشود: نرخ بهره خنثی، یعنی نرخی که اقتصاد را نه گرم میکند و نه سرد. در این درس سطح پیشرفته میبینیم این نرخ چطور تعریف میشود، چرا هیچکس عدد دقیقش را نمیداند، چه نیروهایی آن را جابهجا میکنند و چطور در تحلیل ارز و اوراق و طلا به کار میآید. با اسمارت اف ایکس همراه باشید.
نرخ بهره خنثی چیست؟
نرخ بهره خنثی سطحی از نرخ بهره واقعی است که در آن، اقتصاد با ظرفیت کامل کار میکند و تورم پایدار میماند. اقتصاددانها این مفهوم را با علامت r-star نشان میدهند. در این سطح، سیاست پولی نه به رشد فشار میآورد و نه آن را تحریک میکند.
نکته کلیدی این است که نرخ بهره خنثی یک نرخ واقعی است، یعنی نرخ اسمی منهای انتظار تورم. عددی که بانک مرکزی اعلام میکند نرخ اسمی است و برای مقایسه باید اول تورم انتظاری را از آن کم کرد. تعریف کامل این تفکیک در درس نرخ بهره واقعی آمده است.
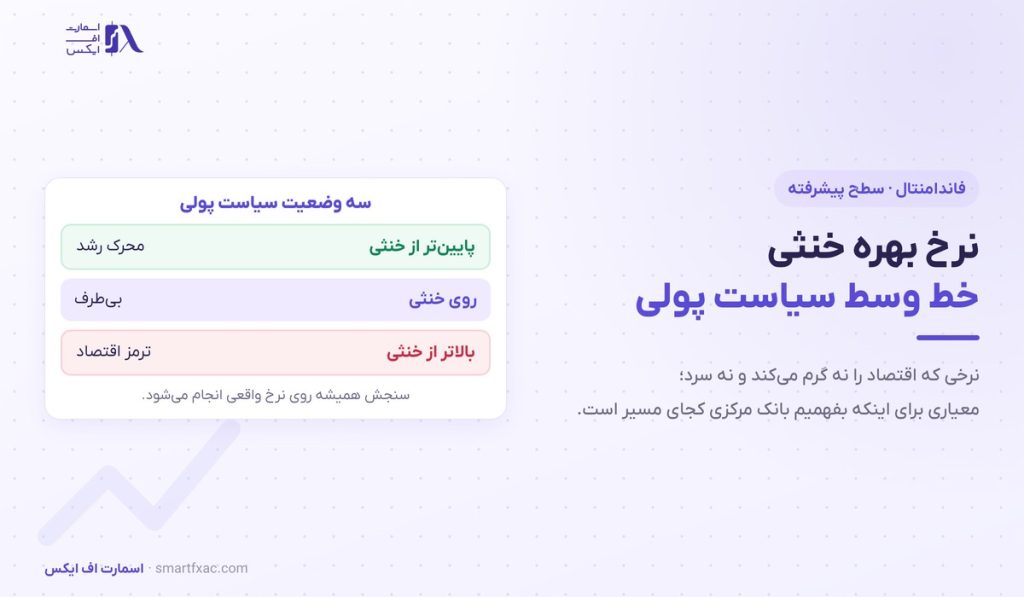
با همین مقایسه، سه وضعیت ممکن میشود: نرخ واقعی پایینتر از خنثی یعنی سیاست محرک، بالاتر از آن یعنی سیاست انقباضی و برابر با آن یعنی بیطرف.
نرخ خنثی از کدام دو عدد ساخته میشود؟
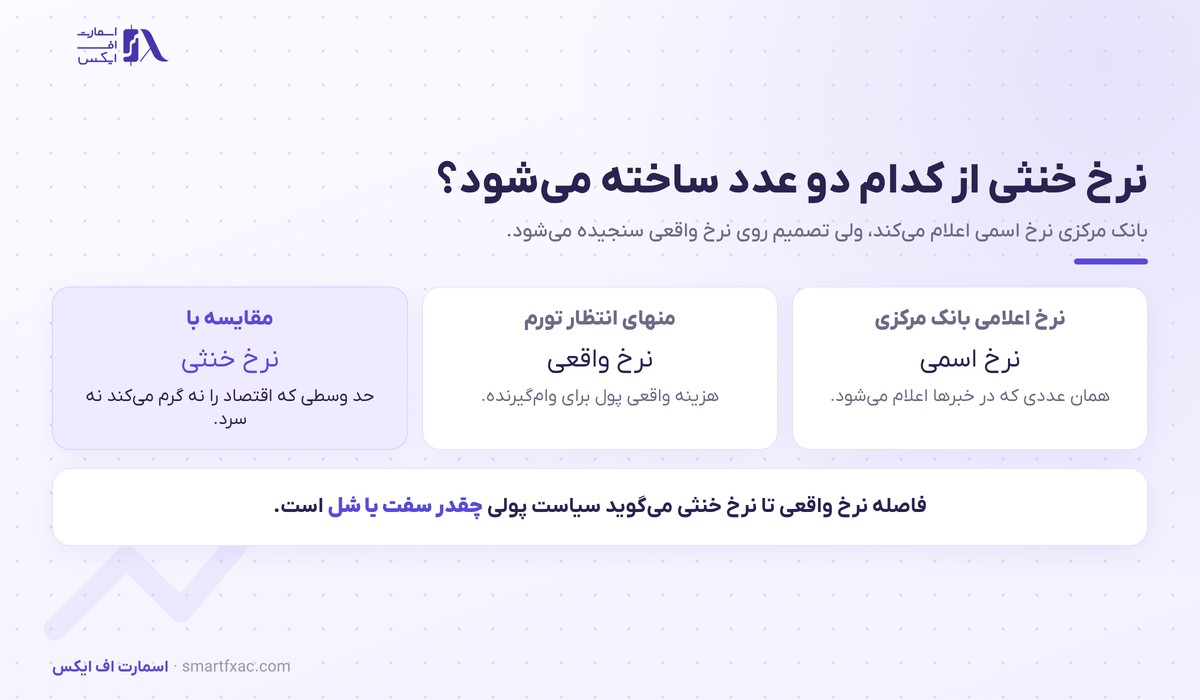
فرض کنید بانک مرکزی نرخ بهره را روی پنج درصد گذاشته و انتظار تورم سه درصد است. نرخ واقعی دو درصد میشود. اگر تخمین نرخ بهره خنثی در آن اقتصاد حدود یک درصد باشد، سیاست پولی یک درصد سفتتر از حالت بیطرف است و ترمز اقتصاد را گرفته است.
حالا همان نرخ پنج درصد را در شرایطی تصور کنید که انتظار تورم به شش درصد رسیده باشد. نرخ واقعی منفی یک درصد میشود و همان عدد اسمی، به یک سیاست محرک تبدیل میشود. به همین دلیل بازار به هر تغییر در انتظار تورم واکنش نشان میدهد؛ روند این انتظارها در درس تورم بررسی شده است.
این معیار توضیح میدهد چرا دو کشور با نرخ اسمی یکسان میتوانند سیاست پولی کاملا متفاوتی داشته باشند. ابزارهای بانک مرکزی برای رسیدن به این سطح در درس بانک مرکزی توضیح داده شده است.
چرا عدد دقیق نرخ بهره خنثی معلوم نیست؟
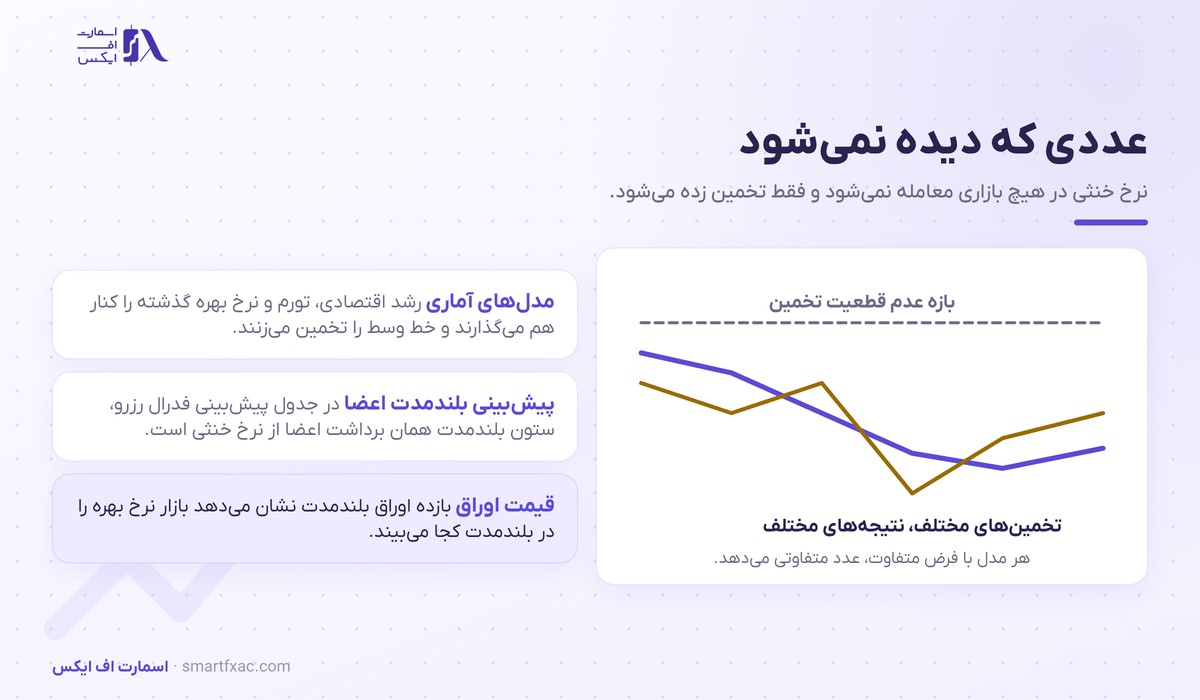
این نرخ در هیچ بازاری معامله نمیشود و روی هیچ تابلویی نوشته نیست. تنها راه، تخمین زدن آن از روی رفتار گذشته اقتصاد است و هر مدل با فرضهای متفاوت، عدد متفاوتی میدهد. بانک مرکزی نیویورک تخمینهای خود از این نرخ را در صفحه برآورد نرخ بهره خنثی منتشر میکند.
راه دوم، خواندن پیشبینی خود سیاستگذاران است. در جدول پیشبینی اقتصادی فدرال رزرو، ستون بلندمدت نشان میدهد هر عضو نرخ بهره را در بلندمدت کجا میبیند و همین برداشت آنها از نرخ خنثی است. زمان انتشار این جدول را در صفحه نشست فدرال رزرو ببینید.
راه سوم، خواندن قیمت اوراق است. بازده اوراق بلندمدت دولتی نشان میدهد بازار نرخ بهره را در افق چند ساله کجا میبیند. شکل این منحنی و پیام هر حالتش در درس منحنی بازده آمده است.
نتیجه عملی این عدم قطعیت مهم است: تخمینهای مختلف میتوانند یک درصد یا بیشتر با هم اختلاف داشته باشند و هر چند وقت یک بار بازنگری شوند. پس نرخ بهره خنثی یک قطبنما است و نقشه دقیق نیست.
چه نیروهایی نرخ بهره خنثی را جابهجا میکنند؟
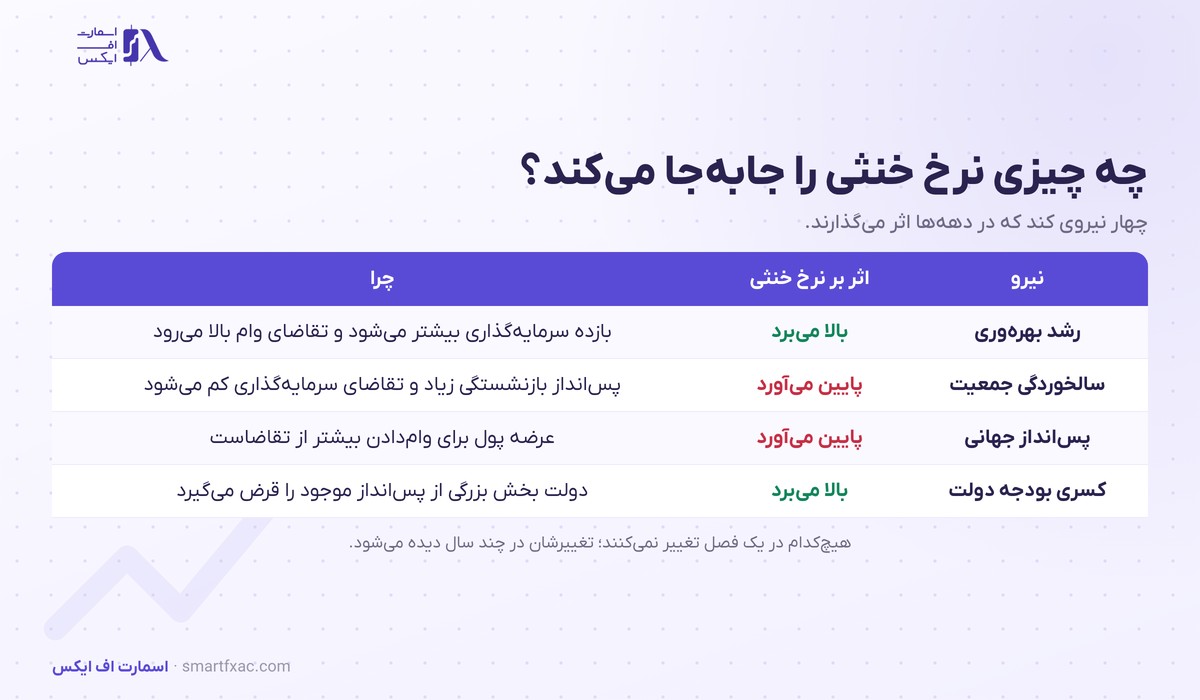
رشد بهرهوری. وقتی سرمایهگذاری روی فناوری بازده بالاتری میدهد، شرکتها حاضرند با نرخ بالاتر وام بگیرند. تقاضای سرمایه بالا میرود و نرخ خنثی با آن بالا میرود.
سالخوردگی جمعیت. جامعهای که به سن بازنشستگی نزدیک میشود بیشتر پسانداز میکند و کمتر وام میگیرد. عرضه پسانداز بیشتر از تقاضای سرمایهگذاری میشود و نرخ خنثی پایین میآید.
پسانداز جهانی. جریان پسانداز کشورهای دارای مازاد تجاری به سمت بازارهای بزرگ، همان اثر را در مقیاس جهانی میگذارد و نرخهای بلندمدت را پایین نگه میدارد.
کسری بودجه دولت. دولتی که مرتب اوراق منتشر میکند، بخش بزرگی از پسانداز موجود را جذب میکند و نرخ خنثی را بالا میبرد. این چهار نیرو در یک فصل تغییر نمیکنند و اثرشان در چند سال دیده میشود، درست بر خلاف دادههای ماهانهای که در چرخه اقتصادی دنبال میشوند.
کاربرد نرخ بهره خنثی در تحلیل بازار
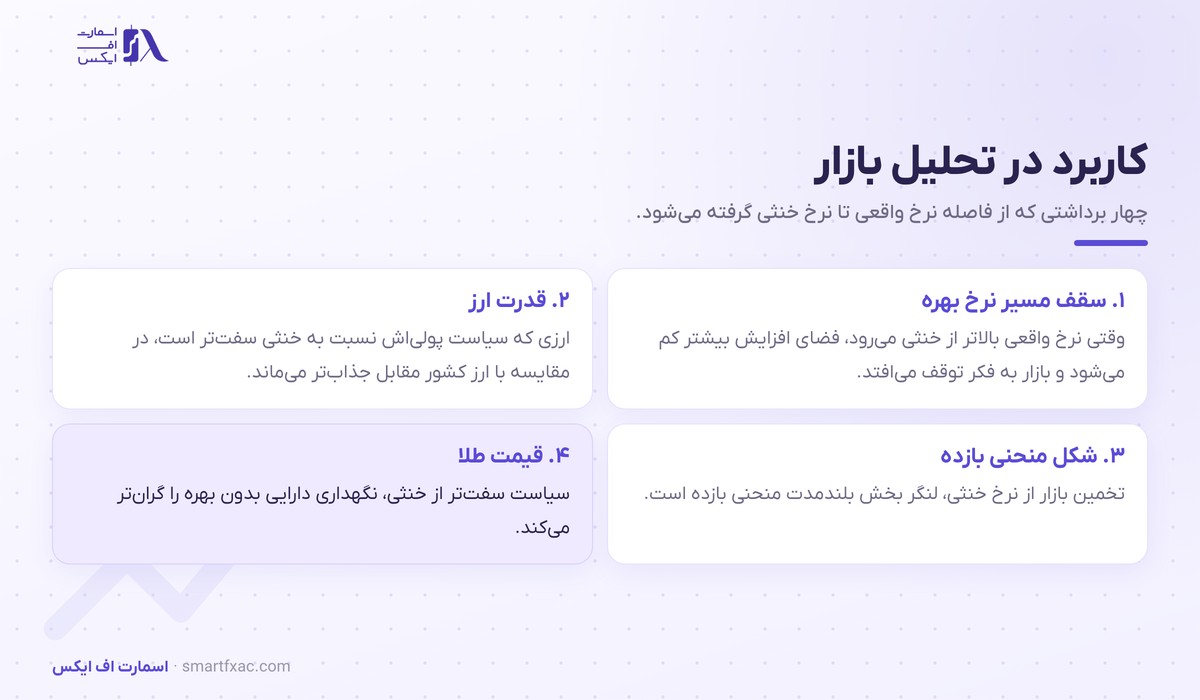
سقف مسیر نرخ بهره. وقتی نرخ واقعی بهروشنی بالاتر از خنثی میرود، بازار حساب میکند که فضای افزایش بیشتر کم شده است. همین انتظار، قیمتگذاری اوراق و ارز را جابهجا میکند، حتی پیش از آنکه بانک مرکزی چیزی بگوید.
قدرت ارز. در بازار ارز همه چیز نسبی است. ارز کشوری که سیاست پولیاش نسبت به نرخ خنثی خودش سفتتر است، در برابر ارز کشوری با سیاست شلتر جذابتر میماند. منطق کامل این رابطه در درس نرخ بهره در فارکس و اثرش بر سبد دلار در شاخص دلار آمده است.
شکل منحنی بازده. بخش بلندمدت منحنی به تخمین بازار از نرخ خنثی لنگر میخورد. بالا رفتن این تخمین، بازده بلندمدت را بالا میبرد حتی اگر نرخ کوتاهمدت ثابت بماند.
قیمت طلا. طلا بهرهای پرداخت نمیکند، پس سیاست سفتتر از خنثی نگهداری آن را گرانتر میکند. در جهت مخالف، دورههایی که نرخ واقعی زیر خنثی میماند برای فلزهای گرانبها مساعد است. برنامه خرید اوراق هم همین اثر را تشدید میکند که در درس تسهیل کمی بررسی شده است.
نرخ خنثی و تصمیم بانک مرکزی در عمل
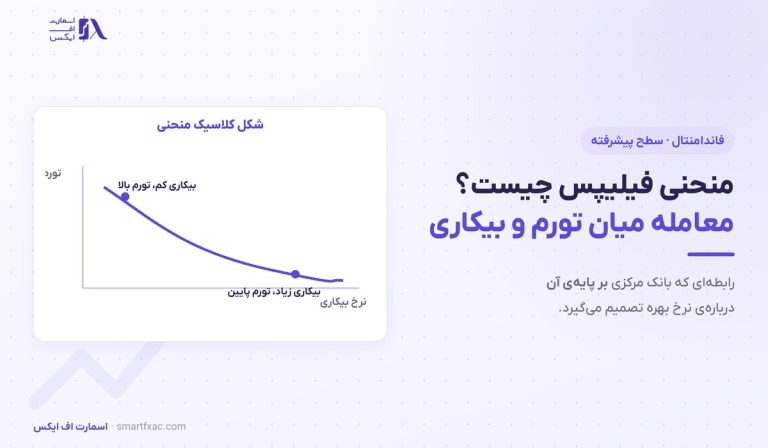
بانک مرکزی در دوره تورم بالا نرخ را بالاتر از خنثی میبرد تا تقاضا را مهار کند. وقتی تورم به هدف نزدیک شد، تلاش میکند نرخ را به سمت خنثی برگرداند؛ به این کار عادیسازی سیاست پولی میگویند. رابطه میان مهار تورم و هزینهاش برای اشتغال در درس منحنی فیلیپس توضیح داده شده است.
در جهت مخالف، اگر اقتصاد وارد رکود اقتصادی شود، نرخ به زیر خنثی میرود تا وامگرفتن ارزان شود. مشکل جایی پیش میآید که نرخ خنثی خودش پایین باشد؛ در آن حالت فاصله تا صفر کم است و بانک مرکزی برای محرک بودن ابزار کمتری در اختیار دارد.
برای معاملهگر، جمله کلیدی در بیانیهها همین است: هر بار که سیاستگذار درباره فاصله نرخ فعلی تا سطح خنثی حرف میزند، در واقع دارد مسیر ماههای آینده را علامت میدهد.
شش اشتباه رایج درباره نرخ بهره خنثی
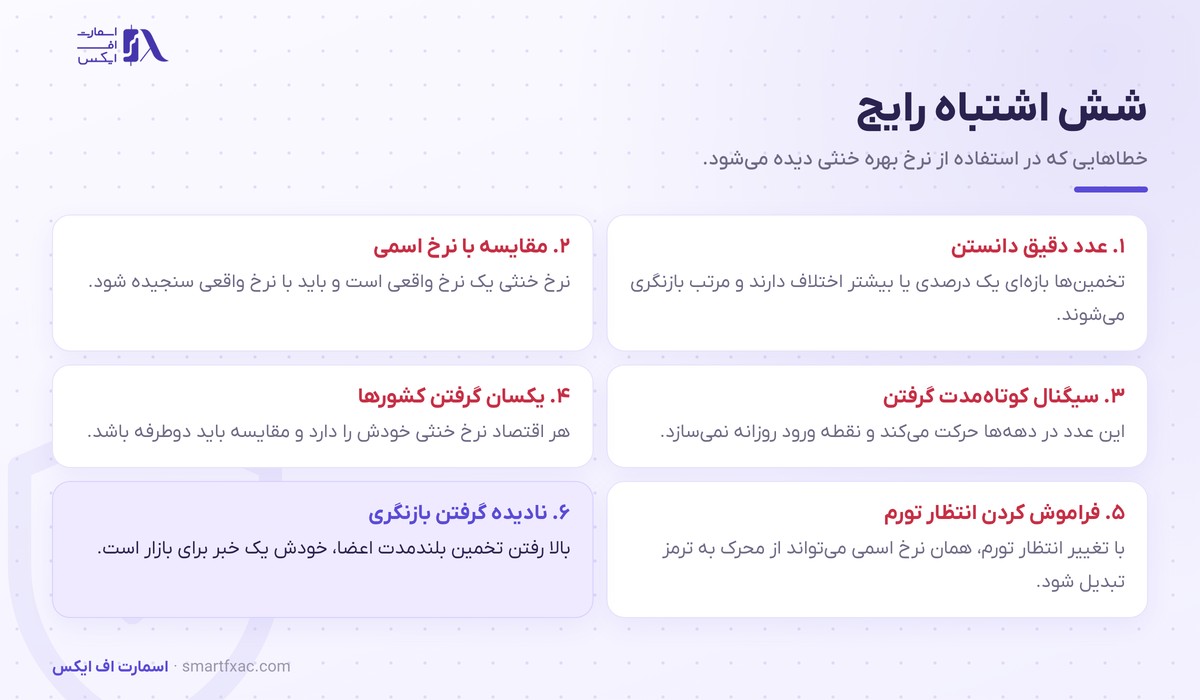
عدد دقیق دانستن. این نرخ یک بازه است. بستن تحلیل به یک عدد مشخص، دقتی میسازد که در داده وجود ندارد.
مقایسه با نرخ اسمی. سنجش باید روی نرخ واقعی انجام شود. مقایسه مستقیم نرخ اعلامی با نرخ خنثی، نتیجه را در دورههای تورمی کاملا وارونه میکند.
سیگنال کوتاهمدت گرفتن. نرخ بهره خنثی در دههها حرکت میکند و برای نقطه ورود روزانه ساخته نشده است. کارش تعیین جهت غالب در افق چند ماهه است.
یکسان گرفتن کشورها. هر اقتصاد بسته به جمعیت، بهرهوری و بدهیاش نرخ خنثی خودش را دارد. در تحلیل جفت ارز باید فاصله هر دو کشور تا نرخ خنثی خودشان سنجیده شود.
فراموش کردن انتظار تورم. با تغییر انتظارها، همان نرخ اسمی میتواند از ترمز به محرک تبدیل شود بدون اینکه بانک مرکزی کاری کرده باشد.
نادیده گرفتن بازنگری تخمین. بالا رفتن پیشبینی بلندمدت اعضای بانک مرکزی، خودش یک خبر بازار است و میتواند بازده اوراق و ارز را جابهجا کند.
اسمارت اف ایکس؛ مرجع مقایسه و انتخاب بهترین خدمات مالی
اسمارت اف ایکس همراه هوشمند شما در مسیر معاملهگری است؛ ما ابزار، دانش و تحلیلهای پیشرفته را در اختیار شما میگذاریم تا با اطمینان و هوشمندی، تصمیمات سرمایهگذاری بهتر و بهروزتری بگیرید.
برخی از مزایای همکاری با اسمارت اف ایکس شامل موارد زیر است:
- بررسی بیطرفانه: بروکرها و بسترهای معاملاتی را بر اساس واقعیتها و بدون جانبداری بررسی میکنیم تا انتخاب آگاهانهای داشته باشید.
- رشد سواد مالی: محتوای آموزشی و تحلیلی جامع تهیه میکنیم تا مهارتهای لازم برای فعالیت موفق در بازارهای مالی را کسب کنید.
- تهیه مقالات جدید: با تمرکز بر دانش روز، مقالات آموزشی و تحلیلی بهروز منتشر میکنیم.
- پایبندی به اصل شفافیت: نظرات و بازخوردهای کاربران را بدون حذف یا ویرایش منتشر میکنیم.
💬 اگر سوالی دارید یا نیاز به راهنمایی دارید، میتوانید از راههای ارتباطی زیر با ما در تماس باشید:
- تلگرام پشتیبانی: smartfxsupport
- ایمیل پشتیبانی: support@smartfxac.com
جمعبندی
نرخ بهره خنثی سطحی از نرخ واقعی است که اقتصاد را نه گرم میکند و نه سرد، و فاصله نرخ واقعی تا آن میگوید سیاست پولی چقدر سفت یا شل است. این عدد دیده نمیشود و فقط تخمین زده میشود، پس باید آن را یک بازه دانست. بهرهوری، جمعیت، پسانداز جهانی و کسری بودجه در طول سالها جابهجایش میکنند و کاربردش در تحلیل، تعیین سقف مسیر نرخ بهره، سنجش قدرت نسبی ارزها، خواندن منحنی بازده و قضاوت درباره طلاست.
سوالات متداول درباره نرخ بهره خنثی
۶ سوالنرخ بهره خنثی چه فرقی با نرخ بهره واقعی دارد؟
نرخ بهره واقعی وضعیت امروز است و از روی نرخ اسمی و انتظار تورم حساب میشود. نرخ خنثی معیاری است که آن عدد را با آن میسنجیم.
عدد نرخ خنثی آمریکا چقدر است؟
تخمینها معمولا میان نیم تا دو درصد نوسان میکنند و هر چند وقت بازنگری میشوند. بهجای یک عدد، جهت تغییر تخمینها را دنبال کنید.
چرا نرخ خنثی در دهههای اخیر پایین آمد؟
سالخوردگی جمعیت، رشد پسانداز جهانی و کند شدن رشد بهرهوری، سه دلیل اصلیاند که اقتصاددانها بیشتر به آنها اشاره میکنند.
این عدد به درد معامله روزانه میخورد؟
برای ورود روزانه خیر. کارش تعیین جهت غالب یک ارز در افق چند ماهه و قضاوت درباره سقف مسیر نرخ بهره است.
از کجا بفهمم سیاست پولی سفت است؟
نرخ اسمی را منهای انتظار تورم کنید و نتیجه را با تخمین نرخ خنثی همان کشور مقایسه کنید. بالاتر بودن یعنی سیاست انقباضی.
آیا هر کشوری نرخ خنثی متفاوتی دارد؟
بله. ساختار جمعیت، بهرهوری، بدهی دولت و جریان سرمایه در هر اقتصاد فرق دارد و همین، سطح خنثی را متفاوت میکند.