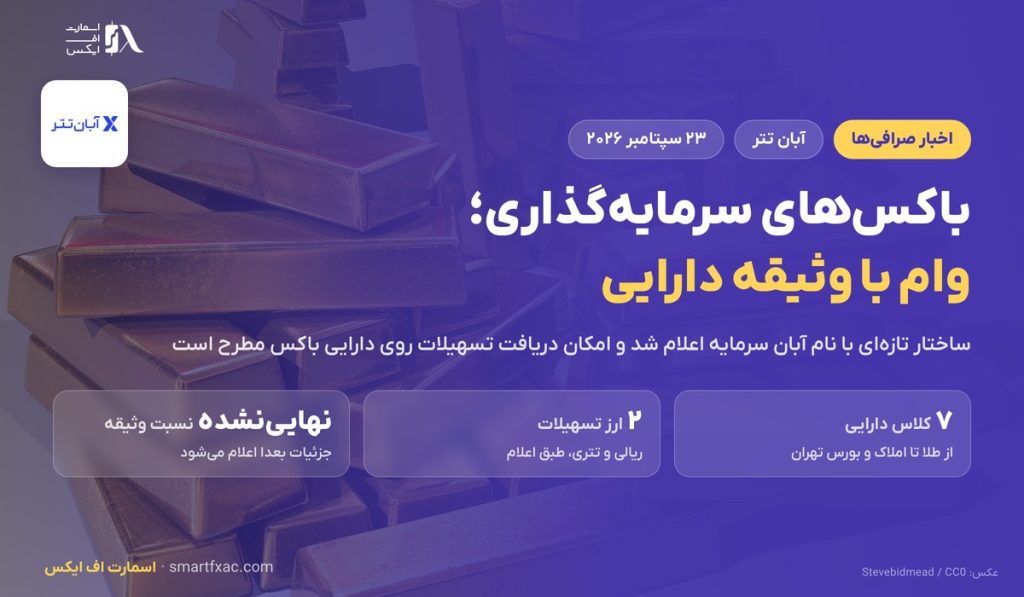
صرافی آبان تتر در یک نشست خبری از ساختاری با نام «آبان سرمایه» و محصولی به نام «باکسهای سرمایهگذاری» خبر داد. در همین نشست، امکان وام با وثیقه داراییهای داخل باکس هم مطرح شد.
چه چیزی اعلام شد
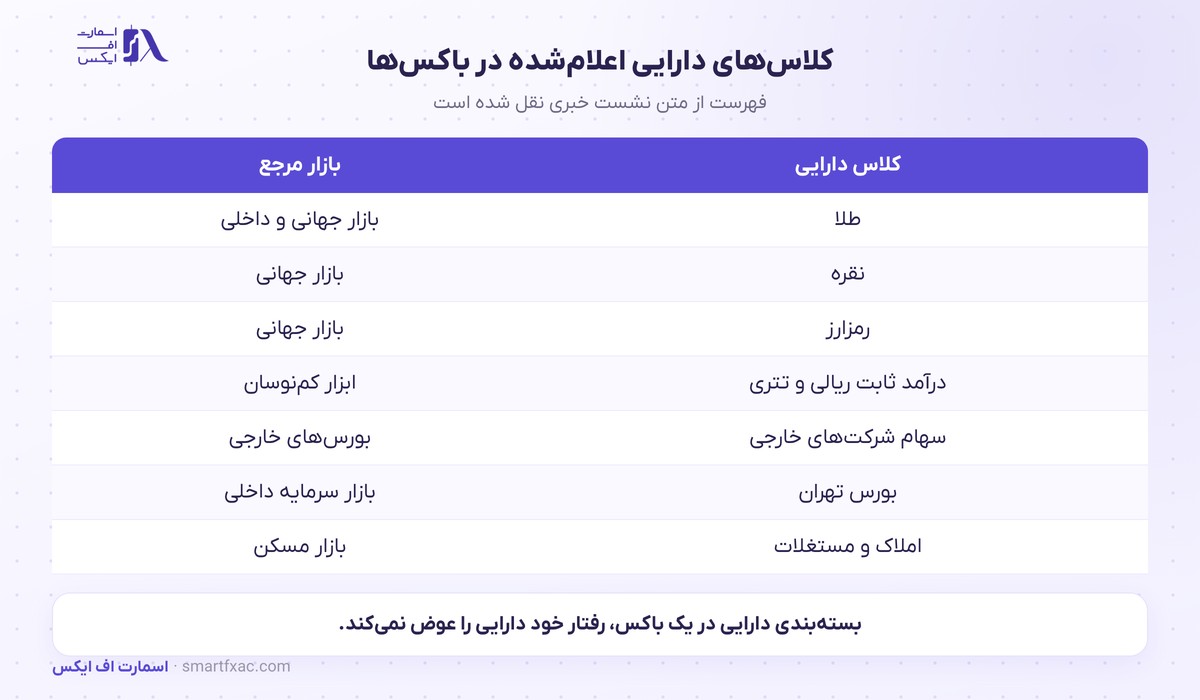
طبق اعلام این مجموعه، فعالیتهای سرمایهگذاری از بخش صرافی رمزارز جدا میشود و زیر مجموعهای با نام آبان سرمایه ادامه پیدا میکند. باکسهای فعلی هفت کلاس دارایی را پوشش میدهند: طلا، نقره، رمزارز، درآمد ثابت ریالی و تتری، سهام شرکتهای خارجی، بورس تهران و املاک و مستغلات.
موضوع دوم نشست، امکان استفاده از دارایی برخی باکسها بهعنوان مبنای دریافت تسهیلات ریالی یا تتری و اعتبار خرید کالا بود. طبق همان اعلام، جزئیات مربوط به ارزشگذاری دارایی، نسبت وثیقه و شرایط استفاده پس از نهایی شدن منتشر میشود. توسعه محصول در حوزه انرژی هم در دست بررسی اعلام شده است.
نسبت این خبر با سرویس باکس پیشین
سرویس باکس پیشتر در مرداد امسال معرفی شده بود و پنج کلاس دارایی داشت. آنچه در این نشست تازه است، سه چیز است: جدا شدن ساختار سرمایهگذاری از بخش صرافی، افزوده شدن بورس تهران و املاک به فهرست، و مطرح شدن وام با وثیقه روی همان داراییها. شرح کلاسهای دارایی نسخه نخست در خبر رونمایی سرویس باکس آمده است.
وام با وثیقه دارایی چطور کار میکند
در این مدل، کاربر دارایی خود را نمیفروشد و آن را بهعنوان تضمین بازپرداخت در اختیار پلتفرم میگذارد و در برابر آن مبلغی وام میگیرد. مقدار وام همیشه کمتر از ارزش دارایی است و این فاصله را نسبت وثیقه تعیین میکند.
منطق این فاصله ساده است: اگر قیمت دارایی افت کند، ارزش تضمین کم میشود و بدهی سر جای خودش میماند. به همین دلیل هر سامانه وام با وثیقه یک آستانه دارد که با عبور از آن، کاربر باید وثیقه بیشتری بگذارد یا بخشی از بدهی را تسویه کند.
داده زندهواکنش بازار به این خبر را بدون ریسک تست کن
شبیهساز ترید با قیمت زنده، بکتست و چالش پراپ.چهار عددی که سرنوشت این نوع وام را تعیین میکند
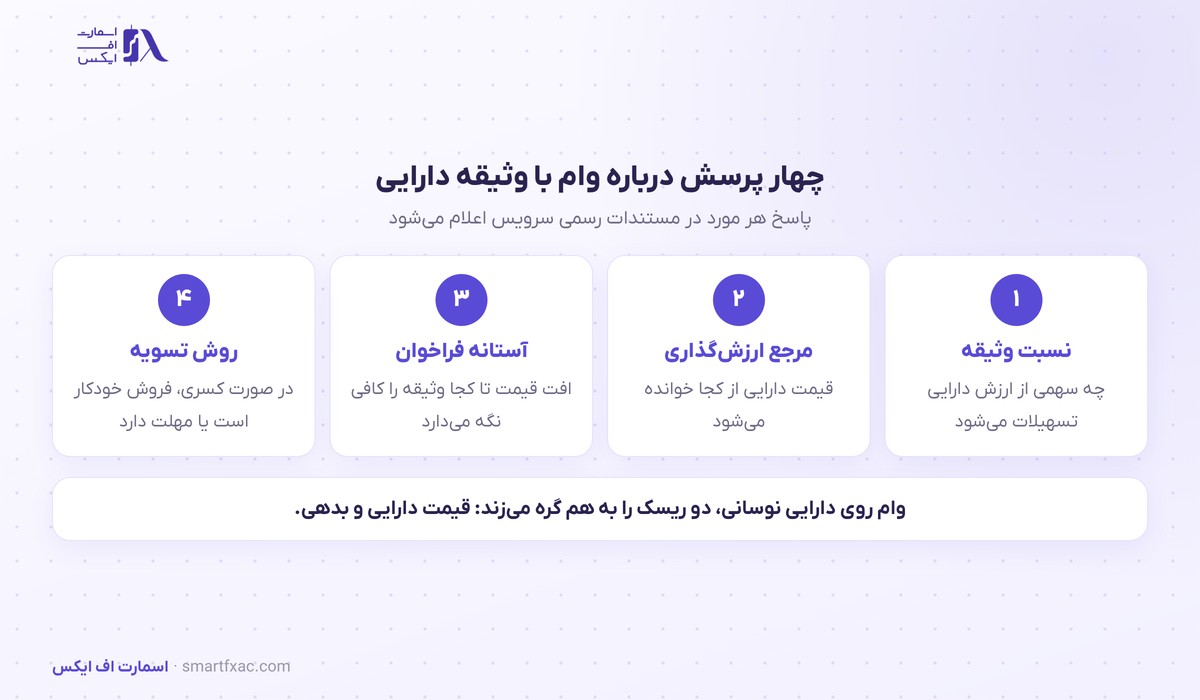
نخست نسبت وثیقه، یعنی چه سهمی از ارزش دارایی به وام تبدیل میشود. دوم مرجع ارزشگذاری، یعنی قیمت دارایی از چه منبعی و با چه فاصله زمانی خوانده میشود. سوم آستانه فراخوان، یعنی افت قیمت تا کجا وثیقه را کافی نگه میدارد. چهارم روش تسویه در حالت کسری، یعنی فروش خودکار انجام میشود یا مهلتی برای واکنش کاربر هست.
ساز و کار فروش خودکار وثیقه در بازار رمزارز با نام لیکوئید شدن شناخته میشود و محاسبه قیمت آن در آموزش لیکوئید شدن شرح داده شده است. منطق پایه یکسان است، حتی وقتی دارایی وثیقه طلا یا واحد صندوق باشد.
دارایی نوسانی در نقش وثیقه
وقتی دارایی وثیقه خودش نوسان دارد، دو متغیر به هم گره میخورند: قیمت دارایی و اندازه بدهی. در دورهای که قیمت بالا میرود، فاصله از آستانه بیشتر میشود و در دوره افت، همین فاصله سریع بسته میشود.
این ویژگی ساختاری هر وام با وثیقه است و به پلتفرم خاصی مربوط نمیشود. آنچه از پلتفرمی به پلتفرم دیگر فرق میکند، اندازه فاصله ایمنی و شفافیت قاعدههاست. در سمت کاربر هم آنچه اهمیت دارد، نسبت مبلغ وام به ارزش دارایی است؛ هرچه این نسبت به سقف مجاز نزدیکتر باشد، افت کوچکتری برای رسیدن به آستانه کافی است.
اعتبار خرید کالا در کنار تسهیلات نقدی
در اعلام این مجموعه، در کنار تسهیلات ریالی و تتری، اعتبار خرید کالا هم نام برده شده است. تفاوت این دو در جایی است که پول خرج میشود: در حالت نخست مبلغ به حساب کاربر میآید و در حالت دوم، سقف اعتباری برای خرید از فروشندگان طرف قرارداد باز میشود.
از نگاه ساختار، هر دو یک چیزند: بدهی که پشتش دارایی کاربر ایستاده است. پس همان چهار عدد وام با وثیقه در هر دو حالت تعیینکنندهاند و تفاوت در مسیر مصرف است. نکتهای که در مقایسه اهمیت دارد، نرخ و کارمزد هر مسیر است: اعتبار خرید کالا گاهی با تخفیف فروشنده همراه میشود و نرخ مؤثر آن با تسهیلات نقدی یکی نیست.
باکس چنددارایی و ریسک تمرکز
جمع شدن طلا و سهام و رمزارز در یک محیط، ثبتنام و جابهجایی پول میان چند پلتفرم را حذف میکند. در سمت دیگر، همین تمرکز یعنی هر اختلال در یک پلتفرم همزمان روی همه داراییها اثر میگذارد.
این یک متغیر در ارزیابی است. هرچه سهم بزرگتری از سبد در یک جا جمع شود، سنجههای مربوط به خود پلتفرم وزن بیشتری پیدا میکنند: سابقه پرداخت برداشتها، شفافیت اطلاعرسانی و رفتار در دورههای فشار. تفاوت سپردن دارایی به یک نهاد متمرکز با نگهداری شخصی در آموزش صرافی متمرکز و غیرمتمرکز بررسی شده است.
جایگاه این حرکت در بازار داخلی
چند پلتفرم داخلی در ماههای اخیر از حوزه اصلی خود بیرون آمدهاند و سرویس چنددارایی یا اعتبار روی دارایی عرضه کردهاند. پلتفرمهای طلای آنلاین در بخش طلای آنلاین و تحولات بازار رمزارز در بخش اخبار ارز دیجیتال دنبال میشوند.
در مورد این اعلام، بخش قابل سنجش هنوز منتشر نشده است. تا وقتی نسبت وثیقه، مرجع قیمت و روش تسویه اعلام نشود، ارزیابی عددی این سرویس ممکن نیست.
سوالات متداول
۵ سوالوام با وثیقه دارایی یعنی چه؟
دریافت مبلغی وام در برابر قرار دادن دارایی بهعنوان تضمین، بدون فروش خود دارایی. مبلغ وام همیشه کمتر از ارزش دارایی است.
کدام داراییها مبنای این تسهیلات اعلام شدهاند؟
طبق اعلام، برخی باکسها. فهرست دقیق و نسبت هر کلاس دارایی پس از نهایی شدن جزئیات منتشر میشود.
اگر قیمت دارایی وثیقه افت کند چه میشود؟
در هر سامانه وام با وثیقه، عبور از آستانه مشخص یعنی نیاز به افزودن وثیقه یا تسویه بخشی از بدهی. روش دقیق آن را قواعد همان سرویس تعیین میکند.
باکسهای سرمایهگذاری چه کلاسهایی را پوشش میدهند؟
طلا، نقره، رمزارز، درآمد ثابت ریالی و تتری، سهام شرکتهای خارجی، بورس تهران و املاک و مستغلات.
تفاوت این باکس با صندوق سرمایهگذاری چیست؟
در ساختار حقوقی و نظارتی. صندوق نهادی ثبتشده با مدیر و متولی مستقل است و باکس، محصول همان پلتفرم که دارایی معمولا نزد خودش میماند.
منبع: گزارش نشست خبری این مجموعه، ۲۳ سپتامبر ۲۰۲۶. جزئیات سرویس در سایت آبان تتر منتشر میشود.