فرض کنید یک بانک بزرگ اروپایی ۱۰۰ میلیون یورو پول اضافه نزد بانک مرکزی دارد و آخر سال به جای گرفتن سود، ۵۰۰ هزار یورو از آن کم شده است. این اتفاق بین سالهای ۲۰۱۴ تا ۲۰۲۲ برای بانکهای منطقه یورو یک روال عادی بود و نامش نرخ بهره منفی است. در این درس سطح پیشرفته میبینید نرخ بهره منفی چیست، بانک مرکزی آن را چطور و با چه هدفی اجرا میکند، پنج اقتصاد پیشرفته چه تجربهای از آن داشتند و این سیاست چه اثری روی بانکها، اوراق قرضه، نرخ ارز و طلا گذاشت. با اسمارت اف ایکس همراه باشید.
نرخ بهره منفی چیست؟
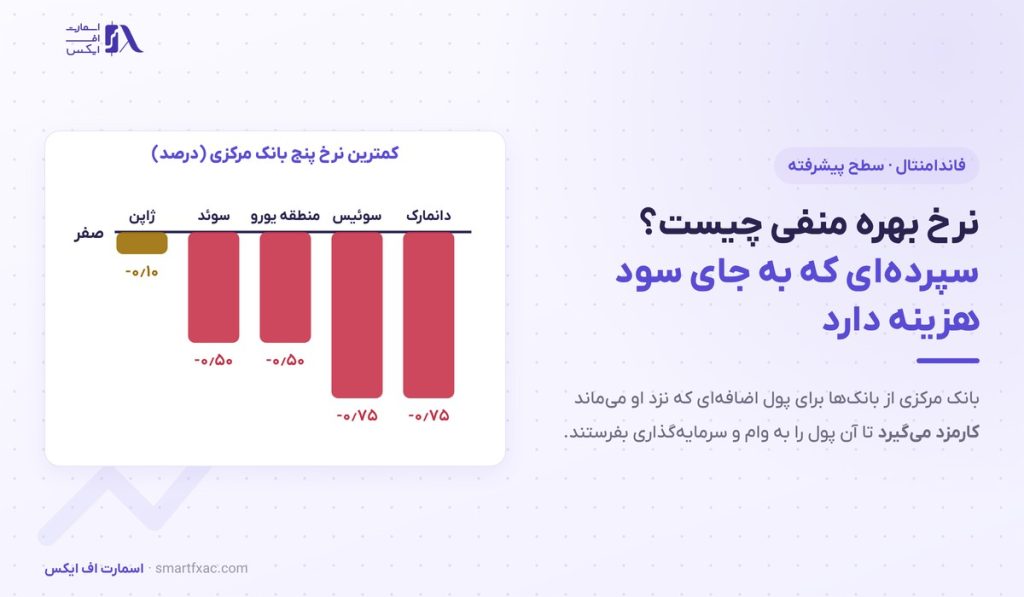
نرخ بهره منفی وضعیتی است که بانک مرکزی نرخ سیاستی خود را زیر صفر میبرد. نرخ سیاستی همان نرخی است که بانک مرکزی با آن هزینه پول را در اقتصاد تنظیم میکند. وقتی این نرخ منفی شود، بانکهای تجاری برای پولی که بیش از حد لازم نزد بانک مرکزی نگه میدارند، به جای سود گرفتن، کارمزد میپردازند.
در حالت عادی نرخ بهره پاداش صبر کردن است: پول را سپرده میگذارید و سود میگیرید. در نرخ بهره منفی این رابطه برعکس میشود و نگه داشتن سپرده هزینه دارد، تا پول راکد به سمت وام و سرمایهگذاری حرکت کند.
اقتصاددانان تا پیش از ۲۰۱۲ صفر را کف طبیعی نرخ بهره میدانستند، چون اگر بانک از مردم کارمزد بگیرد، مردم پولشان را نقد میکنند. تجربه اروپا و ژاپن نشان داد این کف کمی پایینتر از صفر است و بانک مرکزی میتواند تا حدود منفی ۰٫۷۵ درصد پیش برود.
نرخ بهره منفی هزینه نگه داشتن پول را بالا میبرد تا بانکها و سرمایهگذاران پول را به اقتصاد بفرستند.
چرا بانک مرکزی نرخ بهره را زیر صفر میبرد؟
بانک مرکزی معمولاً وقتی سراغ نرخ بهره منفی میرود که ابزارهای عادی تمام شدهاند. نرخ بهره به صفر رسیده، اقتصاد هنوز ضعیف است و تورم زیر هدف مانده. در این شرایط سه هدف اصلی پشت این تصمیم دیده میشود:
- مقابله با کاهش قیمتها. وقتی قیمتها پشت سر هم پایین میآیند، مردم خرید را عقب میاندازند. این خطر را در درس دفلاسیون با نمونههای تاریخی آوردهایم.
- ارزان کردن وام. وقتی نرخ پایه زیر صفر است، نرخ وام مسکن و وام شرکتها هم پایین میآید و تقاضا برای وام بیشتر میشود.
- ضعیف کردن ارز. اقتصادهای کوچک و صادراتمحور مثل سوئیس و دانمارک با نرخ منفی جلوی ورود سرمایه خارجی و گران شدن پول ملی را گرفتند.
این سیاست بیشتر وقتها همراه ابزار دیگری به نام تسهیل کمی اجرا شد؛ یعنی خرید گسترده اوراق قرضه توسط بانک مرکزی. این دو ابزار با هم بازده اوراق بلندمدت را پایین کشیدند.
نرخ بهره منفی چطور اجرا میشود؟


بانکهای تجاری باید بخشی از سپرده مشتریان را به صورت ذخیره قانونی نزد بانک مرکزی نگه دارند. هر مبلغی بیش از این حداقل، ذخیره اضافه نام دارد. بانک مرکزی نرخ منفی را روی همین ذخیره اضافه یا روی حساب سپرده یکشبه بانکها اعمال میکند.
در منطقه یورو این نرخ همان نرخ تسهیلات سپرده (Deposit Facility Rate) بود. بانکی که ۱۰۰ میلیون یورو ذخیره اضافه با نرخ منفی ۰٫۵ درصد داشت، سالانه حدود ۵۰۰ هزار یورو میپرداخت. راه فرار بانک این بود که پول را به شکل وام یا خرید اوراق از حسابش خارج کند.
برای کم کردن فشار روی سود بانکها، چند بانک مرکزی نظام پلهای (Tiering) را به کار بردند. در این نظام بخشی از ذخایر از نرخ منفی معاف میشود. ژاپن از ابتدا نظام سهپلهای داشت و فقط بخش کوچکی از ذخایر نرخ منفی ۰٫۱ درصد میگرفت. بانک مرکزی اروپا هم در ۲۰۱۹ نظام دوپلهای را اضافه کرد.
تاریخچه نرخ بهره منفی در پنج اقتصاد پیشرفته
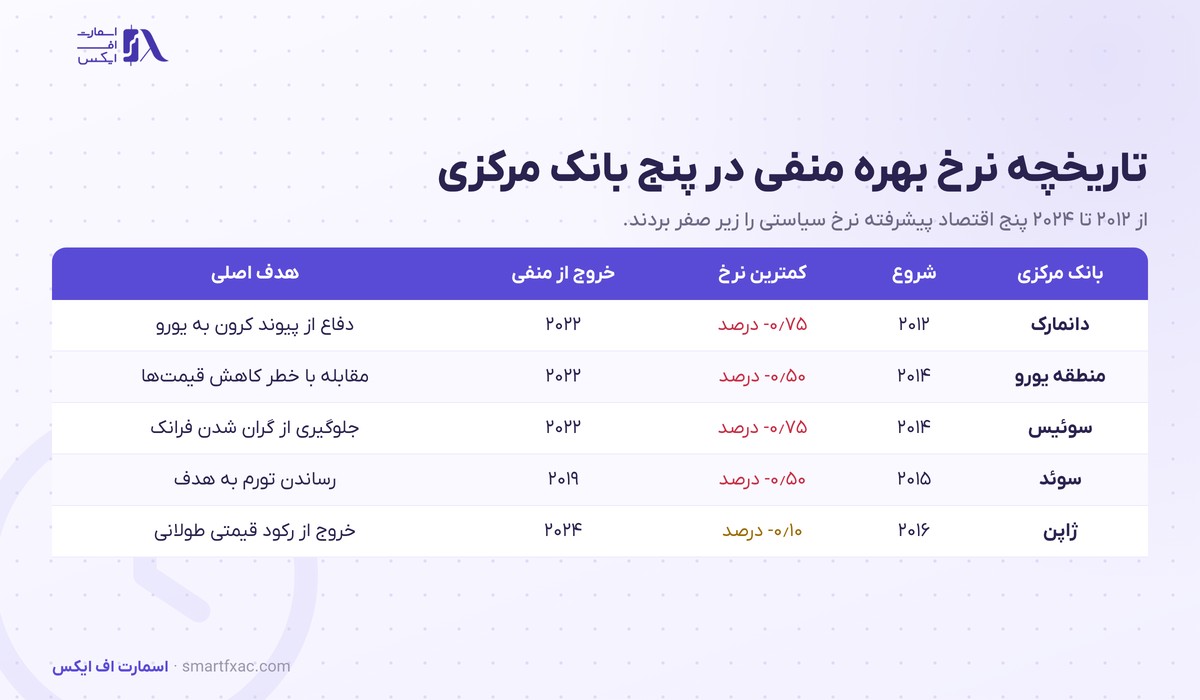
نرخ بهره منفی در عمل فقط در چند اقتصاد پیشرفته اجرا شد. جدول زیر شروع، کمترین نرخ و زمان خروج هر کدام را نشان میدهد:
| بانک مرکزی | شروع | کمترین نرخ | خروج از منفی | هدف اصلی |
|---|---|---|---|---|
| دانمارک | ۲۰۱۲ | منفی ۰٫۷۵ درصد | ۲۰۲۲ | دفاع از پیوند کرون به یورو |
| منطقه یورو | ۲۰۱۴ | منفی ۰٫۵ درصد | ۲۰۲۲ | مقابله با کاهش قیمتها |
| سوئیس | ۲۰۱۴ | منفی ۰٫۷۵ درصد | ۲۰۲۲ | جلوگیری از گران شدن فرانک |
| سوئد | ۲۰۱۵ | منفی ۰٫۵ درصد | ۲۰۱۹ | رساندن تورم به هدف |
| ژاپن | ۲۰۱۶ | منفی ۰٫۱ درصد | ۲۰۲۴ | خروج از دوره طولانی کاهش قیمتها |
دانمارک در ژوئیه ۲۰۱۲ اولین کشوری بود که نرخ را زیر صفر برد. هدفش دفاع از پیوند ثابت کرون به یورو در بحران بدهی اروپا بود. بانک مرکزی اروپا در ژوئن ۲۰۱۴ نرخ سپرده را به منفی ۰٫۱ درصد رساند و تا سپتامبر ۲۰۱۹ آن را پلهپله به منفی ۰٫۵ درصد پایین برد.
سوئیس در ژانویه ۲۰۱۵ همزمان با برداشتن سقف فرانک در برابر یورو، نرخ را به منفی ۰٫۷۵ درصد رساند و تا سپتامبر ۲۰۲۲ همانجا نگه داشت. ژاپن در ۲۰۱۶ وارد این سیاست شد و در مارس ۲۰۲۴ آخرین بانک مرکزی بود که از آن خارج شد. فدرال رزرو آمریکا و بانک انگلستان هیچوقت نرخ را منفی نکردند.
سپرده مردم و کف موثر نرخ بهره منفی
در بیشتر کشورهایی که نرخ منفی داشتند، سپرده خانوارها سود منفی نگرفت. بانکها از نقد شدن سپردهها میترسیدند، پس سود سپرده مردم روی صفر ماند و هزینه را خودشان پرداختند.

وضعیت شرکتها و سپردههای بزرگ فرق داشت. در آلمان، سوئیس و دانمارک بسیاری از بانکها برای سپردههای بالای یک سقف مشخص، مثلا ۱۰۰ هزار یورو، کارمزد سالانه گرفتند.
نمونه جالب این دوره در دانمارک دیده شد. در ۲۰۱۹ یکی از بانکهای این کشور وام مسکن دهساله با نرخ منفی ۰٫۵ درصد عرضه کرد. روی کاغذ، وامگیرنده کمتر از مبلغ وام را پس میداد.
نرخ منفی نمیتواند بینهایت پایین برود. اسکناس همیشه نرخ صفر دارد، پس اگر کارمزد سپرده از هزینه نگهداری اسکناس بیشتر شود، بانکها و شرکتها پول را نقد میکنند. این هزینه شامل گاوصندوق، بیمه و حمل امن است.
به این نقطه کف موثر نرخ بهره (Effective Lower Bound) میگویند. تجربه سوئیس و دانمارک نشان داد این کف برای آن اقتصادها حدود منفی ۰٫۷۵ تا منفی یک درصد بود. در همان سالها تقاضا برای اسکناس درشت ۱۰۰۰ فرانکی در سوئیس بهطور محسوسی بالا رفت که نشانه همین واکنش بود.
اثر نرخ بهره منفی بر بانکها
درآمد اصلی بانک از فاصله نرخ وام و نرخ سپرده به دست میآید که به آن حاشیه سود بهره میگویند. وقتی نرخ پایه منفی است، نرخ وام پایین میآید ولی بانک نمیتواند سود سپرده مردم را زیر صفر ببرد. پس این حاشیه از دو طرف فشرده میشود.
در این سالها سهام بانکهای اروپایی بسیار ضعیفتر از سهام بانکهای آمریکایی حرکت کرد و بانکها برای جبران، کارمزد خدمات را بالا بردند. همین فشار یکی از دلایل اضافه شدن نظام پلهای بود.
اوراق با بازده منفی و یک مثال عددی
این سیاست فقط به حساب بانکها محدود نماند و به بازار اوراق قرضه هم رسید. در اوج این دوره، در دسامبر ۲۰۲۰، ارزش اوراقی که در جهان بازده منفی داشتند از ۱۸ هزار میلیارد دلار گذشت.
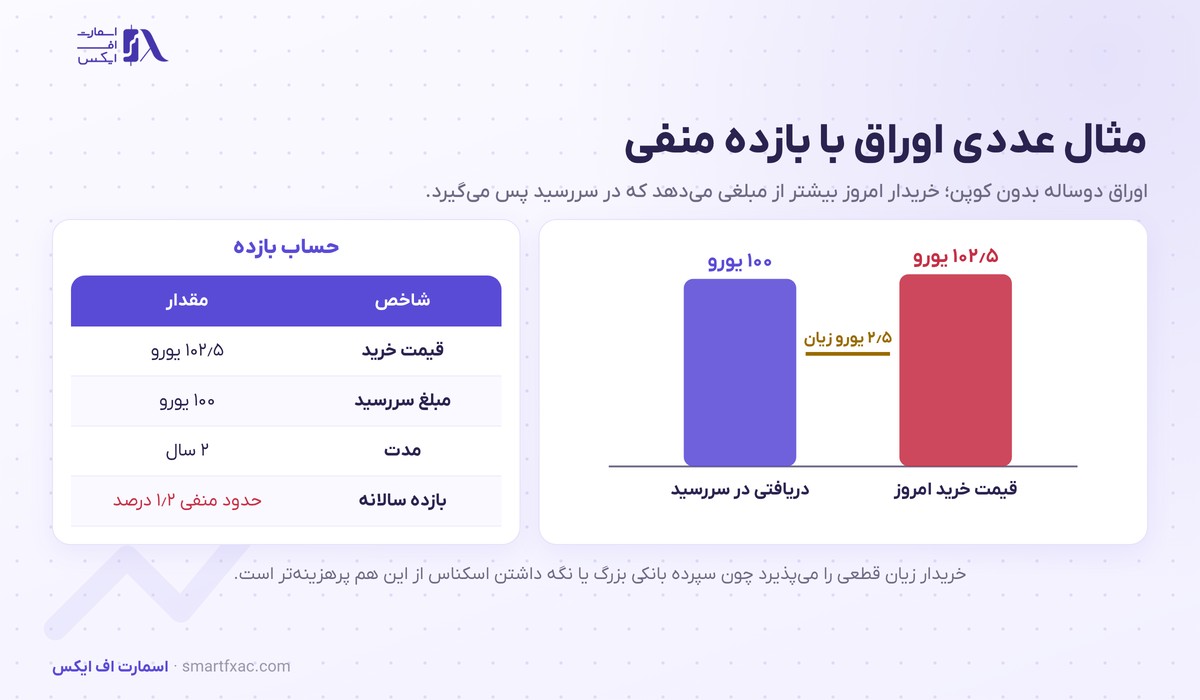
بازده منفی یعنی خریدار امروز بیشتر از مبلغی میپردازد که در سررسید پس میگیرد. یک مثال ساده: اوراق دوسالهای بدون کوپن که در سررسید ۱۰۰ یورو میپردازد، امروز ۱۰۲٫۵ یورو قیمت دارد. خریدار ۲٫۵ یورو زیان قطعی دارد و بازده سالانه او حدود منفی ۱٫۲ درصد است. رابطه قیمت و بازده اوراق را در درس اوراق قرضه توضیح دادهایم.
چرا کسی چنین اوراقی میخرد؟ سه دلیل اصلی دارد:
- الزام قانونی. بانکها، بیمهها و صندوقهای بازنشستگی باید بخشی از دارایی را در اوراق دولتی امن نگه دارند.
- گزینه ارزانتر. اگر سپرده بانکی منفی ۰٫۵ درصد هزینه دارد، اوراق با منفی ۰٫۲ درصد گزینه ارزانتری است.
- انتظار سود سرمایهای. اگر بازده باز هم منفیتر شود، قیمت اوراق بالا میرود و خریدار امروز میتواند آن را گرانتر بفروشد.
اثر نرخ بهره منفی بر نرخ ارز
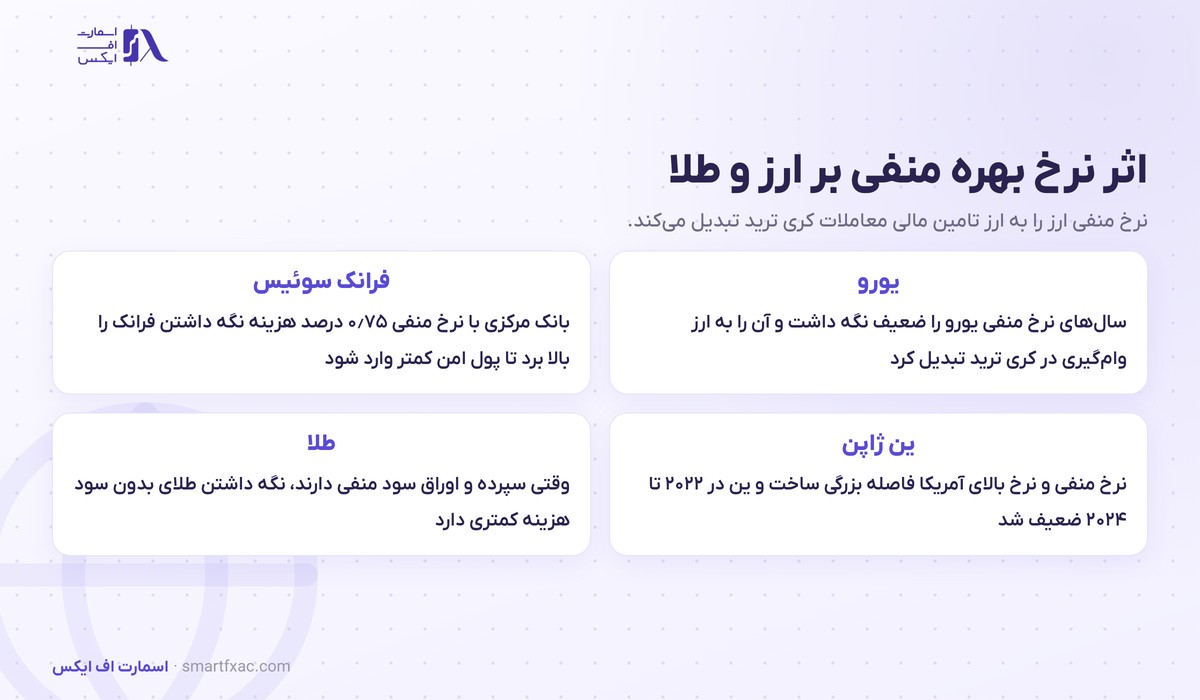
وقتی نرخ بهره یک ارز زیر صفر است، نگه داشتن آن ارز هزینه دارد و سرمایهگذار ترجیح میدهد پولش را به ارزی با نرخ مثبت ببرد. به همین دلیل نرخ منفی معمولاً ارز را ضعیف میکند.
مهمترین اثر این سیاست در بازار فارکس، تبدیل آن ارز به ارز تامین مالی است. در معامله کری ترید، معاملهگر ارزی با نرخ پایین را قرض میگیرد و ارزی با نرخ بالا را میخرد تا از اختلاف نرخ بهره سود ببرد. یورو، فرانک و ین در این سالها محبوبترین ارزهای قرض گرفتن بودند.
نمونه روشن آن ین ژاپن است. بین ۲۰۲۲ و ۲۰۲۴ فدرال رزرو نرخ بهره را به بالای ۵ درصد رساند، در حالی که ژاپن نرخ منفی ۰٫۱ درصد را نگه داشت. این فاصله بزرگ باعث ضعف شدید ین شد و جفت ارز دلار به ین در ۲۰۲۴ از مرز ۱۶۰ گذشت. پس از خروج ژاپن از نرخ منفی، بسته شدن سریع کری ترید روی ین در اوت ۲۰۲۴ نوسان شدیدی ساخت.
بانک مرکزی سوئیس هم نرخ منفی ۰٫۷۵ درصد را برای کم کردن جذابیت فرانک به کار برد، چون فرانک در هر بحرانی پناهگاه سرمایه است. با این حال در بحرانهای بزرگ، فرانک باز هم گران میشد.
برای معاملهگر ارز، پایان نرخ بهره منفی معمولاً مهمتر از شروع آن است، چون جریان بسته شدن کری ترید را به راه میاندازد.
اثر نرخ بهره منفی بر طلا و سهام
طلا سود ندارد و نگه داشتن آن یک هزینه فرصت دارد: سودی که اگر پول در سپرده یا اوراق بود، به دست میآمد. وقتی سپرده و اوراق خودشان بازده منفی دارند، این هزینه فرصت تقریباً از بین میرود و طلا جذابتر میشود. جایگاه طلا در کنار داراییهای دیگر را در درس دارایی امن ببینید.
در بازار سهام، نرخ منفی دو اثر متضاد داشت. از یک طرف، نرخ تنزیل پایین ارزش سود آینده شرکتها را بالا برد و سهام شرکتهای رشدی و املاک گران شدند. از طرف دیگر، سهام بانکها و بیمهها زیر فشار ماند.
نرخ بهره منفی و نرخ بهره واقعی منفی چه فرقی دارند؟
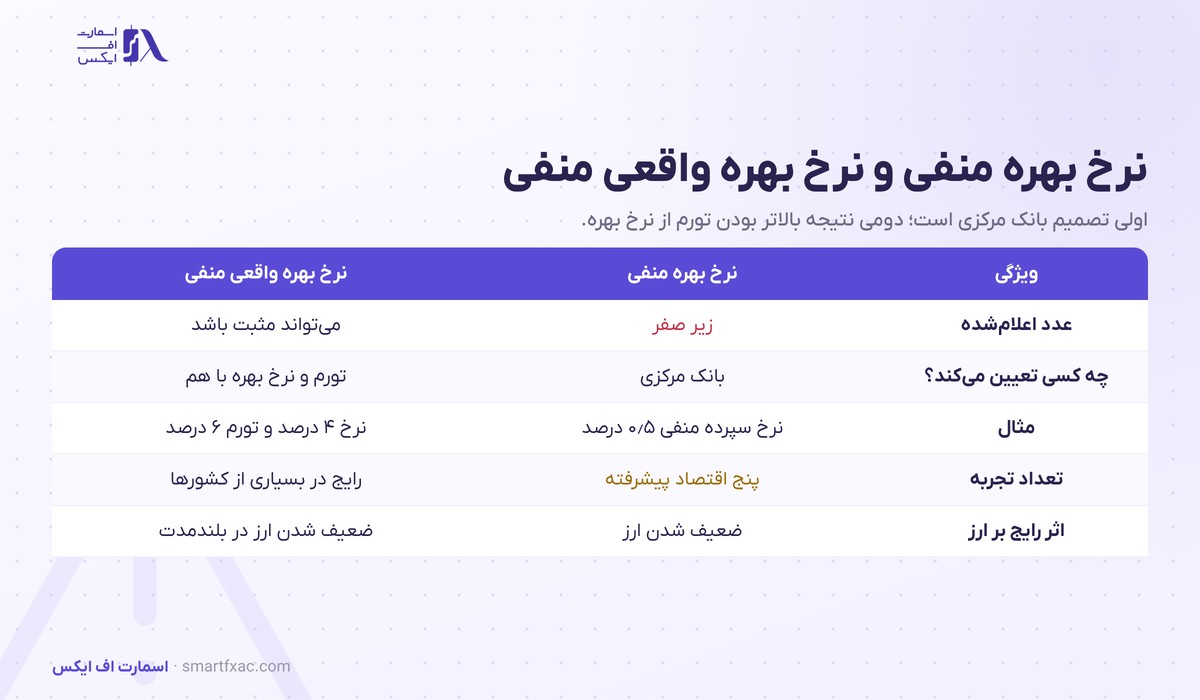
این دو اصطلاح زیاد با هم اشتباه گرفته میشوند. نرخ بهره منفی یعنی خود عددی که بانک مرکزی اعلام میکند زیر صفر است. نرخ بهره واقعی منفی یعنی نرخ اعلامشده هرچه باشد، تورم از آن بالاتر است و قدرت خرید پول در سپرده کم میشود.
| ویژگی | نرخ بهره منفی | نرخ بهره واقعی منفی |
|---|---|---|
| عدد اعلامشده | زیر صفر | میتواند مثبت باشد |
| چه کسی تعیین میکند؟ | بانک مرکزی | تورم و نرخ بهره با هم |
| مثال | نرخ سپرده منفی ۰٫۵ درصد | نرخ ۴ درصد و تورم ۶ درصد |
| میزان رواج | فقط پنج اقتصاد پیشرفته | رایج در بسیاری از کشورها |
| شرایط رایج | تورم پایین و اقتصاد ضعیف | تورم بالا |
فرمول نرخ بهره واقعی و اثر آن بر بازارها را در درس نرخ بهره واقعی آوردهایم. نکته مهم برای تحلیل این است که ارزها بیشتر به نرخ واقعی و فاصله نرخ دو کشور واکنش نشان میدهند تا به علامت مثبت یا منفی عدد اعلامشده.
برای آشنایی با نگاه رسمی یکی از بانکهای مرکزی که این سیاست را اجرا کرد، توضیح بانک مرکزی اروپا درباره نرخ بهره منفی را ببینید.
نکات کلیدی این درس
- نرخ بهره منفی یعنی بانک مرکزی برای ذخایر اضافه بانکها به جای سود، کارمزد میگیرد.
- هدف آن مقابله با کاهش قیمتها، ارزان کردن وام و ضعیف کردن ارز است.
- دانمارک، منطقه یورو، سوئیس، سوئد و ژاپن بین ۲۰۱۲ تا ۲۰۲۴ این سیاست را اجرا کردند و ژاپن در ۲۰۲۴ آخرین کشور بود که از آن خارج شد.
- سپرده خانوارها معمولاً سود منفی نگرفت و فشار اصلی روی حاشیه سود بانکها بود.
- کف موثر نرخ بهره منفی حدود منفی ۰٫۷۵ تا منفی یک درصد است، چون زیر آن نگه داشتن اسکناس ارزانتر میشود.
- نرخ منفی ارز را به ارز تامین مالی کری ترید تبدیل میکند و پایان آن میتواند نوسان شدید بسازد.
اسمارت اف ایکس؛ مرجع مقایسه و انتخاب بهترین خدمات مالی
اسمارت اف ایکس همراه هوشمند شما در مسیر معاملهگری است؛ ما ابزار، دانش و تحلیلهای پیشرفته را در اختیار شما میگذاریم تا با اطمینان و هوشمندی، تصمیمات سرمایهگذاری بهتر و بهروزتری بگیرید.
برخی از مزایای همکاری با اسمارت اف ایکس شامل موارد زیر است:
- بررسی بیطرفانه: بروکرها و بسترهای معاملاتی را بر اساس واقعیتها و بدون جانبداری بررسی میکنیم تا انتخاب آگاهانهای داشته باشید.
- رشد سواد مالی: محتوای آموزشی و تحلیلی جامع تهیه میکنیم تا مهارتهای لازم برای فعالیت موفق در بازارهای مالی را کسب کنید.
- تهیه مقالات جدید: با تمرکز بر دانش روز، مقالات آموزشی و تحلیلی بهروز منتشر میکنیم.
- پایبندی به اصل شفافیت: نظرات و بازخوردهای کاربران را بدون حذف یا ویرایش منتشر میکنیم.
💬 اگر سوالی دارید یا نیاز به راهنمایی دارید، میتوانید از راههای ارتباطی زیر با ما در تماس باشید:
- تلگرام پشتیبانی: smartfxsupport
- ایمیل پشتیبانی: support@smartfxac.com
جمعبندی
نرخ بهره منفی ابزاری بود که چند بانک مرکزی پس از رسیدن نرخ به صفر به کار بردند تا پول راکد را به اقتصاد بفرستند. این سیاست بین ۲۰۱۲ تا ۲۰۲۴ در دانمارک، منطقه یورو، سوئیس، سوئد و ژاپن اجرا شد. نتیجه آن ارزان شدن وام، رسیدن اوراق با بازده منفی به بیش از ۱۸ هزار میلیارد دلار، ضعف یورو و ین و فشار سنگین روی سود بانکها بود. امروز هیچ بانک مرکزی بزرگی نرخ منفی ندارد، ولی در رکود عمیق بعدی این ابزار دوباره مطرح میشود. برای معاملهگر ارز، شناخت این سیاست کمک میکند جریان کری ترید و واکنش ارزها به شروع و پایان آن را بهتر پیشبینی کند.
سوالات متداول درباره نرخ بهره منفی
۵ سوالآیا با نرخ بهره منفی بانک از حساب مردم پول کم میکند؟
در بیشتر موارد خیر. نرخ منفی روی ذخایر بانکها نزد بانک مرکزی اعمال شد و سود سپرده خانوارها روی صفر ماند. فقط سپردههای بزرگ شرکتها و افراد ثروتمند در چند کشور اروپایی کارمزد گرفتند.
کدام کشورها نرخ بهره منفی داشتند؟
دانمارک، منطقه یورو، سوئیس، سوئد و ژاپن. آمریکا و انگلستان هیچوقت نرخ سیاستی را منفی نکردند.
آیا هنوز کشوری نرخ بهره منفی دارد؟
خیر. ژاپن در مارس ۲۰۲۴ آخرین بانک مرکزی بزرگ بود که نرخ را از منفی ۰٫۱ درصد به محدوده صفر تا ۰٫۱ درصد رساند.
نرخ بهره منفی چه اثری روی قیمت طلا دارد؟
نرخ منفی هزینه فرصت نگه داشتن طلا را کم میکند، چون سپرده و اوراق هم سودی نمیدهند. به همین دلیل معمولاً تقاضای سرمایهگذاری طلا را بالا میبرد.
چرا نرخ بهره منفی ارز را ضعیف میکند؟
چون نگه داشتن آن ارز هزینه دارد و سرمایه به سمت ارزهایی با نرخ مثبت میرود. همچنین معاملهگران آن ارز را برای کری ترید قرض میگیرند و میفروشند که فشار فروش بیشتری میسازد.