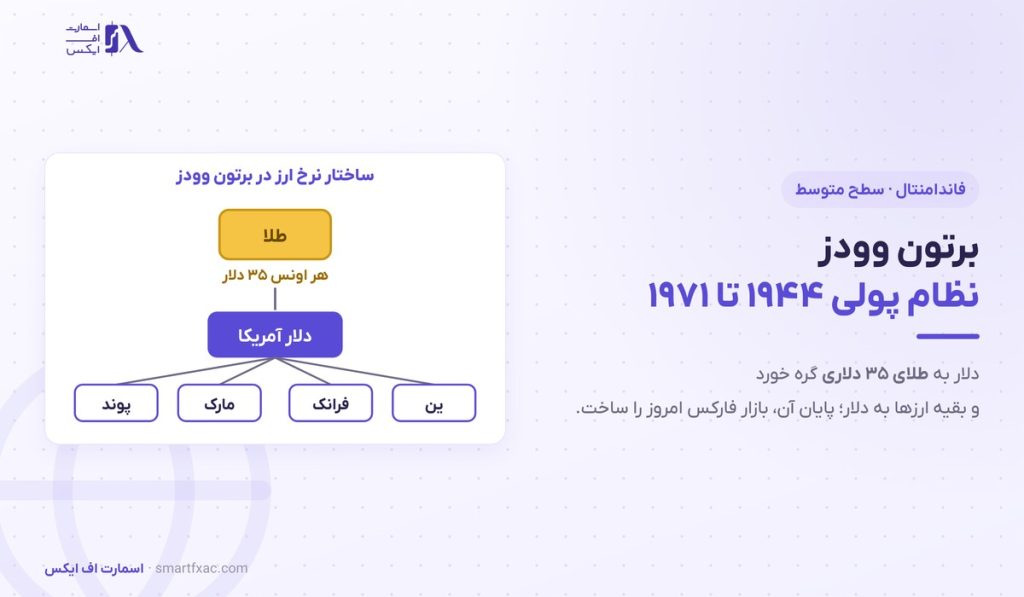
قیمت طلا در سال ۱۹۷۱ برای بانکهای مرکزی دقیقا ۳۵ دلار بود و نه سال بعد به ۸۵۰ دلار رسید. دلیل این جهش پایان برتون وودز بود، یعنی نظام پولیای که از ۱۹۴۴ دلار را به طلا و بقیه ارزها را به دلار گره زده بود. در این درس میبینید این نظام چطور کار میکرد، چرا از درون فرسوده شد، شوک نیکسون کدام قاعده را عوض کرد و چرا بازار فارکس و نرخ شناور امروز نتیجه مستقیم فروپاشی آن است. با اسمارت اف ایکس همراه باشید.
برتون وودز چیست؟
برتون وودز (Bretton Woods) نام یک نظام پولی بینالمللی است که در ژوئیه ۱۹۴۴ در شهرکی به همین نام در ایالت نیوهمپشایر آمریکا طراحی شد. نمایندگان ۴۴ کشور در این کنفرانس توافق کردند که ارزهایشان را با نرخ ثابت به دلار آمریکا وصل کنند و آمریکا هم متعهد شد هر اونس طلا را به قیمت ۳۵ دلار با دلارهای بانکهای مرکزی دیگر معاوضه کند.
به این ترتیب دلار تنها ارزی شد که مستقیم به طلا تبدیل میشد و بقیه ارزها از طریق دلار به طلا وصل بودند. این ساختار تا ۱۵ اوت ۱۹۷۱ دوام آورد و پس از آن، طی دو سال، جای خود را به نظام نرخ ارز شناور داد که هنوز پایه بازار ارز است.
این نظام دلار را به ارز ذخیره اصلی دنیا تبدیل کرد؛ جایگاهی که دلار پس از پایان این نظام هم حفظ کرده است.
چرا کنفرانس برتون وودز در ۱۹۴۴ برگزار شد؟
دهه ۱۹۳۰ برای اقتصاد جهان دوره هرجومرج پولی بود. پس از رکود بزرگ، کشورها یکی پس از دیگری استاندارد طلا را کنار گذاشتند و برای ارزان کردن کالای صادراتی خود، ارزشان را عمدا پایین آوردند. این رقابت در کاهش ارزش پول که بعدها نام جنگ ارزی گرفت، تعرفههای گمرکی را بالا برد و ارزش تجارت جهانی را در چند سال تقریبا به یکسوم رساند.
طراحان کنفرانس میخواستند پس از جنگ جهانی دوم این تجربه تکرار نشود. هدف آنها نظامی بود که سه ویژگی داشته باشد:
- نرخ ارز قابل پیشبینی، تا صادرکننده و واردکننده بتوانند برای ماههای آینده برنامه بریزند.
- منبع وام اضطراری: کمک به کشوری که ذخیره ارزیاش تمام شده، تا مجبور به کاهش ارزش ناگهانی پول نشود.
- سرمایه برای بازسازی: تامین هزینه بازسازی اروپا و ژاپن پس از جنگ.
درباره ریشه این بیثباتی، درس استاندارد طلا توضیح میدهد که چرا نظام پولی پیش از جنگ نتوانست فشار رکود را تحمل کند.
طرح کینز و طرح وایت؛ دو نقشه برای نظام پولی تازه
دو اقتصاددان اصلی کنفرانس دو پیشنهاد متفاوت داشتند. جان مینارد کینز (John Maynard Keynes)، نماینده بریتانیا، یک بانک تسویه جهانی و یک واحد پول بینالمللی به نام بنکور (Bancor) پیشنهاد کرد. در طرح او هم کشور بدهکار و هم کشور دارای مازاد تجاری بزرگ موظف به اصلاح بودند.

هری دکستر وایت (Harry Dexter White)، نماینده خزانهداری آمریکا، طرحی سادهتر داشت که دلار را مرکز نظام قرار میداد. آمریکا در آن زمان حدود دو سوم طلای رسمی دنیا را در اختیار داشت و بزرگترین طلبکار جهان بود، پس طرح وایت تصویب شد. نتیجه این شد که فشار اصلاح فقط روی کشورهای کسریدار افتاد، یعنی همان ضعفی که کینز دربارهاش هشدار داده بود.
سازوکار نظام برتون وودز: طلای ۳۵ دلاری و نرخ ثابت
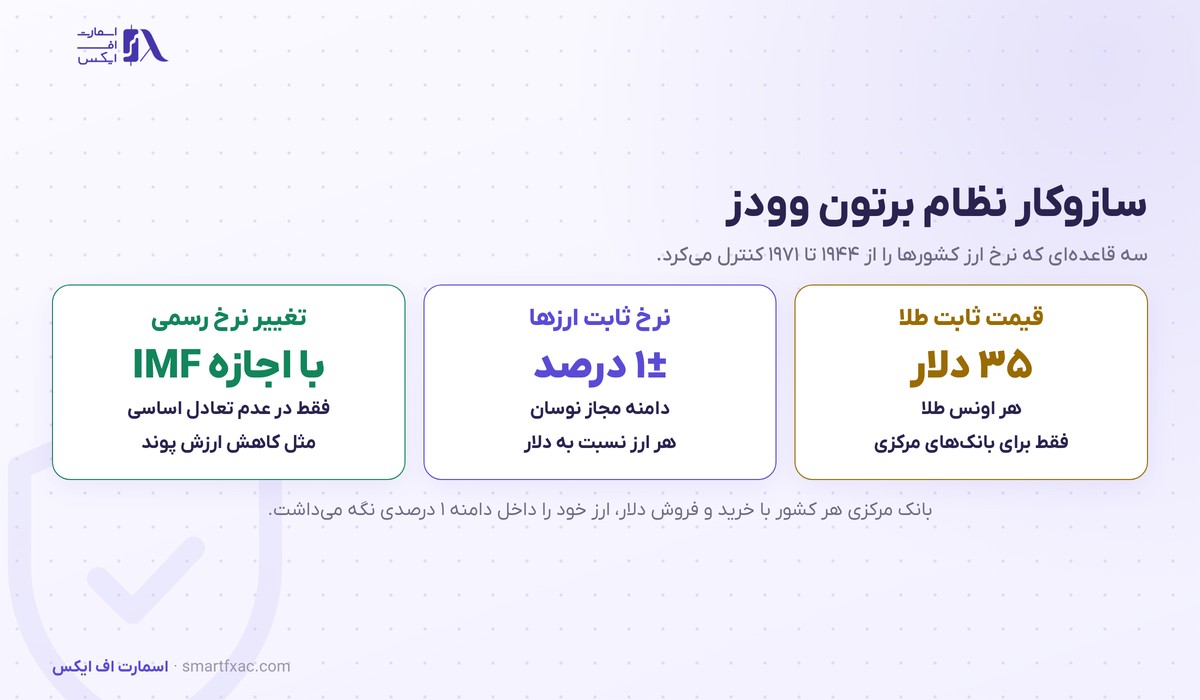
این نظام روی سه قاعده ساده بنا شده بود:
- قیمت ثابت طلا: آمریکا هر اونس طلا را به ۳۵ دلار به بانکهای مرکزی دیگر میفروخت یا از آنها میخرید. شهروندان و شرکتها چنین حقی نداشتند.
- نرخ ثابت با دامنه باریک: هر کشور یک نرخ رسمی برابر دلار اعلام میکرد و موظف بود نرخ بازار را در فاصله ۱ درصد بالا یا پایین آن نگه دارد. پوند بریتانیا مثلا از ۱۹۴۹ برابر ۲٫۸۰ دلار بود.
- تغییر نرخ فقط در عدم تعادل اساسی: اگر کسری تجاری یک کشور مزمن میشد، میتوانست با هماهنگی صندوق بینالمللی پول نرخ رسمی را جابهجا کند.
ابزار نگه داشتن نرخ، دخالت بانک مرکزی بود. اگر پوند زیر کف دامنه میرفت، بانک انگلستان از ذخایر دلاری خود پوند میخرید و اگر بالای سقف میرفت، پوند میفروخت. به همین دلیل این نظام را نظام نرخ ثابت قابل تنظیم (Adjustable Peg) هم مینامند.
کنترل سرمایه هم بخشی از نظام بود. بیشتر کشورها جابهجایی آزاد پول بین مرزها را محدود کرده بودند تا سفتهبازی نتواند نرخ ثابت را بشکند.
این قواعد در عمل از پایان ۱۹۵۸ کامل اجرا شدند. تا آن سال بیشتر ارزهای اروپایی قابل تبدیل آزاد به دلار نبودند. از ۱۹۵۸ تا اواخر دهه ۱۹۶۰ اقتصاد اروپای غربی و ژاپن با سرعتی بیسابقه رشد کرد، تجارت جهانی تقریبا دو برابر شد و تورم در بیشتر کشورهای صنعتی پایین ماند.
نرخ ارز در این دوره بسیار آرام بود. یک واردکننده آلمانی میدانست مارک در سال بعد هم تقریبا همان نرخ را دارد و میتوانست بدون پوشش ریسک ارزی قرارداد ببندد. ولی در همین دوره، ترازنامه آمریکا بهتدریج ضعیف میشد.
IMF و بانک جهانی؛ دو نهاد ماندگار از کنفرانس ۱۹۴۴
کنفرانس ۱۹۴۴ دو نهاد ساخت که هنوز فعالاند. صندوق بینالمللی پول (IMF) مسئول نظارت بر نرخهای رسمی و دادن وام کوتاهمدت به کشورهایی بود که برای دفاع از ارز خود دلار کم داشتند. بانک بینالمللی بازسازی و توسعه که امروز بخش اصلی بانک جهانی است، وام بلندمدت برای بازسازی اروپا و بعدها برای پروژههای کشورهای در حال توسعه میداد.

نظام نرخ ثابت در ۱۹۷۳ کنار رفت، ولی این دو نهاد ماندند و نقش تازه گرفتند. امروز IMF بیشتر به کشورهای دچار بحران ارزی وام میدهد و واحد حساب خود، یعنی حق برداشت ویژه (SDR)، را مدیریت میکند. جزئیات کار این نهاد را در درس صندوق بین المللی پول بخوانید.
معمای تریفین؛ ایرادی که برتون وودز را از درون فرسود
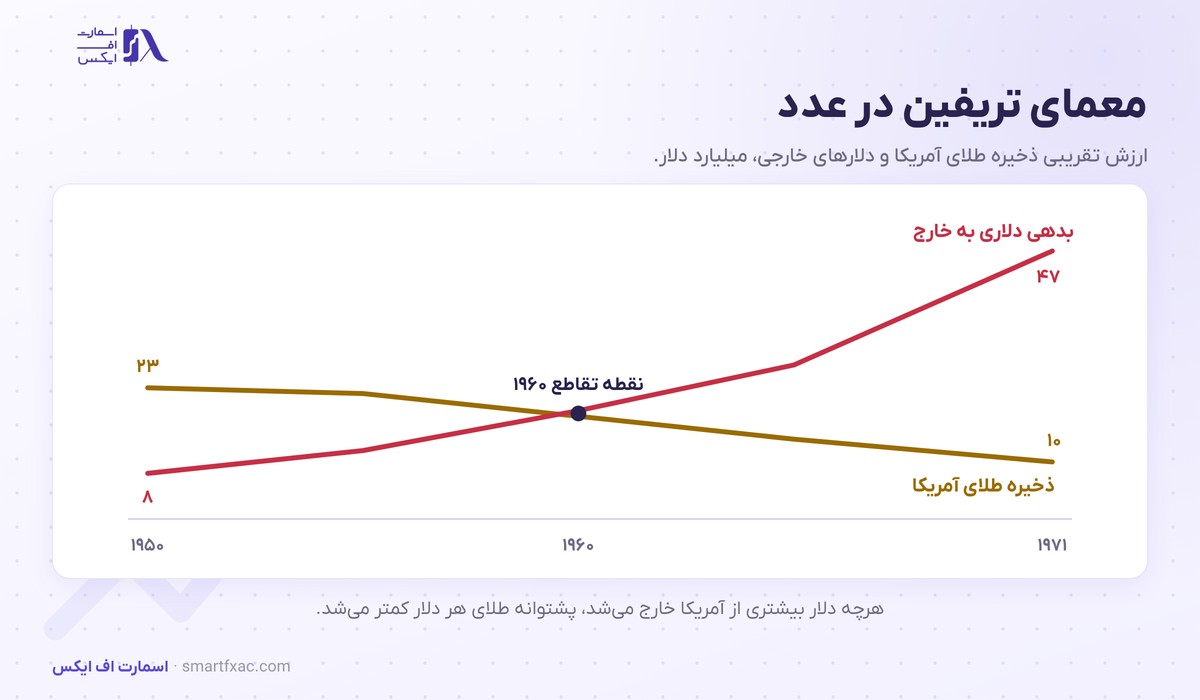
در سال ۱۹۶۰، رابرت تریفین (Robert Triffin)، اقتصاددان بلژیکی، ایرادی ساختاری در این نظام نشان داد که به معمای تریفین معروف شد. دنیا برای رشد تجارت به دلار بیشتری نیاز داشت و تنها راه رسیدن دلار به کشورهای دیگر، کسری تراز پرداختهای آمریکا بود. ولی هرچه دلار بیشتری از آمریکا خارج میشد، نسبت طلای پشت هر دلار کمتر میشد و اعتماد به قیمت ۳۵ دلاری طلا کاهش مییافت.
اعداد تقریبی این روند روشن است:
- ذخیره طلای آمریکا از حدود ۲۳ میلیارد دلار در ۱۹۵۰ به حدود ۱۰ میلیارد دلار در ۱۹۷۱ رسید.
- دلارهایی که در اختیار خارجیها بود از حدود ۸ میلیارد به بیش از ۴۰ میلیارد دلار رسید.
- در ۱۹۶۰ ارزش این دلارهای خارجی برای اولین بار از کل ذخیره طلای آمریکا بیشتر شد.
وقتی ادعاهای دلاری از طلای موجود بیشتر شود، هر بانک مرکزی که زودتر دلارش را به طلا تبدیل کند، طلای بیشتری میگیرد. همین منطق، هجوم به طلای آمریکا را اجتنابناپذیر کرد.
استخر طلای لندن و بحران پوند ۱۹۶۷
برای اینکه قیمت طلا در بازار آزاد از ۳۵ دلار بالاتر نرود، هشت بانک مرکزی در ۱۹۶۱ استخر طلای لندن (London Gold Pool) را ساختند و هر وقت قیمت بالا میرفت، از ذخایر مشترک طلا میفروختند. فشار بازار ولی هر سال سنگینتر شد.
مثال عددی روشن این فشار، کاهش ارزش پوند است. در ۱۸ نوامبر ۱۹۶۷ بریتانیا پس از ماهها دفاع از پوند، نرخ رسمی را از ۲٫۸۰ به ۲٫۴۰ دلار پایین آورد که حدود ۱۴٫۳ درصد کاهش بود. یک شرکت آمریکایی که برای خرید کالای انگلیسی ۱۰۰ هزار پوند میپرداخت، تا روز قبل ۲۸۰ هزار دلار هزینه داشت و از روز بعد ۲۴۰ هزار دلار. در عوض واردکننده بریتانیایی برای هر کالای آمریکایی حدود ۱۷ درصد پوند بیشتر میداد.
پس از سقوط پوند، سفتهبازان سراغ طلا رفتند. در مارس ۱۹۶۸ استخر طلا تعطیل شد و بازار دو نرخی شکل گرفت: بانکهای مرکزی همچنان با قیمت ۳۵ دلار معامله میکردند، ولی قیمت طلا در بازار آزاد شناور شد.
شوک نیکسون؛ پایان تبدیل دلار به طلا در ۱۹۷۱
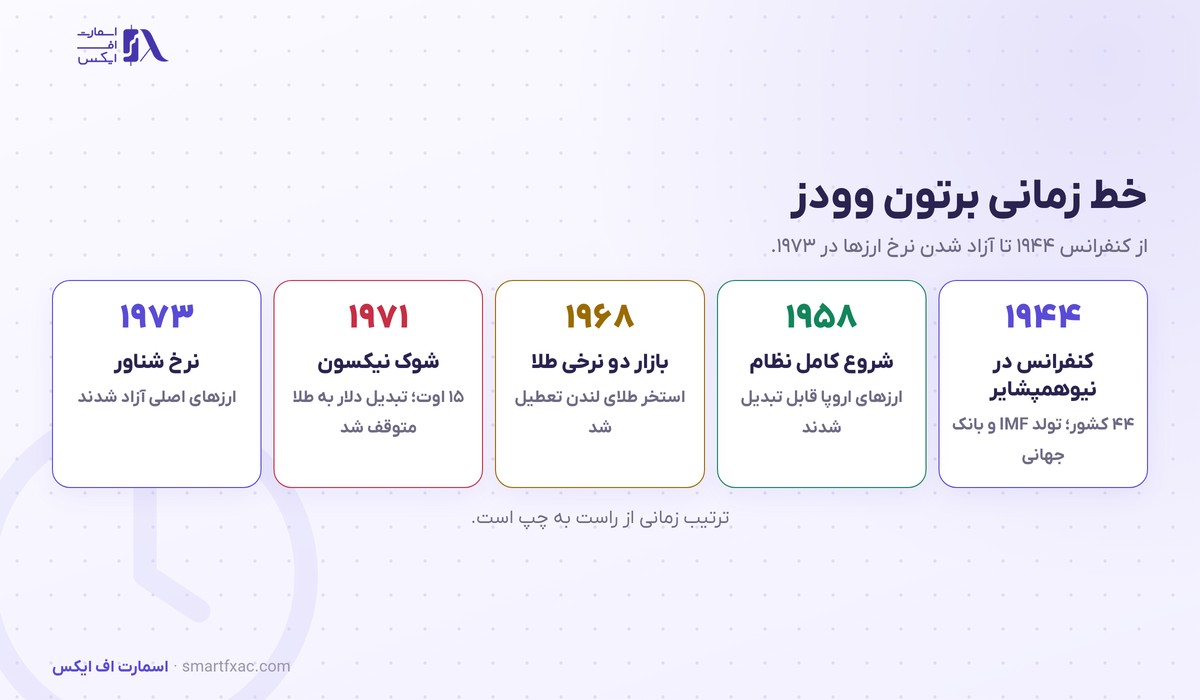
تا تابستان ۱۹۷۱ کسری تجاری آمریکا، هزینه جنگ ویتنام و تورم بالای ۴ درصد، اعتماد به دلار را بیشتر کم کرده بود. چند کشور اروپایی دلارهایشان را برای تبدیل به طلا عرضه کردند. در ۱۵ اوت ۱۹۷۱، ریچارد نیکسون (Richard Nixon)، رئیسجمهور آمریکا، در یک سخنرانی تلویزیونی سه تصمیم را اعلام کرد:
- توقف تبدیل دلار به طلا برای بانکهای مرکزی خارجی، که در آن زمان موقت معرفی شد.
- تعرفه اضافه ۱۰ درصدی روی بیشتر کالاهای وارداتی.
- انجماد ۹۰ روزه دستمزد و قیمت برای مهار تورم داخلی.
این تصمیم که بعدها شوک نیکسون نام گرفت، لنگر طلایی نظام را برداشت. از آن روز دلار یک پول فیات کامل شد، یعنی پولی که ارزشش فقط به اعتبار دولت صادرکننده بستگی دارد. توضیح این نوع پول را در درس پول فیات بخوانید.
از توافق اسمیتسونین تا نرخ ارز شناور ۱۹۷۳
کشورهای صنعتی ابتدا سعی کردند نظام را ترمیم کنند. در دسامبر ۱۹۷۱ توافق اسمیتسونین (Smithsonian Agreement) قیمت رسمی طلا را به ۳۸ دلار رساند و دامنه مجاز نوسان ارزها را از ۱ به ۲٫۲۵ درصد بیشتر کرد. این توافق حدود ۱۴ ماه دوام آورد.
فشار فروش دلار ادامه یافت. در فوریه ۱۹۷۳ قیمت رسمی طلا به ۴۲٫۲۲ دلار رسید و در مارس همان سال ارزهای اصلی اروپا و ژاپن شناور شدند. توافق جامائیکا در ۱۹۷۶ هم نقش رسمی طلا را در نظام پولی کنار گذاشت و نرخ شناور را رسمیت داد. شرح کامل این دوره را میتوانید در مقاله تاریخچه ایجاد نظام برتون وودز بخوانید.
مقایسه برتون وودز با استاندارد طلا و نظام شناور امروز
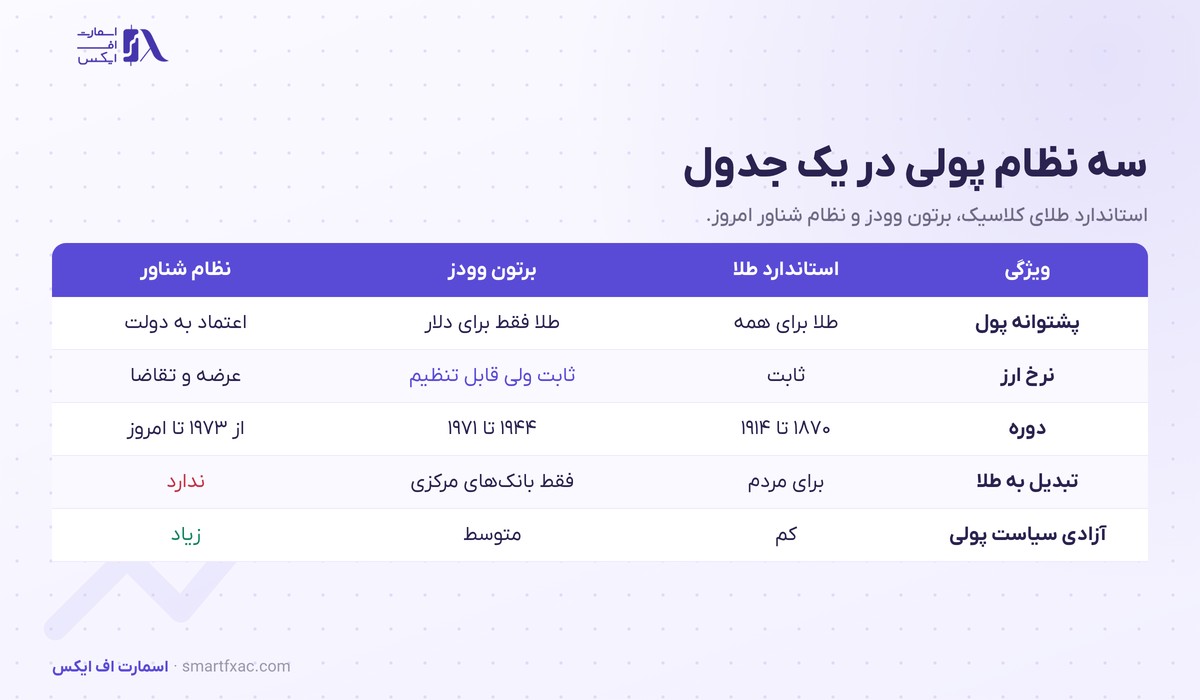
این نظام را میتوان پلی میان دو دوره دانست. جدول زیر تفاوت سه نظام پولی اصلی صد و پنجاه سال گذشته را نشان میدهد:
| ویژگی | استاندارد طلای کلاسیک | برتون وودز | نظام شناور امروز |
|---|---|---|---|
| دوره | حدود ۱۸۷۰ تا ۱۹۱۴ | ۱۹۴۴ تا ۱۹۷۱ | از ۱۹۷۳ تا امروز |
| پشتوانه پول | طلا برای همه ارزها | طلا فقط برای دلار | اعتبار دولت و بانک مرکزی |
| نرخ ارز | ثابت | ثابت ولی قابل تنظیم | تعیین با عرضه و تقاضا |
| حق تبدیل به طلا | مردم و بانکها | فقط بانکهای مرکزی | وجود ندارد |
| آزادی سیاست پولی | کم | متوسط، با کنترل سرمایه | زیاد |
| نوسان معمول جفتارزها | بسیار کم | حداکثر ۱ درصد اطراف نرخ رسمی | ۰٫۵ تا ۱ درصد در یک روز عادی |
اثر پایان برتون وودز بر طلا و بازار فارکس
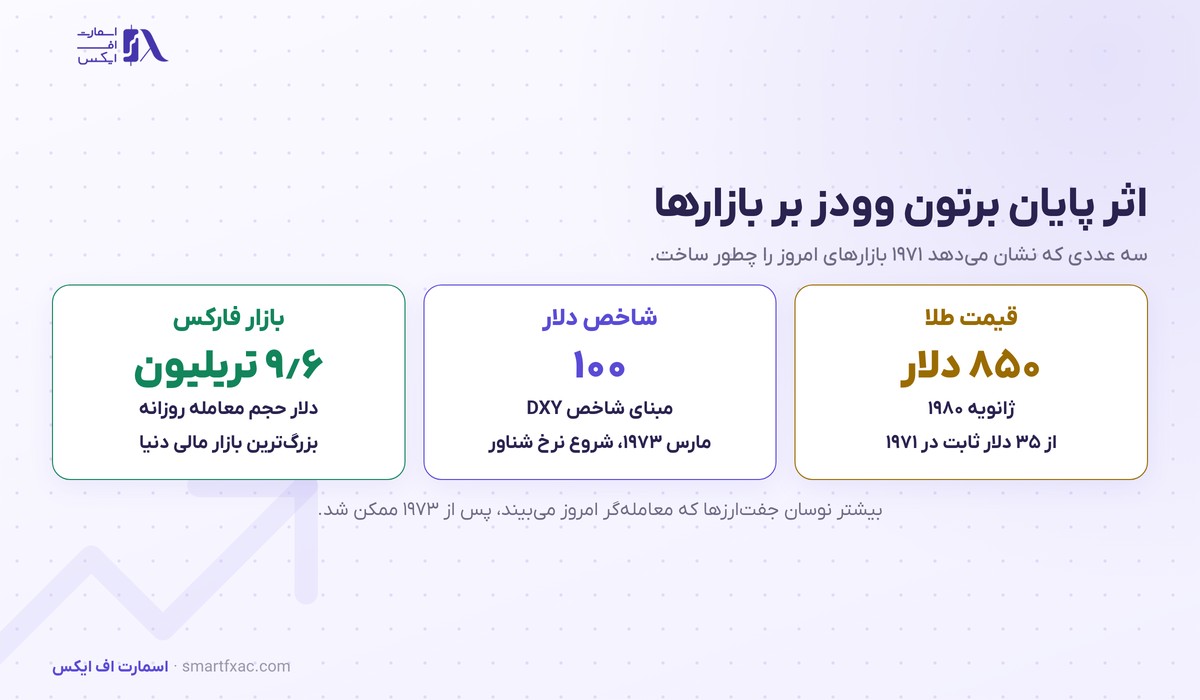
پایان این نظام سه بازاری را ساخت که معاملهگر امروز هر روز با آنها سروکار دارد:
- طلای آزاد: طلا از قیمت رسمی ۳۵ دلار جدا شد و در ژانویه ۱۹۸۰ به حدود ۸۵۰ دلار رسید. از آن زمان طلا یک دارایی با قیمت بازار است که به نرخ بهره واقعی و قدرت دلار واکنش نشان میدهد.
- شاخص دلار: شاخص DXY با مبنای ۱۰۰ در مارس ۱۹۷۳ ساخته شد، یعنی همان ماهی که نرخهای شناور آغاز شد. امروز این شاخص مهمترین معیار قدرت دلار برابر شش ارز اصلی است.
- بازار فارکس: پس از آزادی نرخها، معامله ارز برای پوشش ریسک و سفتهبازی بهسرعت گسترش یافت. حجم روزانه بازار ارز امروز به حدود ۹٫۶ تریلیون دلار رسیده است.
نکته مهم دیگر این است که دلار پس از ۱۹۷۱ جایگاه ارز ذخیره را از دست نداد. توافقهای نفتی دهه ۱۹۷۰ که در درس پترودلار توضیح داده شده، تقاضای جهانی برای دلار را حفظ کرد.
هر بار که بحث بازگشت به پشتوانه طلا یا یک نظام پولی تازه در اخبار مطرح میشود، بازار طلا و شاخص دلار حساس میشوند، چون این بحث مستقیما به اعتبار دلار به عنوان ارز ذخیره مربوط است.
نکات کلیدی این درس
- برتون وودز نظام پولی ۱۹۴۴ تا ۱۹۷۱ بود که دلار را به طلای ۳۵ دلاری و ارزهای دیگر را با دامنه ۱ درصد به دلار وصل کرد.
- این نظام صندوق بینالمللی پول و بانک جهانی را ساخت که هنوز فعالاند.
- معمای تریفین نشان داد رشد تجارت جهانی به دلار بیشتر نیاز دارد و همین دلارها پشتوانه طلای هر دلار را کم میکنند.
- کاهش ارزش پوند در ۱۹۶۷ و تعطیلی استخر طلا در ۱۹۶۸ نشانههای اولیه فروپاشی بودند.
- شوک نیکسون در ۱۵ اوت ۱۹۷۱ تبدیل دلار به طلا را متوقف کرد و از مارس ۱۹۷۳ ارزهای اصلی شناور شدند.
- بازار فارکس امروز، شاخص دلار و قیمت آزاد طلا مستقیما از پایان این نظام شکل گرفتند.
جمعبندی
برتون وودز تلاشی برای ساختن نظم پولی پس از جنگ بود و حدود ۲۵ سال نرخ ارزها را آرام نگه داشت. ضعف اصلی آن وابستگی همه ارزها به دلاری بود که پشتوانه طلای آن هر سال کمتر میشد. برای معاملهگر امروز، شناخت این تاریخ دو فایده دارد: نشان میدهد چرا دلار هنوز مرکز بازار ارز است و کمک میکند بحثهایی مثل دلارزدایی یا بازگشت طلا به نظام پولی را با دید واقعبینانه دنبال کنید. برای ادامه، درس دلارزدایی را بخوانید.
سوالات متداول درباره برتون وودز
۵ سوالپیمان برتون وودز در چه سالی امضا شد؟
این کنفرانس از ۱ تا ۲۲ ژوئیه ۱۹۴۴ در نیوهمپشایر آمریکا برگزار شد و نمایندگان ۴۴ کشور در آن شرکت کردند. نظام نرخ ثابت آن از پایان ۱۹۵۸ بهطور کامل اجرا شد.
چرا نظام برتون وودز فروپاشید؟
دلارهای خارجی چند برابر ذخیره طلای آمریکا شده بود و کسری تجاری و تورم آمریکا اعتماد به قیمت ۳۵ دلاری طلا را از بین برد. در نهایت آمریکا در ۱۹۷۱ تبدیل دلار به طلا را متوقف کرد.
شوک نیکسون چه بود؟
تصمیم ۱۵ اوت ۱۹۷۱ ریچارد نیکسون برای توقف تبدیل دلار به طلا، وضع تعرفه ۱۰ درصدی واردات و انجماد ۹۰ روزه دستمزد و قیمت. این تصمیم پایان عملی نظام برتون وودز بود.
آیا ایران عضو برتون وودز بود؟
بله. ایران یکی از ۴۴ کشور شرکتکننده در کنفرانس ۱۹۴۴ بود و از اعضای اولیه صندوق بینالمللی پول و بانک جهانی است.
برتون وودز چه ربطی به معامله در فارکس دارد؟
بازار فارکس به شکل امروزی پس از پایان برتون وودز و شناور شدن ارزها در ۱۹۷۳ شکل گرفت. نوسان روزانه جفتارزها که معاملهگران از آن سود یا زیان میکنند، نتیجه همین آزادی نرخهاست.