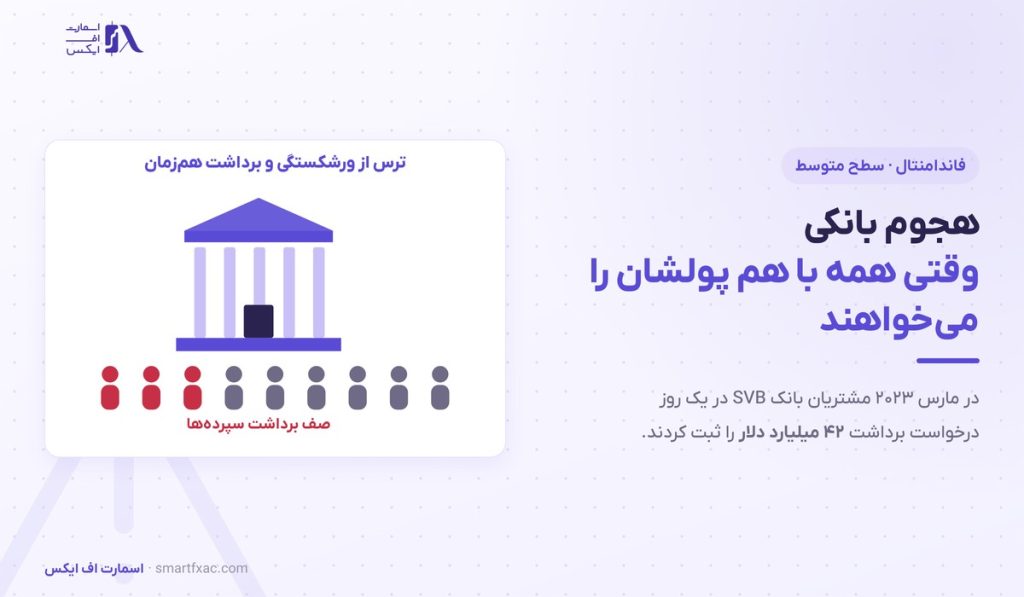
روز ۹ مارس ۲۰۲۳ مشتریان بانک سیلیکون ولی (SVB) در کمتر از ۲۴ ساعت درخواست برداشت ۴۲ میلیارد دلار را ثبت کردند و صبح روز بعد این بانک تعطیل شد. به این اتفاق هجوم بانکی میگویند، یعنی وضعیتی که تعداد زیادی از سپردهگذاران از ترس ورشکستگی بانک، همزمان پولشان را بیرون میکشند. در این درس سازوکار و ریشههای این پدیده، نمونههای تاریخی، نقش بانک مرکزی و اثر این بحرانها بر بازارهای مالی را میبینید. با اسمارت اف ایکس همراه باشید.
هجوم بانکی چیست؟
هجوم بانکی (Bank Run) به وضعیتی گفته میشود که بخش بزرگی از مشتریان یک بانک در مدت کوتاهی برای برداشت سپردههایشان اقدام میکنند، چون نگراناند بانک نتواند پول آنها را پس بدهد. سپرده یعنی پولی که شما در حساب بانکی نگه میدارید و هر زمان بخواهید حق برداشتش را دارید.
در روزهای عادی فقط درصد کمی از مشتریان پول برداشت میکنند و موجودی نقد بانک کافی است. وقتی شایعه یا خبر بدی پخش شود، هر سپردهگذار نگران میشود که اگر دیر بجنبد، چیزی به او نرسد. همین فکر ساده باعث میشود صف برداشت در چند ساعت چند برابر شود.
هجوم بانکی پیشگوییای است که خودش را محقق میکند: حتی بانکی که وضع مالی سالمی دارد، اگر همه مشتریانش با هم پولشان را بخواهند، کم میآورد.
اگر هجوم از یک بانک به بانکهای دیگر سرایت کند، به آن وحشت بانکی (Bank Panic) میگویند. در این مرحله کل نظام مالی یک کشور در خطر قرار میگیرد.
چرا بانکها همه پول سپردهها را در صندوق ندارند؟
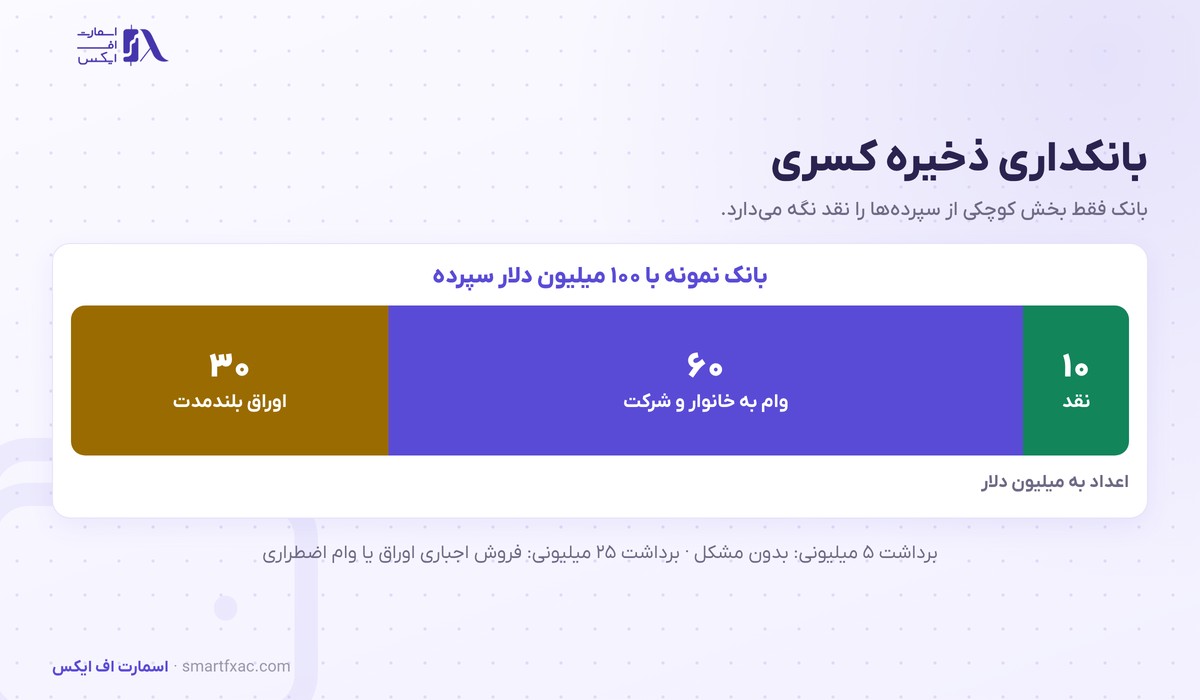
بانکهای امروزی با روشی به نام بانکداری ذخیره کسری (Fractional Reserve Banking) کار میکنند. یعنی بانک فقط بخش کوچکی از سپردهها را به شکل پول نقد یا سپرده نزد بانک مرکزی نگه میدارد و بقیه را وام میدهد یا در اوراق قرضه سرمایهگذاری میکند. سود بانک از همین وامها و سرمایهگذاریها میآید.
یک مثال عددی ساده: فرض کنید یک بانک ۱۰۰ میلیون دلار سپرده دارد.

- ۱۰ میلیون دلار را نقد و آمادهی برداشت نگه میدارد.
- ۶۰ میلیون دلار را به خانوارها و شرکتها وام داده که چند سال بعد برمیگردد.
- ۳۰ میلیون دلار را در اوراق بلندمدت دولتی گذاشته است.
اگر در یک روز ۵ میلیون دلار برداشت شود، بانک مشکلی ندارد. ولی اگر ۲۵ میلیون دلار درخواست برداشت بیاید، بانک باید اوراق را بفروشد یا وام اضطراری بگیرد. این عدم تطابق میان سپردهی کوتاهمدت و دارایی بلندمدت ریشهی اصلی هر هجوم است.
بانک با پول کوتاهمدت مردم، دارایی بلندمدت میخرد. این مدل در روزهای آرام سودآور است و در روز وحشت آسیبپذیر.
مدل دایموند و دیبویگ (Diamond and Dybvig) که سال ۱۹۸۳ منتشر شد و نویسندگانش در ۲۰۲۲ جایزه نوبل اقتصاد گرفتند، همین را توضیح میدهد: هر بانک دو حالت تعادل دارد، آرامشی که بانک را سالم نگه میدارد و ترسی که آن را واقعا ورشکست میکند. انتخاب میان این دو را انتظار مردم تعیین میکند.
هجوم بانکی چطور شروع میشود؟ چهار مرحله
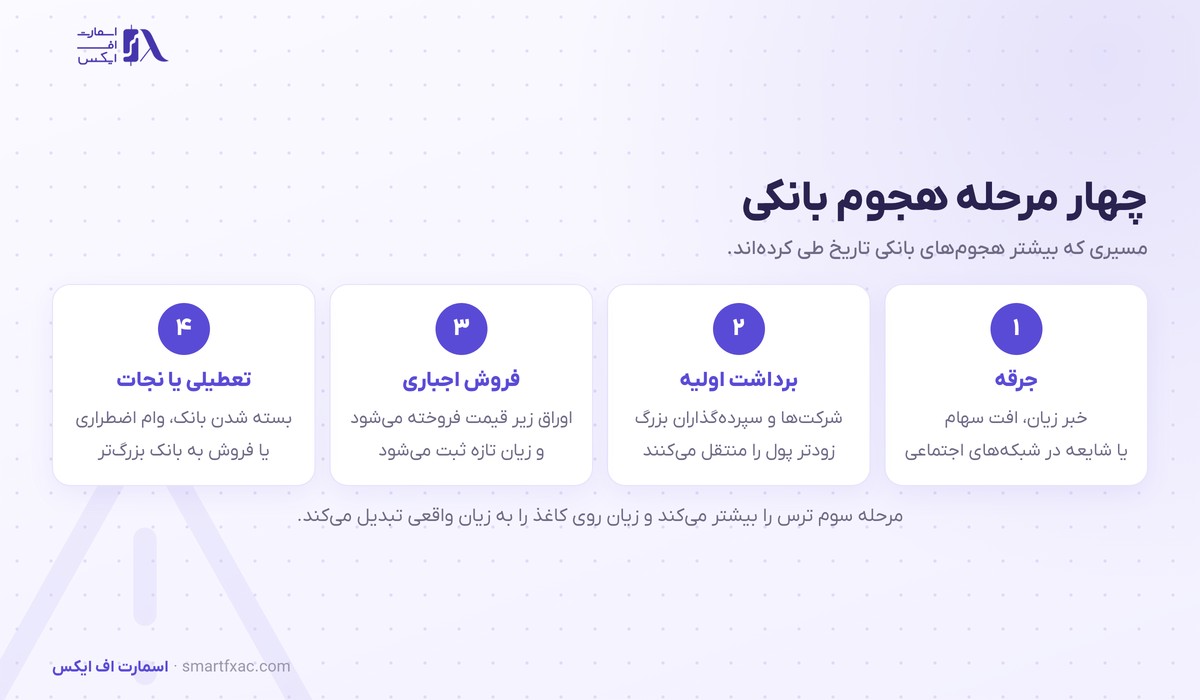
بیشتر هجومهای بانکی تاریخ مسیر مشابهی را طی کردهاند:
- جرقه: خبری دربارهی زیان بانک، کاهش رتبه اعتباری، افت شدید سهام یا شایعهای در شبکههای اجتماعی منتشر میشود.
- برداشت اولیه: سپردهگذاران بزرگ و مطلع، مثل شرکتها و صندوقها، زودتر از بقیه پولشان را منتقل میکنند.
- فروش اجباری دارایی: بانک برای پرداخت، اوراق و داراییهایش را زیر قیمت میفروشد و زیان تازهای ثبت میکند. این زیان ترس را بیشتر میکند.
- تعطیلی یا نجات: یا ناظر بانک را میبندد، یا بانک مرکزی و دولت با وام اضطراری و تضمین سپردهها وارد عمل میشوند، یا بانک بزرگتری آن را میخرد.
مرحله سوم مهمترین بخش ماجراست، چون فروش اضطراری، زیانی را که فقط روی کاغذ بود واقعی میکند.
مشکل نقدینگی یا ورشکستگی؛ دو ریشهی هجوم بانکی
برای فهم شدت هر هجوم باید ببینید بانک دچار کدام مشکل است. نقدینگی یعنی توان پرداخت پول نقد در همین امروز. در مقابل، توان پرداخت بدهی (Solvency) یعنی اینکه ارزش کل داراییهای بانک از بدهیهایش بیشتر باشد.
| معیار | مشکل نقدینگی | مشکل ورشکستگی |
|---|---|---|
| وضع داراییها | داراییها از بدهیها بیشترند ولی سریع نقد نمیشوند | ارزش داراییها از بدهیها کمتر شده است |
| راهحل معمول | وام اضطراری بانک مرکزی با وثیقه | افزایش سرمایه، فروش بانک یا تعطیلی |
| نمونه | بانکهای سالم در وحشت ۱۹۳۰ آمریکا | بانکهایی با وامهای سوختشدهی مسکن در ۲۰۰۸ |
| اثر بر بازار | کوتاهمدت و قابل مهار | طولانیتر و با احتمال سرایت |
والتر بگهات (Walter Bagehot)، روزنامهنگار اقتصادی بریتانیایی، در سال ۱۸۷۳ قاعدهای نوشت که هنوز راهنمای بانکهای مرکزی است: در بحران، به بانکهای سالم با وثیقهی خوب و نرخ بهرهی بالا بدون محدودیت وام بدهید. به این نقش بانک مرکزی «آخرین وامدهنده» میگویند.

نمونههای تاریخی هجوم بانکی از ۱۹۳۰ تا ۲۰۲۳
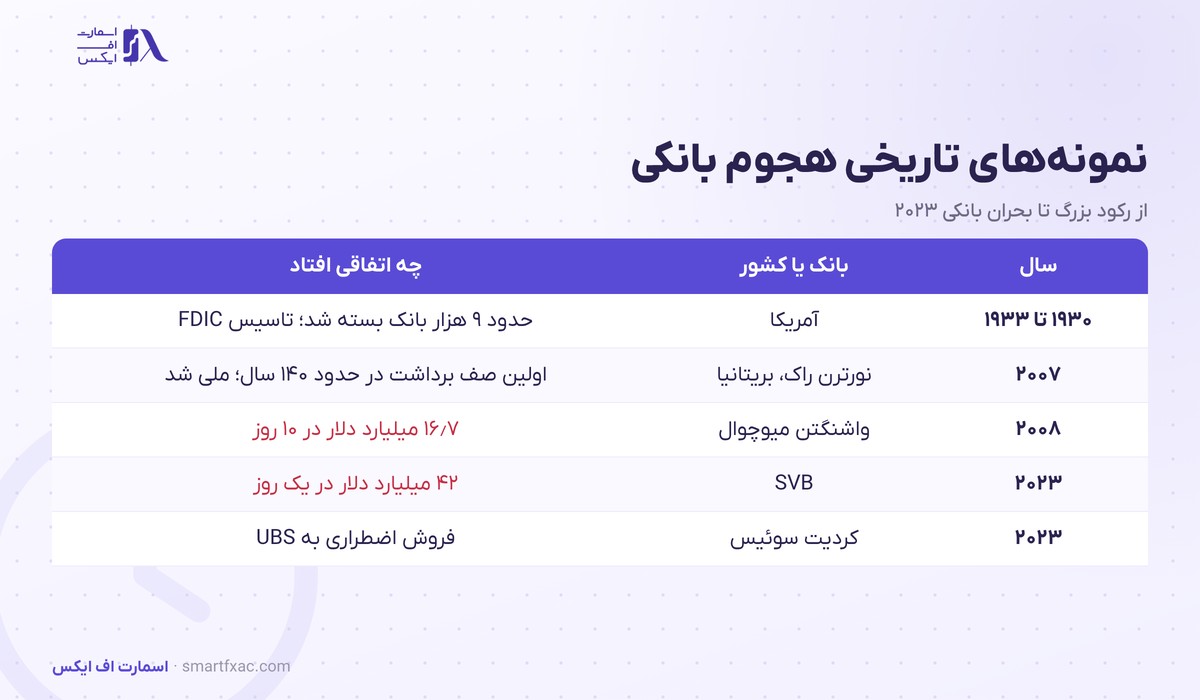
هر دورهی بحران مالی نمونهی مشخصی از این پدیده دارد:
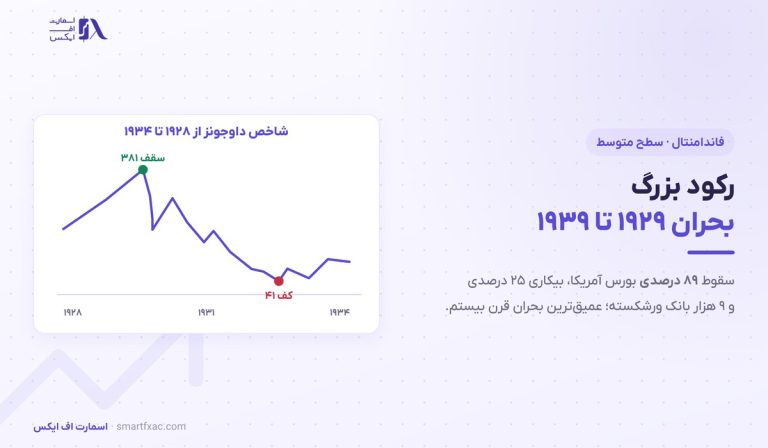
- ۱۹۳۰ تا ۱۹۳۳، آمریکا: در دوران رکود بزرگ حدود ۹ هزار بانک آمریکایی بسته شدند و میلیونها خانوار پساندازشان را از دست دادند. تاسیس صندوق بیمه سپرده آمریکا (FDIC) در سال ۱۹۳۳ نتیجهی مستقیم همین بحران بود.
- سپتامبر ۲۰۰۷، نورترن راک (Northern Rock): مشتریان این بانک بریتانیایی جلوی شعبهها صف کشیدند و این اولین هجوم بانکی بریتانیا در حدود ۱۴۰ سال بود. بانک انگلستان به آن وام اضطراری داد و دولت در فوریه ۲۰۰۸ آن را ملی کرد.
- سپتامبر ۲۰۰۸، واشنگتن میوچوال (Washington Mutual): مشتریان در ۱۰ روز حدود ۱۶٫۷ میلیارد دلار برداشتند. این بانک با ۳۰۷ میلیارد دلار دارایی بزرگترین ورشکستگی بانکی تاریخ آمریکا را در جریان بحران مالی ۲۰۰۸ رقم زد.
- مارس ۲۰۲۳ در آمریکا: بانک SVB و سیگنیچر بانک (Signature Bank) در سه روز بسته شدند.
- مارس ۲۰۲۳، کردیت سوئیس (Credit Suisse): دومین بانک بزرگ سوئیس پس از ماهها خروج سپرده، با میانجیگری دولت به رقیبش یو بی اس (UBS) فروخته شد.
مقایسهی واشنگتن میوچوال و SVB نشان میدهد سرعت هجوم چقدر تغییر کرده است: ۱۶٫۷ میلیارد دلار در ۱۰ روز در برابر ۴۲ میلیارد دلار در یک روز.
سقوط SVB؛ هجوم بانکی دیجیتال در ۴۸ ساعت
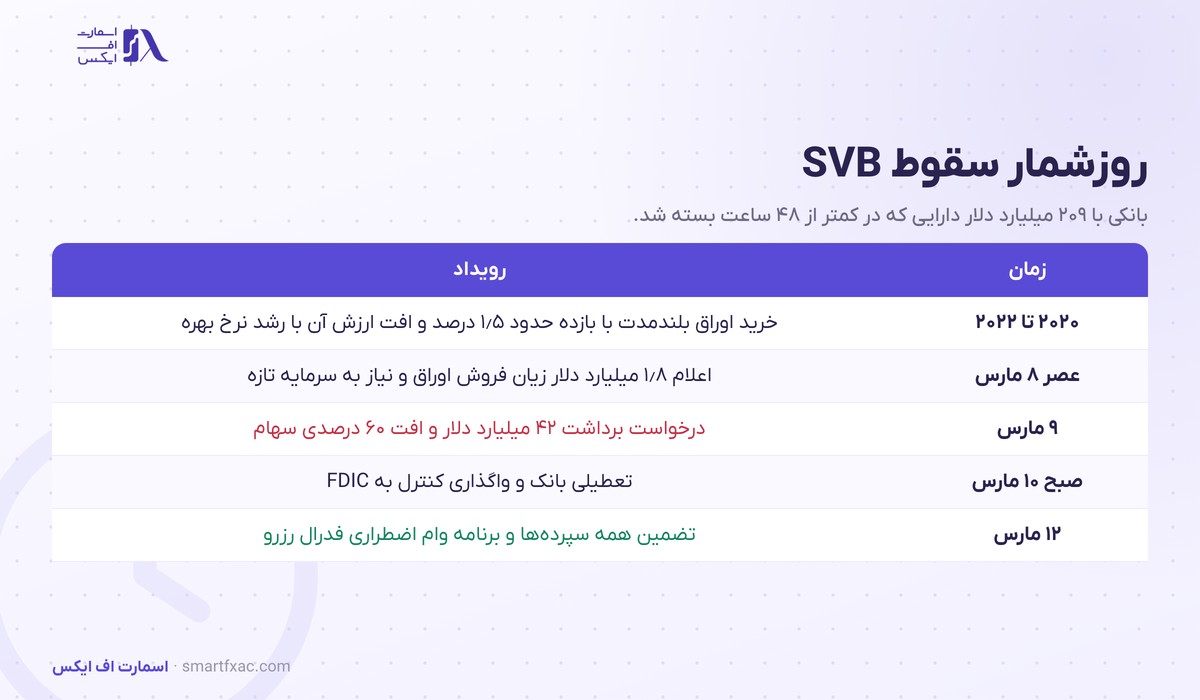
بانک سیلیکون ولی شانزدهمین بانک بزرگ آمریکا بود و حدود ۲۰۹ میلیارد دلار دارایی داشت. مشتریانش بیشتر شرکتهای فناوری و استارتاپها بودند و بیش از ۹۰ درصد سپردهها از سقف ۲۵۰ هزار دلاری بیمه سپرده بیشتر بود.
ماجرا اینطور پیش رفت:
- سالهای ۲۰۲۰ و ۲۰۲۱: سپردهها چند برابر شد و بانک بخش بزرگی از آنها را در اوراق بلندمدت دولتی با بازده حدود ۱٫۵ درصد گذاشت.
- سال ۲۰۲۲: فدرال رزرو برای مهار تورم نرخ بهره را سریع بالا برد. وقتی نرخ بهره بالا میرود، قیمت اوراق قدیمی پایین میآید و ارزش این اوراق حدود ۱۵ میلیارد دلار افت کرد.
- عصر ۸ مارس ۲۰۲۳: بانک اعلام کرد بخشی از اوراق را با ۱٫۸ میلیارد دلار زیان فروخته و برای جبران به ۲٫۲۵ میلیارد دلار سرمایهی تازه نیاز دارد.
- ۹ مارس: صندوقهای سرمایهگذاری خطرپذیر به شرکتهای زیرمجموعهشان گفتند پولشان را منتقل کنند و درخواست برداشت به ۴۲ میلیارد دلار رسید. سهام بانک ۶۰ درصد افت کرد.
- صبح ۱۰ مارس: ناظر بانکی کالیفرنیا بانک را بست و FDIC کنترل آن را به دست گرفت.
- ۱۲ مارس: وزارت خزانهداری، فدرال رزرو و FDIC اعلام کردند همهی سپردههای SVB و سیگنیچر بانک، حتی بالاتر از سقف بیمه، پرداخت میشود. فدرال رزرو هم برنامهی وام یکسالهای برای بانکها راه انداخت که اوراق را با قیمت اسمی به عنوان وثیقه میپذیرفت.
درس SVB برای معاملهگر روشن است: در دورهی افزایش سریع نرخ بهره، بانکهایی که اوراق بلندمدت زیادی دارند آسیبپذیرترند و با تلفن همراه و بانکداری آنلاین، هجومی که قبلا هفتهها طول میکشید حالا در چند ساعت تمام میشود.
بانک مرکزی و بیمه سپرده چطور جلوی هجوم بانکی را میگیرند؟
کشورها پس از تجربهی دههی ۱۹۳۰ چند سد دفاعی ساختهاند تا این اتفاق کمتر رخ دهد و اگر رخ داد، سرایت نکند:
- بیمه سپرده: در آمریکا FDIC سپردهی هر مشتری در هر بانک را تا ۲۵۰ هزار دلار تضمین میکند. وقتی مشتری مطمئن باشد پولش امن است، دلیلی برای عجله در برداشت ندارد. جزئیات این بیمه را در صفحهی بیمه سپرده روی سایت رسمی FDIC ببینید.
- آخرین وامدهنده: بانک مرکزی با وثیقه به بانکهای تحت فشار وام میدهد تا مجبور نشوند داراییها را زیر قیمت بفروشند.
- مقررات سرمایه و نقدینگی: قواعد بینالمللی بازل سه (Basel III) بانکها را ملزم میکند سرمایهی کافی و ذخیرهی داراییهای نقدشونده برای ۳۰ روز فشار داشته باشند.
- فروش یا ادغام اضطراری: ناظر بانک ورشکسته را به بانک بزرگتری میفروشد، مثل خرید فرست ریپابلیک (First Republic) توسط جی پی مورگان در مه ۲۰۲۳.
این سدها خطر را کاملا از بین نبردهاند. هرچه دولتها بیشتر سپردهها را تضمین کنند، بانکها انگیزهی بیشتری برای ریسک پیدا میکنند. اقتصاددانان به این مشکل خطر اخلاقی (Moral Hazard) میگویند.
اثر هجوم بانکی بر طلا، دلار، اوراق و بیتکوین
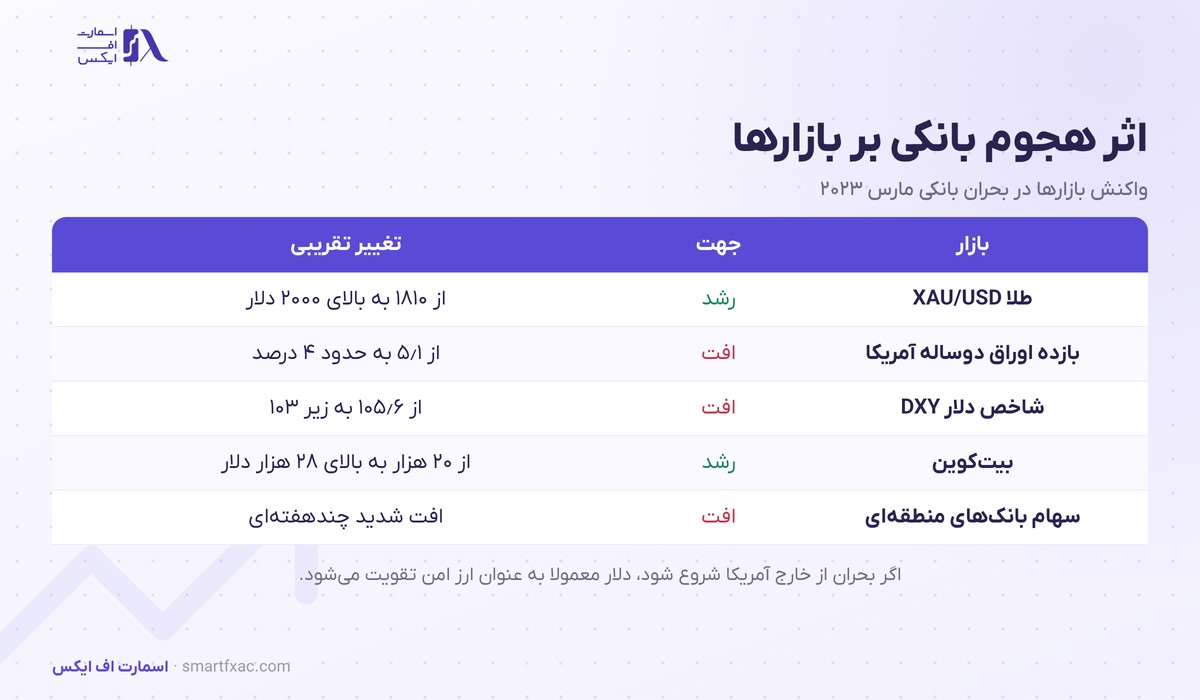
هجوم بانکی بزرگ دو اثر همزمان دارد: ترس سرمایهگذاران را به سمت داراییهای امن میبرد و انتظار بازار از نرخ بهره را پایین میآورد، چون بانک مرکزی در بحران بانکی معمولا سیاست انقباضی را متوقف میکند. اثر بحران مارس ۲۰۲۳ بر بازارها این بود:
| بازار | واکنش در مارس ۲۰۲۳ | دلیل |
|---|---|---|
| طلا (XAU/USD) | رشد از حدود ۱۸۱۰ به بالای ۲۰۰۰ دلار در دو هفته | پناه بردن به دارایی امن و کاهش انتظار نرخ بهره |
| بازده اوراق دوساله آمریکا | افت از حدود ۵٫۱ به ۴ درصد در سه روز | خرید اوراق امن و انتظار توقف افزایش نرخ |
| شاخص دلار (DXY) | افت از حدود ۱۰۵٫۶ به زیر ۱۰۳ | کاهش انتظار افزایش نرخ بهره آمریکا |
| بیتکوین | رشد از حدود ۲۰ هزار به بالای ۲۸ هزار دلار | بیاعتمادی به بانکها و انتظار پول ارزانتر |
| سهام بانکهای منطقهای آمریکا | افت شدید و چندهفتهای | ترس از سرایت بحران |
واکنش دلار همیشه یکجهت نیست. اگر بحران از خارج آمریکا شروع شود، دلار به عنوان ارز امن تقویت میشود. اگر بحران در خود آمریکا باشد و انتظار کاهش نرخ بهره را بالا ببرد، دلار تضعیف میشود. طلا در هر دو حالت معمولا سود میبرد. در همان روزها استیبل کوین USDC، یعنی ارز دیجیتالی که قرار است همیشه یک دلار بیرزد، تا حدود ۰٫۸۸ دلار افت کرد، چون شرکت صادرکنندهاش ۳٫۳ میلیارد دلار از ذخایرش را در SVB داشت.
در روزهای هجوم بانکی، بازار اوراق اولین و سریعترین واکنش را نشان میدهد. افت تند بازده اوراق دوساله نشانهی آن است که بازار توقف افزایش نرخ بهره را قیمتگذاری کرده است.
هجوم به صرافی ارز دیجیتال؛ ماجرای FTX
صرافیهای ارز دیجیتال هم با همین سازوکار سقوط کردهاند. در نوامبر ۲۰۲۲ گزارشی دربارهی ترازنامهی الامدا ریسرچ (Alameda Research)، شرکت معاملاتی وابسته به صرافی FTX، منتشر شد و نشان داد بخش بزرگی از داراییهای آن توکن FTT است، یعنی توکنی که خود FTX ساخته بود. کاربران در حدود ۷۲ ساعت درخواست برداشت حدود ۶ میلیارد دلار را ثبت کردند، صرافی برداشتها را متوقف کرد و در ۱۱ نوامبر ۲۰۲۲ اعلام ورشکستگی کرد.
تفاوت مهم صرافی با بانک این است که صرافی بیمه سپرده و آخرین وامدهنده ندارد. اگر صرافی پول کاربران را خرج کرده باشد، هیچ نهادی جای آن را پر نمیکند. به همین دلیل پس از FTX بسیاری از صرافیها گزارش اثبات ذخایر منتشر کردند تا نشان دهند دارایی کاربران را کامل نگه میدارند.
نشانههای هشدار پیش از هجوم بانکی برای معاملهگر
پیشبینی دقیق این رویداد ممکن نیست، ولی چند نشانه معمولا پیش از آن دیده میشود:
- زیان پنهان اوراق: اگر بانکی حجم بزرگی اوراق قرضهی بلندمدت داشته باشد و نرخ بهره سریع بالا رفته باشد، زیان تحققنیافتهاش در گزارشهای فصلی دیده میشود.
- سپردههای بیمهنشده: هرچه سهم سپردههای بالاتر از سقف بیمه بیشتر باشد، مشتریان زودتر فرار میکنند.
- سقوط سهام بانک: افت چند ده درصدی در یک یا دو روز معمولا پیش از صفهای برداشت رخ میدهد.
- جهش هزینهی بیمهی نکول: قرارداد بیمهی نکول (CDS) قیمت بیمه شدن در برابر ورشکستگی بانک است و جهش آن یعنی بازار ریسک را جدی گرفته است.
- اعلام افزایش سرمایهی اضطراری: درخواست ناگهانی سرمایهی تازه، مثل اطلاعیهی SVB، برای بازار نشانهی ضعف است.
وقتی این نشانهها با هم ظاهر میشوند، معاملهگر فارکس و طلا باید برای نوسان شدید آماده باشد.
نکات کلیدی این درس
- هجوم بانکی یعنی برداشت همزمان سپردهها از ترس ورشکستگی بانک.
- بانکها با ذخیره کسری کار میکنند و فقط بخش کمی از سپردهها را نقد نگه میدارند.
- مشکل نقدینگی با وام بانک مرکزی حل میشود؛ ورشکستگی به فروش یا تعطیلی بانک میرسد.
- سقوط SVB در مارس ۲۰۲۳ نشان داد هجوم دیجیتال در کمتر از ۴۸ ساعت یک بانک بزرگ را میبندد.
- در بحران بانکی آمریکا طلا معمولا رشد میکند و بازده اوراق و دلار معمولا افت میکنند.
- بیمه سپرده و نقش آخرین وامدهنده دو سد اصلی در برابر سرایت هجوم هستند.
جمعبندی
هجوم بانکی نتیجهی ترکیب دو چیز است: مدل ذخیره کسری که بانک را در برابر برداشت همزمان آسیبپذیر میکند، و ترسی که خودش را تقویت میکند. از صفهای دههی ۱۹۳۰ تا برداشت ۴۲ میلیارد دلاری SVB در یک روز، سازوکار ثابت مانده و فقط سرعت آن بیشتر شده است. برای معاملهگر، هجوم بزرگ یعنی جابهجایی سریع انتظار نرخ بهره، رشد طلا و نوسان شدید دلار و اوراق. اگر نشانههای هشدار را بشناسید و واکنش معمول بازارها را بدانید، در روزهای بحران با برنامه وارد بازار میشوید.
سوالات متداول درباره هجوم بانکی
۵ سوالهجوم بانکی به انگلیسی چه نام دارد؟
به آن Bank Run میگویند. اگر هجوم به چند بانک سرایت کند، اصطلاح Bank Panic به کار میرود.
آیا یک بانک سالم هم ممکن است دچار هجوم بانکی شود؟
بله. چون بانک فقط بخش کوچکی از سپردهها را نقد نگه میدارد، اگر همهی مشتریان همزمان پولشان را بخواهند حتی بانک سالم هم کم میآورد. به همین دلیل وام اضطراری بانک مرکزی برای بانکهای سالم طراحی شده است.
بیمه سپرده در آمریکا چقدر است؟
صندوق FDIC سپردهی هر مشتری را در هر بانک و برای هر نوع مالکیت حساب تا ۲۵۰ هزار دلار تضمین میکند. این سقف از سال ۲۰۰۸ برقرار است.
هجوم بانکی چه اثری بر قیمت طلا دارد؟
در بیشتر بحرانهای بانکی طلا رشد کرده است، چون هم دارایی امن به حساب میآید و هم انتظار کاهش نرخ بهره را تقویت میکند. در مارس ۲۰۲۳ طلا در دو هفته از حدود ۱۸۱۰ به بالای ۲۰۰۰ دلار رسید.
فرق هجوم بانکی با بحران بانکی چیست؟
هجوم بانکی یک رویداد مشخص است که در آن سپردهگذاران یک بانک همزمان برداشت میکنند. بحران بانکی دورهی طولانیتری است که چند بانک دچار زیان یا ورشکستگی میشوند و ممکن است با چند هجوم همراه باشد، مثل بحران مالی ۲۰۰۸.