رشد حساب را وقتی سود هر دوره دوباره وارد معامله میشود ببینید
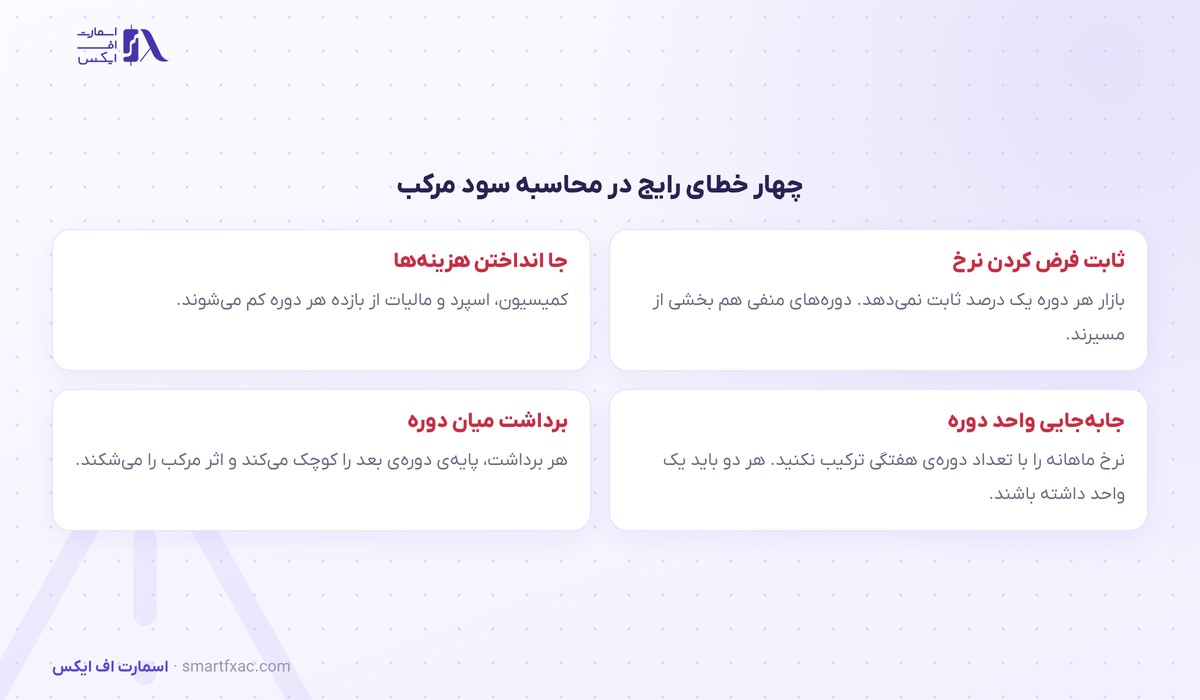
دوره میتواند ماه باشد یا هفته یا حتی هر معامله. فقط درصد و تعداد را با همان واحد وارد کنید.
سود مرکب یعنی سود هر دوره را برداشت نکنید و دوباره وارد سرمایه کنید تا دورهی بعد روی مبلغ بزرگتری سود بگیرید. تفاوتش با سود ساده در ابتدا ناچیز است و بعد از چند دوره فاصلهشان بهسرعت باز میشود.
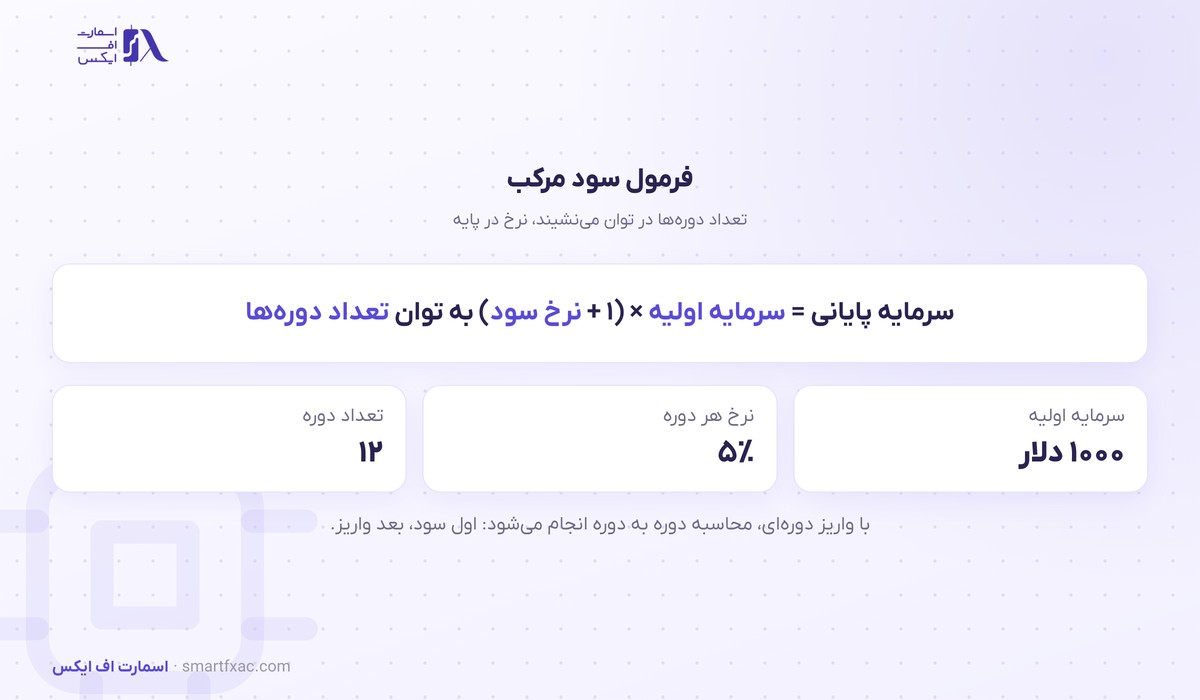
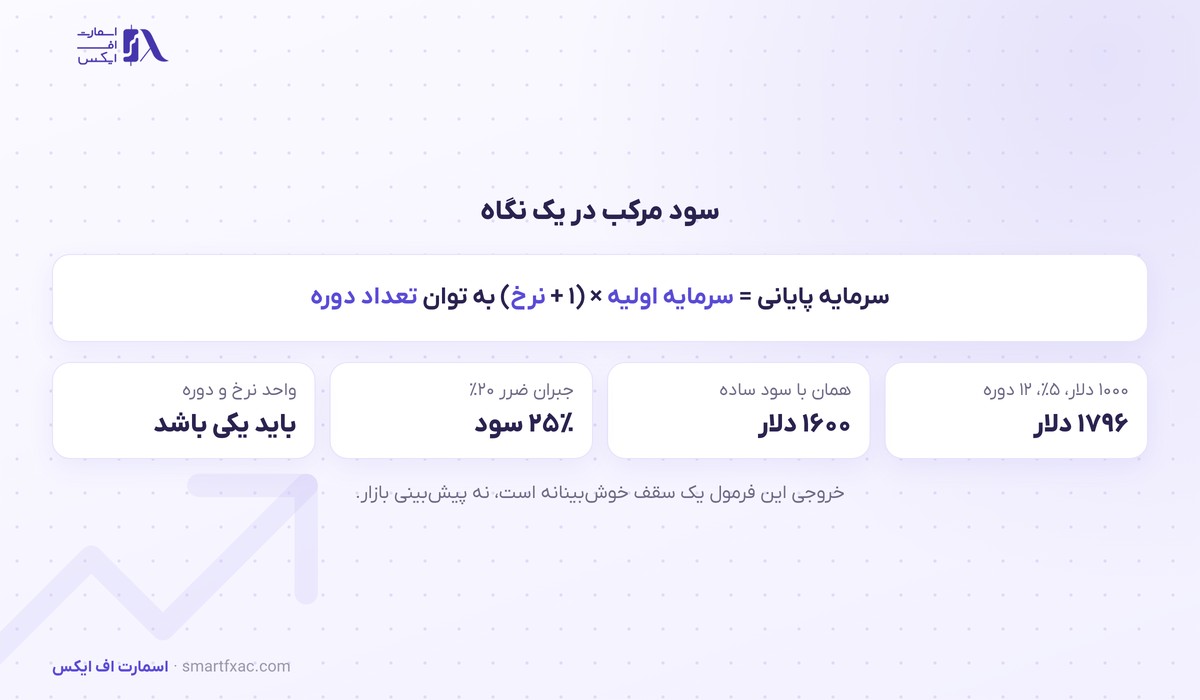
سرمایهی پایانی برابر است با سرمایهی اولیه ضرب در یک بهعلاوهی نرخ سود، به توان تعداد دورهها. اگر در هر دوره واریز تازهای هم داشته باشید، محاسبه دوره به دوره انجام میشود: سود همان دوره را به موجودی اضافه کنید، بعد واریز را هم اضافه کنید و به دورهی بعد بروید.
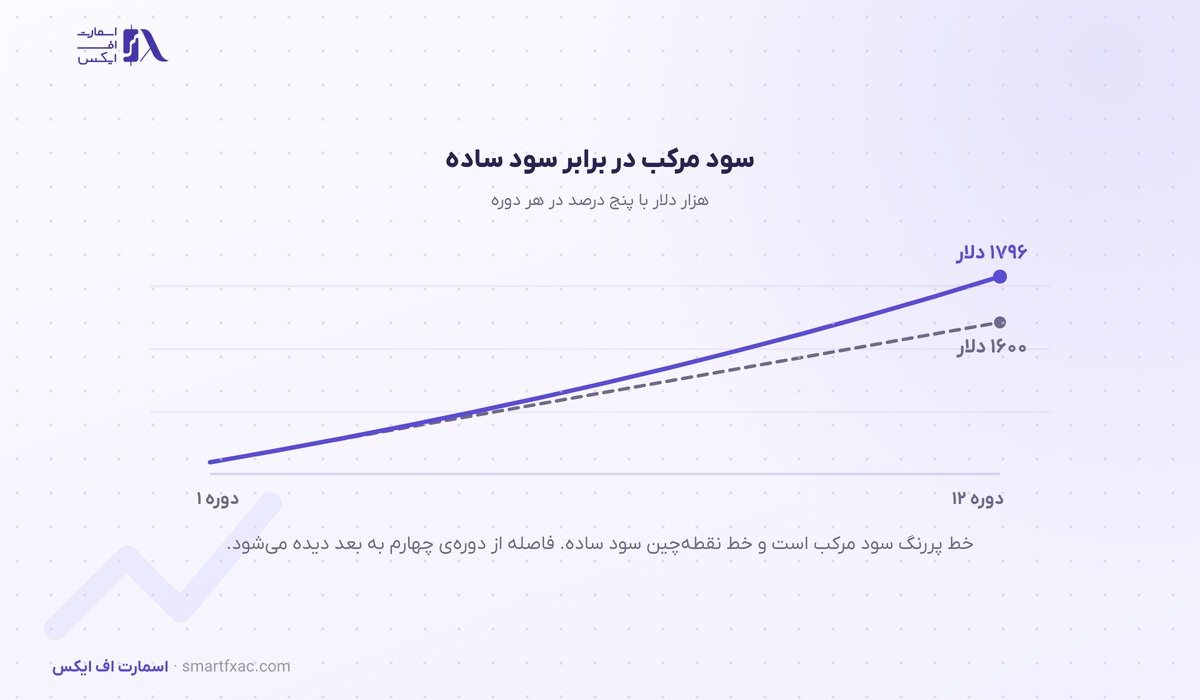
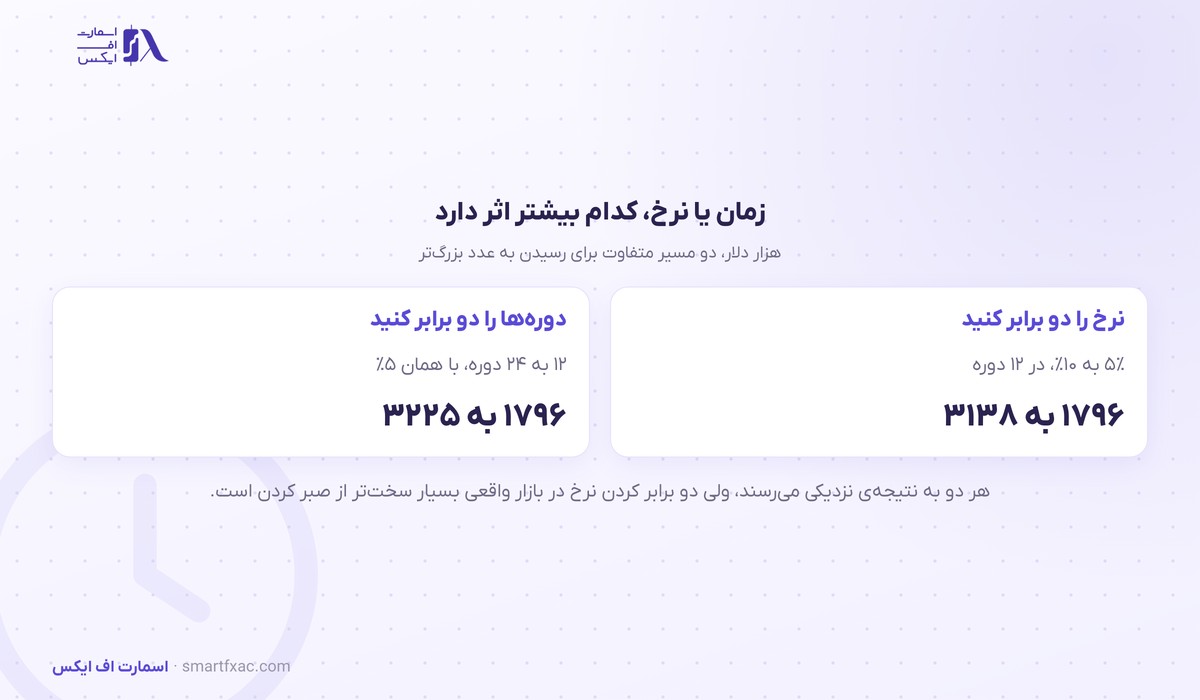
مثال: هزار دلار با پنج درصد سود در هر ماه و دوازده ماه. سرمایهی پایانی حدود هزار و هفتصد و نود و شش دلار میشود، یعنی حدود هشتاد درصد رشد؛ در حالی که سود ساده در همین شرایط شصت درصد میداد.
در سود مرکب، تعداد دورهها در توان مینشیند و نرخ در پایه. برای همین اضافه کردن چند دوره اثر بیشتری دارد تا بالا بردن نرخ. جدول زیر همان هزار دلار را با نرخهای مختلف در دوازده دوره نشان میدهد:
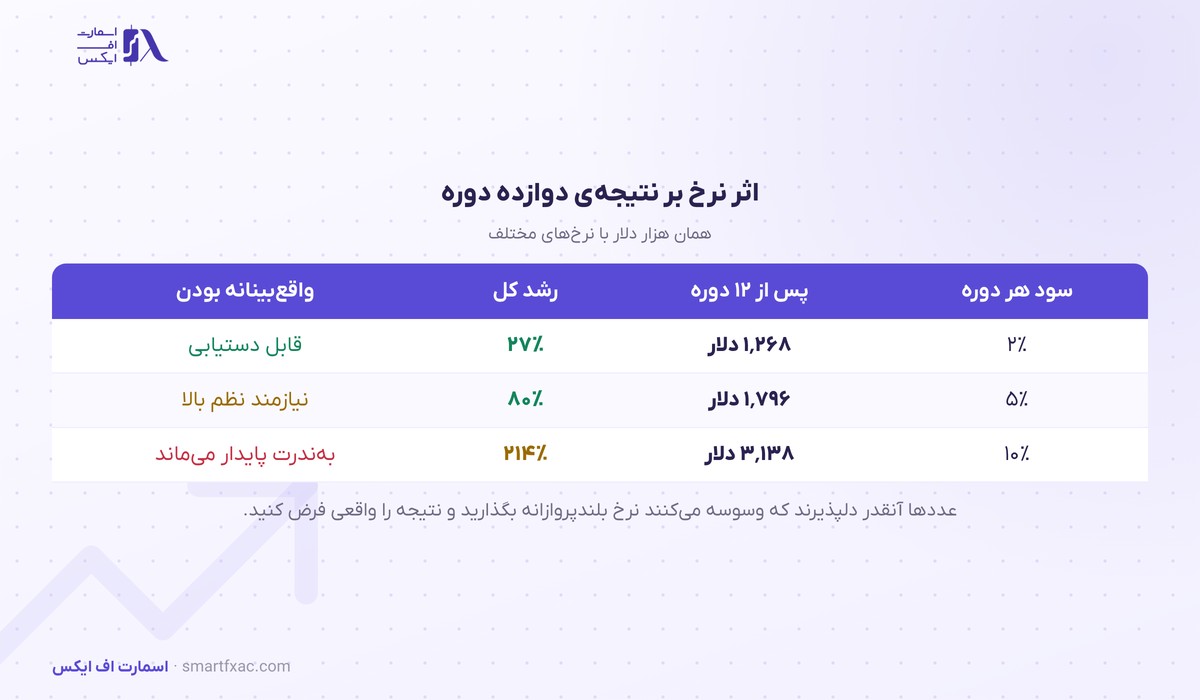
| سود هر دوره | پس از ۱۲ دوره | رشد کل |
|---|---|---|
| ۲٪ | ۱٬۲۶۸ دلار | ۲۷٪ |
| ۵٪ | ۱٬۷۹۶ دلار | ۸۰٪ |
| ۱۰٪ | ۳٬۱۳۸ دلار | ۲۱۴٪ |
همین جدول دام بزرگ را هم نشان میدهد: عددها آنقدر دلپذیرند که آدم وسوسه میشود نرخ بلندپروازانه بگذارد و نتیجه را واقعی فرض کند.
فرمول سود مرکب فرض میکند هر دوره دقیقاً همان درصد را میدهد. بازار اینطور نیست. دورههای ضرر هم هست و ضرر اثر نامتقارنی دارد: اگر بیست درصد از دست بدهید، برای برگشتن به نقطهی اول به بیست و پنج درصد سود نیاز دارید، نه بیست درصد.
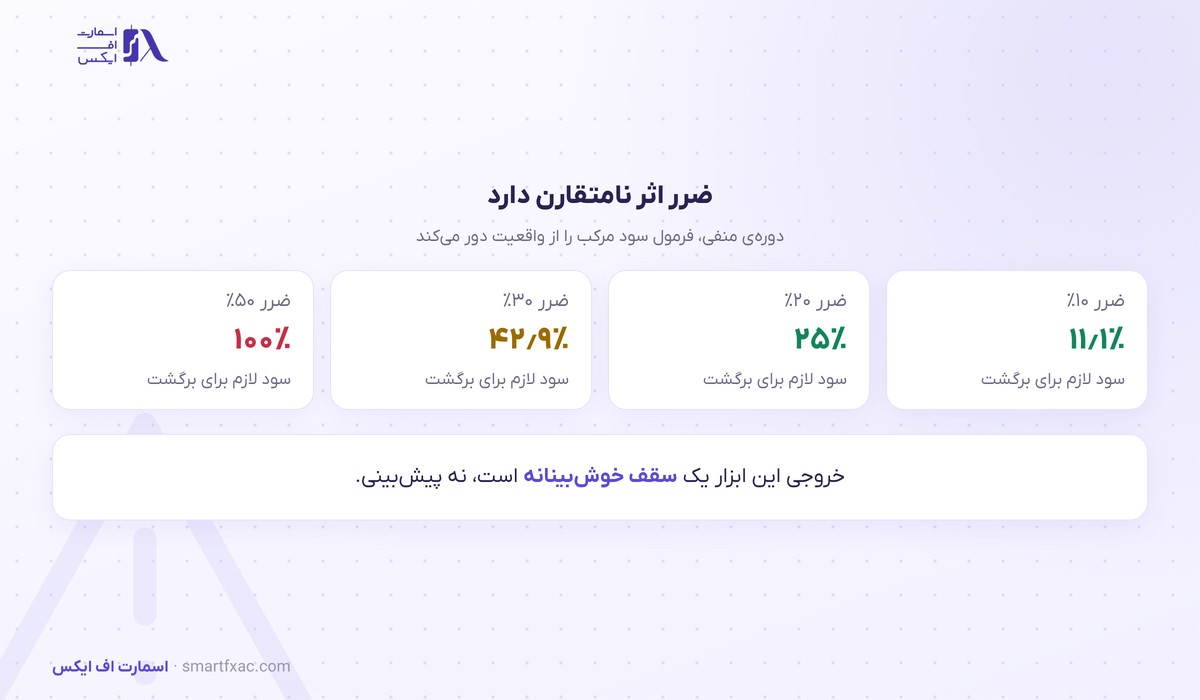
پس خروجی این ابزار را سقف خوشبینانه بدانید، نه پیشبینی. کاربرد درستش مقایسهی سناریوهاست: ببینید اگر نرخ ماهانه را از سه به چهار درصد برسانید یا اگر هر ماه مبلغی واریز کنید، تصویر بلندمدت چقدر عوض میشود.
واریز منظم اثری دارد که اغلب دستکم گرفته میشود. همان حساب هزار دلاری با سه درصد سود ماهانه، بعد از دو سال به حدود دو هزار دلار میرسد. اگر ماهی صد دلار هم واریز کنید، همان دو سال به بیش از چهار هزار دلار میرساندش.
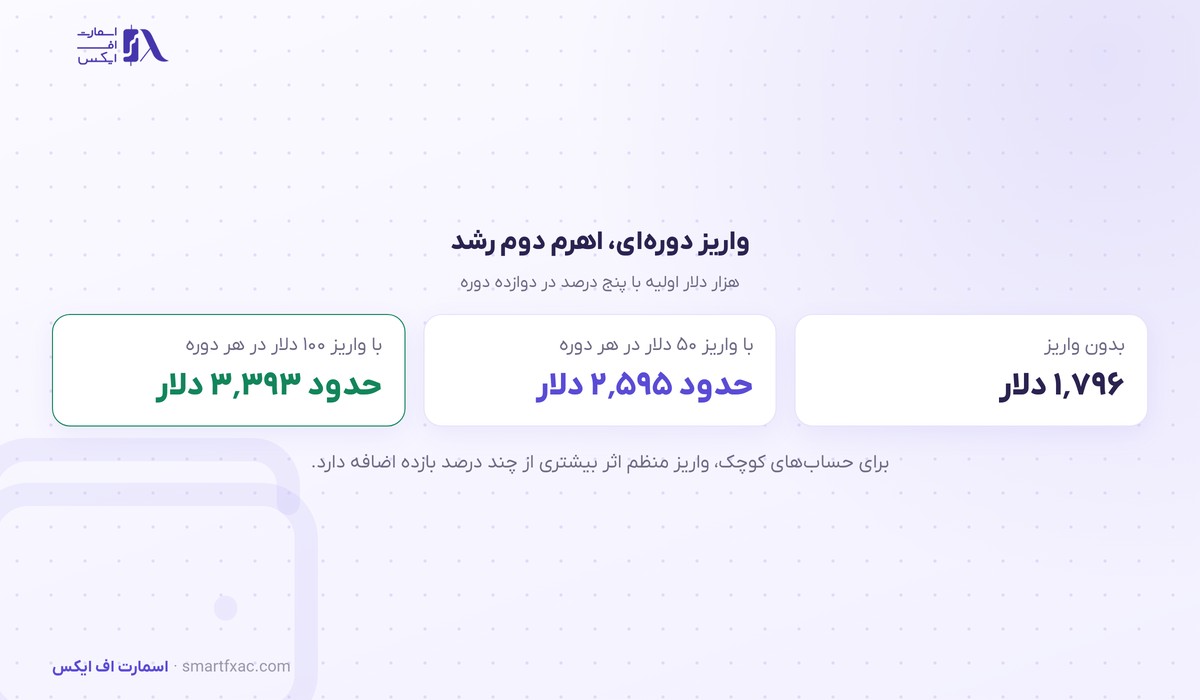
دلیلش ساده است: هر واریز تازه از همان لحظه شروع به سود مرکب گرفتن میکند. برای حسابهای کوچک، نظم در واریز معمولاً اثر بیشتری دارد تا تلاش برای بالا بردن درصد سود.
معاملهگرانی که این مفهوم را جدی میگیرند، حجم معامله را با رشد حساب بالا میبرند. یعنی درصد ریسک ثابت میماند ولی چون موجودی بزرگتر شده، مبلغ ریسک و در نتیجه حجم هم بزرگتر میشود.
نکتهی مهم این است که این کار در جهت عکس هم باید انجام شود. بعد از دورهی ضرر، حجمها باید کوچکتر شوند. همین تقارن است که سود مرکب را از قمار جدا میکند.
یکی از دلیلهایی که سود مرکب در بازار به آسانیِ روی کاغذ اتفاق نمیافتد، نامتقارن بودن ضرر است. جدول زیر نشان میدهد بعد از هر افت، چقدر سود لازم است تا به نقطهی اول برگردید:
| افت سرمایه | سود لازم برای بازگشت |
|---|---|
| ۱۰٪ | ۱۱٪ |
| ۲۰٪ | ۲۵٪ |
| ۳۰٪ | ۴۳٪ |
| ۵۰٪ | ۱۰۰٪ |
تا افت ده درصد، فاصله ناچیز است. از سی درصد به بعد شکاف بهسرعت باز میشود و از پنجاه درصد، باید سرمایه را دو برابر کنید تا فقط سر جای اولتان برگردید. برای همین حفظ سرمایه مقدم بر رشد آن است.
فرض کنید دو حساب هر دو در شش ماه بهطور میانگین چهار درصد در ماه سود میدهند. اولی هر ماه دقیقاً چهار درصد میگیرد. دومی سه ماه ده درصد سود میگیرد و سه ماه دو درصد ضرر میدهد. میانگین سادهشان یکی است ولی نتیجهی نهایی حساب اول محسوس بالاتر میآید.
دلیلش همان اثر ضرب است: هر دوره روی نتیجهی دورهی قبل سوار میشود، پس نوسان به ضرر رشد بلندمدت تمام میشود. این نکته توضیح میدهد چرا استراتژیهای آرام و باثبات در بلندمدت از استراتژیهای پرنوسان با میانگین مشابه جلو میزنند.
تعریف ریاضی این مفهوم را در Investopedia هم میتوانید ببینید.
هر کدام که با سبک شما میخواند. اگر عملکردتان را ماهانه میسنجید، ماه بگذارید. فقط دقت کنید نرخ هم باید همان واحد باشد.
بله، ولی صبر میخواهد. با حسابهای کوچک، واریز دورهای معمولاً سریعتر از درصد سود اثر میگذارد.
در دورههای کوتاه تقریباً هیچ. با پنج درصد ماهانه و سه ماه، تفاوت کمتر از یک درصد است. از سال اول به بعد فاصله محسوس میشود و در دو سه سال چند برابر میشود.
چون بازار درصد ثابت نمیدهد و دورههای ضرر اثر نامتقارن دارند. برای تصویر واقعبینانهتر، نرخ را محتاطانه و پس از کسر همهی هزینهها وارد کنید.
بله، فرمول یکی است. فقط دقت کنید نرخ اعلامی بانک سالانه است و اگر دوره را ماهانه میگیرید باید نرخ را هم ماهانه وارد کنید.
