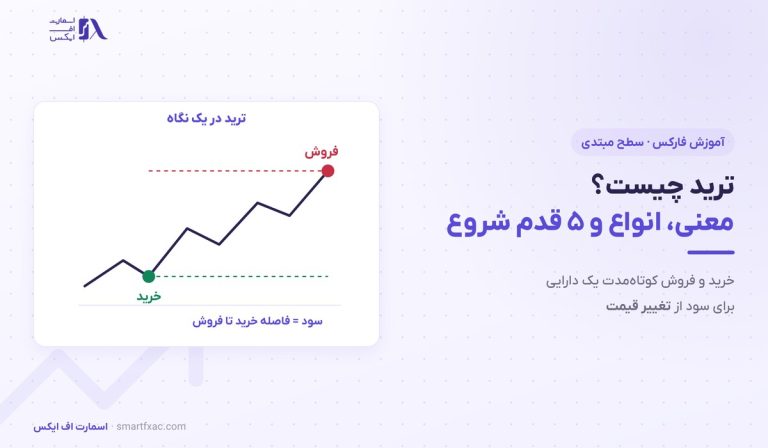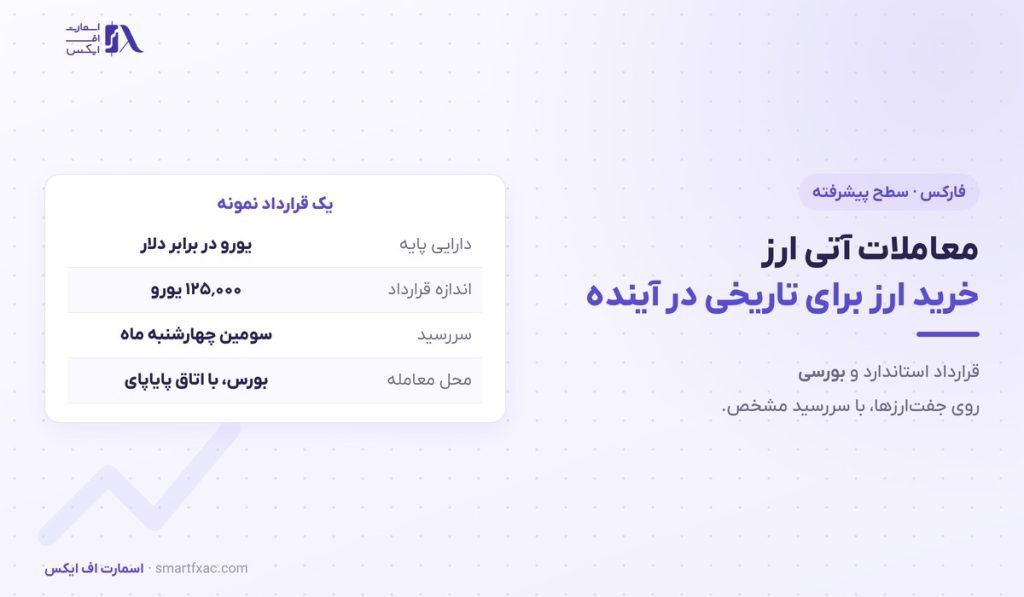
در بازار جهانی ارز، همهی معاملهها همین امروز تسویه نمیشوند. شرکتی که سه ماه دیگر باید یورو بپردازد، میخواهد نرخ امروز را برای آن روز قفل کند. ابزاری که این کار را ممکن میکند قرارداد آتی است. معاملات آتی ارز یعنی خرید یا فروش یک مقدار استاندارد از یک ارز، با قیمتی که امروز توافق میشود و در تاریخی مشخص در آینده تسویه میشود. در این درس سطح پیشرفته میبینیم این قراردادها چه اجزایی دارند، چرا قیمتشان با نرخ امروز فرق میکند و معاملهگر فارکس چه استفادهای از دادههای آنها میبرد. با اسمارت اف ایکس همراه باشید.
معاملات آتی ارز چیست؟
قرارداد آتی ارز یک توافق استاندارد برای تحویل مقدار معینی ارز در تاریخی معین است. کلمهی کلیدی اینجا «استاندارد» است: اندازهی قرارداد، تاریخ سررسید و کوچکترین پلهی حرکت قیمت را بورس تعیین میکند و برای همهی معاملهگران یکسان است. این قراردادها در بورسهای سازمانیافته معامله میشوند و بزرگترین بازارشان در شیکاگو است.
در معاملات آتی ارز طرف مقابل شما یک شخص یا بانک نیست، بلکه اتاق پایاپای بورس است. اتاق پایاپای میان خریدار و فروشنده مینشیند و پرداخت هر دو طرف را تضمین میکند. برای همین ریسک نکول طرف مقابل در این بازار بسیار کمتر از معاملهی مستقیم است. ساختار بازار نقدی و لایههای قیمتسازی آن در درس بازار بینبانکی توضیح داده شده است.
اجزای یک قرارداد آتی ارز
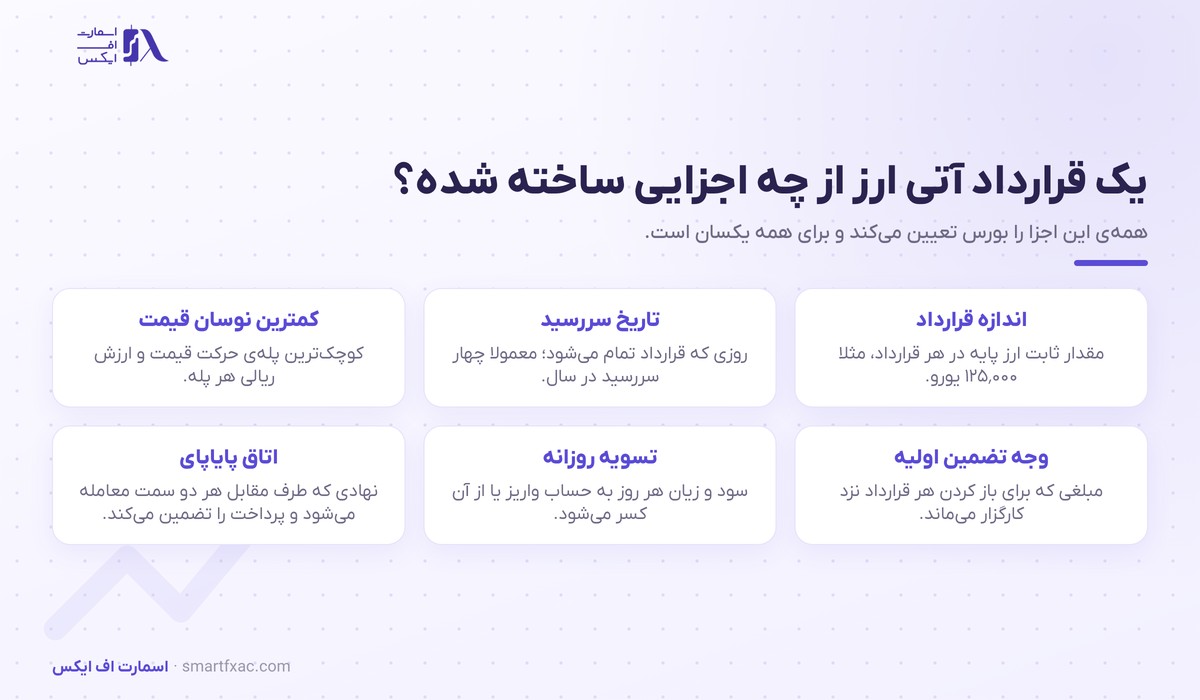
پیش از هر معامله باید شش عدد مشخصات قرارداد را بخوانید.
اندازه قرارداد مقدار ثابت ارز پایه است؛ برای قرارداد یورو معمولا ۱۲۵ هزار یورو. تاریخ سررسید روزی است که قرارداد تمام میشود و بیشتر جفتارزها چهار سررسید در سال دارند. کمترین نوسان قیمت کوچکترین پلهی حرکت است و ارزش پولی هر پله را بورس اعلام میکند.
وجه تضمین اولیه مبلغی است که برای باز کردن هر قرارداد نزد کارگزار بلوکه میشود و معمولا چند درصد ارزش کل قرارداد است. تسویه روزانه یعنی سود و زیان هر روز به حساب واریز یا از آن کسر میشود، پس زیان تا سررسید روی کاغذ نمیماند. اگر موجودی از حد نگهداری پایینتر برود، کارگزار درخواست واریز میفرستد. منطق اهرم و حد ضرر در درس مدیریت ریسک و حد ضرر آمده است.
تفاوت معاملات آتی ارز با فارکس نقدی
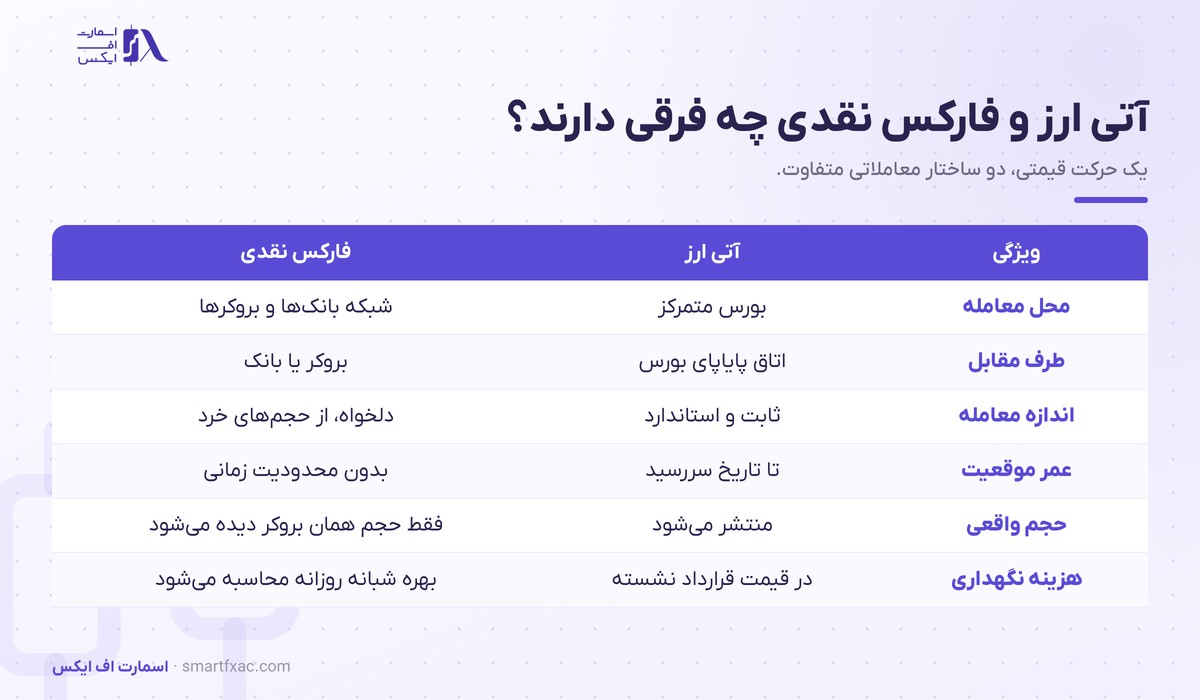

قیمت این دو بازار تقریبا با هم حرکت میکند، ولی ساختارشان شش تفاوت روشن دارد که در جدول بالا آمده است. مهمترینشان برای معاملهگر ایرانی سه مورد است.
اول، شفافیت حجم. بورس حجم معاملات و تعداد موقعیتهای باز را منتشر میکند، در حالی که در بازار نقدی هر بروکر فقط حجم خودش را نشان میدهد. دوم، سررسید. موقعیت آتی عمر محدود دارد و برای نگه داشتن آن باید به سررسید بعدی منتقل شود. سوم، اندازه ثابت. حجم معاملات آتی ارز پلهای است و حسابهای کوچک بهسختی میتوانند ریسک را دقیق تنظیم کنند. برای مقایسهی عمق سفارشها در بازار نقدی، درس عمق بازار را ببینید.
چرا قیمت آتی با نرخ امروز فرق دارد؟
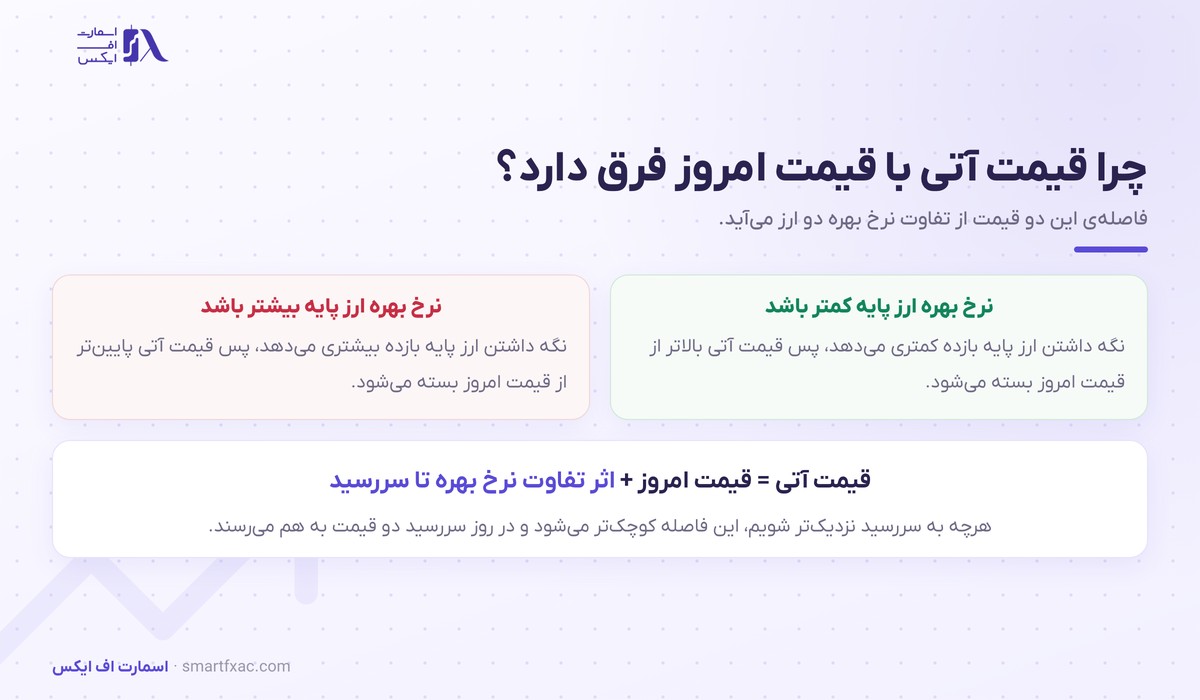
وقتی قیمت آتی سهماهه را با نرخ لحظهای مقایسه میکنید، معمولا دو عدد برابر نیستند. این اختلاف از تفاوت نرخ بهرهی دو ارز میآید و ربطی به پیشبینی بازار ندارد.
منطقش ساده است. کسی که تا سررسید ارز پایه را نگه میدارد، بهرهی آن ارز را میگیرد و بهرهی ارز مقابل را از دست میدهد. قیمت آتی این اختلاف بازده را جبران میکند تا هیچ سود بدون ریسکی باقی نماند. اگر نرخ بهرهی ارز پایه کمتر باشد، قیمت آتی بالاتر از نرخ امروز بسته میشود و اگر بیشتر باشد، پایینتر.
هرچه به سررسید نزدیکتر شویم این فاصله کوچکتر میشود و در روز آخر دو قیمت به هم میرسند. همین اختلاف نرخ بهره، موتور استراتژی کری ترید هم هست و پایهی آن در درس نرخ بهره در فارکس توضیح داده شده است. نرخهای رسمی ارزها را فدرال رزرو در گزارش نرخ ارز H.10 منتشر میکند.
سه کاربرد معاملات آتی ارز
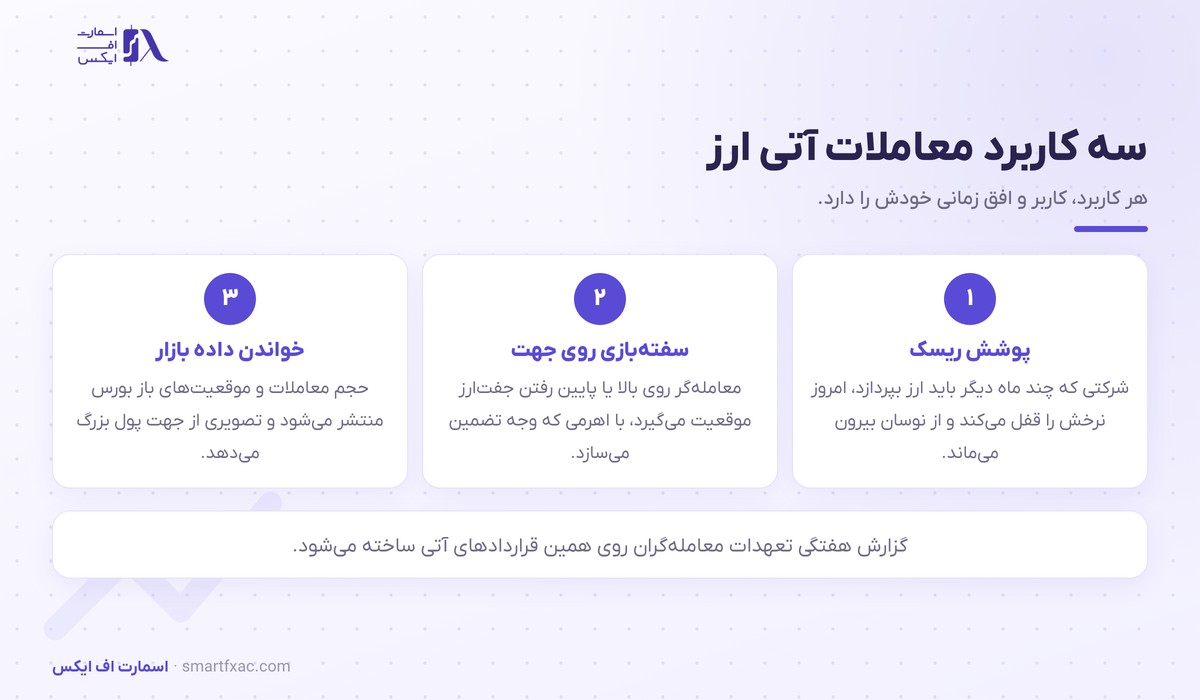
۱. پوشش ریسک. واردکنندهای که چهار ماه دیگر باید یورو بپردازد، امروز قرارداد آتی میخرد و نرخ را قفل میکند. اگر یورو گران شود، سود قرارداد آتی هزینهی بیشتر خرید را جبران میکند. روشهای دیگر پوشش ریسک در درس هجینگ در فارکس آمده است.

۲. سفتهبازی روی جهت. معاملهگر بدون نیاز واقعی به ارز، روی بالا یا پایین رفتن جفتارز موقعیت میگیرد. وجه تضمین کم نسبت به ارزش قرارداد یعنی اهرم بالا، پس اندازهی موقعیت باید با سرمایه بخواند.
۳. خواندن داده بازار. این کاربرد برای معاملهگر بازار نقدی از همه مهمتر است. دادههای معاملات آتی ارز هفتگی منتشر میشوند و نشان میدهند صندوقهای بزرگ در کدام سمت بازار ایستادهاند. روش خواندن این گزارش در درس گزارش تعهدات معاملهگران گامبهگام آمده و قدرت کلی دلار را میتوانید در درس شاخص دلار دنبال کنید.
یک مثال عددی ساده
فرض کنید قرارداد آتی یورو با قیمت ۱٫۱۰۰۰ معامله میشود و اندازهی آن ۱۲۵ هزار یورو است. یعنی ارزش کل قرارداد ۱۳۷٬۵۰۰ دلار میشود. اگر وجه تضمین اولیه ۳٬۰۰۰ دلار باشد، با همین مبلغ موقعیتی به ارزش ۱۳۷ هزار دلار باز کردهاید.
حالا قیمت به ۱٫۱۱۰۰ میرسد، یعنی صد پلهی صدمسنتی بالاتر. سود شما ۱۲۵٬۰۰۰ ضربدر ۰٫۰۱ برابر ۱٬۲۵۰ دلار است که همان روز به حسابتان مینشیند. حرکت یک درصدی قیمت، روی وجه تضمین بیش از چهل درصد بازده ساخته است. همین نسبت در جهت مخالف هم کار میکند و به همین دلیل اندازهی موقعیت در معاملات آتی ارز مهمتر از نقطهی ورود است.
شش اشتباه رایج در معاملات آتی ارز
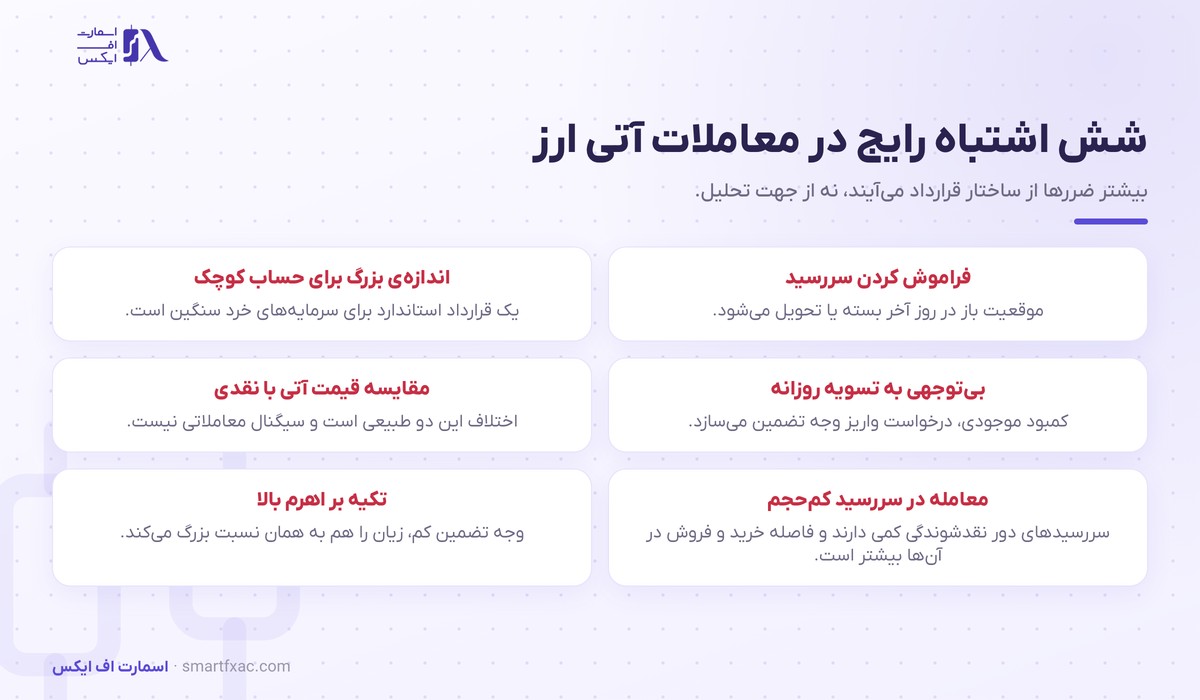
- فراموش کردن تاریخ سررسید. موقعیتی که تا روز آخر باز بماند، بسته یا وارد فرایند تحویل میشود. تاریخ سررسید را همان روز باز کردن معامله در تقویم بگذارید.
- اندازه بزرگ برای حساب کوچک. یک قرارداد استاندارد برای سرمایههای خرد سنگین است و یک حرکت معمولی میتواند بخش بزرگی از حساب را ببرد.
- بیتوجهی به تسویه روزانه. زیان هر روز از حساب کسر میشود و کمبود موجودی، درخواست واریز وجه تضمین میسازد.
- سیگنال گرفتن از اختلاف قیمت آتی و نقدی. این اختلاف از تفاوت نرخ بهره میآید و پیشبینی بازار نیست.
- معامله در سررسیدهای دور. نقدشوندگی این قراردادها کم است و فاصلهی خرید و فروش در آنها بازتر میشود.
- یکسان گرفتن حجم آتی با کل بازار. بازار نقدی چند برابر بزرگتر است، پس دادههای آتی نمونهای از بازارند و همهی آن نیستند.
نکات کلیدی این درس
- معاملات آتی ارز قراردادی استاندارد و بورسی با سررسید مشخص است.
- طرف مقابل هر معامله اتاق پایاپای است و پرداخت را تضمین میکند.
- اختلاف قیمت آتی و نقدی از تفاوت نرخ بهره میآید.
- سود و زیان هر روز تسویه میشود و وجه تضمین باید کافی بماند.
- مهمترین کاربرد برای معاملهگر نقدی، خواندن دادههای حجم و موقعیت باز است.
جمعبندی
معاملات آتی ارز همان بازار ارز است با یک ساختار متفاوت: قرارداد استاندارد، سررسید معین، اتاق پایاپای و دادهی عمومی. حتی اگر خودتان در این بازار معامله نکنید، گزارش هفتگی موقعیتهای باز آن یکی از معدود پنجرههای شفاف به رفتار پول بزرگ در بازار ارز است. برای تمرین، آخرین گزارش موقعیتهای باز یورو را باز کنید و ببینید صندوقهای بزرگ در سه هفتهی گذشته خرید خالص داشتهاند یا فروش خالص.
سوالات متداول درباره معاملات آتی ارز
۵ سوالتفاوت اصلی معاملات آتی ارز با فارکس نقدی چیست؟
قرارداد آتی در بورس و با اندازه و سررسید استاندارد معامله میشود و طرف مقابل آن اتاق پایاپای است. معاملهی نقدی در شبکهی بانکها و بروکرها انجام میشود، حجمش دلخواه است و سررسید ندارد.
آیا در سررسید واقعا ارز تحویل میدهند؟
در بیشتر قراردادهای ارزی امکان تحویل فیزیکی وجود دارد، ولی اکثریت بزرگ معاملهگران پیش از سررسید موقعیت را میبندند یا به سررسید بعدی منتقل میکنند.
چرا قیمت آتی با نرخ لحظهای برابر نیست؟
چون تا سررسید، نگهداری هر ارز بهرهی خودش را دارد. قیمت آتی این تفاوت بازده را جبران میکند و در روز سررسید به نرخ لحظهای میرسد.
وجه تضمین با حد ضرر چه فرقی دارد؟
وجه تضمین مبلغی است که بورس برای باز نگه داشتن قرارداد لازم دارد. حد ضرر تصمیم خود معاملهگر برای بستن موقعیت در یک قیمت مشخص است. داشتن وجه تضمین کافی جای حد ضرر را نمیگیرد.
داده معاملات آتی ارز به چه درد معاملهگر نقدی میخورد؟
حجم معاملات و موقعیتهای باز این بازار عمومی است و نشان میدهد پول بزرگ در کدام سمت ایستاده. این تصویر را در بازار نقدی نمیتوان مستقیم دید.