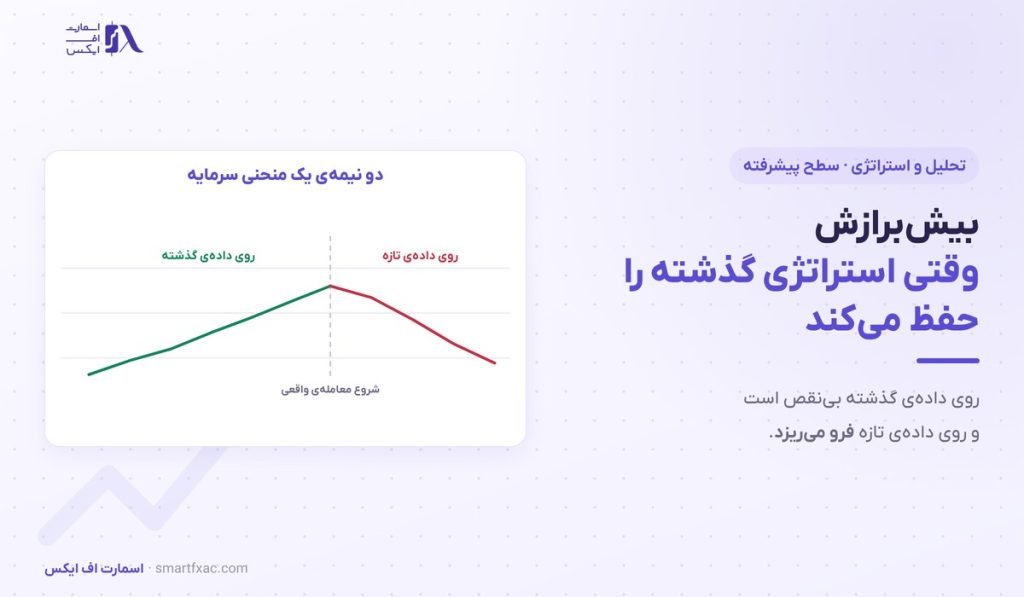
یک استراتژی روی دادهی ده سال گذشته منحنی سرمایهی تقریبا بینقصی میسازد و در نخستین ماه معاملهی واقعی، زیان میدهد. این اتفاق آنقدر رایج است که برایش نامی ساختهاند: بیشبرازش. یعنی استراتژی بهجای یاد گرفتن قاعدهی بازار، جزئیات همان دورهی خاص را حفظ کرده است. در این درس سطح پیشرفته میبینیم این پدیده چطور شکل میگیرد، چهار دلیل رایجش کداماند، با کدام شش نشانه تشخیصش میدهیم، پنج دفاع عملی چیست و چرا «بهترین عدد جدول» انتخاب اشتباهی است. با اسمارت اف ایکس همراه باشید.
بیشبرازش چیست؟
بیشبرازش یعنی یک مدل یا استراتژی، بهجای یاد گرفتن الگوی پایدار بازار، نویز و اتفاقهای تصادفی دادهی گذشته را هم یاد بگیرد.
نتیجهاش قابل پیشبینی است: روی همان دادهای که با آن ساخته شده عالی کار میکند و روی دادهی تازه فرو میریزد. چون نویز تکرار نمیشود و آنچه حفظ شده، در آینده وجود ندارد.
این مفهوم از یادگیری ماشین آمده و در معاملهگری دقیقا همان معنا را دارد. پیشنیاز فهمیدنش، آشنایی با روش اعتبارسنجی استراتژی است که در درس بکتست و اج معاملاتی بررسی شده است.
دو مدل روی یک مجموعه داده
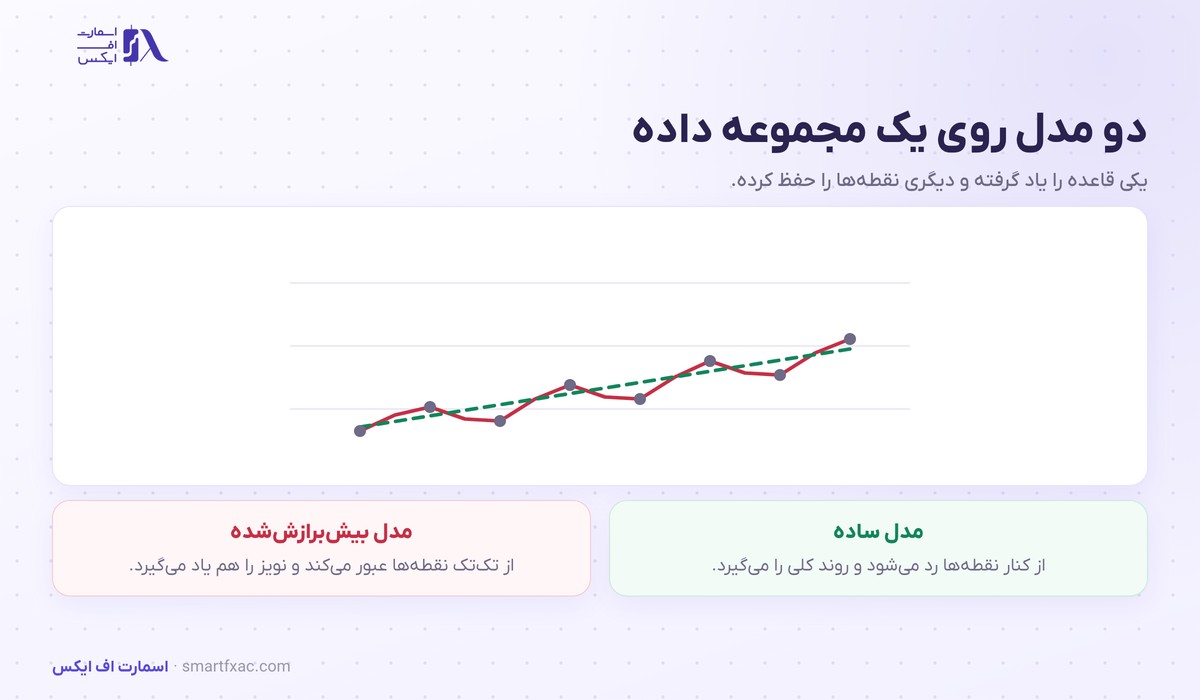
تصور کنید مجموعهای از نقطههای داده دارید و میخواهید الگویشان را توصیف کنید.
داده زندههمین آموزش را روی چارت تست کن
حساب آزمایشی با دادهی زندهی بروکر واقعی، بدون ریسک پول.مدل ساده یک خط میکشد که از کنار نقطهها رد میشود. از هیچ نقطهای دقیقا عبور نمیکند و روند کلی را میگیرد.
مدل بیشبرازششده منحنی پرپیچوخمی میسازد که از تکتک نقطهها عبور میکند. خطای آن روی این داده صفر است و همین، مشکل اصلی است: بخشی از آن پیچوخمها نویز بوده، نه الگو.
حالا نقطهی تازهای اضافه کنید. مدل ساده تقریبا همانقدر خوب کار میکند و مدل دوم میتواند کاملا اشتباه پیشبینی کند.
چهار دلیل رایج بیشبرازش
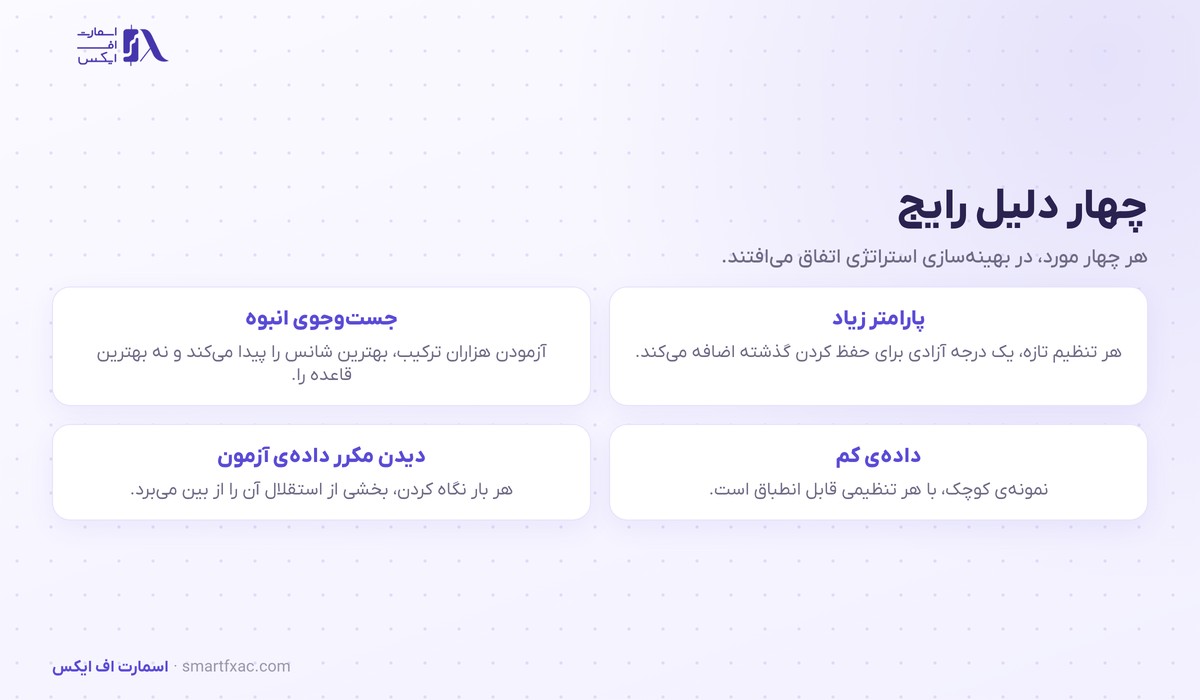
پارامتر زیاد. هر تنظیم تازهای که به استراتژی اضافه میکنید، یک درجه آزادی بیشتر برای انطباق با گذشته میدهد. استراتژی با دو پارامتر، توان کمتری برای حفظ کردن دارد تا استراتژی با ده پارامتر.
جستوجوی انبوه. وقتی هزاران ترکیب پارامتر را روی دادهی گذشته آزمایش میکنید، حتی اگر هیچ الگوی واقعی وجود نداشته باشد، چند ترکیب نتیجهی درخشان میدهند. آنها بهترین قاعده نیستند و خوششانسترین ترکیباند.
دادهی کم. با پنجاه معامله، تقریبا هر تنظیمی را میشود طوری چید که سودده به نظر برسد. حجم داده، اصلیترین دفاع طبیعی در برابر این پدیده است.
دیدن مکرر دادهی آزمون. اگر بخشی از داده را برای آزمون نهایی کنار بگذارید و هر بار که نتیجه بد شد به آن نگاه کنید و استراتژی را عوض کنید، آن داده دیگر مستقل نیست و عملا بخشی از دادهی ساخت شده است.
شش نشانهی هشدار
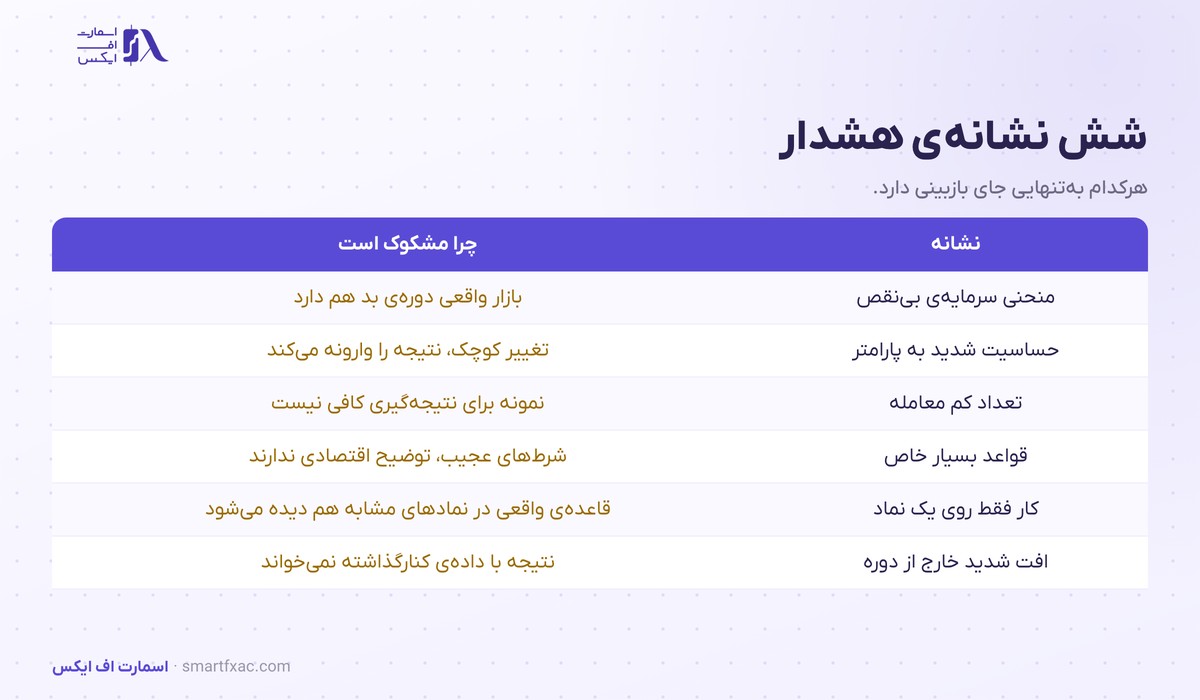
هرکدام از این نشانهها بهتنهایی جای بازبینی دارد.
- منحنی سرمایهی بینقص. هر استراتژی واقعی دورههای بد دارد. منحنیای که تقریبا هیچ افت معناداری ندارد، بیشتر از آنکه خوب باشد، مشکوک است. روش سنجش این افتها در درس حداکثر افت سرمایه آمده است.
- حساسیت شدید به پارامتر. اگر تغییر دوره از چهارده به پانزده، نتیجه را از سودده به زیانده ببرد، آن عدد چهارده هیچ معنای اقتصادی ندارد.
- تعداد کم معامله. نتیجهی درخشان روی سی معامله، تقریبا هیچ اطلاعاتی نمیدهد.
- قواعد بسیار خاص. شرطهایی مثل «فقط سهشنبهها و وقتی کندل قبلی سبز بود»، معمولا از دل داده بیرون کشیده شدهاند و توضیح اقتصادی ندارند.
- کار کردن فقط روی یک نماد. قاعدهی واقعی بازار، در نمادهای همخانواده هم رد پایی دارد.
- افت شدید روی دادهی کنارگذاشته. روشنترین نشانه و دقیقا همان چیزی که آزمون برایش طراحی شده است.
پنج دفاع عملی
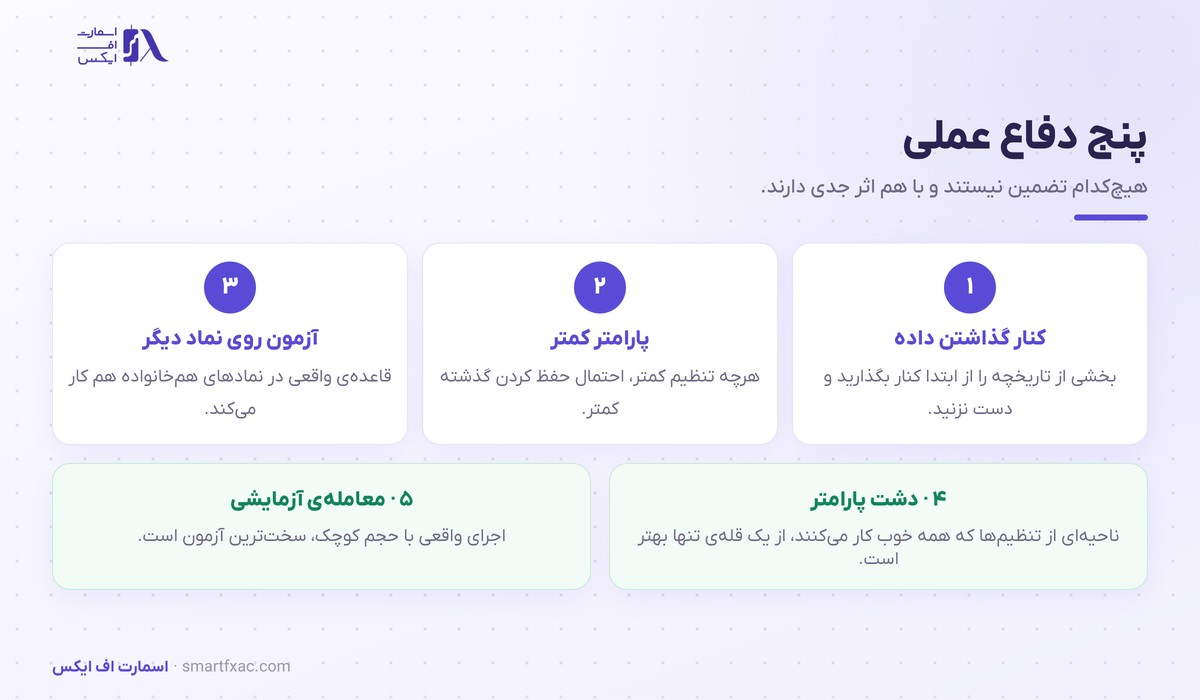
هیچکدام بهتنهایی تضمین نیستند و با هم اثر جدی دارند.
کنار گذاشتن داده. پیش از شروع، بخشی از تاریخچه را جدا کنید و تا پایان کار به آن دست نزنید. این بخش فقط یک بار و در پایان استفاده میشود.
پارامتر کمتر. در برابر وسوسهی اضافه کردن فیلتر تازه مقاومت کنید. هر فیلتری که نتیجهی گذشته را کمی بهتر میکند، احتمال انطباق را هم بالا میبرد.
آزمون روی نماد دیگر. استراتژی را بدون هیچ تغییری روی نمادی مشابه اجرا کنید. اگر آنجا هم نتیجهی قابل قبولی داد، احتمال اینکه قاعدهی واقعی گرفته باشید بیشتر است.
جستوجوی دشت پارامتر. موضوع بخش بعدی.
معاملهی آزمایشی. سختترین آزمون، اجرای واقعی با کوچکترین حجم ممکن است. شرایط اجرای واقعی چیزهایی را نشان میدهد که هیچ آزمونی روی دادهی گذشته نشان نمیدهد. سنجش پایداری نتیجهها هم با ابزار درس مونت کارلو ممکن است.
قلهی تنها در برابر دشت پارامتر
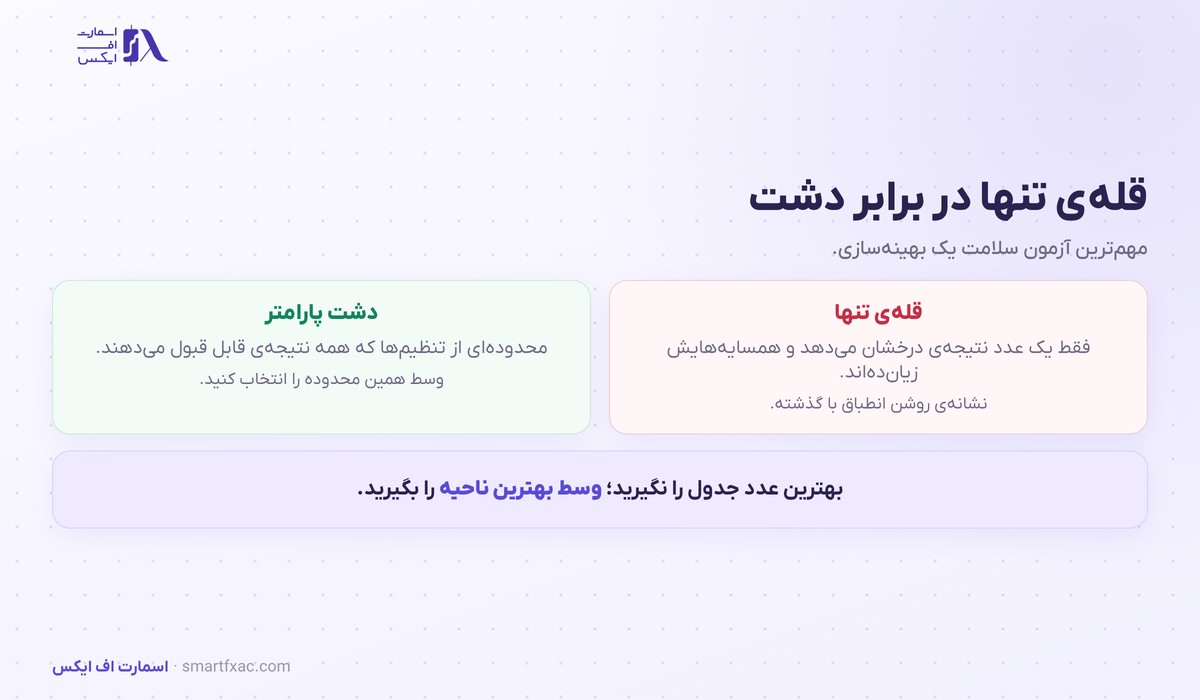
این سادهترین و قویترین آزمون سلامت یک بهینهسازی است.
وقتی جدول نتیجهی ترکیبهای مختلف پارامتر را نگاه میکنید، بهجای بزرگترین عدد، به همسایههای آن نگاه کنید.
قلهی تنها یعنی یک ترکیب نتیجهی درخشان میدهد و ترکیبهای کنارش زیاندهاند. این تقریبا همیشه نشانهی انطباق با گذشته است؛ چون در بازار واقعی، تغییر جزئی یک پارامتر نباید نتیجه را وارونه کند.
دشت پارامتر یعنی محدودهای پیوسته از تنظیمها که همه نتیجهی قابل قبولی میدهند. این نشان میدهد اثر واقعی وجود دارد و به یک عدد خاص وابسته نیست.
قاعدهی عملی روشن است: بهترین عدد جدول را نگیرید، وسط بهترین ناحیه را بگیرید. بازده گزارششده کمی کمتر میشود و احتمال تکرار آن در آینده بسیار بیشتر.
مرز باریک با بهینهسازی سالم
پرسش منصفانه این است: اگر هر بهینهسازی خطرناک است، پس چطور باید پارامتر انتخاب کرد؟
تفاوت در ترتیب کار است. در روش سالم، اول یک ایدهی اقتصادی دارید و بعد پارامتر را در محدودهای منطقی تنظیم میکنید. در بیشبرازش، اول داده را میکاوید تا چیزی پیدا شود و بعد برایش توضیح میسازید.
یک آزمون ساده: اگر نمیتوانید در یک جمله بگویید چرا این قاعده باید کار کند، احتمالا فقط داده را کاویدهاید. تشخیص اینکه یک قاعده در کدام شرایط بازار کار میکند، در درس رژیم بازار بررسی شده است.
نکات کلیدی این درس
- بیشبرازش یعنی استراتژی نویز گذشته را هم یاد گرفته است.
- نتیجهاش عملکرد عالی روی گذشته و فروپاشی روی دادهی تازه است.
- پارامتر زیاد و جستوجوی انبوه، دو دلیل اصلیاند.
- منحنی سرمایهی بینقص، بیشتر مشکوک است تا خوب.
- بخشی از داده را از ابتدا کنار بگذارید و دست نزنید.
- بهجای بهترین عدد، وسط دشت پارامتر را بگیرید.
- اگر نمیتوانید قاعده را در یک جمله توضیح دهید، داده را کاویدهاید.
اسمارت اف ایکس؛ مرجع مقایسه و انتخاب بهترین خدمات مالی
اسمارت اف ایکس همراه هوشمند شما در مسیر معاملهگری است؛ ما ابزار، دانش و تحلیلهای پیشرفته را در اختیار شما میگذاریم تا با اطمینان و هوشمندی، تصمیمات سرمایهگذاری بهتر و بهروزتری بگیرید.
برخی از مزایای همکاری با اسمارت اف ایکس شامل موارد زیر است:
- بررسی بیطرفانه: بروکرها و بسترهای معاملاتی را بر اساس واقعیتها و بدون جانبداری بررسی میکنیم تا انتخاب آگاهانهای داشته باشید.
- رشد سواد مالی: محتوای آموزشی و تحلیلی جامع تهیه میکنیم تا مهارتهای لازم برای فعالیت موفق در بازارهای مالی را کسب کنید.
- تهیه مقالات جدید: با تمرکز بر دانش روز، مقالات آموزشی و تحلیلی بهروز منتشر میکنیم.
- پایبندی به اصل شفافیت: نظرات و بازخوردهای کاربران را بدون حذف یا ویرایش منتشر میکنیم.
💬 اگر سوالی دارید یا نیاز به راهنمایی دارید، میتوانید از راههای ارتباطی زیر با ما در تماس باشید:
- تلگرام پشتیبانی: smartfxsupport
- ایمیل پشتیبانی: support@smartfxac.com
جمعبندی
بیشبرازش پرهزینهترین خطای مرحلهی طراحی استراتژی است، چون خودش را به شکل موفقیت نشان میدهد. اگر یک جمله از این درس بماند، همین باشد: هر بهبودی که روی دادهی گذشته میبینید و نمیتوانید دلیلش را توضیح دهید، احتمالا توهم است. برای تمرین، یکی از استراتژیهای خودتان را بردارید و پارامتر اصلیاش را یکی بالاتر و یکی پایینتر ببرید. اگر نتیجه بهشدت عوض شد، آن استراتژی را دوباره از ابتدا بسنجید.
سوالات متداول درباره بیشبرازش
۵ سوالچطور بفهمم استراتژیام بیشبرازش شده؟
روشنترین آزمون، اجرای آن روی بخشی از داده است که در ساخت استفاده نشده. افت شدید در آن بخش، نشانهی قطعی است.
چند پارامتر زیاد است؟
قاعدهی ثابتی نیست و نسبت آن به تعداد معامله اهمیت دارد. هرچه پارامتر بیشتر و معامله کمتر، ریسک بالاتر.
آیا بهینهسازی همیشه بد است؟
خیر. بهینهسازی سالم یعنی تنظیم یک ایدهی از پیش موجود در محدودهای منطقی. مشکل از جایی شروع میشود که ایده از دل کاوش داده بیرون بیاید.
چه مقدار داده کافی است؟
هرچه بیشتر بهتر، ولی تعداد معامله مهمتر از طول دوره است. زیر صد معامله، نتیجهگیری جدی ممکن نیست.
در معاملهی دستی هم رخ میدهد؟
بله. وقتی قواعد را بارها بر اساس معاملههای اخیر عوض میکنید، در عمل همین کار را به شکل ذهنی انجام میدهید.