هر استراتژیای روی دادههای گذشته نتیجهی خوبی میدهد، به شرطی که پارامترهایش را روی همان دادهها تنظیم کرده باشید. برای عبور از این دام، روشی وجود دارد به نام آزمون پیشرونده: تنظیم روی یک بازه و سنجش روی بازهای که استراتژی هرگز ندیده است. در این درس سطح پیشرفته میبینیم این آزمون چه مشکلی را حل میکند، در چهار قدم چطور اجرا میشود، چهار تنظیم اصلیاش کداماند و نتیجهاش را با کدام سه عدد میخوانیم. با اسمارت اف ایکس همراه باشید.
آزمون پیشرونده چیست؟
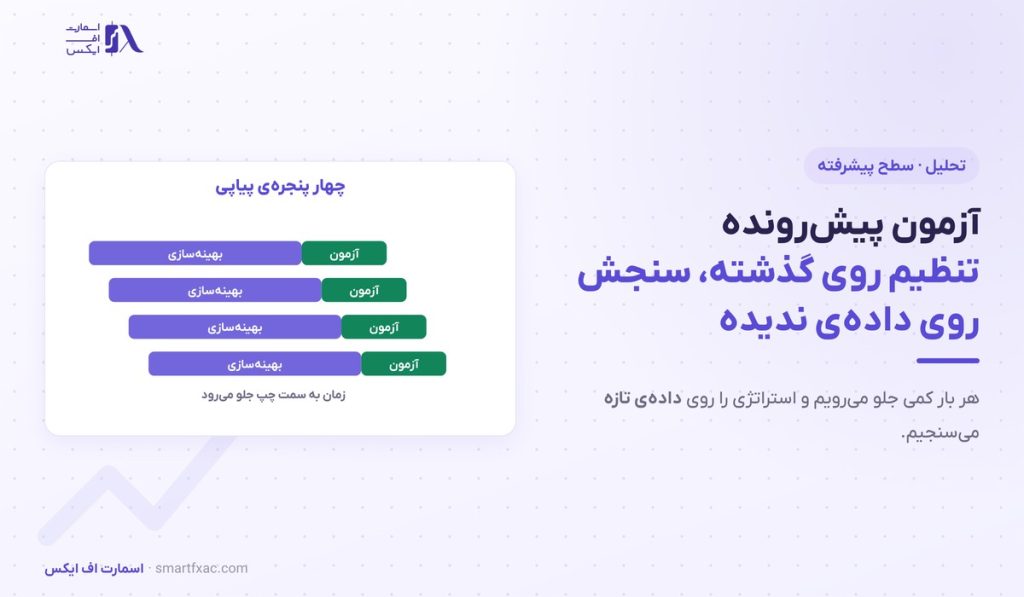
آزمون پیشرونده روشی برای سنجش استراتژی است که در آن تاریخچه به پنجرههای پیاپی تقسیم میشود؛ پارامترها در بخش اول هر پنجره بهینه و سپس روی بخش بعدی که در بهینهسازی نقشی نداشته، اجرا میشوند.
نام انگلیسی آن Walk Forward Analysis است و همین «جلو رفتن» توصیف دقیق کاری است که انجام میدهد. هر بار پنجره یک گام به جلو میرود، دوباره بهینهسازی انجام میشود و نتیجه روی دادهی تازه سنجیده میشود.
نتیجهی نهایی از چسباندن همهی بخشهای آزمون به هم ساخته میشود. این منحنی، شبیهترین چیزی است که میتوان به عملکرد واقعی استراتژی در آینده نسبت داد، چون هیچ بخشی از آن روی دادهی تنظیمشده به دست نیامده است.
آزمون پیشرونده چه مشکلی را حل میکند؟
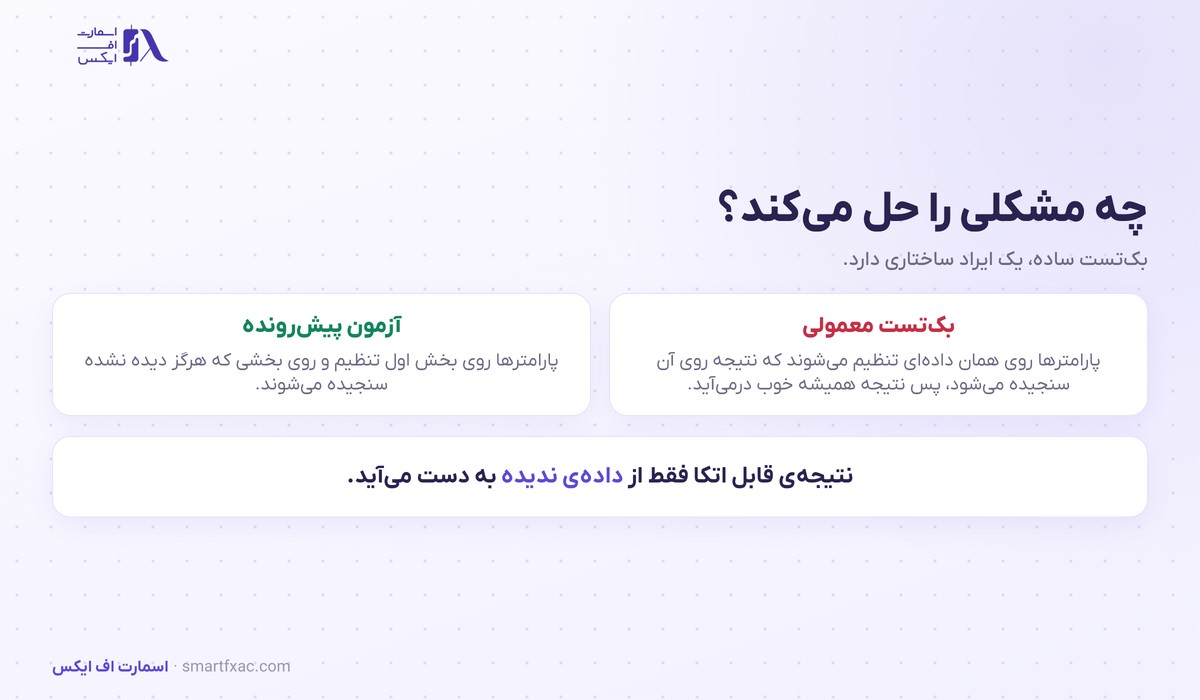
در بکتست معمولی، معاملهگر پارامترها را روی کل تاریخچه امتحان میکند و بهترین ترکیب را برمیدارد. مشکل اینجاست که نتیجهی خوب، روی همان دادهای به دست آمده که انتخاب از روی آن انجام شده است.
این دام اسم مشخصی دارد: بیشبرازش. استراتژی به جای یاد گرفتن رفتار بازار، نویز همان بازه را حفظ کرده است. نشانههایش در درس بیشبرازش در استراتژی آمده و مفاهیم پایهی سنجش در درس بکتست و اج معاملاتی توضیح داده شده است.
آزمون پیشرونده این حلقه را میشکند. انتخاب پارامتر و سنجش نتیجه، روی دو بخش جدا از داده انجام میشوند و بخش دوم همیشه در آیندهی بخش اول قرار دارد، درست مثل معاملهی واقعی.
چهار قدم اجرای آزمون پیشرونده
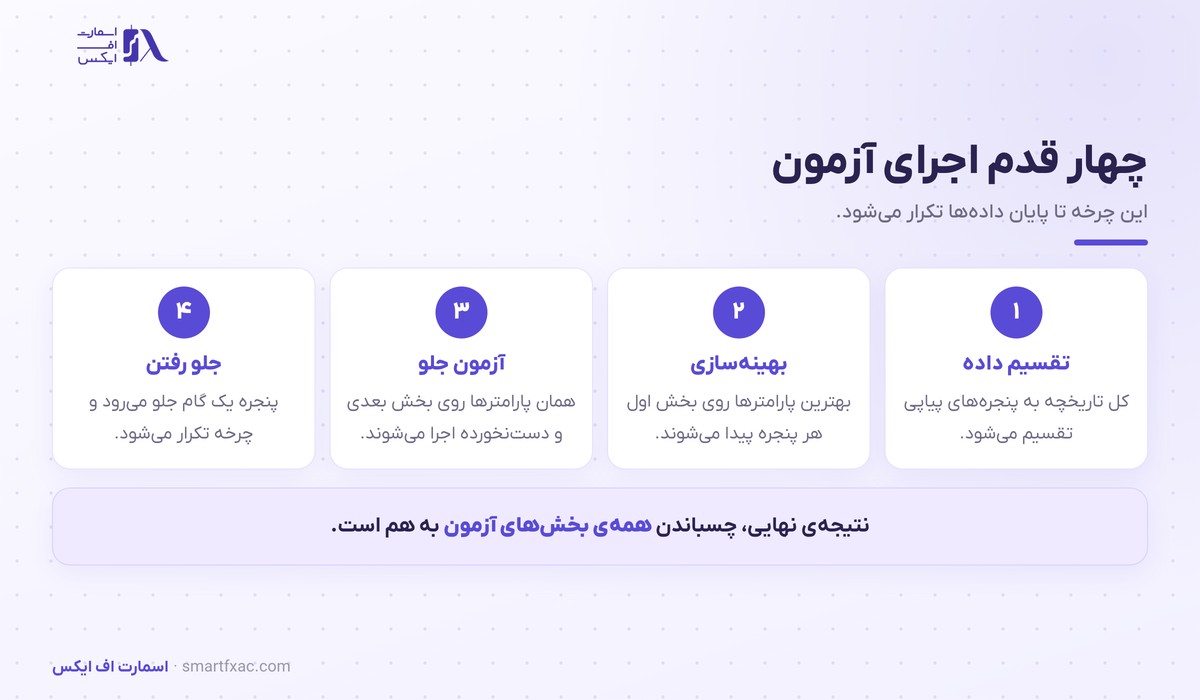
- تقسیم داده. کل تاریخچه را به پنجرههایی تقسیم کنید که هر کدام یک بخش بهینهسازی و یک بخش آزمون دارند.
- بهینهسازی. در بخش اول هر پنجره، بهترین ترکیب پارامترها را بر اساس یک معیار مشخص پیدا کنید.
- اجرای جلو. همان پارامترها را بدون هیچ تغییری روی بخش آزمون همان پنجره اجرا کنید و نتیجه را ثبت کنید.
- حرکت پنجره. پنجره را یک گام جلو ببرید و همین چرخه را تا پایان دادهها تکرار کنید.
نکتهی حیاتی در قدم سوم است: در بخش آزمون هیچ تنظیمی مجاز نیست. اگر نتیجه بد بود و شما برگردید و پارامتر دیگری انتخاب کنید، همان بیشبرازشی را ساختهاید که قرار بود از آن فرار کنید.
چهار تنظیم اصلی آزمون پیشرونده
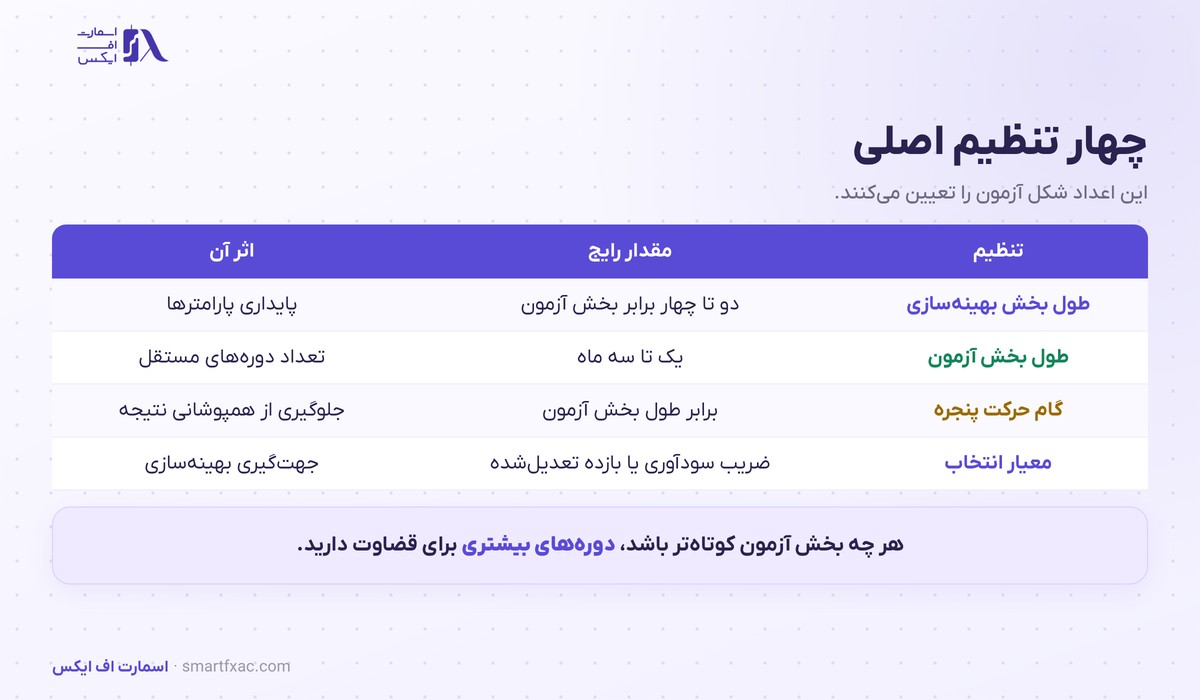
شکل آزمون را چهار عدد تعیین میکنند و انتخابشان روی نتیجه اثر مستقیم دارد.
| تنظیم | مقدار رایج | اثر آن |
|---|---|---|
| طول بخش بهینهسازی | دو تا چهار برابر بخش آزمون | پایداری پارامترهای انتخابشده |
| طول بخش آزمون | یک تا سه ماه | تعداد دورههای مستقل برای قضاوت |
| گام حرکت پنجره | برابر طول بخش آزمون | جلوگیری از همپوشانی نتایج |
| معیار انتخاب پارامتر | ضریب سودآوری یا بازده تعدیلشده با ریسک | جهتگیری کل بهینهسازی |
معیار انتخاب از همه مهمتر است. اگر فقط سود کل را ملاک بگیرید، استراتژیهایی برنده میشوند که یک معاملهی بزرگ داشتهاند. معیارهای بهتر در درس ضریب سودآوری و درس نسبت شارپ تعریف شدهاند.
نتیجهی آزمون پیشرونده را چطور بخوانیم؟
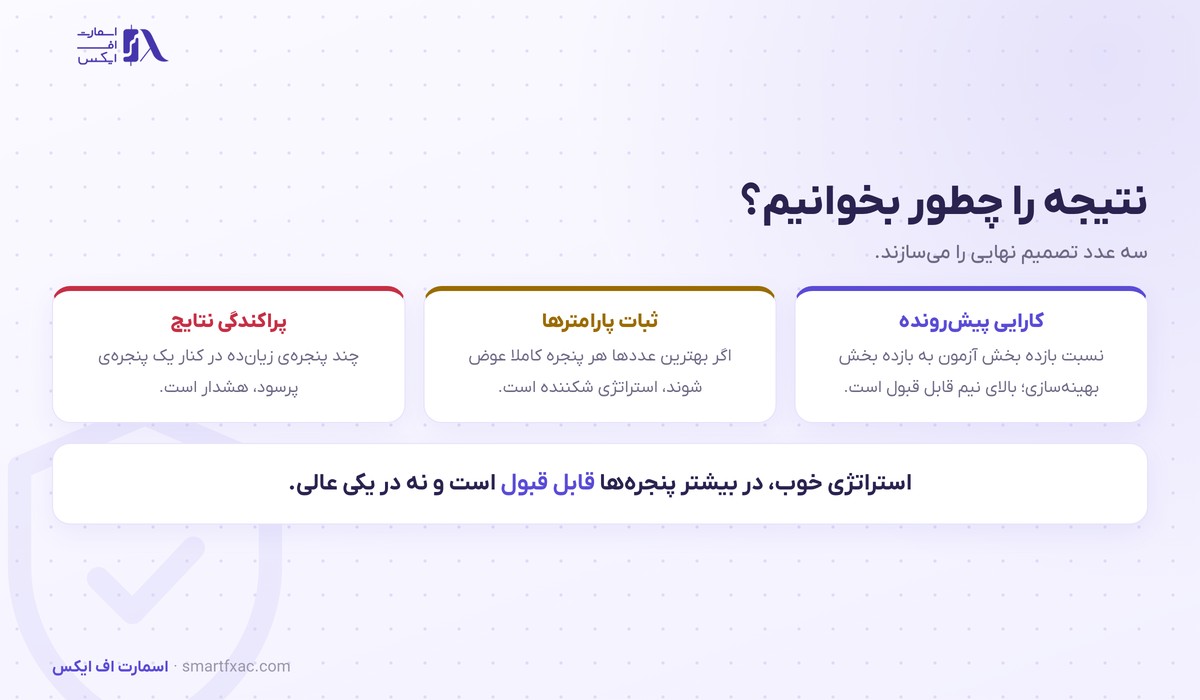
سه عدد تصمیم نهایی را میسازند.
کارایی پیشرونده. نسبت بازده بخشهای آزمون به بازده بخشهای بهینهسازی. اگر این نسبت بالای نیم باشد، یعنی استراتژی بیرون از دادهی تنظیم هم بخش قابل توجهی از عملکردش را حفظ کرده است. عدد نزدیک به صفر یعنی تمام سود از بهینهسازی میآمده.
ثبات پارامترها. اگر بهترین ترکیب در هر پنجره کاملا عوض شود، استراتژی روی لبهی تصادف ایستاده است. پارامترهایی که از پنجرهای به پنجرهی دیگر نزدیک میمانند، نشانهی یک منطق واقعی در بازارند.
پراکندگی نتایج. استراتژیای که در هشت پنجره کمی سود و در یک پنجره سود بزرگ ساخته، در عمل به یک دورهی خاص وابسته است. همانطور که در درس حداکثر افت سرمایه آمده، عمق بدترین دوره را هم باید دید و نه فقط میانگین را.
تفاوت آزمون پیشرونده با روشهای دیگر اعتبارسنجی
سه روش رایج برای سنجش استراتژی وجود دارد و هر کدام سوال متفاوتی را جواب میدهند.
بکتست ساده میگوید استراتژی در گذشته چه نتیجهای داشته. تقسیم داده به دو بخش تمرین و آزمون، یک قدم جلوتر میرود ولی فقط یک بار این کار را انجام میدهد. آزمون پیشرونده همین کار را بارها و در طول زمان تکرار میکند و نشان میدهد استراتژی با تغییر شرایط بازار چطور رفتار میکند.
روش چهارمی هم هست که مکمل این یکی است: شبیهسازی ترتیب معاملهها برای دیدن دامنهی نتایج ممکن. این روش در درس مونت کارلو در ترید توضیح داده شده و در کنار آزمون پیشرونده تصویر کاملتری از ریسک میدهد.
یک مثال عددی از آزمون پیشرونده
فرض کنید پنج سال دادهی روزانه دارید و استراتژی شما دو پارامتر دارد. بخش بهینهسازی را دوازده ماه و بخش آزمون را سه ماه میگذارید، پس هر پنجره پانزده ماه است و گام حرکت سه ماه.
با این تنظیم، حدود شانزده دورهی آزمون مستقل خواهید داشت. اگر مجموع بازده بخشهای آزمون چهل درصد و مجموع بازده بخشهای بهینهسازی هفتاد درصد باشد، کارایی پیشرونده حدود پنجاه و هفت درصد است که عدد قابل قبولی به حساب میآید.
حالا اگر از آن شانزده دوره، یازده دوره سودده و پنج دوره زیانده باشند و بزرگترین زیان دورهای شش درصد باشد، تصویر منطقی است. اما اگر همان چهل درصد از دو دوره آمده باشد و چهارده دورهی دیگر نزدیک صفر باشند، استراتژی به یک شرایط خاص بازار وابسته است و در رژیم دیگری ناتوان میماند. تشخیص این رژیمها در درس رژیم بازار آمده است.
آزمون پیشرونده در عمل: از آزمایش تا حساب واقعی
نتیجهی خوب در این آزمون، پایان کار نیست. مرحلهی بعد، اجرای همان قانونها با کوچکترین حجم ممکن روی حساب واقعی و مقایسهی نتیجه با پیشبینی آزمون است. اگر فاصلهی این دو زیاد شد، معمولا مشکل از هزینههای اجرا یا کیفیت دادهی تست است.
سه چیز را در این دوره ثبت کنید: فاصلهی قیمت ورود واقعی با قیمت تست، تعداد معاملههایی که در عمل اجرا نشدند و اختلاف بیشترین افت سرمایهی واقعی با عددی که آزمون پیشرونده نشان داده بود. چارچوب این یادداشتها در درس ژورنال معاملاتی آمده است.
هر چند ماه هم باید آزمون را با دادهی تازه تکرار کنید. بازار تغییر میکند و استراتژیای که دو سال پیش از این امتحان سربلند بیرون آمده، لزوما امروز همان کارایی را ندارد. این تکرار دورهای، بخشی از نگهداری یک سیستم معاملاتی است و برای معاملهگران خودکار اهمیت بیشتری دارد؛ چرخهی کار آنها در درس معاملات الگوریتمی توضیح داده شده است.
شش اشتباه رایج در آزمون پیشرونده
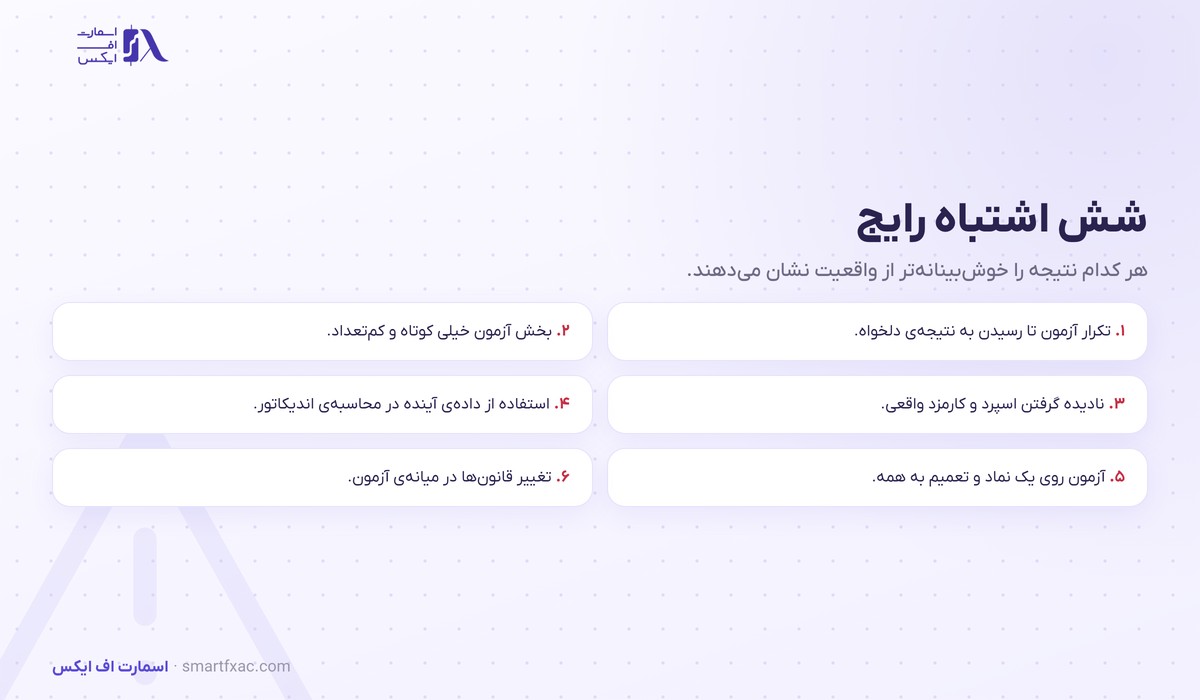
- تکرار تا رسیدن به نتیجهی دلخواه. اگر آزمون را بارها با تنظیمهای مختلف اجرا کنید و بهترینش را گزارش کنید، دوباره به بیشبرازش رسیدهاید.
- بخش آزمون خیلی کوتاه. تعداد کم دورهها، نتیجه را به شانس وابسته میکند.
- نادیده گرفتن هزینههای واقعی. اسپرد، کمیسیون و بهرهی شبانه باید در تست لحاظ شوند، وگرنه نتیجه خوشبینانه است. این اعداد در درس اسپرد در فارکس توضیح داده شدهاند.
- استفاده از دادهی آینده. اندیکاتوری که مقدارش پس از بسته شدن کندل بازنویسی میشود، نتیجه را بیاعتبار میکند.
- آزمون روی یک نماد. استراتژی باید در چند نماد و چند بازار آزموده شود تا بتوان به منطقش اعتماد کرد.
- تغییر قانونها در میانهی آزمون. هر تغییری یعنی شروع دوباره از ابتدا.
نکات کلیدی این درس
- آزمون پیشرونده پارامترها را روی یک بازه تنظیم و روی بازهی بعدی میسنجد.
- نتیجهی نهایی از چسباندن بخشهای آزمون ساخته میشود.
- در بخش آزمون هیچ تنظیمی مجاز نیست.
- کارایی پیشروندهی بالای نیم، عدد قابل قبولی است.
- ثبات پارامترها از خود بازده مهمتر است.
- هزینههای واقعی معامله باید در تست حساب شوند.
اسمارت اف ایکس؛ مرجع مقایسه و انتخاب بهترین خدمات مالی
اسمارت اف ایکس همراه هوشمند شما در مسیر معاملهگری است؛ ما ابزار، دانش و تحلیلهای پیشرفته را در اختیار شما میگذاریم تا با اطمینان و هوشمندی، تصمیمات سرمایهگذاری بهتر و بهروزتری بگیرید.
برخی از مزایای همکاری با اسمارت اف ایکس شامل موارد زیر است:
- بررسی بیطرفانه: بروکرها و بسترهای معاملاتی را بر اساس واقعیتها و بدون جانبداری بررسی میکنیم تا انتخاب آگاهانهای داشته باشید.
- رشد سواد مالی: محتوای آموزشی و تحلیلی جامع تهیه میکنیم تا مهارتهای لازم برای فعالیت موفق در بازارهای مالی را کسب کنید.
- تهیه مقالات جدید: با تمرکز بر دانش روز، مقالات آموزشی و تحلیلی بهروز منتشر میکنیم.
- پایبندی به اصل شفافیت: نظرات و بازخوردهای کاربران را بدون حذف یا ویرایش منتشر میکنیم.
💬 اگر سوالی دارید یا نیاز به راهنمایی دارید، میتوانید از راههای ارتباطی زیر با ما در تماس باشید:
- تلگرام پشتیبانی: smartfxsupport
- ایمیل پشتیبانی: support@smartfxac.com
جمعبندی
آزمون پیشرونده سختترین امتحانی است که میتوانید از یک استراتژی بگیرید، چون اجازه نمیدهد نتیجه از روی دادهی تنظیمشده به دست بیاید. اگر استراتژی شما از این آزمون با کارایی قابل قبول و پارامترهای نسبتا ثابت بیرون بیاید، دست کم میدانید منطقش به یک دورهی خاص وابسته نیست. قدم بعدی، اجرای همان قانونها با حجم کوچک روی حساب واقعی و مقایسهی نتیجه با چیزی است که آزمون پیشبینی کرده بود.
سوالات متداول
۵ سوالآزمون پیشرونده چیست؟
روشی برای سنجش استراتژی که در آن پارامترها روی یک بازه بهینه و سپس روی بازهی بعدی که در بهینهسازی نقشی نداشته اجرا میشوند و این چرخه تکرار میشود.
چه تفاوتی با بکتست معمولی دارد؟
در بکتست معمولی، انتخاب پارامتر و سنجش نتیجه روی یک داده انجام میشوند. اینجا این دو همیشه از هم جدا هستند و بخش سنجش در آیندهی بخش تنظیم قرار دارد.
کارایی پیشرونده چه عددی باید باشد؟
معیار قطعی وجود ندارد، ولی بالای پنجاه درصد معمولا قابل قبول در نظر گرفته میشود. عدد نزدیک به صفر یعنی عملکرد فقط از بهینهسازی آمده است.
چند دورهی آزمون لازم است؟
هرچه بیشتر بهتر. با ده دوره میتوان قضاوت اولیه کرد، ولی برای اعتماد بیشتر، بیست دوره یا بالاتر و پوشش شرایط مختلف بازار لازم است.
آیا برای معاملهی دستی هم کاربرد دارد؟
بله، به شرطی که قانونهای شما دقیق و قابل تکرار باشند. اگر تصمیمها سلیقهای باشند، نتیجهی آزمون قابل تعمیم نیست.