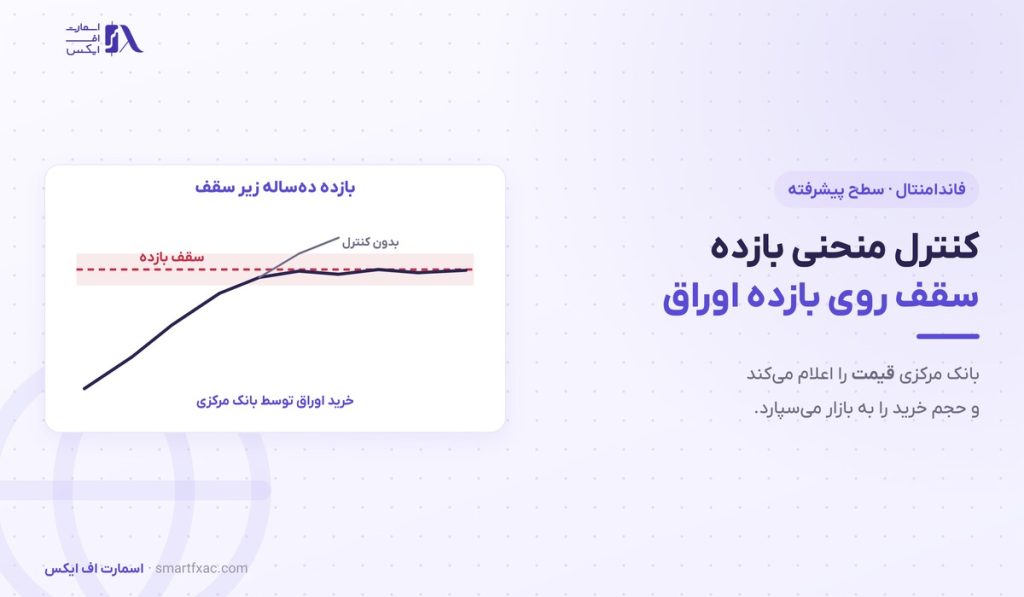
بانک مرکزی ژاپن هشت سال تمام بازده اوراق دهسالهی دولت را نزدیک صفر نگه داشت و در همین مدت ین یکی از بزرگترین سقوطهای تاریخ خود را تجربه کرد. ابزاری که این کار را ممکن کرد کنترل منحنی بازده نام دارد. در این روش بانک مرکزی بهجای نرخ بهرهی کوتاهمدت، بازده اوراق بلندمدت را هدف میگیرد و اعلام میکند برای نگه داشتن آن هر مقدار اوراق لازم باشد میخرد. در این درس سطح پیشرفته میبینیم کنترل منحنی بازده چطور کار میکند، چه تفاوتی با تسهیل کمی دارد و اثرش بر بازار ارز چیست. با اسمارت اف ایکس همراه باشید.
کنترل منحنی بازده چیست؟
کنترل منحنی بازده (Yield Curve Control یا YCC) سیاستی است که در آن بانک مرکزی برای بازده یک سررسید مشخص از اوراق دولتی سقف یا هدف تعیین میکند. بازده یعنی سود سالانهای که خریدار اوراق از نگه داشتن آن به دست میآورد.
اگر بازده از سقف بالاتر برود، بانک مرکزی آن اوراق را میخرد. خرید گسترده قیمت اوراق را بالا میبرد و چون قیمت و بازده اوراق رابطهی معکوس دارند، بازده دوباره به محدودهی هدف برمیگردد.
در کنترل منحنی بازده، بانک مرکزی قیمت را اعلام میکند و مقدار خرید را به بازار واگذار میکند.
اگر با شکل منحنی و رابطهی سررسیدها آشنا نیستید، اول درس منحنی بازده و درس اوراق قرضه را بخوانید.
کنترل منحنی بازده چگونه کار میکند؟
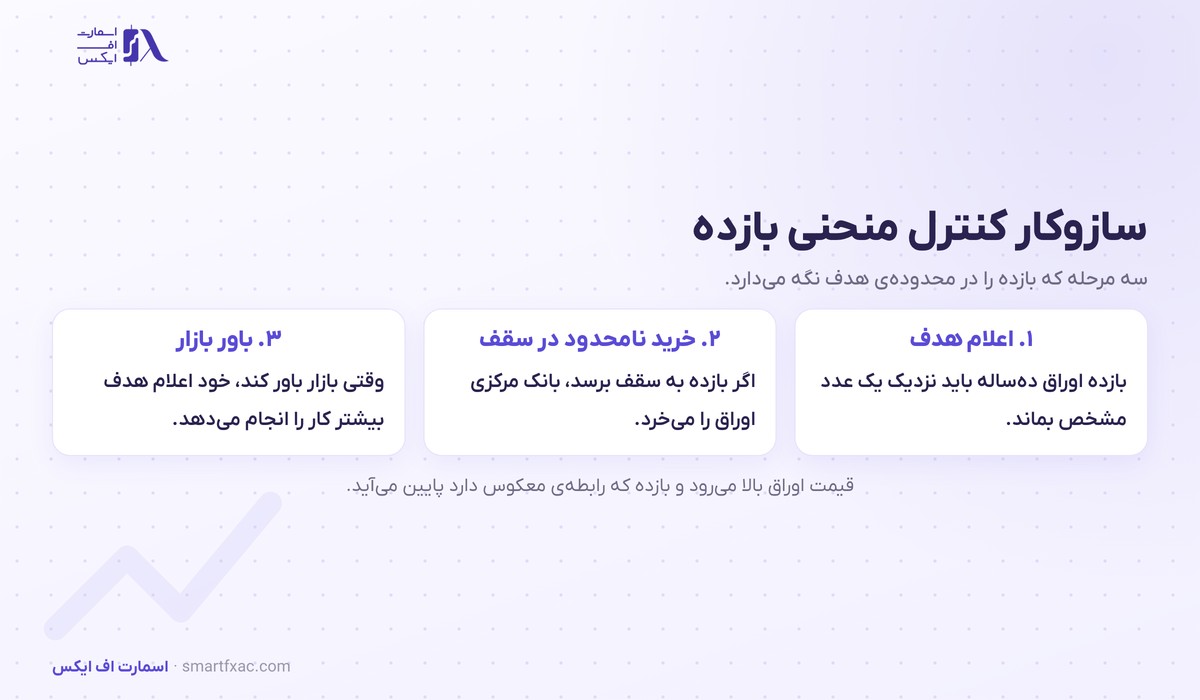
سازوکار این سیاست سه مرحله دارد.
- اعلام هدف. بانک مرکزی اعلام میکند بازده اوراق مثلا دهساله باید نزدیک یک عدد مشخص بماند و محدودهی مجاز نوسان را هم میگوید.
- خرید نامحدود در سقف. اگر فروشندگان بازده را به سقف برسانند، بانک مرکزی با پول تازهای که خلق میکند اوراق را از آنها میخرد. ژاپن برای این کار نام «عملیات با نرخ ثابت» را به کار برد.
- باور بازار. اگر معاملهگران مطمئن باشند بانک مرکزی عقب نمیکشد، دیگر روی بالا رفتن بازده شرط نمیبندند و بانک مرکزی برای حفظ هدف به خرید زیادی نیاز ندارد.
مرحلهی سوم مهمترین بخش است. وقتی باور بازار محکم است، خود اعلام هدف بیشتر کار را انجام میدهد.
تفاوت کنترل منحنی بازده با تسهیل کمی
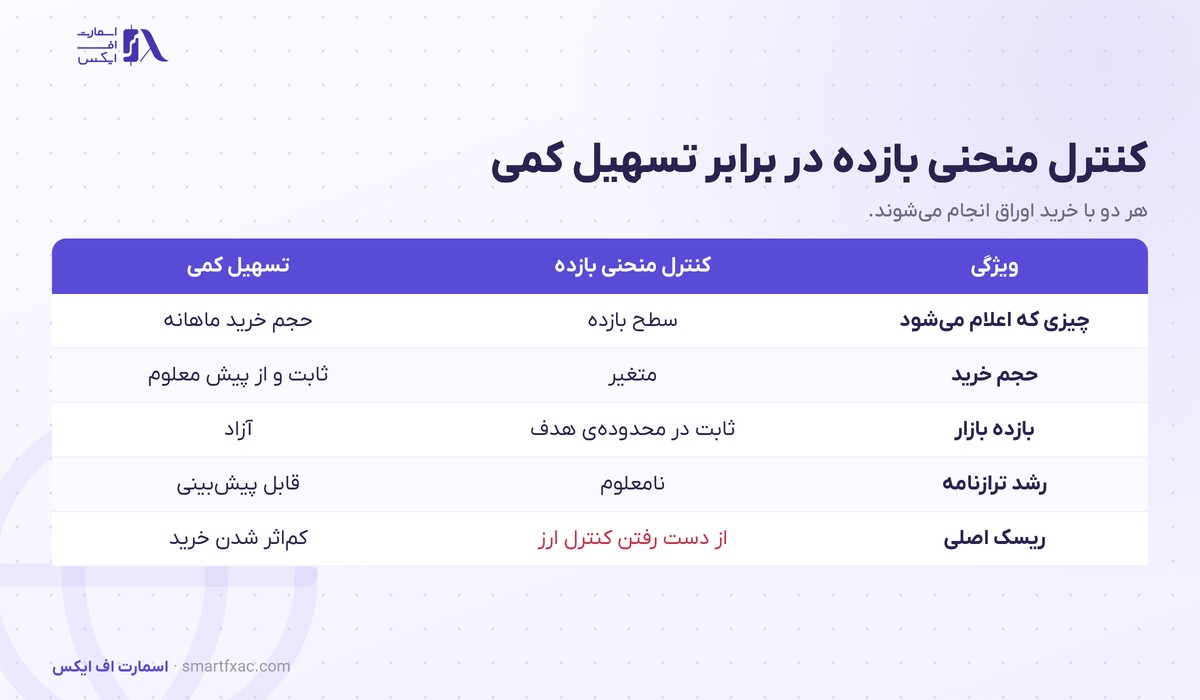
هر دو سیاست با خرید اوراق انجام میشوند، ولی منطق آنها فرق دارد.
| ویژگی | کنترل منحنی بازده | تسهیل کمی |
|---|---|---|
| چیزی که اعلام میشود | سطح بازده | حجم خرید ماهانه |
| حجم خرید | متغیر، بسته به فشار بازار | ثابت و از پیش معلوم |
| بازده بازار | ثابت در محدودهی هدف | آزاد |
| رشد ترازنامه | نامعلوم | قابل پیشبینی |
| ریسک اصلی | از دست رفتن کنترل ارز | کماثر شدن خرید |
در تسهیل کمی بانک مرکزی میگوید ماهانه مقدار مشخصی اوراق میخرد و بازار دربارهی بازده تصمیم میگیرد. در کنترل منحنی بازده عکس این است: بازده ثابت میشود و حجم خرید آزاد است. معکوس هر دو را در درس انقباض کمی ببینید.
چرا بانک مرکزی منحنی بازده را کنترل میکند؟
بانک مرکزی معمولا فقط نرخ بهرهی کوتاهمدت را تعیین میکند. وقتی این نرخ به صفر یا زیر صفر رسیده باشد، ابزار اصلی تمام شده است و بانک باید نرخهای بلندمدت را هم پایین بیاورد. سه دلیل اصلی برای این کار وجود دارد.
- ارزان کردن وام بلندمدت. وام مسکن و وام شرکتها از بازده اوراق بلندمدت قیمت میگیرند.
- کم کردن هزینهی بدهی دولت. دولتی که بدهی سنگین دارد، با بازده پایین بهرهی کمتری میپردازد. نسبت بدهی ژاپن به تولید ناخالص داخلی بیش از ۲۰۰ درصد است.
- رسیدن به هدف تورم. ژاپن سالها با تورم نزدیک صفر دستوپنجه نرم کرد و دنبال رسیدن به تورم ۲ درصد بود.
وضعیتی که نرخ کوتاهمدت به صفر رسیده و دیگر اثری ندارد را در درس تله نقدینگی توضیح دادهایم.
سه تجربه تاریخی کنترل منحنی بازده
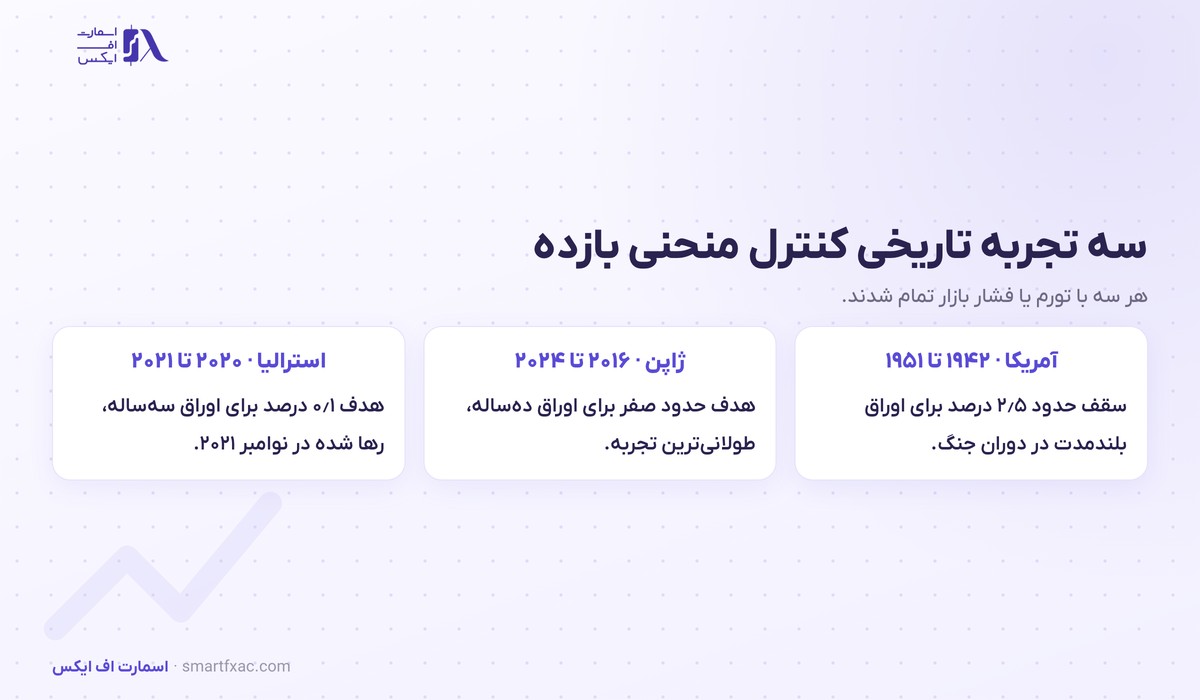
آمریکا، ۱۹۴۲ تا ۱۹۵۱. فدرال رزرو در جنگ جهانی دوم برای ارزان نگه داشتن بدهی جنگ، بازده اوراق بلندمدت را حدود ۲٫۵ درصد و بازده اوراق کوتاهمدت را ۰٫۳۷۵ درصد ثابت کرد. پس از جنگ تورم بالا رفت و این سیاست با توافق خزانهداری و فدرال رزرو در مارس ۱۹۵۱ تمام شد.
ژاپن، ۲۰۱۶ تا ۲۰۲۴. بانک مرکزی ژاپن در سپتامبر ۲۰۱۶ هدف بازده اوراق دهساله را حدود صفر گذاشت. این طولانیترین و شناختهشدهترین تجربهی این سیاست است و در بخش بعد جزئیات آن را میبینیم.
استرالیا، ۲۰۲۰ تا ۲۰۲۱. بانک مرکزی استرالیا در شروع همهگیری کرونا بازده اوراق سهساله را هدف گرفت و آن را از ۰٫۲۵ به ۰٫۱ درصد پایین آورد. در اکتبر ۲۰۲۱ گزارشهای تورم بازار را قانع کرد که نرخ بهره زودتر بالا میرود. بازده سهساله در چند روز تا حدود ۰٫۸ درصد بالا رفت و بانک مرکزی در نوامبر ۲۰۲۱ این سیاست را کنار گذاشت.
کنترل منحنی بازده در ژاپن؛ چهار مرحله عقبنشینی
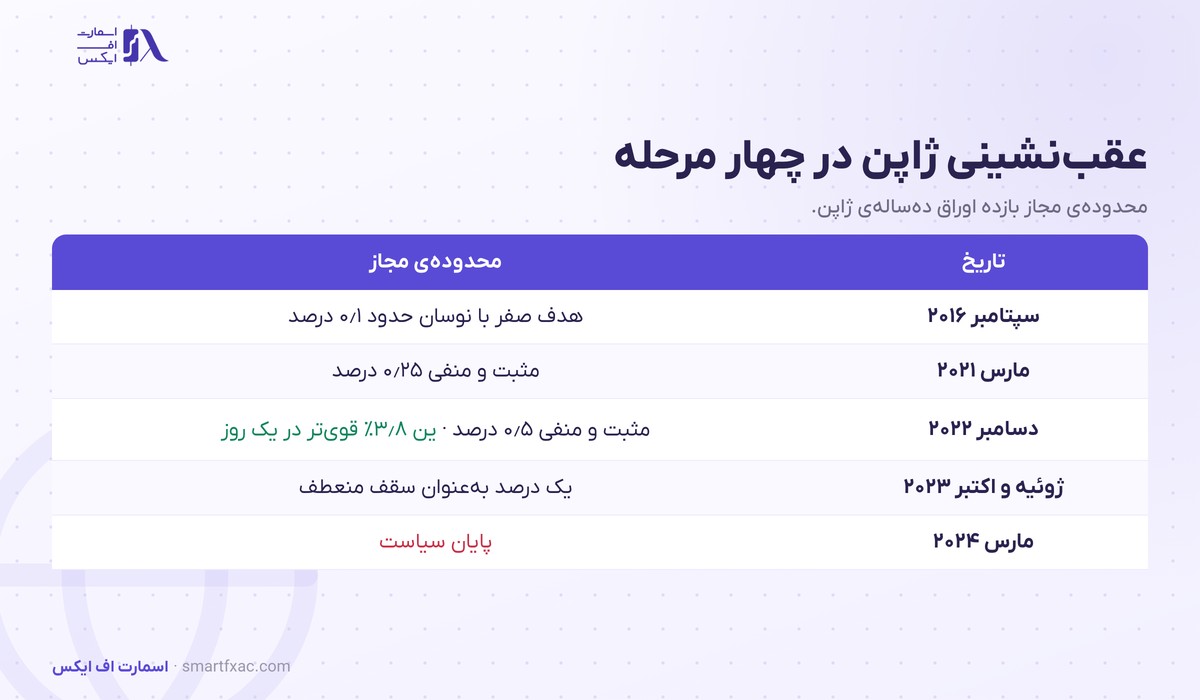
سقف ژاپن در طول هشت سال چند بار گشاد شد.
| تاریخ | محدودهی مجاز بازده دهساله |
|---|---|
| سپتامبر ۲۰۱۶ | هدف صفر با نوسان حدود ۰٫۱ درصد |
| مارس ۲۰۲۱ | مثبت و منفی ۰٫۲۵ درصد |
| دسامبر ۲۰۲۲ | مثبت و منفی ۰٫۵ درصد |
| ژوئیه و اکتبر ۲۰۲۳ | یک درصد بهعنوان سقف منعطف |
| مارس ۲۰۲۴ | پایان سیاست |
تغییر دسامبر ۲۰۲۲ نمونهی خوبی از اثر این ابزار بر بازار ارز است. بانک مرکزی ژاپن بدون هیچ هشدار قبلی سقف را از ۰٫۲۵ به ۰٫۵ درصد برد. بازار این تصمیم را نشانهی شروع عقبنشینی از سیاست انبساطی خواند و USD/JPY در همان روز از حدود ۱۳۷ به ۱۳۲ افتاد، یعنی تقویت حدود ۳٫۸ درصدی ین در چند ساعت.
در مارس ۲۰۲۴ بانک مرکزی ژاپن هم کنترل منحنی بازده را تمام کرد و هم به هشت سال نرخ بهرهی منفی پایان داد.
اثر کنترل منحنی بازده بر نرخ ارز
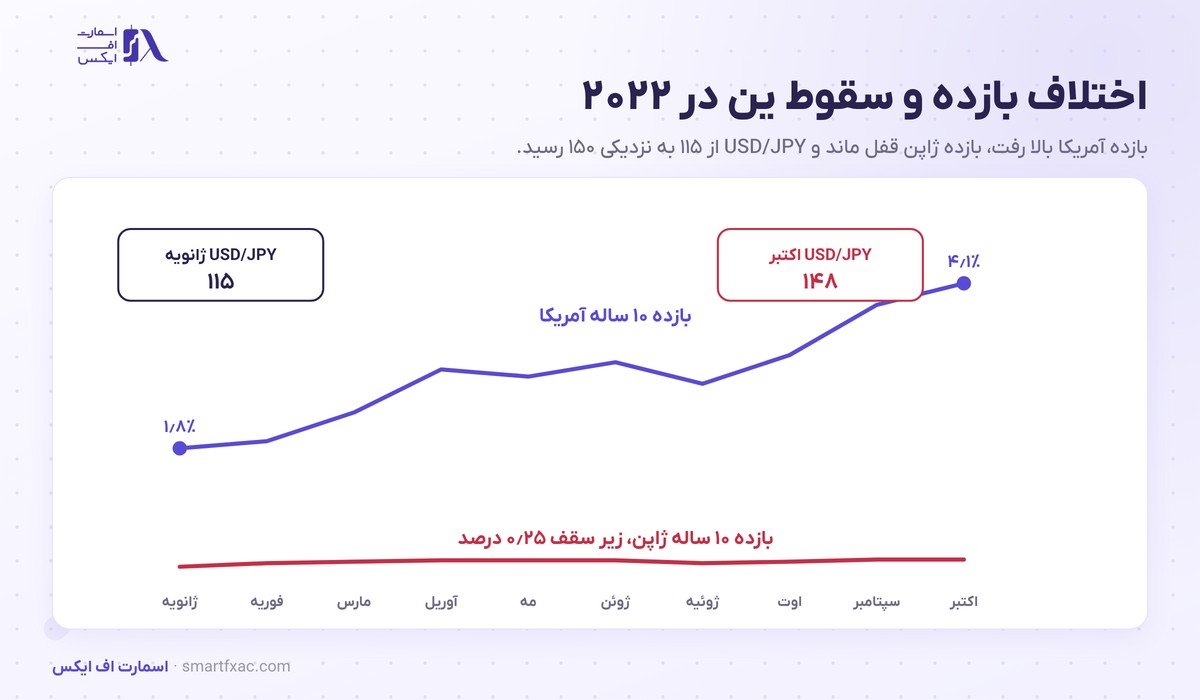
اثر اصلی کنترل منحنی بازده بر بازار ارز از راه اختلاف بازده است. وقتی بازده یک کشور قفل شده و بازده کشورهای دیگر بالا میرود، فاصلهی دو بازده بیشتر میشود و سرمایه به سمت کشوری میرود که سود بیشتری میدهد.
این همان چیزی است که در سال ۲۰۲۲ اتفاق افتاد. فدرال رزرو نرخ بهره را بهسرعت بالا برد و بازده اوراق دهسالهی آمریکا از حدود ۱٫۵ به بیش از ۴ درصد رسید. بازده ژاپن در همین مدت زیر ۰٫۲۵ درصد قفل بود. USD/JPY از حدود ۱۱۵ در ابتدای مارس به نزدیکی ۱۵۲ در اکتبر رسید و وزارت دارایی ژاپن مجبور شد برای حمایت از ین در بازار دخالت کند.
کنترل منحنی بازده ارز کشور را به ارز تامین مالی تبدیل میکند و تا وقتی سقف بازده برقرار است، فشار تضعیف بر آن ارز ادامه پیدا میکند.
وقتی ارزی بهرهی پایین و ثابت دارد، معاملهگران آن را قرض میگیرند و در ارز پربازده سرمایهگذاری میکنند. این کار در درس کری ترید توضیح داده شده است.
مثلث ناممکن و هزینه کنترل منحنی بازده
هر کشور از سه هدف «نرخ ارز ثابت»، «جریان آزاد سرمایه» و «سیاست پولی مستقل» فقط دو تا را همزمان میتواند داشته باشد. ژاپن جریان سرمایهی آزاد داشت و بازده را کنترل میکرد، پس کنترل نرخ ارز از دستش رفت.
قاعدهی کلی این است: بانک مرکزی میتواند قیمت پول در داخل کشور یا قیمت ارز در بازار جهانی را تعیین کند. در کنترل منحنی بازده، اولی انتخاب میشود و ارز بار تعدیل را به دوش میکشد. این چارچوب را در درس مثلث ناممکن ببینید.
هزینهی دیگر بازار اوراق است. وقتی بانک مرکزی ژاپن بیش از نیمی از کل اوراق دولتی را در اختیار گرفت، معاملات روزانهی اوراق دهساله در بعضی روزها تقریبا متوقف شد. بازاری که خریدار اصلی آن خود بانک مرکزی است، دیگر قیمت واقعی ریسک را نشان نمیدهد.
پایان کنترل منحنی بازده چه نشانههایی دارد؟
خروج از این سیاست سخت است، چون هر اشاره به آن بازار را به سمت فروش اوراق میبرد. معاملهگران چهار نشانه را دنبال میکنند.
- فشار مکرر روی سقف. وقتی بازده بارها به سقف میخورد و خرید بانک مرکزی بزرگتر میشود، هزینهی دفاع بالا رفته است.
- تورم بالاتر از هدف. هدف اصلی سیاست بالا بردن تورم بوده و رسیدن به آن دلیل ادامه را از بین میبرد.
- تغییر لحن مقامات. واژههایی مثل «انعطاف» و «بازبینی سیاست» اولین نشانهها هستند. خواندن لحن را در درس هاوکیش و داویش دیدهایم.
- ضعف شدید ارز. وقتی تضعیف ارز به تورم وارداتی دامن میزند، فشار سیاسی برای تغییر بالا میرود.
تجربهی استرالیا نشان داد که اگر بازار پیش از بانک مرکزی به پایان سیاست باور کند، بانک مرکزی مجبور به عقبنشینی ناگهانی میشود.
معاملهگر فارکس چطور از این سیاست استفاده کند؟
- اختلاف بازده را دنبال کنید. فاصلهی بازده دهسالهی آمریکا و ژاپن در سالهای ۲۰۲۲ و ۲۰۲۳ بهترین راهنمای جهت USD/JPY بود.
- تاریخ نشستها را بدانید. بیشتر تغییرات سقف در نشستهای عادی بانک مرکزی ژاپن و اغلب بدون هشدار قبلی اعلام شد. زمان نشستها را در تقویم اقتصادی ببینید.
- حجم را پیش از نشست کم کنید. تغییر ناگهانی سقف ممکن است در چند دقیقه صدها پیپ حرکت بسازد.
- حرکت همزمان اوراق را بسنجید. اگر بازده دهسالهی ژاپن به سقف نزدیک است و ین هم ضعیف است، احتمال تغییر سیاست بالا رفته است.
نکات کلیدی این درس
- کنترل منحنی بازده یعنی بانک مرکزی برای بازده یک سررسید اوراق هدف تعیین میکند و برای حفظ آن اوراق میخرد.
- در این سیاست سطح بازده ثابت است و حجم خرید آزاد، برخلاف تسهیل کمی.
- مشهورترین تجربه مال ژاپن از سپتامبر ۲۰۱۶ تا مارس ۲۰۲۴ است.
- بازده قفلشده در کنار بازده رو به افزایش کشورهای دیگر، ارز را تضعیف میکند.
- گشاد شدن سقف بازده اغلب ارز را در چند ساعت بهشدت تقویت میکند.
- اگر بازار به پایان سیاست باور کند، بانک مرکزی مجبور به عقبنشینی میشود.
اسمارت اف ایکس؛ مرجع مقایسه و انتخاب بهترین خدمات مالی
اسمارت اف ایکس همراه هوشمند شما در مسیر معاملهگری است؛ ما ابزار، دانش و تحلیلهای پیشرفته را در اختیار شما میگذاریم تا با اطمینان و هوشمندی، تصمیمات سرمایهگذاری بهتر و بهروزتری بگیرید.
برخی از مزایای همکاری با اسمارت اف ایکس شامل موارد زیر است:
- بررسی بیطرفانه: بروکرها و بسترهای معاملاتی را بر اساس واقعیتها و بدون جانبداری بررسی میکنیم تا انتخاب آگاهانهای داشته باشید.
- رشد سواد مالی: محتوای آموزشی و تحلیلی جامع تهیه میکنیم تا مهارتهای لازم برای فعالیت موفق در بازارهای مالی را کسب کنید.
- تهیه مقالات جدید: با تمرکز بر دانش روز، مقالات آموزشی و تحلیلی بهروز منتشر میکنیم.
- پایبندی به اصل شفافیت: نظرات و بازخوردهای کاربران را بدون حذف یا ویرایش منتشر میکنیم.
💬 اگر سوالی دارید یا نیاز به راهنمایی دارید، میتوانید از راههای ارتباطی زیر با ما در تماس باشید:
- تلگرام پشتیبانی: smartfxsupport
- ایمیل پشتیبانی: support@smartfxac.com
جمعبندی
کنترل منحنی بازده ابزاری برای زمانی است که نرخ بهرهی کوتاهمدت به صفر رسیده و بانک مرکزی میخواهد نرخهای بلندمدت را هم پایین نگه دارد. این سیاست تا وقتی بازار به آن باور دارد ارزان است، ولی هزینهی آن معمولا از راه ارز پرداخت میشود. تجربهی ژاپن نشان داد که اختلاف بازده با آمریکا میتواند ین را به پایینترین سطح چند دهه برساند و یک تغییر کوچک در سقف، بازار ارز را در چند ساعت تکان دهد. برای قدم بعدی درس سیاست پولی را بخوانید تا جای این ابزار را در کنار بقیهی ابزارهای بانک مرکزی ببینید.
سوالات متداول درباره کنترل منحنی بازده
۵ سوالکنترل منحنی بازده به زبان ساده چیست؟
بانک مرکزی اعلام میکند بازده اوراق دولتی یک سررسید نباید از عدد مشخصی بالاتر برود و هر وقت بالاتر رفت، آن اوراق را میخرد.
کدام کشورها از کنترل منحنی بازده استفاده کردهاند؟
آمریکا از ۱۹۴۲ تا ۱۹۵۱، ژاپن از ۲۰۱۶ تا ۲۰۲۴ و استرالیا از ۲۰۲۰ تا ۲۰۲۱.
کنترل منحنی بازده چه اثری بر ین داشت؟
اختلاف بازده با آمریکا را بزرگ کرد و ین را تضعیف کرد. USD/JPY در سال ۲۰۲۲ از حدود ۱۱۵ به نزدیکی ۱۵۲ رسید.
چرا گشاد شدن سقف بازده ارز را تقویت میکند؟
چون بازار آن را نشانهی عقبنشینی از سیاست انبساطی و بالا رفتن بازده در آینده میخواند.
آیا فدرال رزرو دوباره از کنترل منحنی بازده استفاده میکند؟
در سال ۲۰۲۰ این گزینه بررسی شد ولی اجرا نشد. فدرال رزرو تسهیل کمی را ترجیح داد چون اندازهی ترازنامه در آن قابل پیشبینیتر است.