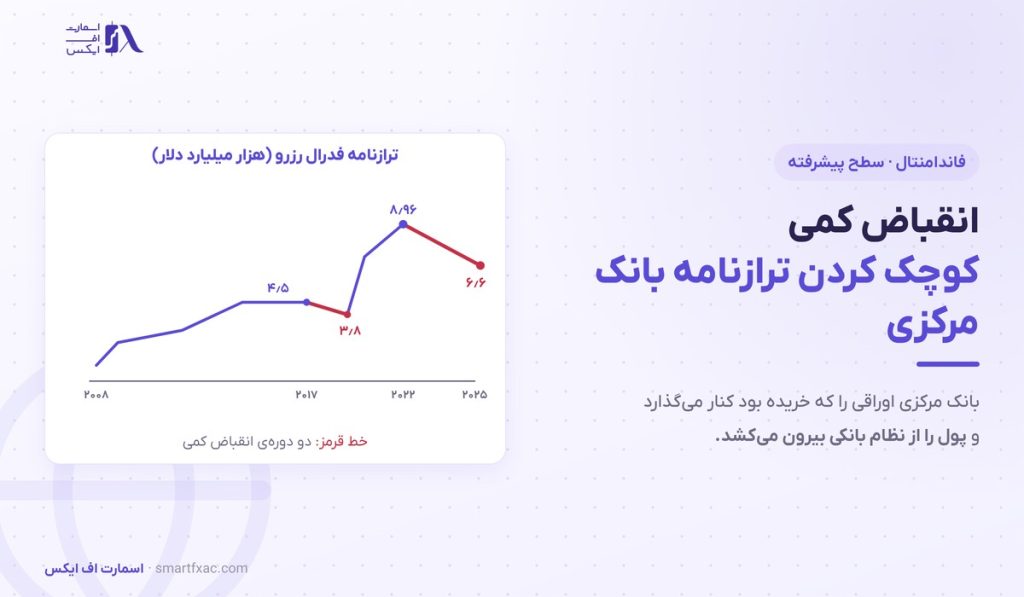
بانکهای مرکزی بزرگ پس از هر بحران هزاران میلیارد دلار اوراق خریدند و ترازنامهی خود را چند برابر کردند. مسیر برگشت از این سیاست انقباض کمی نام دارد: بانک مرکزی اوراق را کنار میگذارد و پولی را که ساخته بود از نظام بانکی بیرون میکشد. در این درس سطح پیشرفته دو روش اجرا، چهار قدم خروج پول، چهار مسیر اثر بر دلار و طلا و سهام، تجربهی دو دورهی فدرال رزرو و سه نشانهی نزدیک شدن پایان این سیاست را میبینیم. با اسمارت اف ایکس همراه باشید.
انقباض کمی چیست؟
انقباض کمی (Quantitative Tightening یا QT) سیاستی است که در آن بانک مرکزی اندازهی ترازنامهی خود را کوچک میکند. ترازنامه فهرست داراییها و بدهیهای بانک مرکزی است. دارایی اصلی آن اوراق قرضهی دولتی و بدهی اصلیاش ذخایر بانکها است، یعنی پولی که بانکهای تجاری نزد بانک مرکزی نگه میدارند.
وقتی اوراق از سمت داراییها کم میشود، ذخایر هم از سمت بدهیها کم میشود و نقدینگی نظام بانکی پایین میآید. نقش این نهاد و ابزارهای دیگرش در درس بانک مرکزی آمده است.
نرخ بهره قیمت پول را تغییر میدهد و انقباض کمی مقدار آن را. این دو ابزار همزمان و در یک جهت کار میکنند.
تفاوت انقباض کمی با تسهیل کمی
تسهیل کمی یعنی خرید گستردهی اوراق با پول تازهساختهشده و موضوع درس تسهیل کمی است. انقباض کمی همان مسیر را برعکس طی میکند.
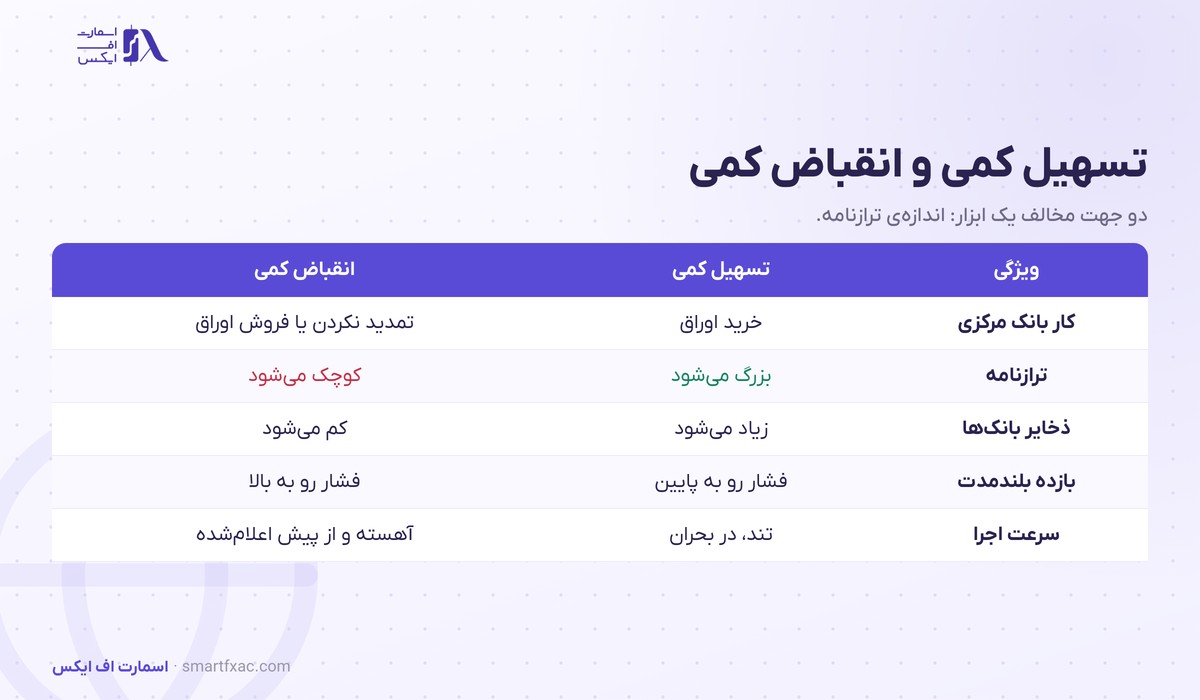
| ویژگی | تسهیل کمی | انقباض کمی |
|---|---|---|
| کار بانک مرکزی | خرید اوراق | تمدید نکردن یا فروش اوراق |
| ترازنامه | بزرگ میشود | کوچک میشود |
| ذخایر بانکها | زیاد میشود | کم میشود |
| بازده بلندمدت | فشار رو به پایین | فشار رو به بالا |
| سرعت اجرا | تند و در میانهی بحران | آهسته و از پیش اعلامشده |
این دو سیاست آینهی کامل هم نیستند. خرید اوراق در بحران انجام میشود و بازار را فوری آرام میکند. کاهش ترازنامه در دورهی آرامش و با سرعت کم اجرا میشود تا کمترین تکان را به بازار بدهد.
دو روش اجرای انقباض کمی
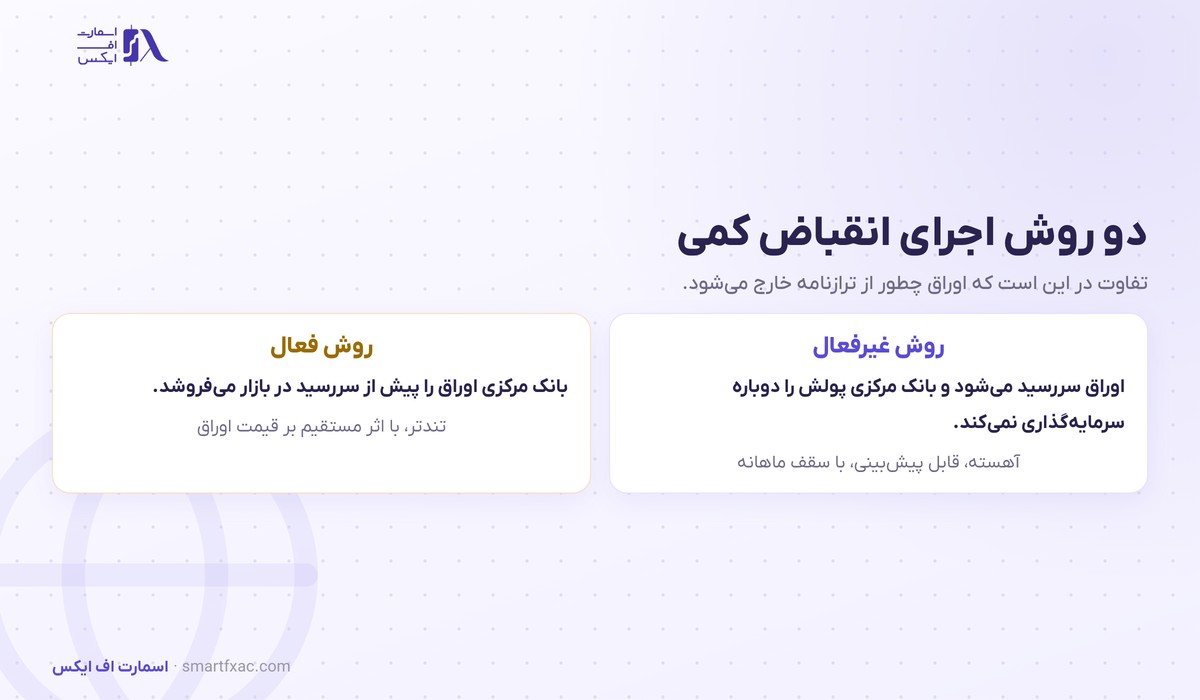
روش غیرفعال. هر ورقهی قرضه تاریخ سررسید دارد و در آن روز اصل پول به دارنده برمیگردد. در حالت عادی بانک مرکزی با این پول دوباره اوراق میخرد. در روش غیرفعال، این خرید دوباره متوقف میشود و اوراق خودبهخود از ترازنامه بیرون میرود. بانک مرکزی برای این خروج یک سقف ماهانه میگذارد.
روش فعال. بانک مرکزی اوراق را پیش از سررسید در بازار میفروشد. این روش تندتر است و مستقیم روی قیمت اوراق فشار میآورد. بانک مرکزی انگلستان در کنار روش غیرفعال از فروش فعال هم استفاده کرده است.
فدرال رزرو آمریکا در هر دو دوره فقط روش غیرفعال را به کار برد. دلیلش پیشبینیپذیری است: بازار از ماهها قبل میداند هر ماه چه مقدار اوراق از ترازنامه خارج میشود.
پول چطور از نظام بانکی بیرون میرود؟
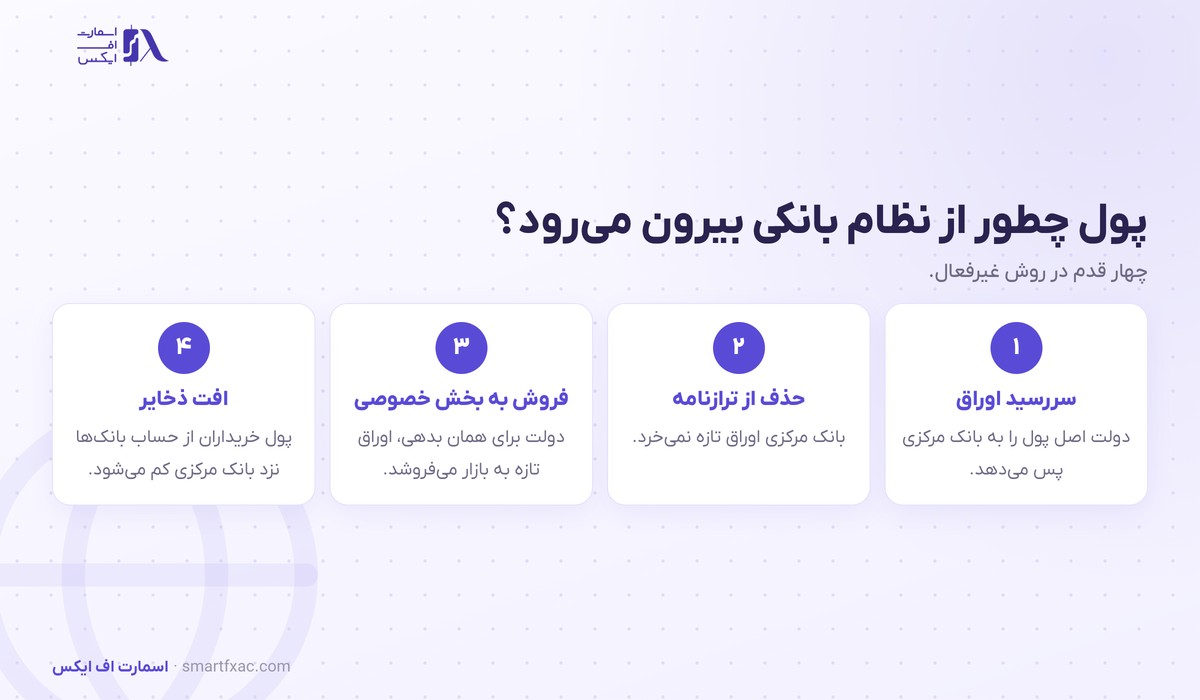
سازوکار روش غیرفعال در چهار قدم خلاصه میشود.
- سررسید اوراق. دولت اصل پول ورقه را به بانک مرکزی پس میدهد.
- حذف از ترازنامه. بانک مرکزی با این پول اوراق تازه نمیخرد و همان مبلغ از داراییهایش کم میشود.
- فروش اوراق تازه به بخش خصوصی. دولت هنوز به همان پول نیاز دارد، پس اوراق تازه منتشر میکند و این بار خریدار آن صندوقها، بانکها و سرمایهگذاراناند.
- افت ذخایر. خریداران پول اوراق را از حساب بانکی خود میپردازند و ذخایر بانکها نزد بانک مرکزی به همان اندازه کم میشود.
نتیجهی این چهار قدم دو چیز است: بخش خصوصی اوراق بیشتری نگه میدارد و بانکها نقدینگی کمتری دارند. رابطهی ذخایر با پول در گردش در درس عرضه پول توضیح داده شده است.
چهار مسیر اثر انقباض کمی بر بازار
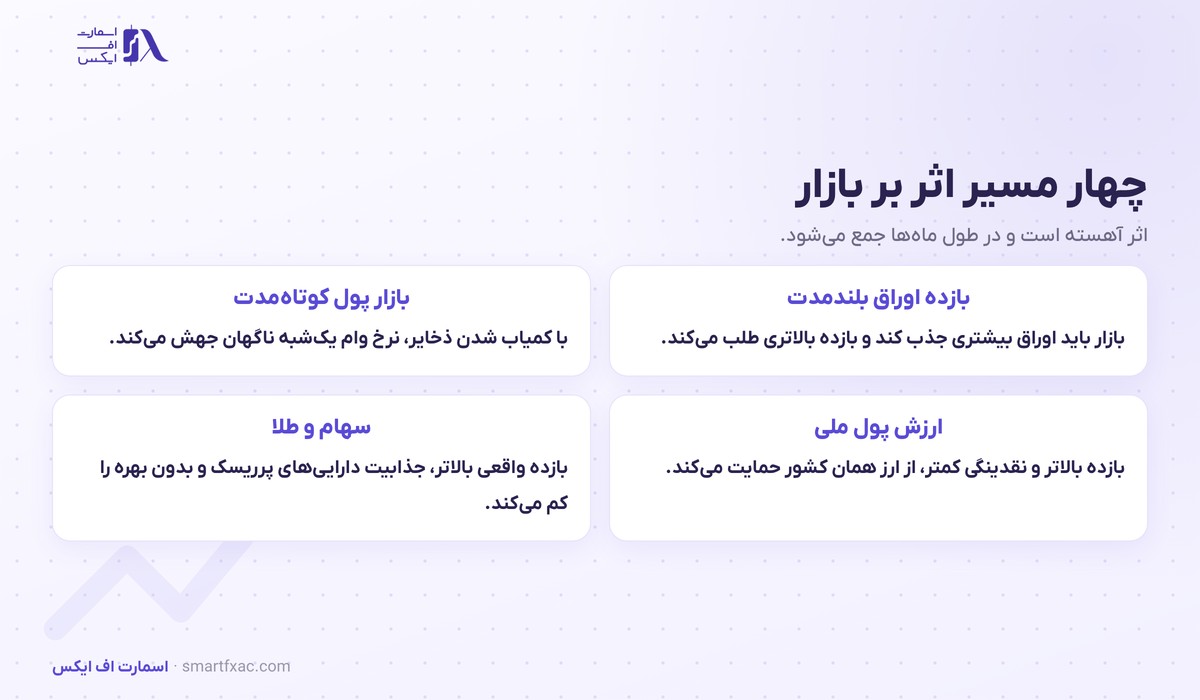
بازده اوراق بلندمدت. بزرگترین خریدار بازار کنار رفته است و بقیه باید اوراق بیشتری جذب کنند. سرمایهگذاران برای نگه داشتن اوراق دهساله به جای اوراق کوتاهمدت، پاداش بیشتری میخواهند که به آن صرف مدت میگویند. بالا رفتن این پاداش، بخش بلند منحنی بازده را بالا میبرد.
بازار پول کوتاهمدت. بانکها هر شب برای تنظیم نقدینگی از هم وام میگیرند. تا وقتی ذخایر فراوان است، این بازار آرام است. با کمیاب شدن ذخایر، نرخ وام یکشبه ناگهان بالا میپرد.
ارزش پول ملی. بازده بالاتر و نقدینگی کمتر، سرمایه را به سمت ارز همان کشور میکشد. وقتی فدرال رزرو ترازنامه را کوچک میکند، این فشار به سود دلار است. ابزار سنجش قدرت دلار در درس شاخص دلار آمده است.
سهام و طلا. بازده واقعی یعنی بازده اوراق پس از کم کردن تورم. با بالا رفتن آن، نگه داشتن طلا که بهرهای نمیدهد گرانتر میشود و سهام با ارزشگذاری بالا زیر فشار میرود. این رابطه در درس نرخ بهره واقعی بررسی شده است.
دو دوره انقباض کمی فدرال رزرو
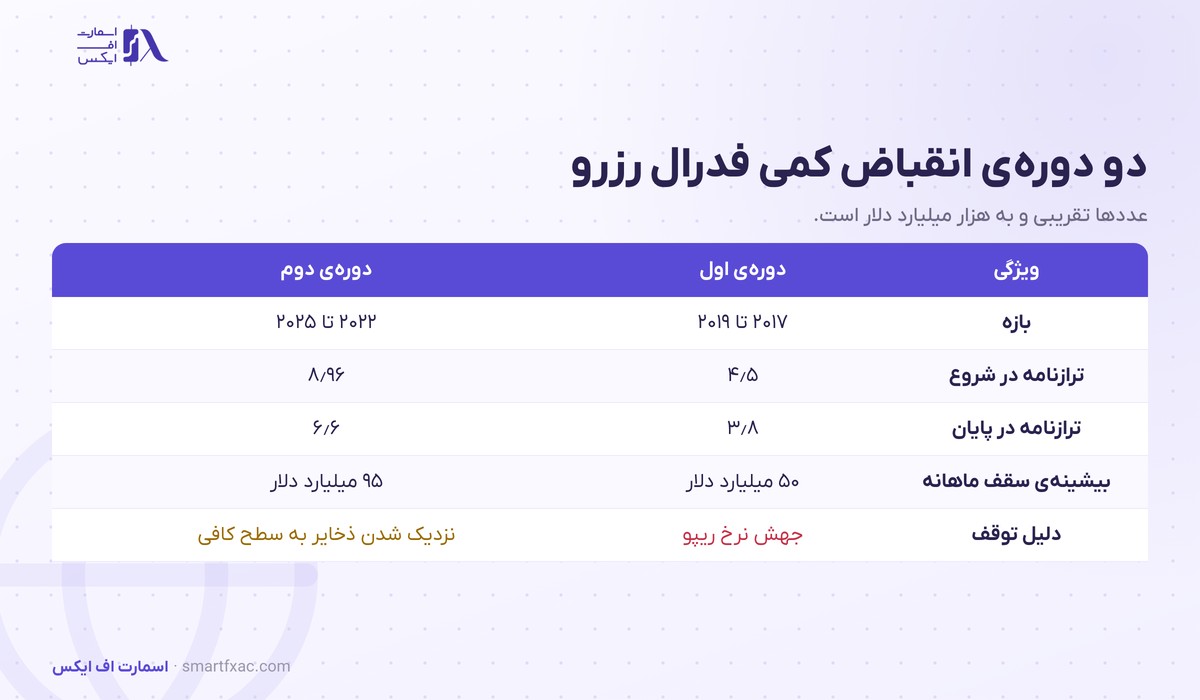
فدرال رزرو تا امروز دو بار این سیاست را اجرا کرده است و هر دو تجربه برای معاملهگر درس دارد.
| ویژگی | دورهی اول | دورهی دوم |
|---|---|---|
| بازه | پاییز ۲۰۱۷ تا تابستان ۲۰۱۹ | ژوئن ۲۰۲۲ تا پایان نوامبر ۲۰۲۵ |
| ترازنامه در شروع | حدود ۴٫۵ هزار میلیارد دلار | حدود ۸٫۹۶ هزار میلیارد دلار |
| ترازنامه در پایان | حدود ۳٫۸ هزار میلیارد دلار | حدود ۶٫۶ هزار میلیارد دلار |
| بیشینهی سقف ماهانه | ۵۰ میلیارد دلار | ۹۵ میلیارد دلار |
| دلیل توقف | جهش نرخ ریپو | نزدیک شدن ذخایر به سطح کافی |
دورهی اول با یک حادثه تمام شد. ریپو وامی یکشبه است که با وثیقهی اوراق دولتی داده میشود. در سپتامبر ۲۰۱۹ نرخ این وام در یک روز تا حدود ۱۰ درصد بالا رفت، در حالی که نرخ هدف فدرال رزرو نزدیک ۲ درصد بود. این جهش نشان داد ذخایر بانکها کمتر از نیاز واقعی بازار شده است و فدرال رزرو ناچار شد دوباره پول تزریق کند.
در دورهی دوم، سقف ماهانه ابتدا ۴۷٫۵ میلیارد دلار بود و از سپتامبر ۲۰۲۲ به ۹۵ میلیارد دلار رسید. فدرال رزرو این بار سرعت را در دو مرحله در سالهای ۲۰۲۴ و ۲۰۲۵ کم کرد و پیش از بروز تنش جدی، برنامه را متوقف کرد.
ذخایر فراوان، کافی و کمیاب
پرسش اصلی هر دورهی انقباض کمی این است که ترازنامه تا کجا میتواند کوچک شود. پاسخ به سطح ذخایر بستگی دارد و بانک مرکزی سه وضعیت را از هم جدا میکند.
- ذخایر فراوان. بانکها بسیار بیشتر از نیازشان پول دارند و کم شدن ذخایر هیچ اثری بر نرخهای کوتاهمدت ندارد.
- ذخایر کافی. ذخایر هنوز نیاز روزانه را پوشش میدهد، ولی نرخها به تغییرات کوچک حساس شدهاند. بانک مرکزی میخواهد در همین نقطه بایستد.
- ذخایر کمیاب. بانکها برای نقدینگی با هم رقابت میکنند و نرخ وام یکشبه جهش میکند. سپتامبر ۲۰۱۹ نمونهی همین وضعیت بود.
مرز میان این سه وضعیت از پیش معلوم نیست و فقط از رفتار بازار پول خوانده میشود.
سه نشانه نزدیک شدن پایان انقباض کمی
بازارها پایان این سیاست را ماهها زودتر از اعلام رسمی قیمتگذاری میکنند. سه نشانهی زیر را میتوان از دادههای عمومی دنبال کرد.
- فاصلهی نرخ ریپو با نرخ سیاستی. وقتی نرخ وام یکشبه در روزهای پایان ماه و پایان فصل بیشتر و بیشتر از نرخ بانک مرکزی فاصله میگیرد، ذخایر در حال کمیاب شدن است.
- خالی شدن ابزار ریپوی معکوس. صندوقهای بازار پول، نقدینگی مازاد خود را یکشبه نزد فدرال رزرو میگذارند. تا وقتی این مخزن پر است، کاهش ترازنامه از آن کم میکند. پس از خالی شدنش، فشار مستقیم روی ذخایر بانکها میافتد.
- کم شدن سقف ماهانه. فدرال رزرو پیش از توقف کامل، سرعت را کم میکند. هر کاهش سقف یعنی مقصد نزدیک است.
مقامهای فدرال رزرو دربارهی این موضوع معمولا در سخنرانیها علامت میدهند. اهمیت این سخنرانیها در صفحهی سخنرانی رئیس فدرال رزرو توضیح داده شده است.
اندازه اثر انقباض کمی چقدر است؟
برآوردهای پژوهشی عدد واحدی نمیدهند، ولی یک قاعدهی سرانگشتی رایج است: کاهش حدود ۲٫۵ هزار میلیارد دلاری ترازنامه در چند سال، اثری نزدیک به نیم واحد درصد افزایش نرخ بهرهی سیاستی دارد. این عدد در برابر افزایش پنج واحد درصدی نرخ بهره در سالهای ۲۰۲۲ و ۲۰۲۳ کوچک است.
به همین دلیل بانکهای مرکزی نرخ بهره را ابزار اصلی و ترازنامه را ابزار پسزمینه میدانند. اثر ترازنامه بیشتر در دو جا دیده میشود: بازده اوراق بلندمدت و لحظههایی که نقدینگی بازار پول ناگهان کم میآید. مفهوم نرخ متعادل اقتصاد در درس نرخ بهره خنثی آمده است.
انقباض کمی و کسری بودجه دولت
فشار این سیاست بر بازده اوراق به رفتار دولت هم بستگی دارد. وقتی دولت کسری بودجهی بزرگی دارد، هر ماه اوراق تازهی زیادی میفروشد. اگر بانک مرکزی در همان زمان از خرید کنار رفته باشد، بخش خصوصی باید هر دو را جذب کند و بازده بالاتری میخواهد.
ترکیب اوراق هم مهم است. دولتی که بیشتر اوراق کوتاهمدت منتشر میکند، فشار کمتری به بازده دهساله وارد میکند. جزئیات این رابطه در درس کسری بودجه توضیح داده شده است.
معاملهگر با انقباض کمی چه کند؟
این سیاست سیگنال ورود روزانه نمیسازد و بیشتر جهت باد را در بازهی چند ماهه نشان میدهد. چهار کار عملی از آن بیرون میآید.
- تاریخهای اعلام را بدانید. شروع، تغییر سقف و پایان برنامه در بیانیهی نشست بانک مرکزی اعلام میشود و همان روز بازده اوراق و دلار واکنش نشان میدهند.
- بازده دهساله را کنار نمودار دلار و طلا بگذارید. اثر ترازنامه از همین مسیر به بازار میرسد.
- پایان ماه و پایان فصل را جدی بگیرید. تنش نقدینگی در همین روزها دیده میشود و نوسان دلار بالا میرود.
- پایان برنامه را با کاهش نرخ بهره یکی نگیرید. توقف کاهش ترازنامه فقط فشار را برمیدارد و بهتنهایی پول تازهای به بازار نمیآورد.
رابطهی نرخ بهره با جفت ارزها در درس نرخ بهره در فارکس بررسی شده است.
نکات کلیدی این درس
- انقباض کمی یعنی کوچک کردن ترازنامهی بانک مرکزی و کم کردن ذخایر بانکها.
- روش غیرفعال با تمدید نکردن اوراق سررسیدشده و روش فعال با فروش مستقیم اجرا میشود.
- اثر اصلی روی بازده اوراق بلندمدت و نقدینگی بازار پول است.
- دورهی اول فدرال رزرو در ۲۰۱۹ با جهش نرخ ریپو تمام شد.
- فاصلهی نرخ ریپو، خالی شدن ریپوی معکوس و کاهش سقف ماهانه، نزدیک شدن پایان را نشان میدهند.
اسمارت اف ایکس؛ مرجع مقایسه و انتخاب بهترین خدمات مالی
اسمارت اف ایکس همراه هوشمند شما در مسیر معاملهگری است؛ ما ابزار، دانش و تحلیلهای پیشرفته را در اختیار شما میگذاریم تا با اطمینان و هوشمندی، تصمیمات سرمایهگذاری بهتر و بهروزتری بگیرید.
برخی از مزایای همکاری با اسمارت اف ایکس شامل موارد زیر است:
- بررسی بیطرفانه: بروکرها و بسترهای معاملاتی را بر اساس واقعیتها و بدون جانبداری بررسی میکنیم تا انتخاب آگاهانهای داشته باشید.
- رشد سواد مالی: محتوای آموزشی و تحلیلی جامع تهیه میکنیم تا مهارتهای لازم برای فعالیت موفق در بازارهای مالی را کسب کنید.
- تهیه مقالات جدید: با تمرکز بر دانش روز، مقالات آموزشی و تحلیلی بهروز منتشر میکنیم.
- پایبندی به اصل شفافیت: نظرات و بازخوردهای کاربران را بدون حذف یا ویرایش منتشر میکنیم.
💬 اگر سوالی دارید یا نیاز به راهنمایی دارید، میتوانید از راههای ارتباطی زیر با ما در تماس باشید:
- تلگرام پشتیبانی: smartfxsupport
- ایمیل پشتیبانی: support@smartfxac.com
جمعبندی
انقباض کمی ابزار آرام و پسزمینهی سیاست پولی است که در بیشتر روزها دیده نمیشود و در چند روز خاص کل بازار را تکان میدهد. اثرش از دو راه به نمودار میرسد: بازده بالاتر اوراق بلندمدت و نقدینگی کمتر در بازار پول. برای تمرین، نمودار بازده دهسالهی آمریکا را باز کنید و سه تاریخ را روی آن علامت بزنید: ژوئن ۲۰۲۲، سپتامبر ۲۰۱۹ و دسامبر ۲۰۲۵. سپس رفتار شاخص دلار و طلا را در چند هفتهی پس از هر تاریخ یادداشت کنید.
سوالات متداول درباره انقباض کمی
۵ سوالانقباض کمی با افزایش نرخ بهره چه فرقی دارد؟
افزایش نرخ بهره هزینهی وام کوتاهمدت را بالا میبرد. کوچک کردن ترازنامه مقدار ذخایر بانکها را کم میکند و بیشتر روی بازده اوراق بلندمدت اثر میگذارد. بانکهای مرکزی معمولا هر دو را همزمان به کار میبرند.
آیا انقباض کمی دلار را تقویت میکند؟
در بیشتر دورهها بله، چون بازده اوراق آمریکا را بالا میبرد و نقدینگی دلاری را کم میکند. اندازهی اثر به سیاست بانکهای مرکزی دیگر هم بستگی دارد.
چرا فدرال رزرو اوراق را مستقیم نمیفروشد؟
فروش مستقیم قیمت اوراق را ناگهان پایین میآورد و بازار را بیثبات میکند. تمدید نکردن اوراق سررسیدشده همان نتیجه را با سرعت کمتر و به شکل قابل پیشبینی میدهد.
پایان انقباض کمی برای طلا چه معنایی دارد؟
یک فشار رو به بالا از روی بازده اوراق برداشته میشود و این به سود طلا است. اثر آن از تغییر نرخ بهره و مسیر تورم کوچکتر است و باید کنار همان دو عامل سنجیده شود.
ترازنامه بانک مرکزی تا کجا میتواند کوچک شود؟
تا جایی که ذخایر بانکها از سطح کافی پایینتر نرود. این سطح با بزرگ شدن اقتصاد و سختتر شدن قوانین نقدینگی بانکها بالا رفته است و ترازنامه دیگر به اندازهی پیش از سال ۲۰۰۸ برنمیگردد.