بازار ارز به تصمیم بانک مرکزی حساس است، ولی نیمهی دیگر سیاست اقتصادی دست دولت است: اینکه چقدر خرج میکند و چقدر درآمد دارد. کسری بودجه شکاف میان این دو است و از مسیر بازار اوراق به نرخ بهره، تورم و در نهایت نرخ ارز میرسد. در این درس سطح پیشرفته میبینیم کسری چطور تامین میشود، چه زنجیرهای تا بازار ارز دارد، تفاوتش با بدهی چیست، کدام چهار عدد را باید دنبال کرد و کدام شش اشتباه تحلیل را خراب میکنند. با اسمارت اف ایکس همراه باشید.
کسری بودجه چیست؟
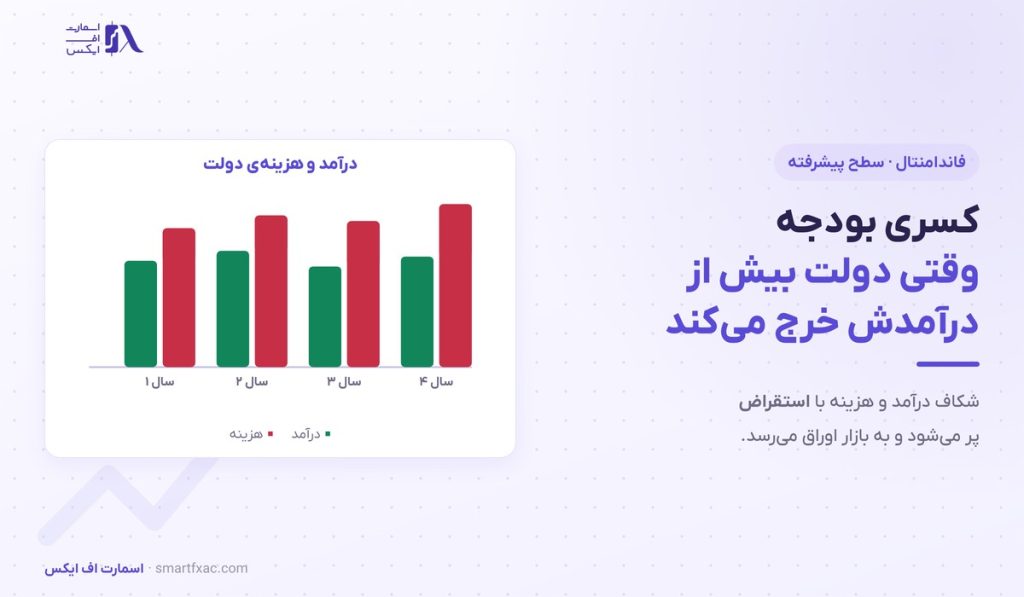
کسری بودجه یعنی هزینههای یک دولت در یک دورهی مالی، معمولا یک سال، از درآمدهایش بیشتر باشد.
درآمد دولتها عمدتا از مالیات، عوارض و در برخی کشورها فروش منابع طبیعی میآید. هزینهها شامل حقوق کارکنان، خدمات عمومی، زیرساخت، دفاع و پرداخت بهرهی بدهی گذشته است. هر سال که این دو برابر نشوند، دولت باید شکاف را از جایی تامین کند و همین تامین مالی است که به بازارها میرسد.
در طرف مقابل، مازاد بودجه یعنی درآمد بیشتر از هزینه. در عمل بیشتر کشورها در بیشتر سالها کسری دارند و موضوع تحلیل، اندازه و روند این کسری است. سنجهی اندازهی اقتصاد که این نسبتها به آن ارجاع میدهند، در درس تولید ناخالص داخلی توضیح داده شده است.
کسری بودجه چطور تامین میشود؟
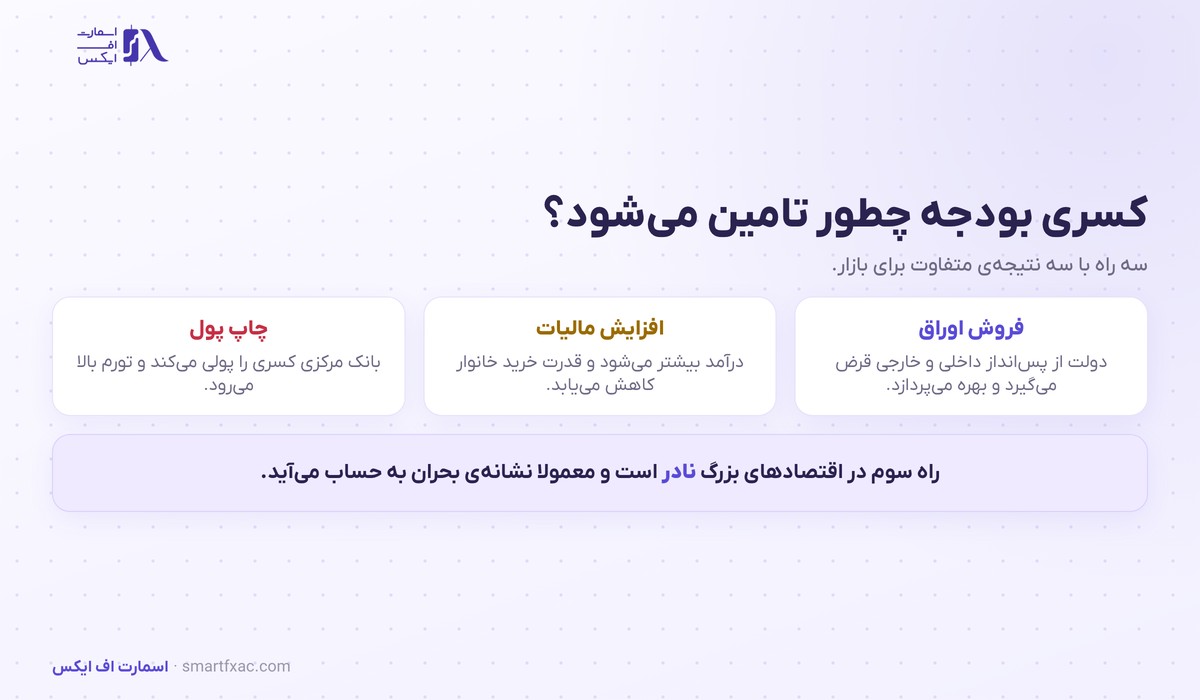
سه راه وجود دارد و هر کدام نتیجهی متفاوتی در بازار دارند.
فروش اوراق قرضه. رایجترین راه. دولت اوراق منتشر میکند و در ازای دریافت پول، تعهد میدهد اصل و بهره را در آینده بپردازد. خریداران این اوراق، بانکها، صندوقهای بازنشستگی، سرمایهگذاران خارجی و گاهی خود بانک مرکزی هستند.
افزایش مالیات. درآمد دولت را بالا میبرد، ولی قدرت خرید خانوارها و سود شرکتها را کم میکند و اثرش روی رشد اقتصادی محسوس است.
پولی کردن کسری. حالتی که بانک مرکزی عملا کسری دولت را با پول جدید تامین میکند. این راه در اقتصادهای بزرگ نادر است و وقتی رخ دهد، تورم بالا نتیجهی تقریبا قطعی آن است. مفهوم تورم در درس تورم و خرید اوراق توسط بانک مرکزی در درس تسهیل کمی آمده است.
تفاوت کسری بودجه و بدهی دولت
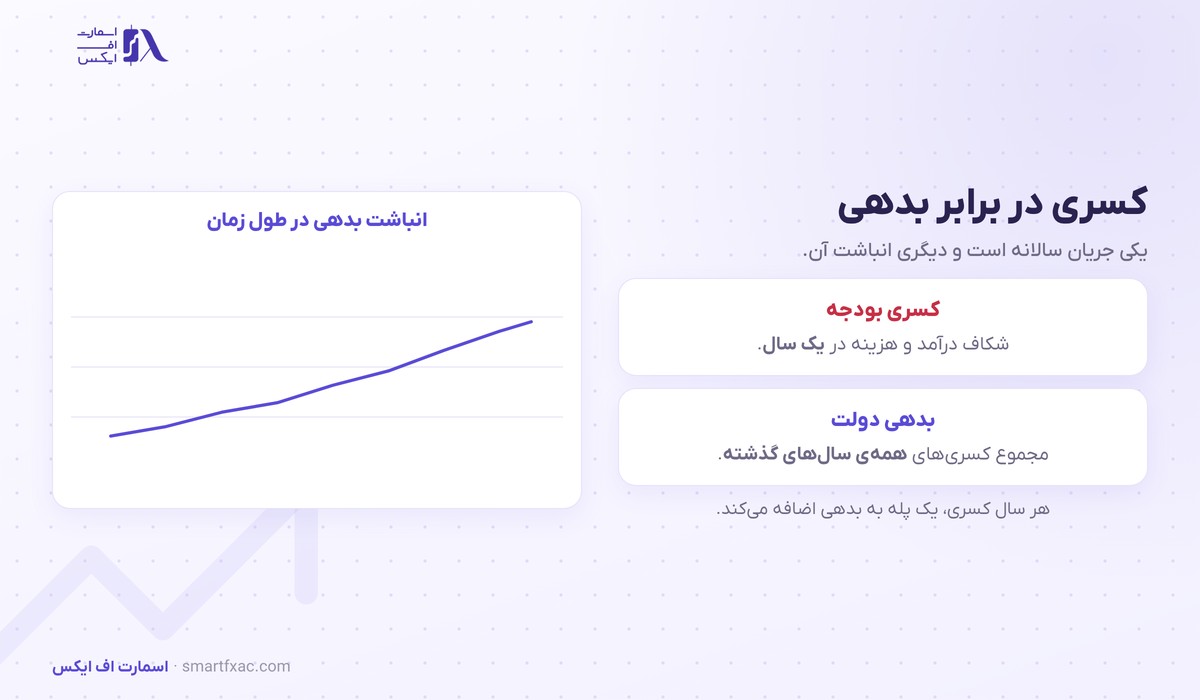
این دو مفهوم مدام با هم اشتباه گرفته میشوند، در حالی که یکی جریان است و دیگری ذخیره.
| ویژگی | کسری بودجه | بدهی دولت |
|---|---|---|
| تعریف | شکاف درآمد و هزینه در یک سال | مجموع کسریهای همهی سالهای گذشته |
| واحد سنجش | مبلغ در سال | مبلغ انباشته |
| نسبت رایج | کسری به تولید ناخالص داخلی | بدهی به تولید ناخالص داخلی |
| اثر مستقیم | عرضهی اوراق جدید در همان سال | هزینهی بهره در همهی سالهای بعد |
رابطهشان ساده است: هر سال کسری، به بدهی اضافه میشود. کشوری میتواند کسری کوچکی داشته باشد ولی بدهی انباشتهی بزرگی، چون سالها این شکاف تکرار شده است.
زنجیرهی اثر کسری بودجه بر بازار
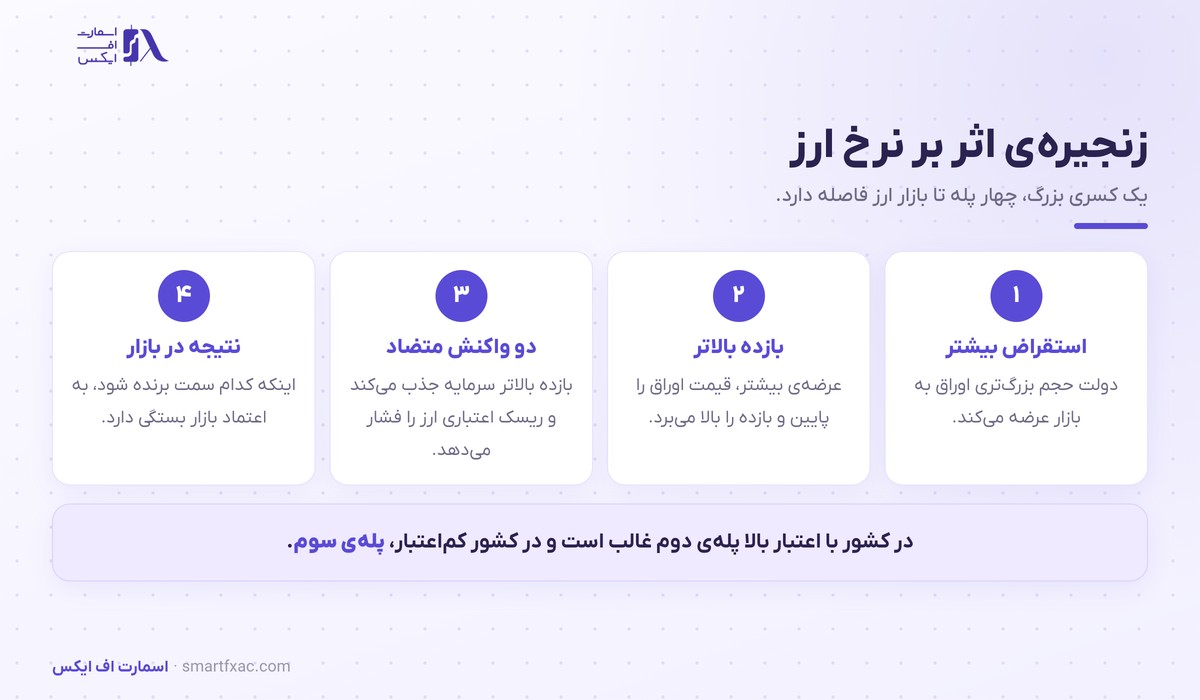
مسیر اصلی از بازار اوراق میگذرد و چهار پله دارد.
- عرضهی بیشتر اوراق. کسری بزرگتر یعنی دولت باید حجم بیشتری اوراق بفروشد.
- افت قیمت و رشد بازده. وقتی عرضه زیاد شود، قیمت اوراق پایین میآید و بازده آن بالا میرود. رابطهی معکوس قیمت و بازده و شکل کلی آن در درس منحنی بازده آمده است.
- دو واکنش متضاد در بازار ارز. بازده بالاتر میتواند سرمایهی خارجی را جذب و ارز را تقویت کند. از طرف دیگر، نگرانی از توان بازپرداخت دولت میتواند همان ارز را تضعیف کند.
- نتیجه به اعتبار کشور بستگی دارد. در کشوری با اعتبار بالا، معمولا اثر جذب سرمایه غالب است. در کشوری با اعتبار پایین، ریسک اعتباری برنده میشود و ارز فشار میبیند.
همین دوگانگی توضیح میدهد چرا واکنش بازارها به یک خبر مشابه در دو کشور، میتواند کاملا متفاوت باشد. ارتباط این بازارها با هم در درس تحلیل بین بازاری بررسی شده است.
کسری بودجه و سیاست پولی
سیاست مالی دست دولت است و سیاست پولی دست بانک مرکزی، ولی این دو روی هم اثر میگذارند.
وقتی دولت هزینهی خود را بالا میبرد، تقاضا در اقتصاد زیاد میشود و این فشار معمولا به قیمتها میرسد. بانک مرکزی برای مهار آن نرخ بهره را بالا میبرد، که خودش هزینهی بهرهی بدهی دولت را سنگینتر میکند. نقش نرخ بهره در بازار ارز در درس نرخ بهره در فارکس توضیح داده شده است.
حالت پرخطر وقتی پیش میآید که بدهی آنقدر بزرگ شود که بانک مرکزی نتواند نرخ را آزادانه بالا ببرد، چون بودجهی دولت تحمل آن را ندارد. در این وضعیت، سیاست پولی عملا تابع نیاز دولت میشود و کنترل تورم سختتر میشود. سطح تعادلی نرخ بهره در درس نرخ بهره خنثی و بازده واقعی در درس نرخ بهره واقعی آمده است.
چهار عددی که در تحلیل کسری بودجه مهماند
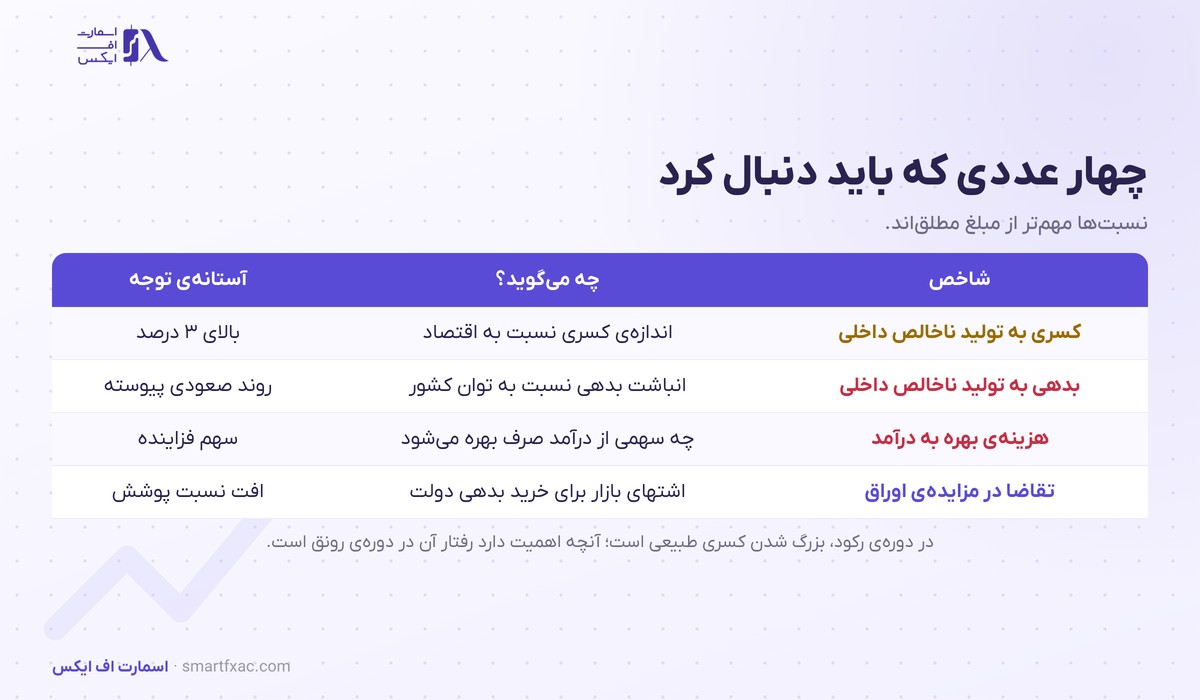
- نسبت کسری به تولید ناخالص داخلی. مبلغ مطلق کسری در کشورهای مختلف قابل مقایسه نیست و باید نسبت به اندازهی اقتصاد سنجیده شود. عبور پایدار از حدود سه درصد، معمولا نقطهی توجه تحلیلگران است.
- نسبت بدهی به تولید ناخالص داخلی. خود عدد کمتر از روند آن اهمیت دارد؛ روند صعودی پیوسته هشداردهنده است.
- سهم هزینهی بهره از درآمد دولت. اگر بخش بزرگ و فزایندهای از درآمد صرف پرداخت بهره شود، فضای مانور دولت کم میشود.
- کیفیت تقاضا در مزایدههای اوراق. نسبت پوشش مزایده نشان میدهد در برابر هر واحد اوراق عرضهشده، چقدر تقاضا وجود داشته. افت این نسبت یعنی بازار برای تامین کسری سختگیرتر شده است.
یک نکتهی زمانی هم مهم است: در رکود، درآمد مالیاتی کم و هزینهی حمایتی زیاد میشود، پس بزرگ شدن کسری طبیعی است. آنچه باید نگرانکننده باشد، کسری بزرگ در دورهی رونق است. تشخیص این دورهها در درس چرخه اقتصادی و درس رکود اقتصادی آمده است.
چه چیزی یک کسری بودجه را خطرناک میکند؟
دو کشور با نسبت کسری یکسان میتوانند ریسک کاملا متفاوتی داشته باشند. چهار عامل این تفاوت را میسازند.
ارز بدهی. بدهی به پول ملی با بدهی به ارز خارجی فرق اساسی دارد. کشوری که به پول خودش بدهکار است، در بدترین حالت میتواند آن را تامین کند و بهای آن تورم است. بدهی به ارز خارجی چنین راهی ندارد.
دارندهی بدهی. بدهی که در دست پساندازکنندگان داخلی است، در بحران پایدارتر از بدهی در دست سرمایهگذاران خارجی رفتار میکند.
سررسید بدهی. هرچه سررسیدها کوتاهتر باشند، دولت مجبور است بیشتر و زودتر دوباره استقراض کند و در برابر افزایش نرخ آسیبپذیرتر است.
جایگاه ارز کشور. کشوری که پولش ارز ذخیرهی جهانی است، تقاضای ساختاری برای بدهی خود دارد و فضای بیشتری برای کسری. این موضوع در درس ارز ذخیره جهانی بررسی شده است.
کسری بودجه در معاملهگری چه کاربردی دارد؟
این داده به تنهایی سیگنال ورود نمیسازد و نقشش تعیین زمینه است. سه کاربرد عملی دارد.
اول، زمانبندی. تاریخ انتشار بودجه، لایحههای مالی و مزایدههای بزرگ اوراق را در تقویم خود علامت بزنید؛ این رویدادها در تقویم اقتصادی دنبال میشوند. دوم، تفسیر حرکت بازده: وقتی بازده اوراق بالا میرود، باید بدانید دلیلش انتظار رشد اقتصادی است یا نگرانی از تامین مالی دولت، چون واکنش ارز در این دو حالت متفاوت است.
سوم، انتخاب جهت بلندمدت. کشوری که روند کسری و بدهیاش رو به وخامت است و بانک مرکزیاش فضای کمی برای افزایش نرخ دارد، معمولا ارز ضعیفتری در افق چندماهه دارد. ترکیب این نگاه با تحلیل نمودار، در سرفصل آموزش تحلیل فاندامنتال دنبال میشود.
کسری بودجه و طلا
رابطهی کسری بودجه با طلا غیرمستقیم است و از دو مسیر میگذرد. مسیر اول انتظار تورم است: وقتی بازار فکر کند کسری در نهایت با پول جدید تامین میشود، تقاضا برای داراییهایی که با چاپ پول کمارزش نمیشوند بالا میرود.
مسیر دوم بازده واقعی است، یعنی بازده اوراق منهای تورم انتظاری. طلا بهره نمیدهد، پس وقتی بازده واقعی بالا باشد نگهداری آن هزینهی فرصت دارد و وقتی بازده واقعی پایین یا منفی باشد، جذابتر میشود. کسری بزرگ معمولا بازده اسمی را بالا میبرد و اگر انتظار تورم بیشتر از آن رشد کند، بازده واقعی پایین میآید.
نکتهی سوم خریداران رسمی هستند. بانکهای مرکزی بعضی کشورها بخشی از ذخایر خود را از اوراق دولتی به طلا منتقل کردهاند، و یکی از دلایل اعلامشده، نگرانی از مسیر بلندمدت بدهی دولتهاست. روش معاملهی این نماد در درس معامله طلا آمده است.
شش اشتباه رایج در تحلیل کسری بودجه
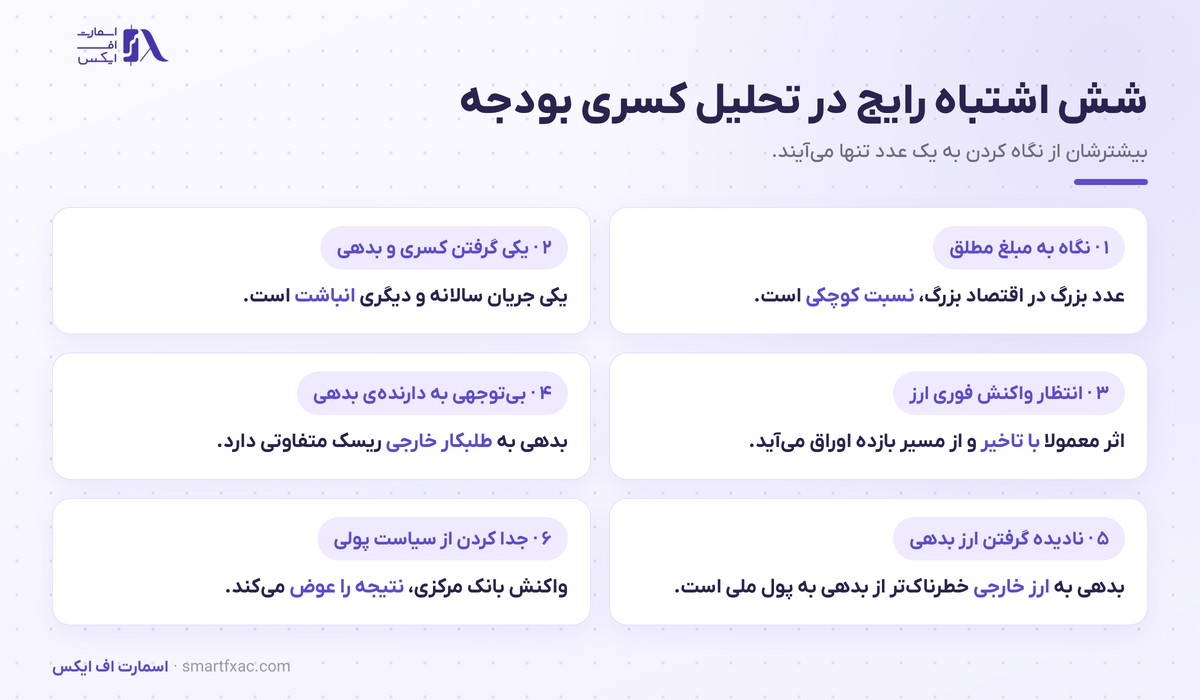
- نگاه به مبلغ مطلق. عدد بزرگ در یک اقتصاد بزرگ میتواند نسبت کوچکی باشد. همیشه نسبت به تولید ناخالص داخلی بسنجید.
- یکی گرفتن کسری و بدهی. کسری جریان یک سال است و بدهی انباشت سالها.
- انتظار واکنش فوری نرخ ارز. اثر معمولا با تاخیر و از مسیر بازده اوراق میآید.
- بیتوجهی به دارندهی بدهی. ترکیب طلبکاران داخلی و خارجی، ریسک را تغییر میدهد.
- نادیده گرفتن ارز بدهی. بدهی ارزی به مراتب خطرناکتر از بدهی به پول ملی است.
- جدا کردن سیاست مالی از سیاست پولی. واکنش بانک مرکزی تعیین میکند کسری به تورم برسد یا به بازده بالاتر.
نکات کلیدی این درس
- کسری بودجه یعنی هزینهی بیشتر از درآمد دولت در یک سال.
- رایجترین راه تامین آن، فروش اوراق قرضه است.
- بدهی دولت، انباشت کسری سالهای گذشته است.
- مسیر اثر بر ارز از بازده اوراق میگذرد.
- نتیجه در بازار به اعتبار کشور بستگی دارد.
- ارز و سررسید بدهی سطح خطر را تعیین میکنند.
- کسری بزرگ در دورهی رونق هشدار جدیتری است.
اسمارت اف ایکس؛ مرجع مقایسه و انتخاب بهترین خدمات مالی
اسمارت اف ایکس همراه هوشمند شما در مسیر معاملهگری است؛ ما ابزار، دانش و تحلیلهای پیشرفته را در اختیار شما میگذاریم تا با اطمینان و هوشمندی، تصمیمات سرمایهگذاری بهتر و بهروزتری بگیرید.
برخی از مزایای همکاری با اسمارت اف ایکس شامل موارد زیر است:
- بررسی بیطرفانه: بروکرها و بسترهای معاملاتی را بر اساس واقعیتها و بدون جانبداری بررسی میکنیم تا انتخاب آگاهانهای داشته باشید.
- رشد سواد مالی: محتوای آموزشی و تحلیلی جامع تهیه میکنیم تا مهارتهای لازم برای فعالیت موفق در بازارهای مالی را کسب کنید.
- تهیه مقالات جدید: با تمرکز بر دانش روز، مقالات آموزشی و تحلیلی بهروز منتشر میکنیم.
- پایبندی به اصل شفافیت: نظرات و بازخوردهای کاربران را بدون حذف یا ویرایش منتشر میکنیم.
💬 اگر سوالی دارید یا نیاز به راهنمایی دارید، میتوانید از راههای ارتباطی زیر با ما در تماس باشید:
- تلگرام پشتیبانی: smartfxsupport
- ایمیل پشتیبانی: support@smartfxac.com
جمعبندی
کسری بودجه نیمهی مغفول تحلیل کلان است؛ بیشتر معاملهگران فقط بانک مرکزی را دنبال میکنند، در حالی که دولت از مسیر بازار اوراق همان متغیرها را جابهجا میکند. اگر یک جمله از این درس بماند، همین باشد: کسری را نسبت به اندازهی اقتصاد و اعتبار کشور بخوانید، نه به صورت یک عدد تنها. برای تمرین، برای یکی از اقتصادهای بزرگ چهار عدد این درس را پیدا کنید و کنار هم بنویسید؛ همین جدول کوچک نشان میدهد بازار اوراق آن کشور در چه وضعیتی است.
سوالات متداول درباره کسری بودجه
۵ سوالآیا کسری بودجه همیشه بد است؟
خیر. در دورهی رکود، هزینهی بیشتر دولت میتواند از اقتصاد حمایت کند. مشکل وقتی جدی میشود که کسری در دورهی رونق هم ادامه پیدا کند و بدهی پیوسته بزرگتر شود.
کسری بودجه چه اثری بر تورم دارد؟
اگر از راه فروش اوراق به پساندازکنندگان تامین شود، اثر مستقیمش بر تورم محدود است. اگر بانک مرکزی آن را با پول جدید تامین کند، تورم نتیجهی تقریبا قطعی است.
چرا ارز بعضی کشورها با کسری بزرگ تضعیف نمیشود؟
چون بازار به توان بازپرداخت آن دولت اعتماد دارد و بازده بالاتر اوراقش سرمایه جذب میکند. در این حالت اثر جذب سرمایه بر نگرانی اعتباری غالب میشود.
نسبت کسری به تولید ناخالص داخلی چقدر نگرانکننده است؟
عدد ثابتی وجود ندارد، ولی عبور پایدار از حدود سه درصد در شرایط غیربحرانی، معمولا نقطهی توجه تحلیلگران است. روند چندساله مهمتر از عدد یک سال است.
معاملهگر از کجا دادههای کسری بودجه را ببیند؟
از گزارشهای ماهانه و سالانهی خزانهداری هر کشور و تقویم اقتصادی. انتشار بودجه و مزایدههای بزرگ اوراق، دو رویدادی هستند که بیشترین واکنش بازار را میسازند.