قیمت قرارداد سهماههی یورو به دلار تقریبا هیچوقت با قیمت لحظهای همین جفت ارز یکی نیست. این فاصله از یک حساب ساده روی نرخ بهرهی دو کشور بیرون میآید. نام این حساب برابری نرخ بهره است. در این درس سطح پیشرفته فرمول نرخ فوروارد را باز میکنیم، یک مثال عددی حل میکنیم، دو نسخهی پوششدار و بدون پوشش را کنار هم میگذاریم و چهار کاربرد آن را برای معاملهگر ارز میبینیم. با اسمارت اف ایکس همراه باشید.
برابری نرخ بهره چیست؟
برابری نرخ بهره (Interest Rate Parity یا IRP) قاعدهای است که میگوید اختلاف نرخ بهرهی دو کشور باید با اختلاف نرخ لحظهای و نرخ آیندهی ارز آن دو کشور جبران شود. نرخ لحظهای یا اسپات قیمتی است که همین حالا با آن معامله میکنید. نرخ فوروارد (Forward Rate) قیمتی است که امروز برای تحویل در یک تاریخ آینده توافق میشود.
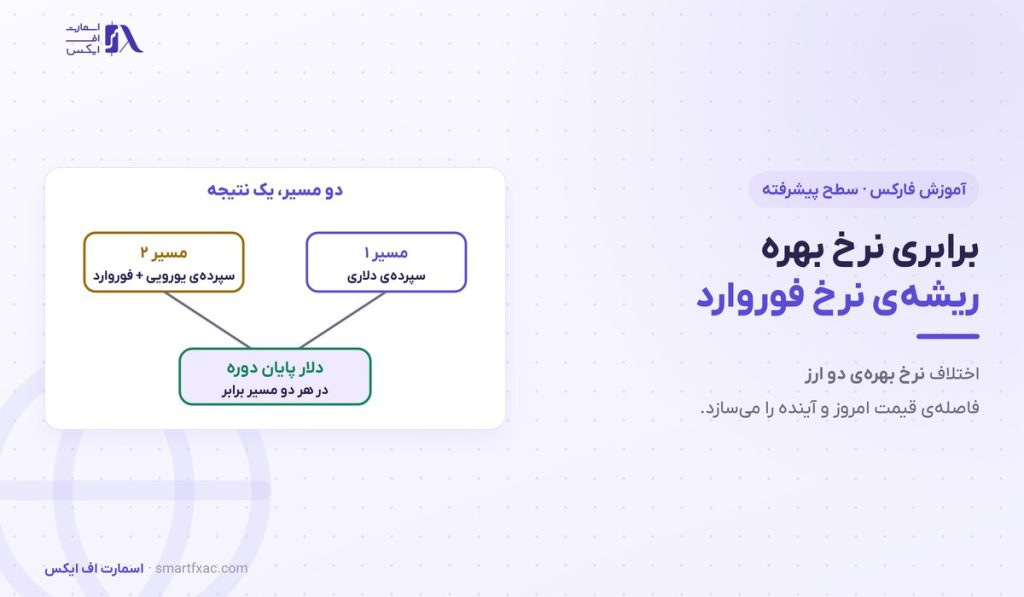
منطق قاعده ساده است. سرمایهگذاری که یک میلیون دلار دارد دو راه پیش رو دارد. راه اول سپردهگذاری دلاری با نرخ بهرهی آمریکاست. راه دوم تبدیل دلار به یورو، سپردهگذاری با نرخ بهرهی اروپا و قفل کردن نرخ تبدیل برگشت با یک قرارداد فوروارد است. هر دو راه ریسک نرخ ارز ندارند، پس باید به یک مقدار دلار برسند.
اگر یکی از دو راه سود بیشتری بدهد و برابری نرخ بهره به هم بخورد، بانکها و صندوقها با پول قرضی به همان سمت هجوم میآورند و قیمت فوروارد را آنقدر جابهجا میکنند که فاصله بسته شود.
برابری نرخ بهره میگوید ارز کشوری که نرخ بهرهی بالاتری دارد، در بازار فوروارد ارزانتر از بازار لحظهای معامله میشود و این تخفیف به اندازهی اختلاف نرخ بهره است.
فرمول برابری نرخ بهره و محاسبهی نرخ فوروارد
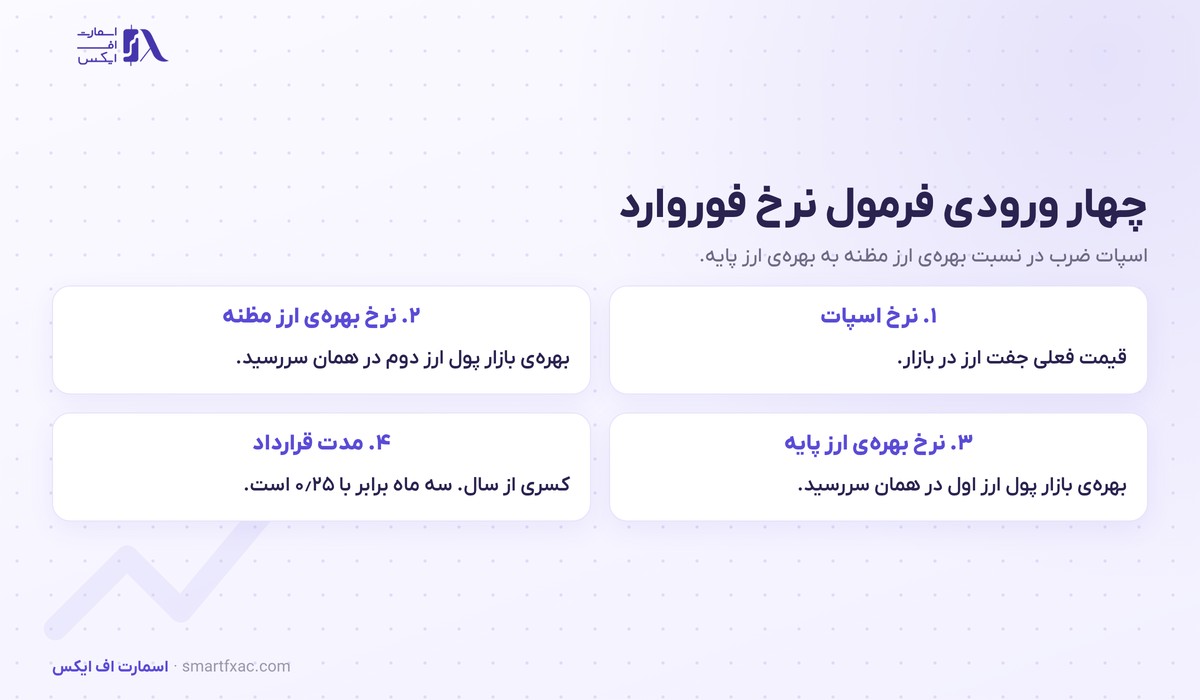
در هر جفت ارز، ارز اول را ارز پایه و ارز دوم را ارز مظنه مینامند. در EUR/USD یورو ارز پایه و دلار ارز مظنه است. تعریف کامل این دو در درس ارز پایه آمده است.
نرخ فوروارد = نرخ اسپات × (۱ + نرخ بهرهی ارز مظنه × مدت) ÷ (۱ + نرخ بهرهی ارز پایه × مدت)
- نرخ اسپات. قیمت فعلی جفت ارز در بازار.
- نرخ بهرهی ارز مظنه. نرخ بهرهی بازار پول برای ارز دوم، در همان سررسید قرارداد.
- نرخ بهرهی ارز پایه. نرخ بهرهی بازار پول برای ارز اول، در همان سررسید.
- مدت. طول قرارداد به صورت کسری از سال. سه ماه برابر با ۰٫۲۵ است.
نرخ بهرهای که در فرمول میآید نرخ سپردهی بینبانکی همان سررسید است و با نرخ سیاستی بانک مرکزی کمی فاصله دارد. ساختار این بازار در درس بازار بینبانکی توضیح داده شده است.
مثال عددی: نرخ فوروارد یورو به دلار
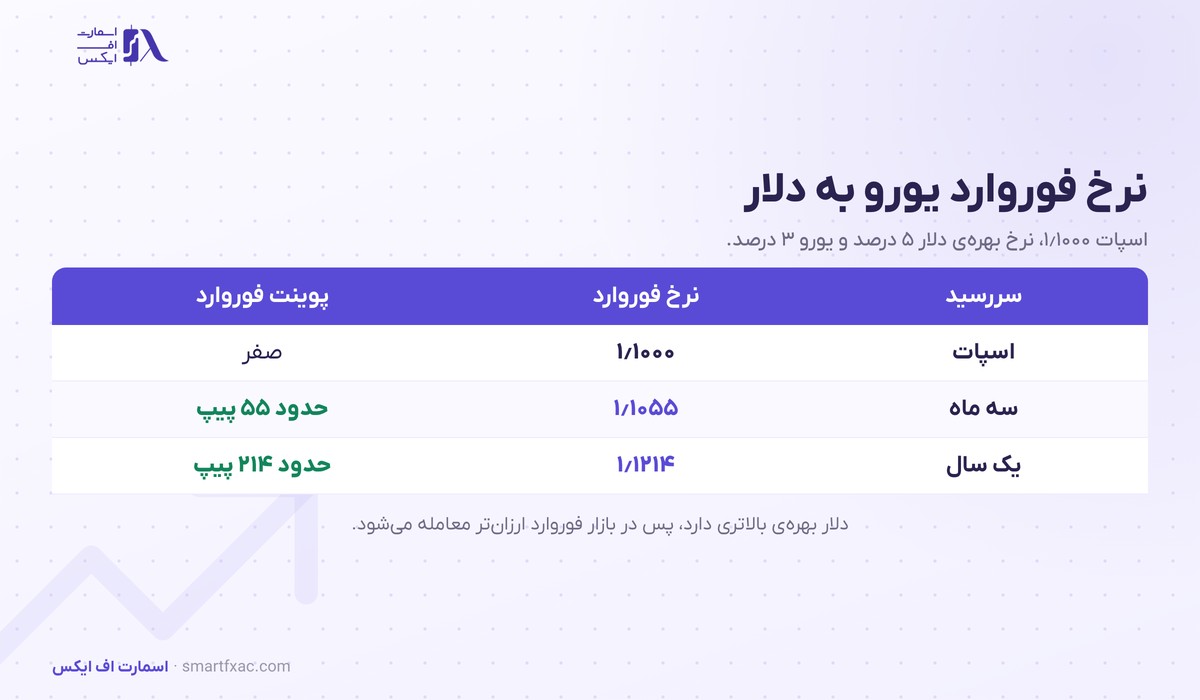
فرض کنید EUR/USD در بازار لحظهای ۱٫۱۰۰۰ است، نرخ بهرهی دلار ۵ درصد و نرخ بهرهی یورو ۳ درصد.
| سررسید | محاسبه | نرخ فوروارد | فاصله با اسپات |
|---|---|---|---|
| سه ماه | ۱٫۱۰۰۰ × ۱٫۰۱۲۵ ÷ ۱٫۰۰۷۵ | ۱٫۱۰۵۵ | حدود ۵۵ پیپ بالاتر |
| یک سال | ۱٫۱۰۰۰ × ۱٫۰۵ ÷ ۱٫۰۳ | ۱٫۱۲۱۴ | حدود ۲۱۴ پیپ بالاتر |
نرخ بهرهی دلار ۲ واحد درصد از یورو بالاتر است، پس دلار در بازار فوروارد ارزانتر میشود و هر یورو در قرارداد یکساله حدود ۲ درصد دلار بیشتری میگیرد. کسی که امروز یورو میخرد و یک سال بعد تحویل میدهد، در این مدت بهرهی کمتر یورو را گرفته است و قیمت بالاتر فوروارد همین کمبود را جبران میکند.
نرخ ۱٫۱۲۱۴ نرخی است که سود دو مسیر سرمایهگذاری را برابر میکند. قیمت واقعی یک سال بعد را دادههای اقتصادی و تصمیم بانکهای مرکزی در همان یک سال میسازند.
پوینت فوروارد و ارتباط آن با سواپ شبانه
فاصلهی نرخ فوروارد با نرخ اسپات را پوینت فوروارد (Forward Points) مینامند و آن را به پیپ مینویسند. در مثال بالا پوینت فوروارد سهماهه مثبت ۵۵ و یکساله مثبت ۲۱۴ است.
اگر ارز پایه نرخ بهرهی پایینتری داشته باشد، پوینت فوروارد مثبت است و میگویند ارز پایه با صرف معامله میشود. اگر ارز پایه نرخ بهرهی بالاتری داشته باشد، پوینت منفی است و ارز پایه با کسر معامله میشود.
سواپ شبانهای که بروکر در حساب شما ثبت میکند همین پوینت فوروارد برای یک روز است، بهعلاوهی کارمزد بروکر. وقتی جفت ارزی با بهرهی بالاتر در سمت خرید نگه میدارید و سواپ مثبت میگیرید، همان اختلاف بهرهای را دریافت میکنید که برابری نرخ بهره در قیمت فوروارد نشانده است. عدد سواپ هر نماد را میتوانید با ماشینحساب سواپ ببینید.
قیمت قراردادهای آتی ارز در بورس هم با همین فرمول از نرخ اسپات فاصله میگیرد. جزئیات آن بازار در درس معاملات آتی ارز آمده است.
برابری نرخ بهره پوششدار و بدون پوشش
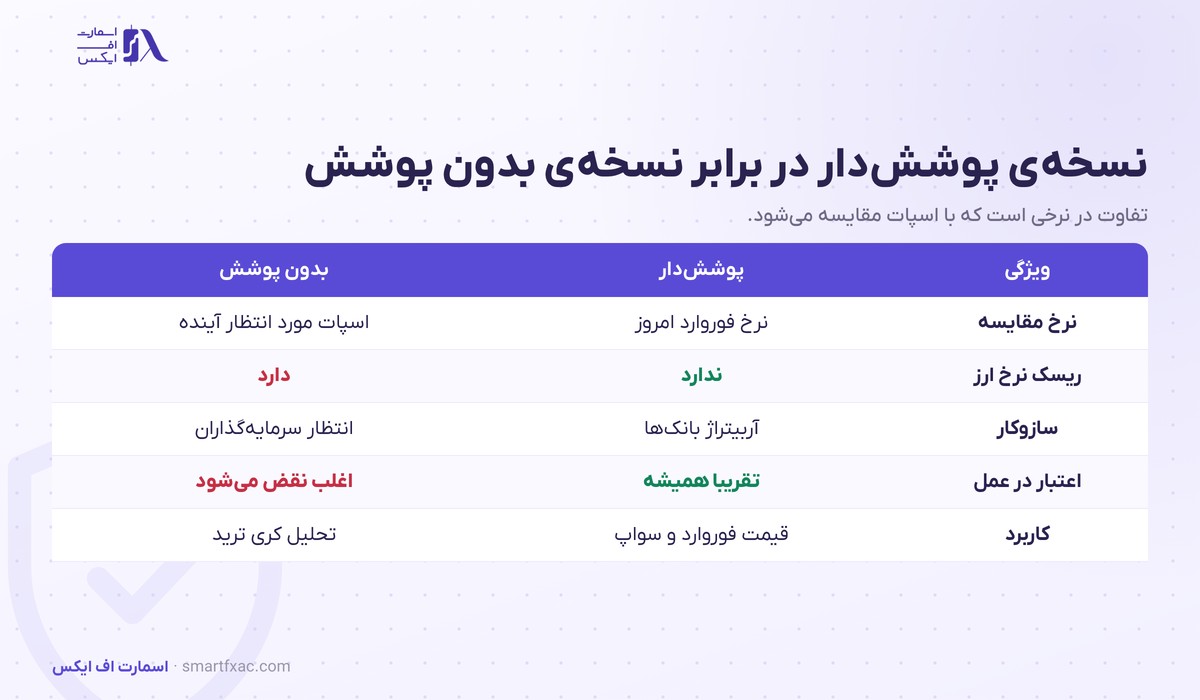
این قاعده دو نسخه دارد و تفاوتشان در نرخی است که با اسپات مقایسه میشود.
| ویژگی | نسخهی پوششدار (CIP) | نسخهی بدون پوشش (UIP) |
|---|---|---|
| نرخ مقایسه | نرخ فوروارد امروز | نرخ اسپات مورد انتظار در آینده |
| ریسک نرخ ارز | ندارد | دارد |
| سازوکار برقراری | آربیتراژ بانکها | انتظار سرمایهگذاران |
| اعتبار در عمل | تقریبا همیشه برقرار | در کوتاهمدت اغلب نقض میشود |
| کاربرد | قیمتگذاری فوروارد و سواپ | تحلیل کری ترید |
نسخهی پوششدار همان چیزی است که تا اینجا حساب کردیم. سرمایهگذار نرخ برگشت را با قرارداد فوروارد قفل کرده و هیچ ریسک ارزی ندارد.
نسخهی بدون پوشش یک قدم جلوتر میرود و میگوید نرخ اسپات هم در آینده به اندازهی اختلاف بهره جابهجا میشود. طبق این نسخه، ارز با بهرهی بالاتر باید به همان اندازه ضعیف شود تا سود بهرهاش خنثی شود. اینجا قراردادی در کار نیست و سرمایهگذار ریسک نرخ ارز را میپذیرد.
آربیتراژ بهرهی پوششدار در چهار گام
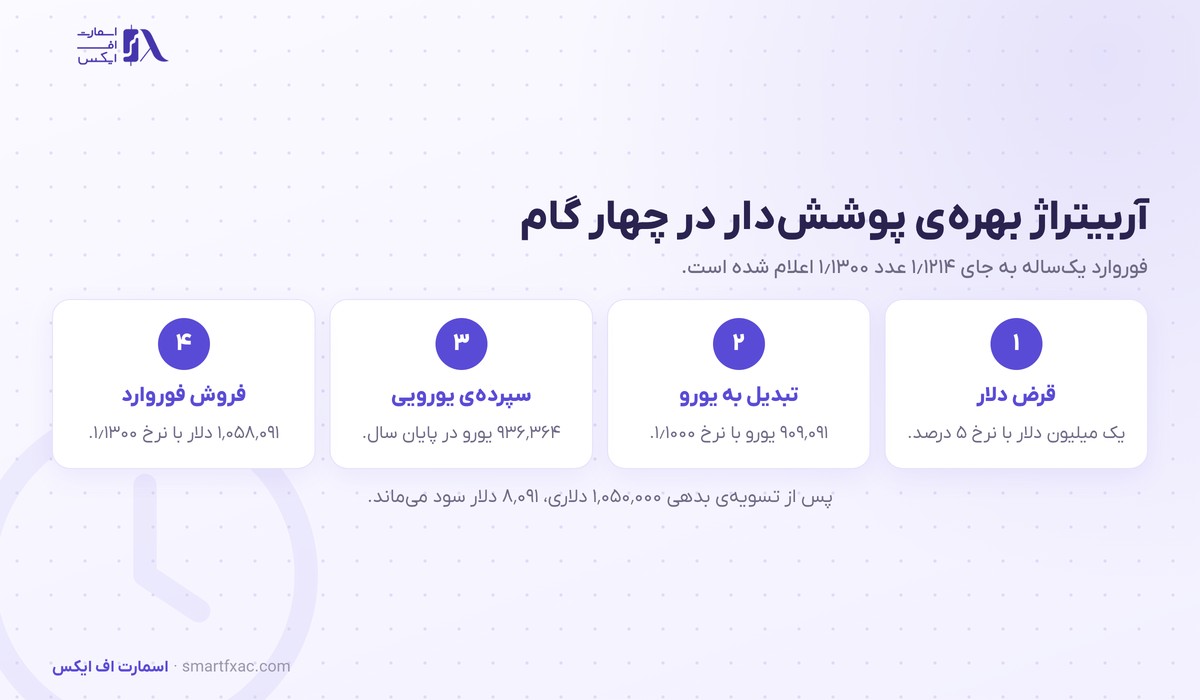
فرض کنید بانکی نرخ فوروارد یکسالهی EUR/USD را به جای ۱٫۱۲۱۴ عدد ۱٫۱۳۰۰ اعلام کند. یک میز معاملاتی این چهار گام را همزمان اجرا میکند.
- قرض دلار. یک میلیون دلار با نرخ ۵ درصد قرض میگیرد. بدهی پایان سال ۱٬۰۵۰٬۰۰۰ دلار است.
- تبدیل به یورو. دلارها را با نرخ ۱٫۱۰۰۰ به ۹۰۹٬۰۹۱ یورو تبدیل میکند.
- سپردهی یورویی. یوروها را با نرخ ۳ درصد سپرده میکند و پایان سال ۹۳۶٬۳۶۴ یورو دارد.
- فروش فوروارد. همان روز اول این مبلغ یورو را با نرخ ۱٫۱۳۰۰ برای یک سال بعد میفروشد و ۱٬۰۵۸٬۰۹۱ دلار دریافت میکند.
پس از تسویهی بدهی ۸٬۰۹۱ دلار سود بدون ریسک نرخ ارز میماند. فروش سنگین یورو در بازار فوروارد قیمت را پایین میآورد و برابری نرخ بهره در چند ثانیه دوباره برقرار میشود. روشهای دیگر این نوع معامله در درس آربیتراژ آمده است.
معاملهگر خرد به این فرصت دسترسی ندارد، چون اسپرد، کارمزد و فاصلهی نرخ قرض و سپردهی او از سود معامله بزرگتر است.
چرا نسخهی بدون پوشش در عمل نقض میشود؟
اگر برابری نرخ بهره در نسخهی بدون پوشش دقیق کار میکرد، خرید ارز پربهره هیچ سودی نداشت و افت قیمت همان ارز کل بهره را پس میگرفت. دادههای چند دههی اخیر چیز دیگری نشان میدهد. ارزهای پربهره در بیشتر دورهها کمتر از اختلاف بهره ضعیف شدهاند و در بعضی سالها حتی تقویت شدهاند. اقتصاددانان این رفتار را معمای صرف فوروارد مینامند.
دو توضیح رایج برای این معما وجود دارد. اول، سرمایهگذاران برای نگه داشتن ارزهای پرریسک پاداش میخواهند و بخشی از اختلاف بهره همین پاداش ریسک است. دوم، ضعیف شدن ارز پربهره در چند سقوط تند و کوتاه جمع میشود. ین ژاپن در سال ۲۰۰۸ و بار دیگر در تابستان ۲۰۲۴ در چند هفته بخش بزرگی از سود چندسالهی فروشندگانش را پس گرفت.
استراتژی کری ترید روی همین شکاف بنا شده است. سود آن در سالهای آرام از اختلاف بهره میآید و ریسکش همان سقوطهای ناگهانی است.
در افقهای پنج تا ده ساله رفتار ارزها به نسخهی بدون پوشش نزدیکتر میشود. همین الگو در برابری قدرت خرید هم دیده میشود که در بلندمدت بهتر از کوتاهمدت کار میکند.
بیسیس ارزی: وقتی نسخهی پوششدار هم منحرف میشود
تا پیش از بحران مالی ۲۰۰۸ نسخهی پوششدار تقریبا بدون خطا برقرار بود. از آن سال به بعد فاصلهی کوچکی میان نرخ فوروارد بازار و نرخ فرمول دیده میشود که به آن بیسیس ارزی (Cross-Currency Basis) میگویند.
بیسیس منفی برای یک ارز در برابر دلار یعنی قرض گرفتن دلار از مسیر بازار سواپ ارزی گرانتر از قرض مستقیم دلار تمام میشود. این وضعیت نشان میدهد تقاضا برای دلار بالاست و بانکها ترازنامهی کافی برای بستن این فاصله ندارند.
بیسیس یورو و ین در برابر دلار در سه دوره بهشدت منفی شد: پاییز ۲۰۰۸، بحران بدهی اروپا در سالهای ۲۰۱۱ و ۲۰۱۲ و مارس ۲۰۲۰. در هر سه دوره شاخص دلار همزمان جهش کرد. بیسیس در روزهای پایانی هر فصل هم معمولا بازتر میشود، چون بانکها برای گزارشهای نظارتی ترازنامهی خود را کوچک میکنند.
چهار کاربرد برابری نرخ بهره برای معاملهگر
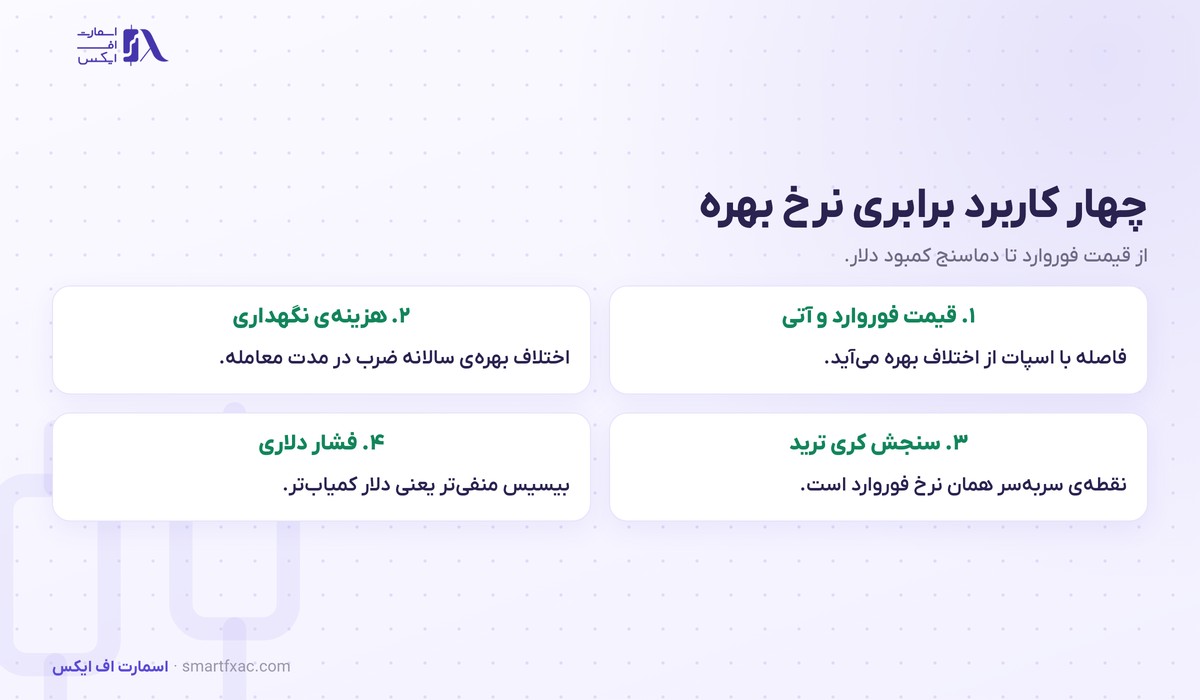
- خواندن درست قیمت فوروارد و آتی. فاصلهی قیمت قرارداد آتی با اسپات از اختلاف بهره میآید و با نزدیک شدن سررسید به صفر میرسد.
- برآورد هزینهی نگهداری. پیش از باز کردن معاملهی چندهفتهای، اختلاف بهرهی سالانه را در مدت معامله ضرب کنید تا سواپ تقریبی به دست بیاید. در جفت ارزی با ۴ واحد اختلاف بهره، نگهداری سهماهه حدود ۱ درصد هزینه یا درآمد دارد.
- سنجش کری ترید. نقطهی سربهسر کری ترید همان نرخ فوروارد است. اگر ارز پربهره تا سررسید کمتر از فاصلهی فوروارد افت کند، معامله سودده است.
- دیدهبانی فشار دلاری. منفیتر شدن تند بیسیس ارزی نشانهی کمبود دلار در بازار جهانی است و اغلب با تقویت دلار و افت داراییهای پرریسک همراه میشود.
تغییر انتظار بازار از نرخ بهره، پوینت فوروارد را پیش از نشست بانک مرکزی جابهجا میکند. اثر این انتظارها در درس نرخ بهره در فارکس باز شده است.
برابری نرخ بهره در عمل: بازدهی پوششدادهشده
صندوقهای بیمه و بازنشستگی ژاپن از بزرگترین خریداران اوراق خزانهی آمریکا هستند و بیشترشان ریسک ارزی را با فروش فوروارد دلار پوشش میدهند. برابری نرخ بهره هزینهی این پوشش را تعیین میکند.
فرض کنید بازدهی اوراق دهسالهی آمریکا ۴٫۵ درصد، نرخ بهرهی سهماههی دلار ۵ درصد و نرخ بهرهی سهماههی ین ۰٫۵ درصد باشد.
| مورد | عدد سالانه |
|---|---|
| بازدهی اوراق دهسالهی آمریکا | ۴٫۵ درصد |
| هزینهی پوشش ارزی (اختلاف بهرهی کوتاهمدت) | ۴٫۵ درصد |
| هزینهی اضافه از بیسیس منفی ین | حدود ۰٫۳ درصد |
| بازدهی پوششدادهشده به ین | حدود منفی ۰٫۳ درصد |
صندوق ژاپنی با پوشش کامل هیچ بازدهی از اوراق آمریکا نمیگیرد. دو راه برایش میماند: خرید بدون پوشش و پذیرفتن ریسک ین، یا برگشتن به اوراق داخلی. هر دو تصمیم روی USD/JPY اثر مستقیم دارد. خرید بدون پوشش تقاضای دلار را بالا میبرد و برگشت سرمایه به ژاپن ین را تقویت میکند.
برای همین تحلیلگران ارز هزینهی پوشش را در کنار اختلاف بازدهی اوراق دنبال میکنند. اختلاف بازده بهتنهایی نشان نمیدهد سرمایه به کدام سمت میرود.
پنج اشتباه رایج دربارهی برابری نرخ بهره
- پیشبینی دانستن نرخ فوروارد، در حالی که این نرخ فقط از اختلاف بهره ساخته میشود.
- انتظار سود مطمئن از خرید ارز پربهره، بدون حساب کردن سقوطهای ناگهانی آن ارز.
- استفاده از نرخ سیاستی بانک مرکزی به جای نرخ بازار پول همان سررسید.
- نادیده گرفتن کارمزد بروکر در مقایسهی سواپ حساب با اختلاف بهرهی دو ارز.
- تعمیم رفتار بلندمدت ارزها به معاملهی چندروزه.
نکات کلیدی این درس
- برابری نرخ بهره اختلاف نرخ اسپات و فوروارد را به اختلاف نرخ بهرهی دو ارز گره میزند.
- ارز پربهره در بازار فوروارد با کسر و ارز کمبهره با صرف معامله میشود.
- نسخهی پوششدار با آربیتراژ بانکها برقرار میماند و مبنای قیمت فوروارد، آتی و سواپ است.
- نسخهی بدون پوشش در کوتاهمدت اغلب نقض میشود و کری ترید از همین شکاف سود میبرد.
- بیسیس ارزی فاصلهی بازار با فرمول برابری نرخ بهره را نشان میدهد و دماسنج کمبود دلار است.
اسمارت اف ایکس؛ مرجع مقایسه و انتخاب بهترین خدمات مالی
اسمارت اف ایکس همراه هوشمند شما در مسیر معاملهگری است؛ ما ابزار، دانش و تحلیلهای پیشرفته را در اختیار شما میگذاریم تا با اطمینان و هوشمندی، تصمیمات سرمایهگذاری بهتر و بهروزتری بگیرید.
برخی از مزایای همکاری با اسمارت اف ایکس شامل موارد زیر است:
- بررسی بیطرفانه: بروکرها و بسترهای معاملاتی را بر اساس واقعیتها و بدون جانبداری بررسی میکنیم تا انتخاب آگاهانهای داشته باشید.
- رشد سواد مالی: محتوای آموزشی و تحلیلی جامع تهیه میکنیم تا مهارتهای لازم برای فعالیت موفق در بازارهای مالی را کسب کنید.
- تهیه مقالات جدید: با تمرکز بر دانش روز، مقالات آموزشی و تحلیلی بهروز منتشر میکنیم.
- پایبندی به اصل شفافیت: نظرات و بازخوردهای کاربران را بدون حذف یا ویرایش منتشر میکنیم.
💬 اگر سوالی دارید یا نیاز به راهنمایی دارید، میتوانید از راههای ارتباطی زیر با ما در تماس باشید:
- تلگرام پشتیبانی: smartfxsupport
- ایمیل پشتیبانی: support@smartfxac.com
جمعبندی
برابری نرخ بهره توضیح میدهد چرا قیمت آیندهی یک جفت ارز با قیمت امروزش فرق دارد و چرا سواپ یک نماد مثبت و نماد دیگر منفی است. نسخهی پوششدار یک رابطهی حسابی است که آربیتراژ از آن نگهبانی میکند. نسخهی بدون پوشش یک فرضیه دربارهی رفتار آیندهی نرخ ارز است که در کوتاهمدت بارها نقض شده و همین نقض، منبع سود و ریسک کری ترید است. برای تمرین، نرخ بهرهی دو ارز یک جفت دلخواه را بردارید، نرخ فوروارد سهماهه را با فرمول حساب کنید و نتیجه را با سواپ اعلامی بروکر خود مقایسه کنید.
سوالات متداول درباره برابری نرخ بهره
۵ سوالآیا نرخ فوروارد قیمت آیندهی ارز را پیشبینی میکند؟
نرخ فوروارد فقط از نرخ اسپات و اختلاف بهرهی دو ارز محاسبه میشود. بررسیهای تاریخی نشان میدهد نرخ اسپات آینده اغلب از نرخ فوروارد فاصلهی زیادی گرفته است.
تفاوت برابری نرخ بهره با برابری قدرت خرید چیست؟
برابری نرخ بهره نرخ ارز را به اختلاف بهرهی دو کشور ربط میدهد و در بازار فوروارد لحظهبهلحظه برقرار است. برابری قدرت خرید نرخ ارز را به اختلاف سطح قیمت کالاها ربط میدهد و فقط در افق چندساله معنا پیدا میکند.
چرا سواپ خرید و فروش یک جفت ارز قرینهی هم نیست؟
بروکر روی پوینت فوروارد یکروزه کارمزد خود را اضافه میکند. این کارمزد سواپ مثبت را کوچکتر و سواپ منفی را بزرگتر میکند و در بعضی نمادها هر دو سمت منفی میشود.
آیا معاملهگر خرد میتواند از آربیتراژ بهرهی پوششدار سود بگیرد؟
در عمل خیر. این فرصتها چند ثانیه دوام دارند و فقط نهادهایی که با نرخ بینبانکی قرض میگیرند و هزینهی معاملهی بسیار کمی دارند از آن سود میبرند.
بیسیس ارزی منفی چه پیامی برای بازار دارد؟
نشان میدهد تقاضا برای قرض دلار از مسیر سواپ ارزی بالا رفته است. منفی شدن تند آن در سالهای ۲۰۰۸ و ۲۰۲۰ با کمبود دلار، تقویت شاخص دلار و فروش داراییهای پرریسک همزمان بود.