در بازار سنتی هیچ بانکی بدون وثیقه یک میلیون دلار وام نمیدهد. در دیفای این کار هر روز انجام میشود، به این شرط که وام در همان تراکنش پس داده شود. نام این ابزار فلش لون است. در این درس سطح پیشرفته چهار مرحلهی اجرای آن، سه کاربرد مشروع، حساب سود و هزینه با یک مثال عددی و چهار الگوی حملهای را میبینیم که صدها میلیون دلار از پروتکلها خارج کرده است. با اسمارت اف ایکس همراه باشید.
فلش لون چیست؟
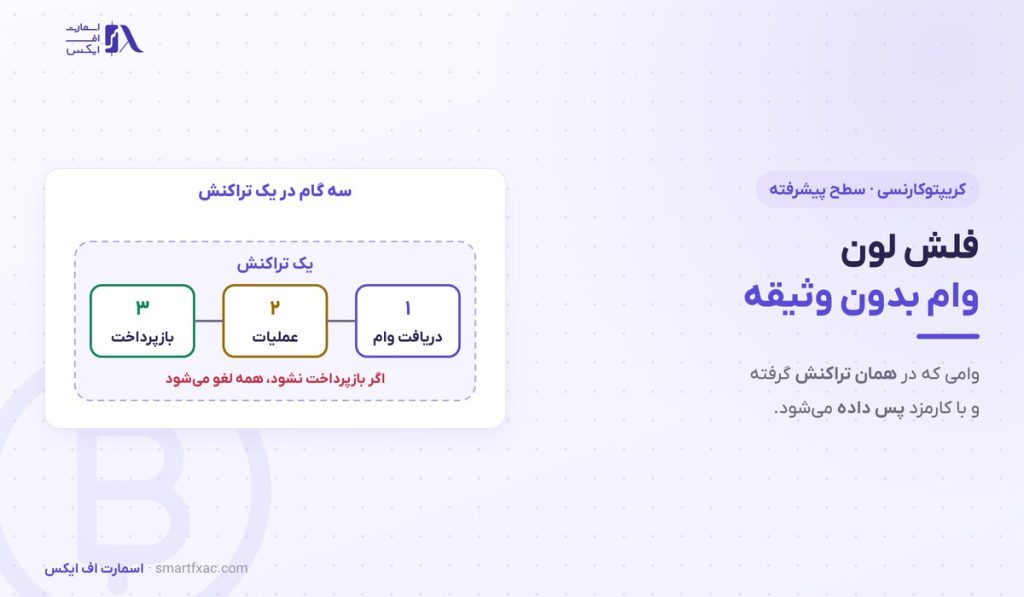
فلش لون (Flash Loan) یا وام آنی وامی بدون وثیقه در دیفای است که باید در همان تراکنشی که گرفته شده، همراه با کارمزد پس داده شود. اگر بازپرداخت انجام نشود، کل تراکنش باطل میشود و وضعیت به لحظهی پیش از وام برمیگردد.
دیفای به خدمات مالیای میگویند که بدون بانک و واسطه، با قراردادهای هوشمند روی بلاکچین اجرا میشوند. قرارداد هوشمند هم برنامهای است که روی بلاکچین ذخیره شده و شرطهایش را خودکار اجرا میکند.
وامدهنده در این مدل هیچ ریسک نکول ندارد. پول یا با کارمزد برمیگردد یا از اول جابهجا نشده است. به همین دلیل پروتکل میتواند بدون وثیقه و بدون شناختن وامگیرنده، هر مبلغی را تا سقف موجودی استخر در اختیار او بگذارد.
در فلش لون وثیقه جای خود را به یک قاعدهی فنی داده است: یا همهی مراحل تراکنش انجام میشود یا هیچکدام.
فلش لون چطور بدون وثیقه ممکن میشود؟
پاسخ در ویژگیای به نام اتمی بودن تراکنش است. هر تراکنش روی شبکههایی مثل اتریوم میتواند دهها عملیات را پشتسرهم اجرا کند. اگر حتی یکی از این عملیاتها شکست بخورد، شبکه همهی عملیاتهای قبلی همان تراکنش را هم لغو میکند.
قرارداد وامدهنده از همین ویژگی استفاده میکند. در پایان تراکنش موجودی خود را میسنجد و اگر مبلغ وام بهعلاوهی کارمزد برنگشته باشد، خطا میدهد. با این خطا کل تراکنش، از جمله خود وام، لغو میشود.
تنها هزینهای که وامگیرنده در این حالت میپردازد کارمزد شبکه برای تراکنش ناموفق است. سازوکار این کارمزد در درس کارمزد گس آمده است.
چهار مرحلهی اجرای یک فلش لون
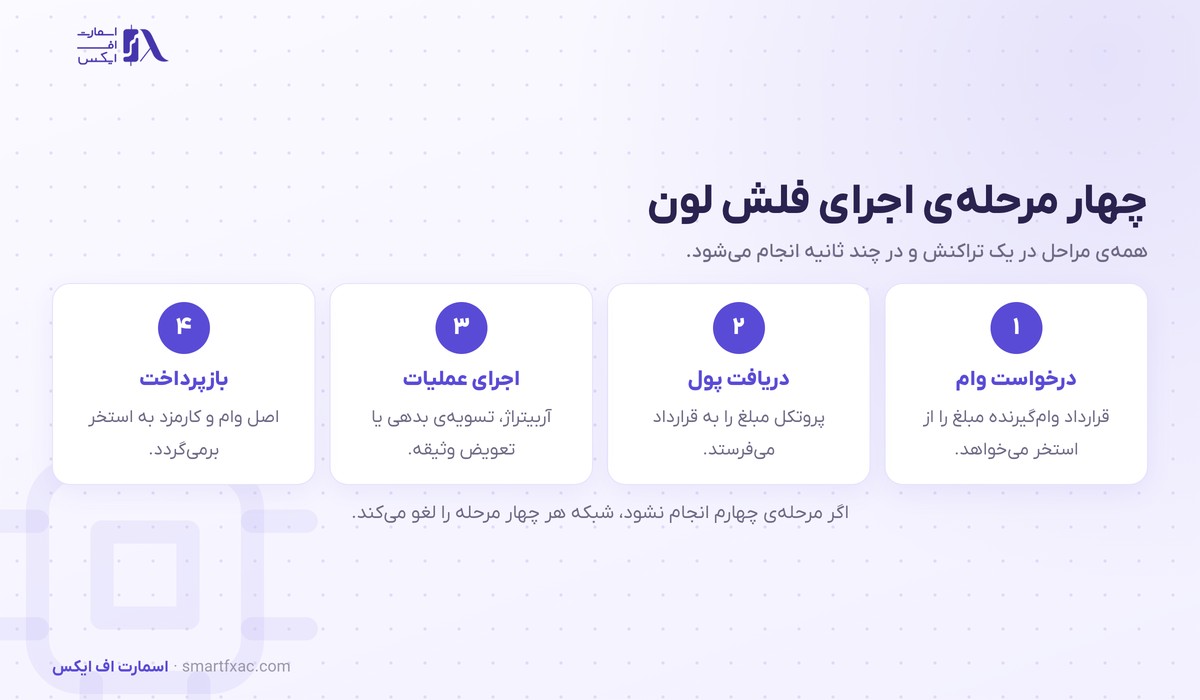
- درخواست وام. قرارداد هوشمند وامگیرنده از استخر نقدینگی یک پروتکل مبلغ مشخصی را درخواست میکند.
- دریافت پول. پروتکل مبلغ را به قرارداد وامگیرنده میفرستد و تابع مشخصی از آن را صدا میزند.
- اجرای عملیات. قرارداد وامگیرنده کار اصلی را انجام میدهد: خرید و فروش در چند صرافی، بازپرداخت یک بدهی یا جابهجایی وثیقه.
- بازپرداخت. اصل وام و کارمزد به استخر برمیگردد. پروتکل موجودی را میسنجد و تراکنش نهایی میشود.
همهی این مراحل در یک بلاک و در چند ثانیه انجام میشود. برای اجرا باید یک قرارداد هوشمند نوشت یا از ابزارهای آماده استفاده کرد که خودشان ریسک جدا دارند. منطق این برنامهها در درس قرارداد هوشمند توضیح داده شده است.
تفاوت فلش لون با وام معمولی در دیفای
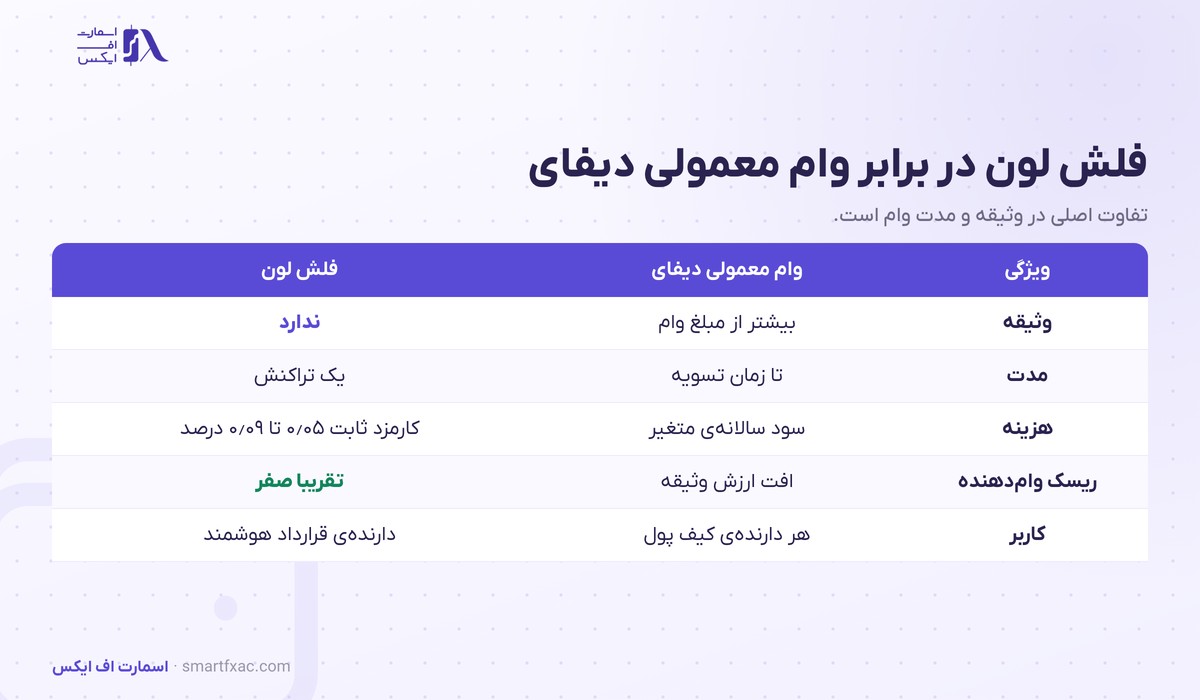
| ویژگی | وام معمولی دیفای | فلش لون |
|---|---|---|
| وثیقه | بیشتر از مبلغ وام | ندارد |
| مدت | نامحدود تا زمان تسویه | یک تراکنش |
| هزینه | سود سالانهی متغیر | کارمزد ثابت، حدود ۰٫۰۵ تا ۰٫۰۹ درصد |
| ریسک وامدهنده | افت ارزش وثیقه | تقریباً صفر |
| کاربر | هر دارندهی کیف پول | کسی که قرارداد هوشمند دارد |
در وام معمولی کاربر مثلاً ۱۵۰ دلار اتر وثیقه میگذارد تا ۱۰۰ دلار استیبل کوین قرض بگیرد و اگر ارزش وثیقه افت کند، داراییاش فروخته میشود. این مدل در درس وام دهی ارز دیجیتال آمده است.
سه کاربرد مشروع فلش لون
۱. آربیتراژ میان صرافیهای غیرمتمرکز
آربیتراژ یعنی خرید یک دارایی در جایی که ارزانتر است و فروش همزمان آن در جایی که گرانتر است. با فلش لون معاملهگر بدون سرمایهی شخصی اختلاف قیمت دو استخر را میگیرد و همین کار قیمتها را در بازار همسطح میکند.
۲. تعویض وثیقه یا بدهی
کاربری که با وثیقهی اتر وام گرفته و میخواهد وثیقه را به بیتکوین توکنشده تغییر دهد، در حالت عادی باید اول بدهی را تسویه کند. با فلش لون بدهی تسویه، وثیقه آزاد و تعویض میشود، وام دوباره گرفته میشود و فلش لون بازپرداخت میشود. همه در یک تراکنش.
۳. لیکوئید کردن و نجات پوزیشن
وقتی وثیقهی یک وام از حد مجاز پایینتر میرود، هر کسی میتواند بدهی را بپردازد و وثیقه را با تخفیف بردارد. رباتها پول این کار را با فلش لون تامین میکنند. خود وامگیرنده هم میتواند با همین روش پوزیشنش را پیش از جریمه ببندد. این فرایند در درس لیکوئید شدن آمده است.
حساب سود و هزینه در یک آربیتراژ با فلش لون
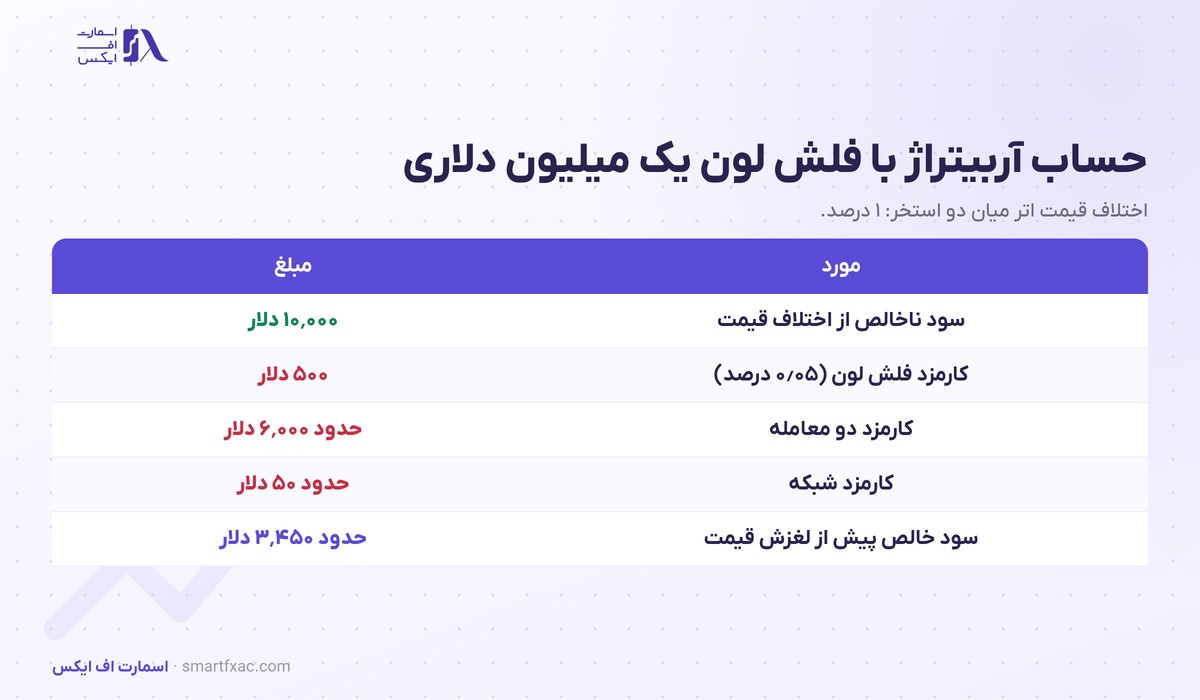
فرض کنید قیمت اتر در استخر اول ۲٬۰۰۰ دلار و در استخر دوم ۲٬۰۲۰ دلار است؛ یعنی ۱ درصد اختلاف. معاملهگر ۱٬۰۰۰٬۰۰۰ دلار استیبل کوین فلش لون میگیرد.
| مورد | مبلغ |
|---|---|
| سود ناخالص از ۱ درصد اختلاف | ۱۰٬۰۰۰ دلار |
| کارمزد فلش لون (۰٫۰۵ درصد) | ۵۰۰ دلار |
| کارمزد دو معامله (هر کدام ۰٫۳ درصد) | حدود ۶٬۰۰۰ دلار |
| کارمزد شبکه | حدود ۵۰ دلار |
| سود خالص پیش از لغزش قیمت | حدود ۳٬۴۵۰ دلار |
لغزش قیمت در این جدول نیامده است. سفارش یک میلیون دلاری قیمت استخر را جابهجا میکند و در استخرهای کوچک میتواند همهی سود را از بین ببرد. فرمول این جابهجایی در درس بازارساز خودکار آمده است.
اگر اختلاف قیمت به جای ۱ درصد فقط ۰٫۵ درصد بود، سود ناخالص ۵٬۰۰۰ دلار میشد و هزینهها آن را به زیان تبدیل میکرد. در این حالت تراکنش لغو میشود و معاملهگر فقط کارمزد شبکه را از دست میدهد.
اختلاف قیمتهای سودده چند ثانیه بیشتر دوام ندارند. رباتهای تخصصی برای گرفتن آنها با هم رقابت میکنند و بخش بزرگی از سود را به سازندگان بلاک میپردازند تا تراکنششان جلوتر قرار بگیرد.
این رقابت در درس MEV توضیح داده شده است.
چهار الگوی حمله با فلش لون
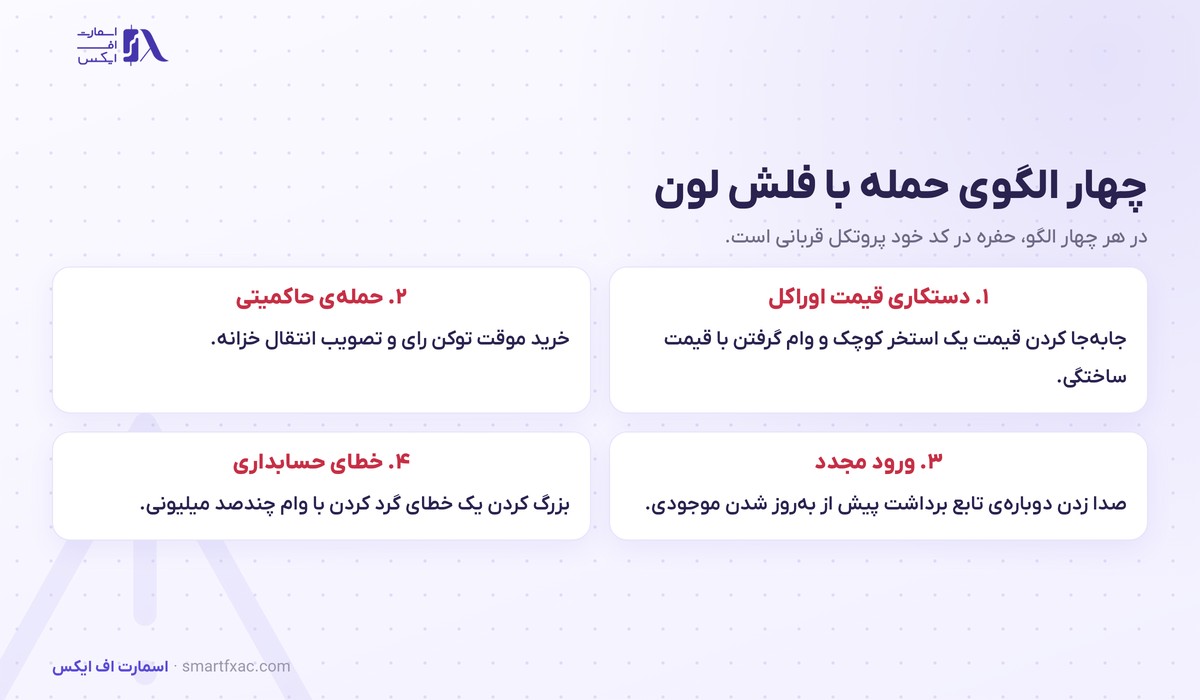
فلش لون سرمایهی لازم برای سوءاستفاده از حفرههای موجود در یک پروتکل را در اختیار هر کسی میگذارد. حملهای که قبلاً دهها میلیون دلار پول میخواست، حالا فقط کارمزد یک تراکنش هزینه دارد.
- دستکاری قیمت اوراکل. اوراکل سرویسی است که قیمت داراییها را به قرارداد هوشمند میرساند. اگر پروتکلی قیمت را از یک استخر کوچک بخواند، مهاجم با وام بزرگ قیمت آن استخر را جابهجا میکند، با قیمت ساختگی وام میگیرد یا وثیقه برمیدارد و در پایان قیمت را برمیگرداند.
- حملهی حاکمیتی. مهاجم با وام، توکن رایگیری یک پروژه را میخرد، پیشنهادی برای انتقال خزانه به آدرس خودش تصویب میکند و توکنها را میفروشد.
- ورود مجدد. قرارداد قربانی پیش از بهروز کردن موجودی، پول را میفرستد. مهاجم در همان لحظه دوباره تابع برداشت را صدا میزند و چند بار برداشت میکند.
- خطای حسابداری. اشتباه در گرد کردن اعداد یا محاسبهی سهم هر کاربر از استخر، با مبلغ کم سودی ندارد و با وام چندصد میلیونی به برداشت بزرگ تبدیل میشود.
سه نمونهی واقعی از حمله با فلش لون
| سال | پروتکل | الگو | خسارت |
|---|---|---|---|
| ۲۰۲۰ | bZx | دستکاری قیمت | حدود ۱ میلیون دلار در دو حمله |
| ۲۰۲۲ | Beanstalk | حملهی حاکمیتی | بیش از ۱۸۰ میلیون دلار |
| ۲۰۲۳ | Euler Finance | خطای حسابداری | حدود ۱۹۷ میلیون دلار |
حملههای سال ۲۰۲۰ به پروتکل وامدهی bZx نخستین نمونههایی بودند که توجه بازار را به این ابزار جلب کردند. در ماجرای بیناستاک (Beanstalk)، مهاجم در یک تراکنش اکثریت رای را به دست آورد و خزانه را خالی کرد. در پروتکل اویلر (Euler) مهاجم چند هفته بعد بیشتر داراییها را پس داد، ولی سپردهگذاران در این فاصله به پول خود دسترسی نداشتند.
در هر سه مورد، زیان به سپردهگذاران عادی رسید که هیچوقت خودشان فلش لون نگرفته بودند.
پروتکلها چطور در برابر حمله با فلش لون دفاع میکنند؟
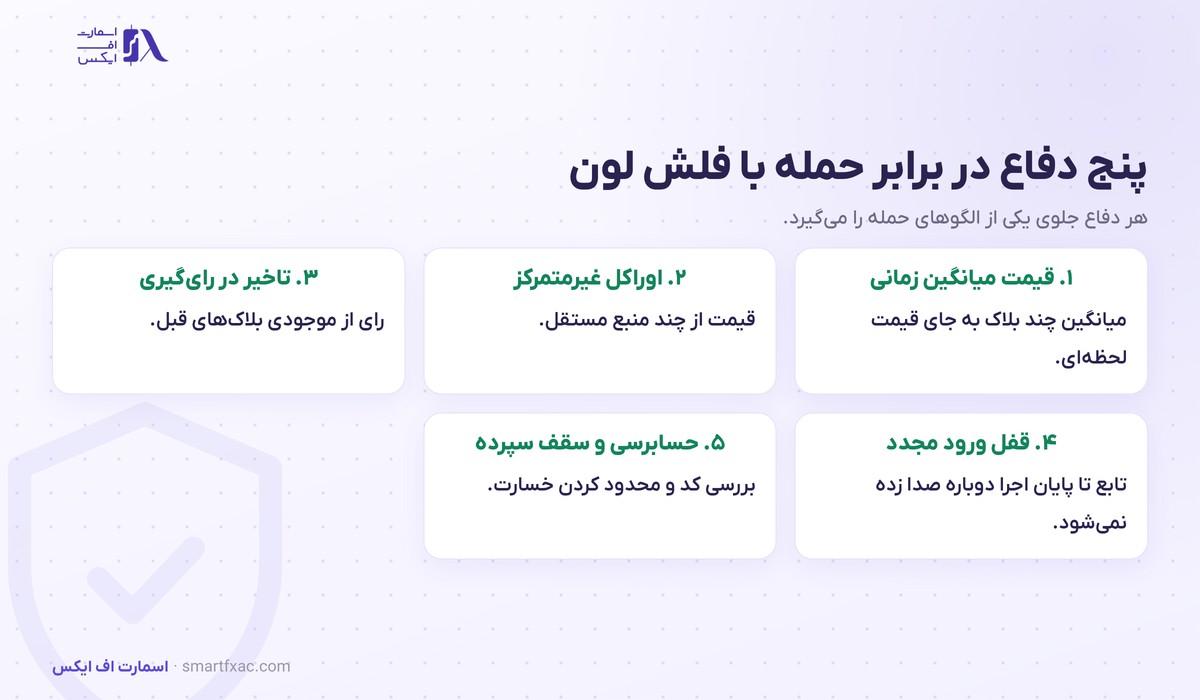
- قیمت میانگین زمانی. به جای قیمت لحظهای یک استخر، میانگین قیمت در چند دقیقه یا چند بلاک خوانده میشود و دستکاری یکبلاکی اثری ندارد.
- اوراکل غیرمتمرکز. قیمت از چند منبع مستقل گرفته میشود. انواع آن در درس اوراکل آمده است.
- تاخیر در رایگیری. قدرت رای از موجودی چند بلاک قبل حساب میشود و اجرای هر مصوبه یک تا چند روز تاخیر دارد. ساختار این رایگیریها در درس دائو توضیح داده شده است.
- قفل ورود مجدد. تابع تا پایان اجرا اجازهی صدا زده شدن دوباره نمیدهد.
- حسابرسی و سقف سپرده. کد پیش از راهاندازی بررسی میشود و سقف سپرده در ماههای اول اندازهی خسارت احتمالی را محدود میکند.
فلش لون برای کاربر عادی چه اهمیتی دارد؟
بیشتر کاربران هیچوقت فلش لون نمیگیرند، ولی هر کسی که در یک پروتکل وامدهی یا استخر نقدینگی پول میگذارد در معرض حملههایی است که با این ابزار انجام میشود. پیش از سپردهگذاری چهار پرسش را جواب بدهید.
- پروتکل قیمت را از کجا میخواند: یک استخر یا اوراکل چندمنبعی؟
- کد توسط چند شرکت مستقل حسابرسی شده و گزارشها منتشر شده است؟
- تغییر قواعد پروتکل با تاخیر زمانی اجرا میشود؟
- پروتکل چند وقت است با سپردهی بزرگ و بدون حادثه کار میکند؟
معیارهای سنجش اندازه و سابقهی یک پروتکل در درس ارزش کل قفلشده آمده است.
چهار باور نادرست درباره فلش لون
- «فلش لون پول مجانی است.» اصل وام باید در همان تراکنش برگردد و سود فقط از یک فرصت واقعی مثل اختلاف قیمت میآید.
- «هر کسی با چند کلیک از آن سود میگیرد.» فرصتها را رباتهایی میگیرند که روی سرعت و هزینه بهینه شدهاند.
- «فلش لون یعنی هک.» بیشتر فلش لونها برای آربیتراژ، لیکوئید کردن و جابهجایی وثیقه استفاده میشوند.
- «تراکنش ناموفق هزینه ندارد.» کارمزد شبکه در هر حال پرداخت میشود و در ساعتهای شلوغ عدد کوچکی نیست.
نکات کلیدی این درس
- فلش لون وامی بدون وثیقه است که باید در همان تراکنش با کارمزد بازپرداخت شود.
- اتمی بودن تراکنش ریسک وامدهنده را تقریباً صفر میکند.
- سه کاربرد اصلی آربیتراژ، تعویض وثیقه و لیکوئید کردن است.
- سود آربیتراژ پس از کارمزد وام، کارمزد معامله، کارمزد شبکه و لغزش قیمت حساب میشود.
- حمله با فلش لون از حفرهی خود پروتکل استفاده میکند و زیانش به سپردهگذاران میرسد.
اسمارت اف ایکس؛ مرجع مقایسه و انتخاب بهترین خدمات مالی
اسمارت اف ایکس همراه هوشمند شما در مسیر معاملهگری است؛ ما ابزار، دانش و تحلیلهای پیشرفته را در اختیار شما میگذاریم تا با اطمینان و هوشمندی، تصمیمات سرمایهگذاری بهتر و بهروزتری بگیرید.
برخی از مزایای همکاری با اسمارت اف ایکس شامل موارد زیر است:
- بررسی بیطرفانه: بروکرها و بسترهای معاملاتی را بر اساس واقعیتها و بدون جانبداری بررسی میکنیم تا انتخاب آگاهانهای داشته باشید.
- رشد سواد مالی: محتوای آموزشی و تحلیلی جامع تهیه میکنیم تا مهارتهای لازم برای فعالیت موفق در بازارهای مالی را کسب کنید.
- تهیه مقالات جدید: با تمرکز بر دانش روز، مقالات آموزشی و تحلیلی بهروز منتشر میکنیم.
- پایبندی به اصل شفافیت: نظرات و بازخوردهای کاربران را بدون حذف یا ویرایش منتشر میکنیم.
💬 اگر سوالی دارید یا نیاز به راهنمایی دارید، میتوانید از راههای ارتباطی زیر با ما در تماس باشید:
- تلگرام پشتیبانی: smartfxsupport
- ایمیل پشتیبانی: support@smartfxac.com
جمعبندی
فلش لون نشان میدهد در دیفای سرمایه دیگر مانع ورود نیست. هر کسی که بتواند یک قرارداد هوشمند بنویسد، برای چند ثانیه به میلیونها دلار دسترسی دارد. همین ویژگی بازار را کارآمدتر کرده، چون اختلاف قیمتها زود بسته میشود و وامهای پرریسک سریع تسویه میشوند. در مقابل، هر خطای کوچک در کد یک پروتکل با همین ابزار به خسارتی بزرگ تبدیل میشود. برای سرمایهگذار عادی درس اصلی این است که پیش از سپردهگذاری، منبع قیمت، سابقهی حسابرسی و تاخیر زمانی تغییرات پروتکل را بررسی کند.
سوالات متداول درباره فلش لون
۵ سوالآیا فلش لون قانونی است؟
خود ابزار بخشی عادی از پروتکلهای وامدهی است و استفاده از آن برای آربیتراژ یا جابهجایی وثیقه منعی ندارد. استفاده از آن برای دستکاری قیمت یا برداشت دارایی دیگران در بسیاری از کشورها پیگرد قضایی داشته است.
کارمزد فلش لون چقدر است؟
در پروتکلهای وامدهی بزرگ حدود ۰٫۰۵ تا ۰٫۰۹ درصد مبلغ وام است. بعضی پروتکلها کارمزد صفر دارند. کارمزد شبکه و کارمزد معاملهها جدا حساب میشود.
برای گرفتن فلش لون به برنامهنویسی نیاز است؟
در عمل بله. وام باید از داخل یک قرارداد هوشمند درخواست و در همان قرارداد بازپرداخت شود. ابزارهای بدون کدنویسی هم وجود دارند، ولی انعطاف کمتری دارند و در رقابت با رباتها شانس کمی دارند.
اگر فلش لون بازپرداخت نشود چه اتفاقی میافتد؟
تراکنش لغو میشود و همهی مراحل آن، از جمله دریافت وام، باطل است. وامدهنده چیزی از دست نمیدهد و وامگیرنده فقط کارمزد شبکه را پرداخته است.
سقف مبلغ فلش لون چقدر است؟
سقف برابر با موجودی همان دارایی در استخر پروتکل است. در پروتکلهای بزرگ این عدد برای استیبل کوینها و اتر به صدها میلیون دلار میرسد.