دو استراتژی با بازدهی سالانهی برابر و نسبت شارپ برابر میتوانند تجربهی کاملا متفاوتی برای حساب شما بسازند. یکی ماههای منفی کوچک و ماههای مثبت بزرگ دارد و دیگری برعکس. عددی که این دو را از هم جدا میکند نسبت سورتینو است. در این درس سطح پیشرفته فرمول را جزءبهجزء باز میکنیم، یک مثال دوازدهماهه را دستی حل میکنیم، تفاوتش را با نسبت شارپ میبینیم و پنج خطای رایج در محاسبه و خواندن آن را مرور میکنیم. با اسمارت اف ایکس همراه باشید.
نسبت سورتینو چیست؟
نسبت سورتینو (Sortino Ratio) معیاری است که نشان میدهد یک استراتژی به ازای هر واحد نوسان منفی چقدر بازده ساخته است. فرانک سورتینو (Frank Sortino)، پژوهشگر مالی آمریکایی، این معیار را در دههی ۱۹۸۰ برای ارزیابی صندوقهای سرمایهگذاری معرفی کرد.
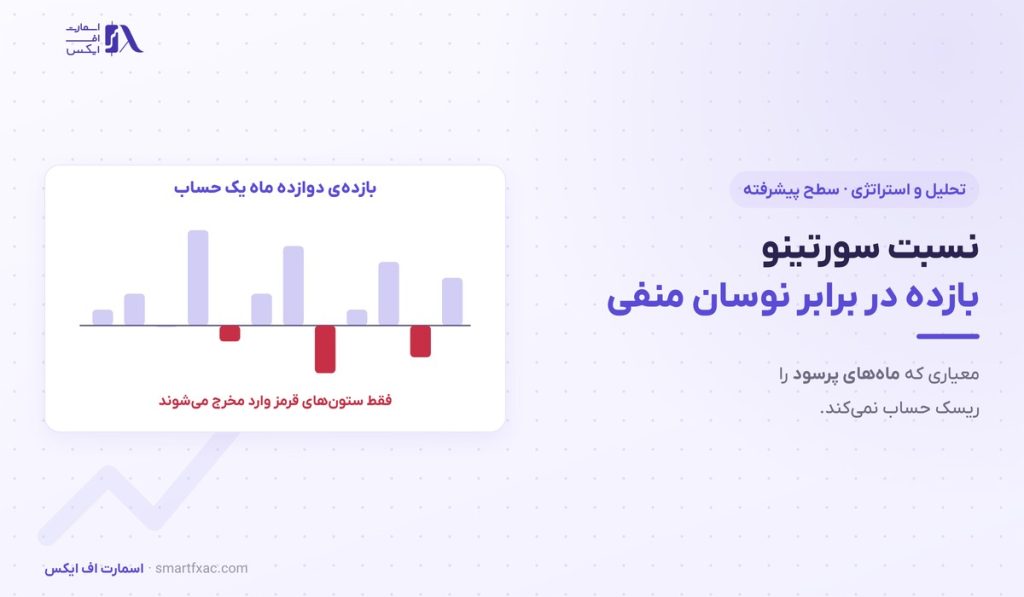
پایهی این معیار یک مشاهدهی ساده است. معاملهگر از ماهی که ۸ درصد سود داده ناراحت نمیشود، ولی انحراف معیار همان ماه را هم نوسان حساب میکند و استراتژی را پرریسکتر نشان میدهد. سورتینو فقط دورههایی را در مخرج میآورد که بازده از یک حد مشخص پایینتر رفته است.
نسبت سورتینو بازدهی اضافه را فقط بر نوسان منفی تقسیم میکند، پس ماههای پرسود نمرهی استراتژی را پایین نمیآورند.
فرمول نسبت سورتینو و سه جزء آن
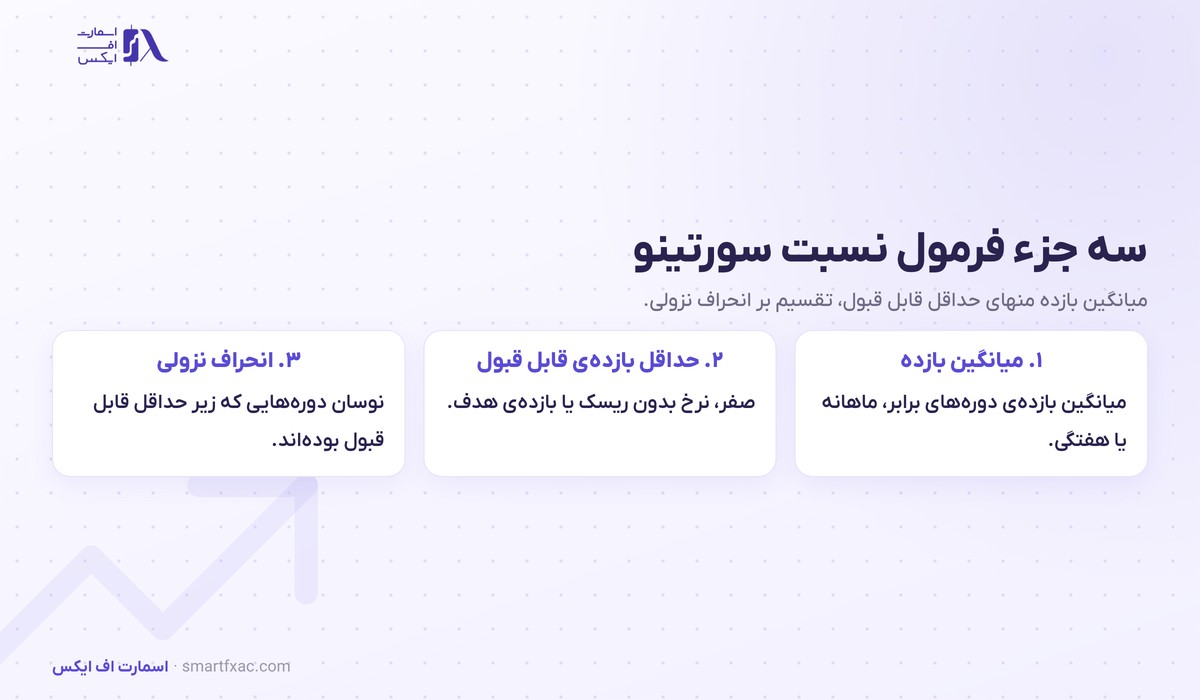
نسبت سورتینو = (میانگین بازده − حداقل بازدهی قابل قبول) ÷ انحراف نزولی
- میانگین بازده. میانگین بازدهی استراتژی در دورههای برابر، مثلا ماهانه یا هفتگی.
- حداقل بازدهی قابل قبول (MAR). مرزی که بازدهی پایینتر از آن شکست حساب میشود. سه انتخاب رایج صفر، نرخ بدون ریسک و بازدهی هدف خود معاملهگر است.
- انحراف نزولی (Downside Deviation). اندازهی نوسان دورههایی که بازده زیر حداقل قابل قبول بوده است.
معاملهگر خرد که هدفش از دست ندادن سرمایه است، معمولا حداقل قابل قبول را صفر میگیرد. صندوقی که به سرمایهگذارانش سود سالانهی ۶ درصد وعده داده، همان ۶ درصد را به عدد ماهانه تبدیل میکند و در فرمول میگذارد.
انحراف نزولی چطور حساب میشود؟
محاسبهی انحراف نزولی چهار قدم دارد.
- بازدهی هر دوره را با حداقل قابل قبول مقایسه کنید.
- برای دورههایی که بازده پایینتر است، فاصله را بنویسید. برای بقیهی دورهها صفر بگذارید.
- همهی این عددها را به توان دو برسانید و میانگین بگیرید. مخرج میانگین تعداد کل دورههاست.
- از میانگین جذر بگیرید.
قدم سوم جایی است که بیشتر محاسبهها خراب میشود. دورههای مثبت با مقدار صفر در میانگین میمانند. اگر فقط بر تعداد دورههای منفی تقسیم کنید، انحراف نزولی بزرگتر از مقدار درست درمیآید و دو استراتژی با تعداد ماه منفی متفاوت دیگر قابل مقایسه نیستند.
مثال عددی: نسبت سورتینو برای دوازده ماه معامله
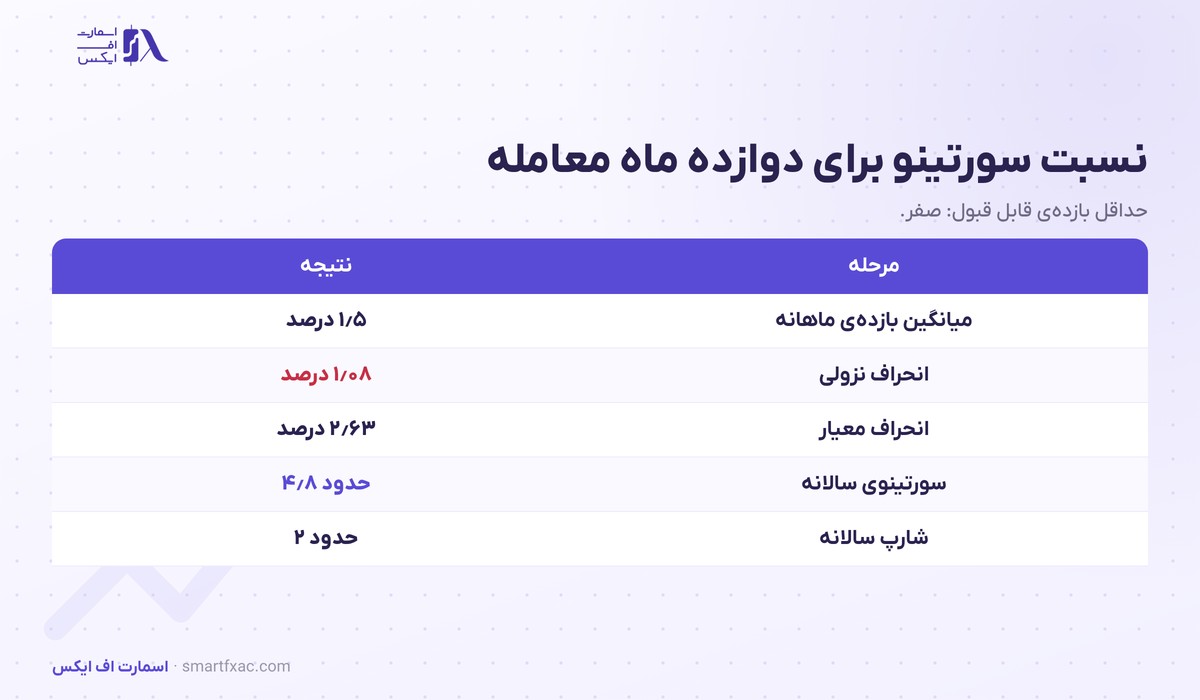
بازدهی ماهانهی یک حساب در یک سال به درصد این بوده است: مثبت ۳، منفی ۲، مثبت ۴، مثبت ۱، منفی ۳، مثبت ۵، مثبت ۲، منفی ۱، مثبت ۶، صفر، مثبت ۲ و مثبت ۱. حداقل بازدهی قابل قبول را صفر میگیریم.
| مرحله | محاسبه | نتیجه |
|---|---|---|
| میانگین بازدهی ماهانه | جمع ۱۸ تقسیم بر ۱۲ | ۱٫۵ درصد |
| مجذور ماههای منفی | ۴ و ۹ و ۱ | جمع ۱۴ |
| انحراف نزولی | جذر ۱۴ تقسیم بر ۱۲ | ۱٫۰۸ درصد |
| سورتینوی ماهانه | ۱٫۵ تقسیم بر ۱٫۰۸ | ۱٫۳۹ |
| سورتینوی سالانه | ۱٫۳۹ ضرب در جذر ۱۲ | حدود ۴٫۸ |
انحراف معیار همین دوازده عدد ۲٫۶۳ درصد است. با نرخ بدون ریسک صفر، نسبت شارپ ماهانه ۰٫۵۷ و سالانه حدود ۲ میشود.
فاصلهی شارپ ۲ با سورتینوی ۴٫۸ از ماههای مثبت ۵ و ۶ درصدی میآید. این دو ماه انحراف معیار را بزرگ کردهاند و در انحراف نزولی اثری نداشتهاند.
تفاوت نسبت سورتینو با نسبت شارپ
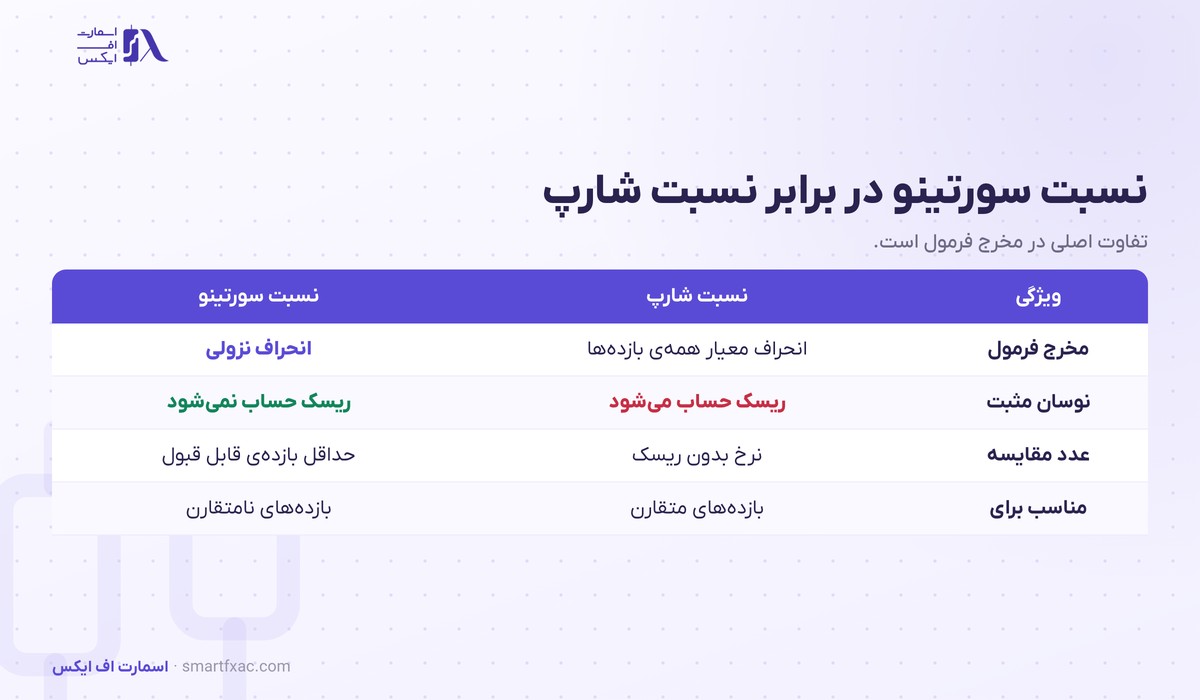
| ویژگی | نسبت شارپ | نسبت سورتینو |
|---|---|---|
| مخرج فرمول | انحراف معیار همهی بازدهها | انحراف نزولی |
| نوسان مثبت | ریسک حساب میشود | ریسک حساب نمیشود |
| عدد مقایسه | نرخ بدون ریسک | حداقل بازدهی قابل قبول |
| مناسب برای | بازدههای متقارن | بازدههای نامتقارن |
| نقطهی ضعف | جریمهی سودهای بزرگ | حساسیت به تعداد کم ماه منفی |
وقتی توزیع بازده متقارن است، یعنی سودها و زیانها اندازه و تکرار مشابهی دارند، دو نسبت رتبهبندی یکسانی به استراتژیها میدهند. تفاوت در استراتژیهای نامتقارن خودش را نشان میدهد. خواندن عدد شارپ و خطاهای آن در درس نسبت شارپ آمده است.
دو استراتژی را در نظر بگیرید که هر دو میانگین ماهانهی ۱٫۵ درصد و انحراف معیار ۳ درصد دارند و شارپ ماهانهی هر دو ۰٫۵ است.
| استراتژی | الگوی بازده | انحراف نزولی | سورتینوی ماهانه |
|---|---|---|---|
| دنبالکنندهی روند | زیانهای کوچک پرتکرار، چند سود بزرگ | ۱٫۲ درصد | ۱٫۲۵ |
| فروشندهی نوسان | سودهای کوچک پرتکرار، چند زیان بزرگ | ۲٫۵ درصد | ۰٫۶ |
نسبت شارپ این دو را برابر میبیند. نسبت سورتینو نشان میدهد استراتژی دوم برای همان بازده دو برابر نوسان منفی تحمل کرده است.
بازههای رایج برای خواندن نسبت سورتینو
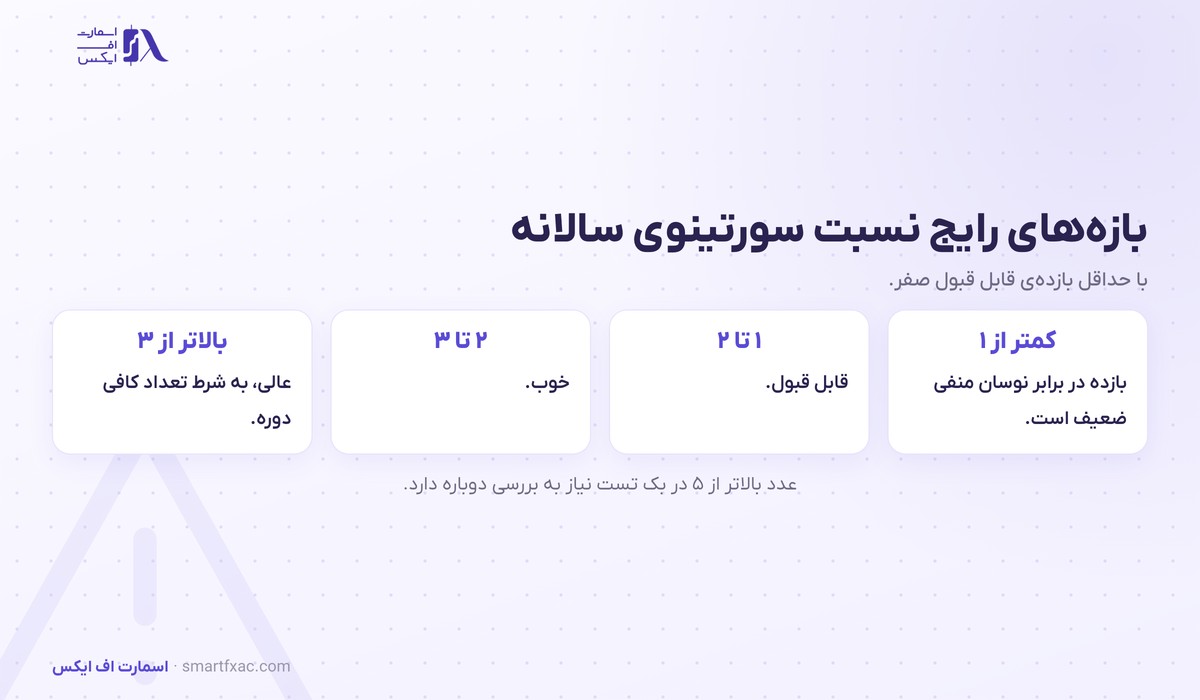
این بازهها برای عدد سالانه و حداقل قابل قبول صفر به کار میروند.
| سورتینوی سالانه | برداشت رایج |
|---|---|
| کمتر از ۱ | بازده در برابر نوسان منفی ضعیف است |
| ۱ تا ۲ | قابل قبول |
| ۲ تا ۳ | خوب |
| بالاتر از ۳ | عالی، به شرط تعداد کافی دوره |
عدد بالاتر از ۵ در یک بک تست را نشانهی خطر بگیرید. چنین عددی معمولا از یکی از این سه حالت میآید: تعداد دورهها کم است، استراتژی روی دادهی گذشته بیش از حد تنظیم شده، یا زیان بزرگ استراتژی هنوز در نمونه رخ نداده است. نشانههای حالت دوم در درس بیشبرازش آمده است.
سالانه کردن نسبت سورتینو
برای تبدیل عدد ماهانه به سالانه آن را در جذر ۱۲ ضرب میکنند. برای دادهی هفتگی ضریب جذر ۵۲ و برای دادهی روزانه جذر ۲۵۲ است.
این تبدیل فرض میکند بازدهی هر دوره از دورهی قبل مستقل است. در استراتژیهایی که زیانهایشان پشت سر هم میآید، مثل دنبالکنندهی روند در بازار رنج، عدد سالانه خوشبینانه درمیآید. دو استراتژی را فقط وقتی مقایسه کنید که هر دو با یک بازهی زمانی، یک حداقل قابل قبول و یک روش سالانه کردن حساب شده باشند.
محاسبهی نسبت سورتینو از گزارش معاملات در پنج قدم
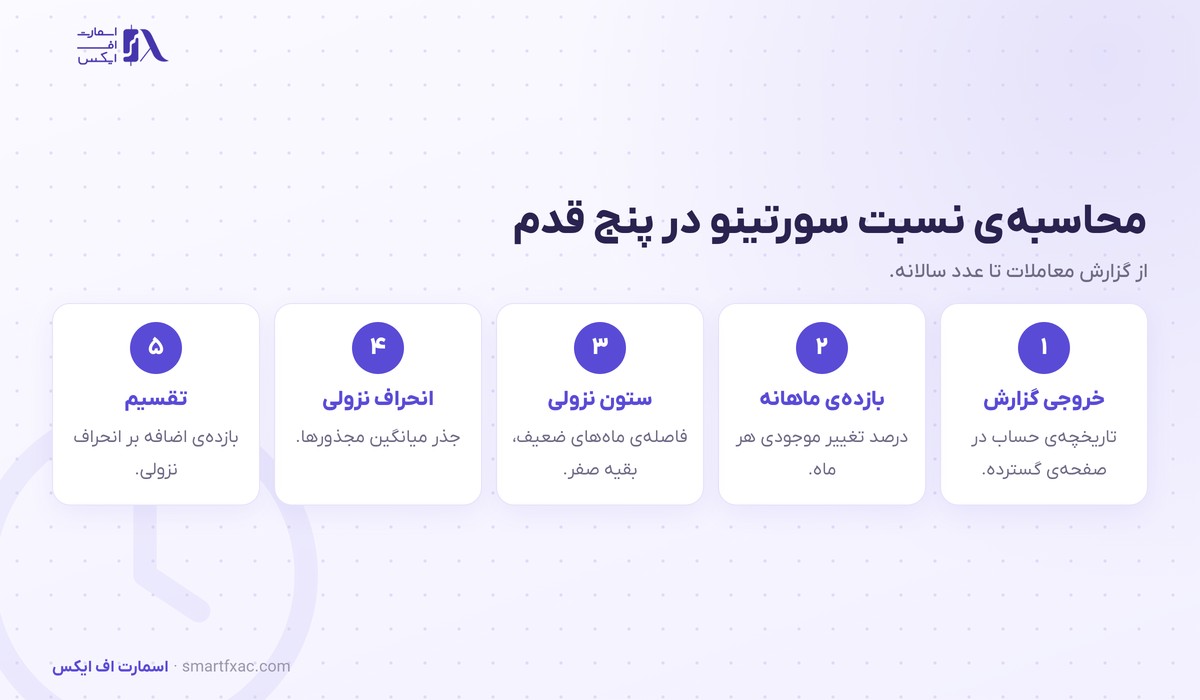
گزارش تستر متاتریدر ۵ نسبت شارپ را نشان میدهد و سورتینو را باید خودتان حساب کنید.
- تاریخچهی حساب یا خروجی بک تست را به صفحهی گسترده ببرید.
- موجودی پایان هر ماه را جدا کنید و بازدهی درصدی هر ماه را بسازید.
- در ستون کناری، برای ماههای زیر حداقل قابل قبول فاصله و برای بقیه صفر بنویسید.
- مجذور این ستون را میانگین بگیرید و جذر آن را حساب کنید.
- میانگین بازده منهای حداقل قابل قبول را بر عدد قدم چهارم تقسیم و نتیجه را سالانه کنید.
حداقل ۳۶ ماه داده یا ۱۰۰ معامله لازم است تا عدد قابل اتکا باشد. ثبت منظم این دادهها در درس ژورنال معاملاتی توضیح داده شده است.
نسبت سورتینو در کنار معیارهای دیگر
هیچ معیار تکعددی تصویر کامل ریسک را نمیدهد. سورتینو اندازهی نوسانهای منفی را میسنجد و دربارهی ترتیب آنها ساکت است. سه ماه منفی ۲ درصدی پراکنده و سه ماه منفی ۲ درصدی پیاپی انحراف نزولی یکسانی دارند، ولی دومی حساب را ۶ درصد پایین میبرد.
| معیار | پرسشی که جواب میدهد |
|---|---|
| نسبت سورتینو | به ازای هر واحد نوسان منفی چقدر بازده گرفتهام؟ |
| حداکثر افت سرمایه | بدترین فاصله از سقف حساب چقدر بوده است؟ |
| نسبت کالمار | بازدهی سالانه چند برابر بدترین افت است؟ |
| ضریب سودآوری | مجموع سودها چند برابر مجموع زیانهاست؟ |
نسبت کالمار (Calmar Ratio) از تقسیم بازدهی سالانه بر حداکثر افت سرمایه به دست میآید. استراتژی با سورتینوی بالا و کالمار پایین زیانهایش را پشت سر هم میدهد. محاسبهی افت در درس حداکثر افت سرمایه و نسبت سود به زیان در درس ضریب سودآوری آمده است.
نسبت سورتینو در عمل: انتخاب میان دو ربات
فرض کنید دو ربات معاملهگر را سه سال روی XAU/USD بک تست کردهاید.
| معیار | ربات اول | ربات دوم |
|---|---|---|
| بازدهی سالانه | ۲۴ درصد | ۲۴ درصد |
| شارپ سالانه | ۱٫۴ | ۱٫۴ |
| سورتینوی سالانه | ۳٫۱ | ۱٫۶ |
| حداکثر افت سرمایه | ۹ درصد | ۲۲ درصد |
| ماههای منفی | ۱۴ ماه از ۳۶ | ۵ ماه از ۳۶ |
ربات دوم در نگاه اول جذابتر است، چون فقط ۵ ماه منفی داشته است. سورتینو و افت سرمایه چیز دیگری میگویند. پنج ماه منفی ربات دوم بزرگ بودهاند و حساب را ۲۲ درصد از سقف پایین آوردهاند. ربات اول ۱۴ ماه منفی کوچک داشته و سودش را در چند ماه بزرگ گرفته است.
الگوی ربات دوم در استراتژیهایی دیده میشود که حد ضرر دور و حد سود نزدیک دارند یا پس از زیان حجم را بالا میبرند. نمونهی شناختهشدهی این خانواده در درس مارتینگل بررسی شده است. با سرمایه و تحمل افت یکسان، ربات اول اجازه میدهد حجم بزرگتری بگیرید و همین تفاوت در پایان سال به بازدهی دلاری بیشتری میرسد.
پنج اشتباه رایج در استفاده از نسبت سورتینو
- تقسیم مجذورها بر تعداد ماههای منفی به جای تعداد کل ماهها.
- مقایسهی دو استراتژی که یکی با حداقل قابل قبول صفر و دیگری با نرخ بدون ریسک حساب شده است.
- اعتماد به عددی که از کمتر از ۳۰ دوره یا فقط دو سه ماه منفی ساخته شده است.
- خوشبینی به سورتینوی خیلی بالای استراتژیهایی که زیان بزرگشان هنوز در نمونه نیامده است.
- تصمیمگیری با سورتینو بدون نگاه به حداکثر افت سرمایه و طول دورهی افت.
نکات کلیدی این درس
- نسبت سورتینو بازدهی اضافه را بر انحراف نزولی تقسیم میکند.
- در انحراف نزولی فقط دورههای زیر حداقل قابل قبول شمرده میشوند و مخرج میانگین تعداد کل دورههاست.
- برای استراتژیهای نامتقارن، سورتینو تصویر دقیقتری از شارپ میدهد.
- عدد سالانهی ۲ تا ۳ خوب است و عدد بالاتر از ۵ در بک تست نیاز به بررسی دارد.
- سورتینو را همیشه کنار حداکثر افت سرمایه و ضریب سودآوری بخوانید.
اسمارت اف ایکس؛ مرجع مقایسه و انتخاب بهترین خدمات مالی
اسمارت اف ایکس همراه هوشمند شما در مسیر معاملهگری است؛ ما ابزار، دانش و تحلیلهای پیشرفته را در اختیار شما میگذاریم تا با اطمینان و هوشمندی، تصمیمات سرمایهگذاری بهتر و بهروزتری بگیرید.
برخی از مزایای همکاری با اسمارت اف ایکس شامل موارد زیر است:
- بررسی بیطرفانه: بروکرها و بسترهای معاملاتی را بر اساس واقعیتها و بدون جانبداری بررسی میکنیم تا انتخاب آگاهانهای داشته باشید.
- رشد سواد مالی: محتوای آموزشی و تحلیلی جامع تهیه میکنیم تا مهارتهای لازم برای فعالیت موفق در بازارهای مالی را کسب کنید.
- تهیه مقالات جدید: با تمرکز بر دانش روز، مقالات آموزشی و تحلیلی بهروز منتشر میکنیم.
- پایبندی به اصل شفافیت: نظرات و بازخوردهای کاربران را بدون حذف یا ویرایش منتشر میکنیم.
💬 اگر سوالی دارید یا نیاز به راهنمایی دارید، میتوانید از راههای ارتباطی زیر با ما در تماس باشید:
- تلگرام پشتیبانی: smartfxsupport
- ایمیل پشتیبانی: support@smartfxac.com
جمعبندی
نسبت سورتینو همان پرسش نسبت شارپ را دقیقتر میپرسد: برای این بازده چقدر نوسان آزاردهنده تحمل کردهام؟ با کنار گذاشتن نوسان مثبت، استراتژیهایی که زیان را کوچک نگه میدارند و سود را رها میکنند نمرهی منصفانهتری میگیرند. قدرت این عدد به کیفیت ورودیاش وابسته است: تعداد دورهی کافی، حداقل قابل قبول ثابت و فرمول درست انحراف نزولی. برای تمرین، بازدهی ماهانهی یک سال اخیر حساب خود را در صفحهی گسترده بنویسید و هر دو نسبت شارپ و سورتینو را حساب کنید. فاصلهی این دو عدد شکل توزیع سود و زیان شما را نشان میدهد.
سوالات متداول درباره نسبت سورتینو
۵ سوالنسبت سورتینوی خوب چه عددی است؟
برای عدد سالانه با حداقل قابل قبول صفر، بازهی ۲ تا ۳ خوب و بالاتر از ۳ عالی دانسته میشود. این برداشت وقتی معتبر است که دستکم ۳۶ دورهی ماهانه در محاسبه آمده باشد.
نسبت سورتینو بهتر است یا نسبت شارپ؟
برای استراتژیهایی که سود و زیان متقارن دارند هر دو یک نتیجه میدهند. برای استراتژیهای دنبالکنندهی روند، معاملات آپشن و هر روشی که توزیع بازدهاش یکطرفه است، سورتینو معیار مناسبتری است.
حداقل بازدهی قابل قبول را چه عددی بگذاریم؟
معاملهگر شخصی معمولا صفر میگذارد. اگر سرمایه را از جای دیگری برداشتهاید که سود مشخصی میداد، مثل سپردهی بانکی، همان نرخ را به دورهی محاسبه تبدیل کنید و به کار ببرید.
چرا نسبت سورتینوی یک استراتژی بینهایت میشود؟
وقتی هیچ دورهای زیر حداقل قابل قبول نباشد، انحراف نزولی صفر است و تقسیم معنا ندارد. این حالت نشان میدهد نمونه کوتاه است یا استراتژی زیان را تا یک روز بزرگ عقب انداخته است.
نسبت سورتینو را روزانه حساب کنیم یا ماهانه؟
دادهی روزانه نمونهی بیشتری میدهد ولی به روزهای بدون معامله و نوسانهای لحظهای حساس است. برای حساب معاملاتی با چند معامله در هفته، دادهی هفتگی یا ماهانه عدد پایدارتری میسازد.