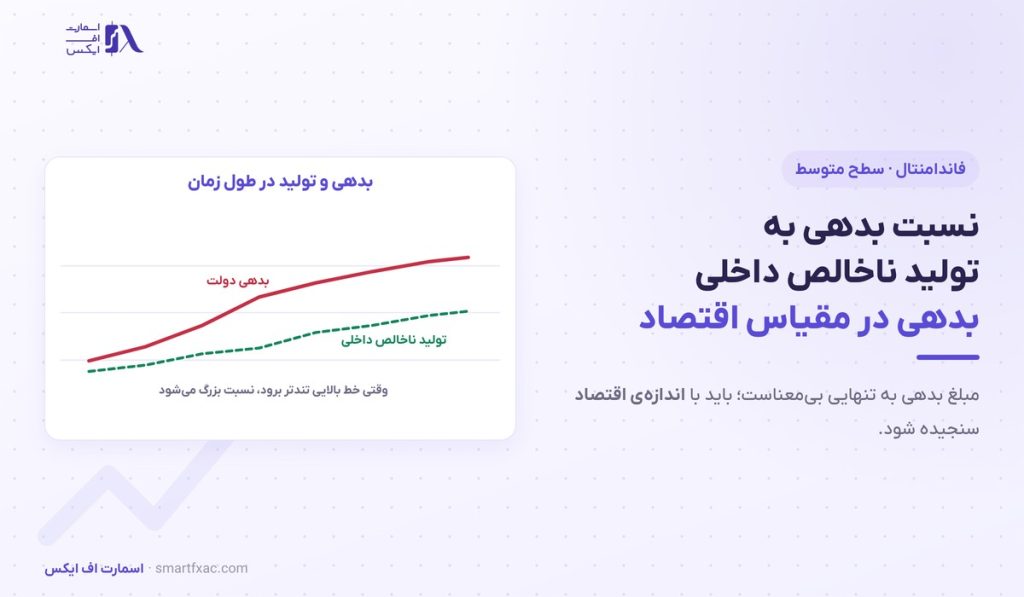
وقتی خبر میآید که بدهی یک دولت به چند هزار میلیارد رسیده، آن عدد به تنهایی چیزی نمیگوید. چیزی که تحلیلگرها واقعا نگاه میکنند نسبت بدهی به تولید ناخالص داخلی است؛ معیاری که بدهی را در مقیاس اندازهی همان اقتصاد میسنجد. در این درس سطح متوسط میبینیم این نسبت چطور حساب میشود، چه عددی هشدار است، کدام چهار عامل از خود عدد مهمترند و اثرش بر بازار اوراق و ارز چیست. با اسمارت اف ایکس همراه باشید.
نسبت بدهی به تولید ناخالص داخلی چیست؟
این نسبت یعنی کل بدهی دولت، تقسیم بر ارزش تولید سالانهی همان کشور، که به درصد بیان میشود.
نام انگلیسی آن Debt to GDP است. اگر این نسبت صد درصد باشد، یعنی بدهی دولت درست به اندازهی کل تولید یک سال آن کشور است و نه اینکه کشور ورشکسته باشد.
فایدهی این تقسیم ساده، قابل مقایسه کردن است. دو کشور با بدهی مطلق یکسان، اگر اندازهی اقتصادشان متفاوت باشد، توان بازپرداخت کاملا متفاوتی دارند. مفهوم مخرج این کسر در درس تولید ناخالص داخلی توضیح داده شده است.
فرمول نسبت بدهی و دو مسیر بزرگ شدن آن
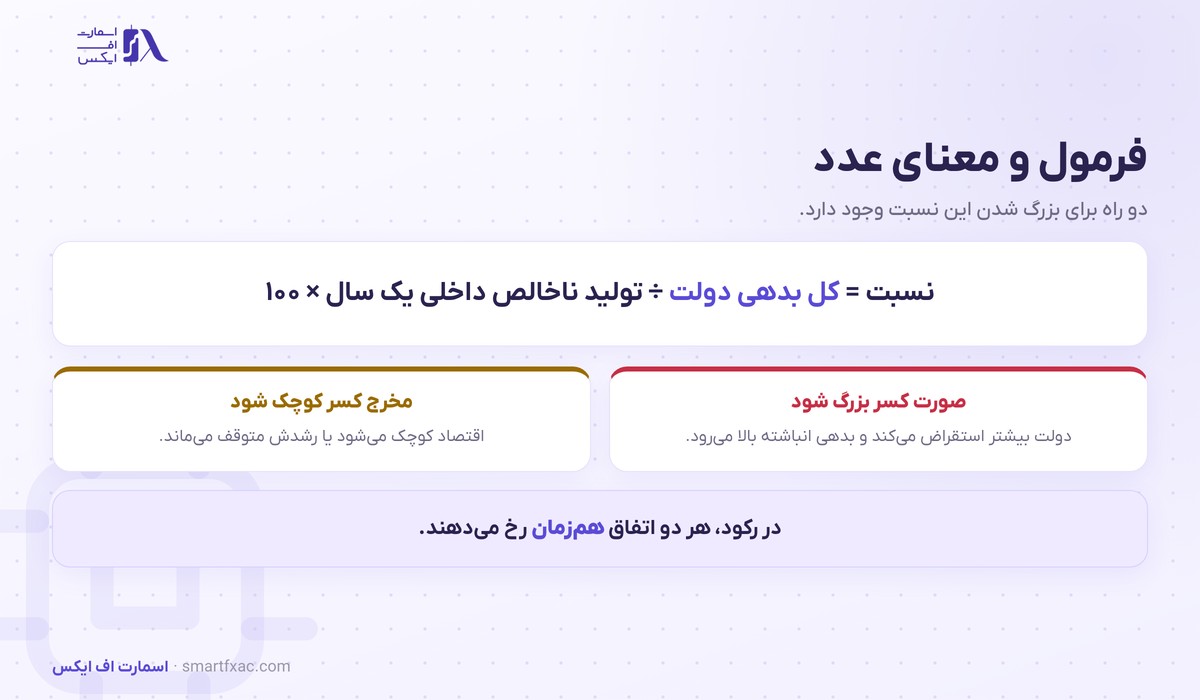
فرمول ساده است: کل بدهی دولت تقسیم بر تولید ناخالص داخلی یک سال، ضرب در صد.
پس این نسبت از دو راه بزرگ میشود. راه اول، بزرگ شدن صورت کسر است: دولت بیشتر استقراض میکند و بدهی دولت بالا میرود. سرچشمهی این استقراض در درس کسری بودجه بررسی شده است.
راه دوم، کوچک شدن مخرج کسر است: اقتصاد کوچک میشود یا رشدش متوقف میماند. در دورههای رکود هر دو اتفاق همزمان رخ میدهند و برای همین این نسبت در بحرانها با سرعت بالا میرود. نشانههای این دورهها در درس رکود اقتصادی آمده است.
نکتهی سومی هم هست که کمتر دیده میشود: تورم. چون مخرج کسر به قیمت جاری سنجیده میشود، تورم بالا مخرج را بزرگ میکند و نسبت را پایین میآورد. به همین دلیل، تورم برای دولتی که بدهی دولت سنگینی دارد، یک تخفیف پنهان است.
چه سطحی از بدهی دولت هشدار است؟
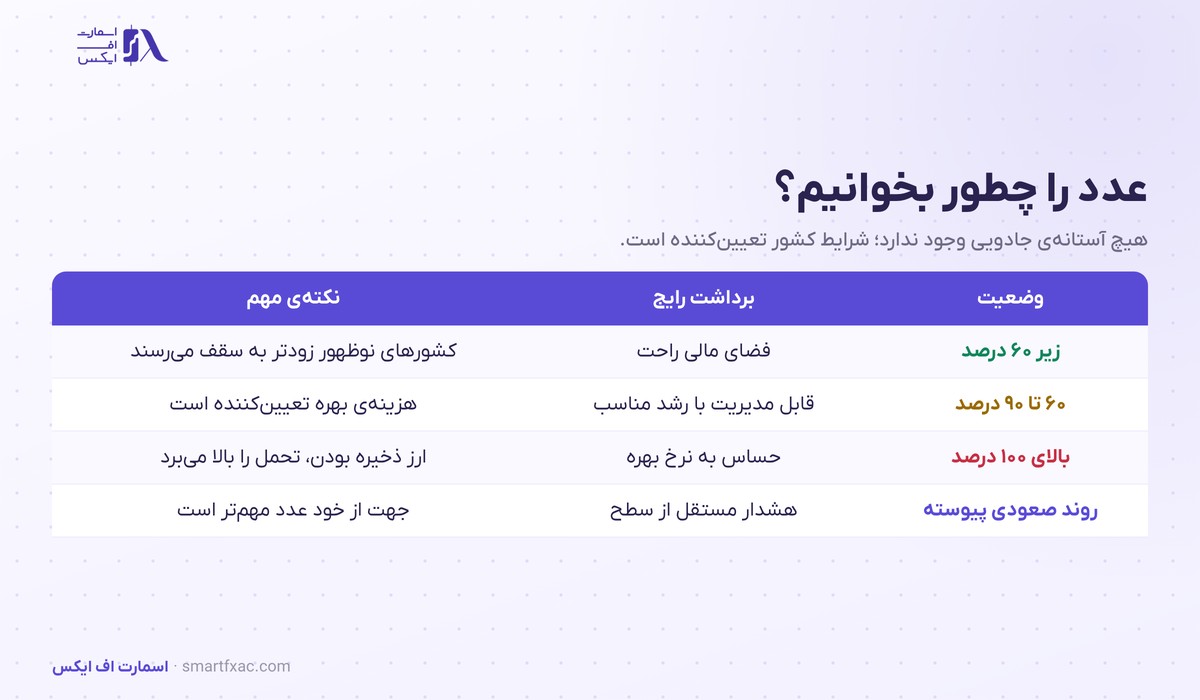
هیچ آستانهی جادویی وجود ندارد که عبور از آن یعنی بحران. با این حال، چند بازه در تحلیلها رایجاند.
| سطح نسبت | برداشت رایج | نکتهی مهم |
|---|---|---|
| زیر شصت درصد | فضای مالی راحت برای دولت | کشورهای نوظهور زودتر به سقف تحمل میرسند |
| شصت تا نود درصد | قابل مدیریت با رشد مناسب | هزینهی بهره تعیینکننده است |
| بالای صد درصد | حساس به تغییر نرخ بهره | ارز ذخیره بودن، تحمل را بالا میبرد |
| روند صعودی پیوسته | هشدار، مستقل از سطح فعلی | جهت حرکت از خود عدد مهمتر است |
کشوری که پولش ارز ذخیرهی جهانی است، تقاضای ساختاری برای بدهی خود دارد و میتواند نسبت بسیار بالاتری را تحمل کند. این موضوع در درس ارز ذخیره جهانی توضیح داده شده است.
چهار عاملی که از خود نسبت بدهی مهمترند
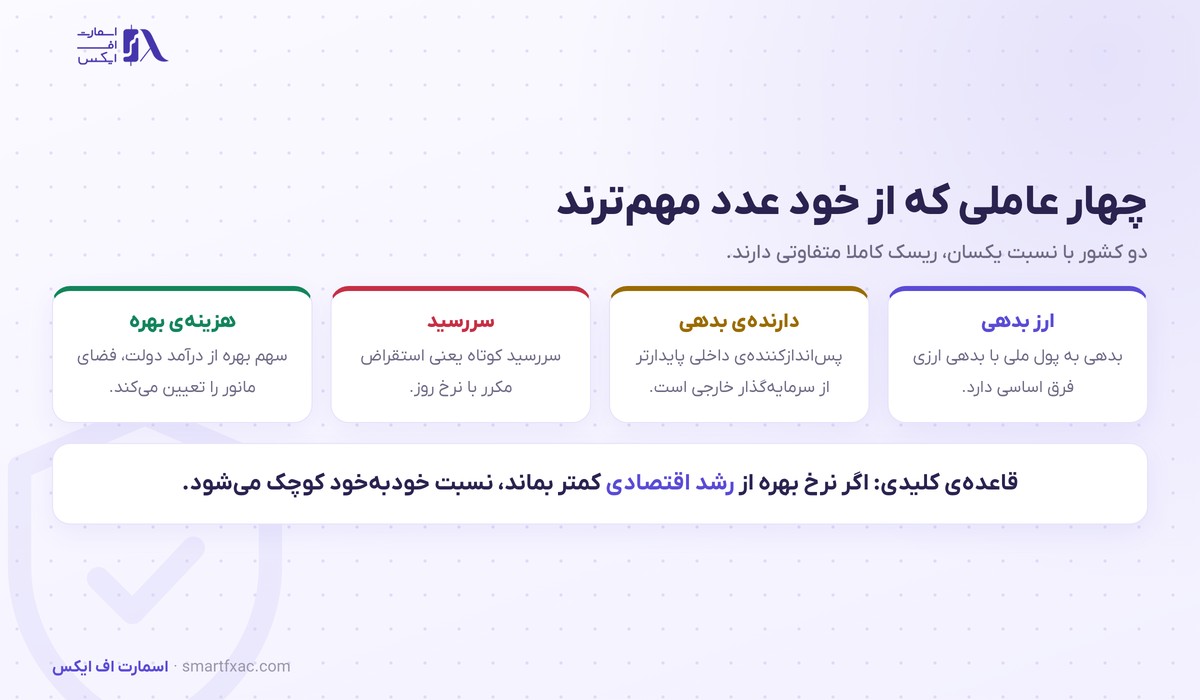
دو کشور با نسبت یکسان میتوانند ریسک کاملا متفاوتی داشته باشند و چهار عامل این تفاوت را میسازند.
- ارز بدهی دولت. بدهی به پول ملی با بدهی به ارز خارجی فرق اساسی دارد. کشوری که به پول خودش بدهکار است، در بدترین حالت میتواند آن را تامین کند و هزینهاش تورم است.
- دارندهی بدهی دولت. بدهی در دست پساندازکنندگان داخلی، در بحران پایدارتر از بدهی در دست سرمایهگذاران خارجی رفتار میکند.
- سررسید بدهی دولت. هرچه سررسیدها کوتاهتر باشند، دولت مجبور است زودتر و بیشتر دوباره استقراض کند و در برابر افزایش نرخ آسیبپذیرتر است.
- هزینهی بهره. سهم پرداخت بهره از درآمد دولت، معیار واقعی فشار است. نسبت صد درصد با بهرهی یک درصد، سبکتر از نسبت هفتاد درصد با بهرهی هشت درصد است.
یک قاعدهی کلیدی این بحث را جمع میکند: اگر نرخ بهرهی بدهی از نرخ رشد اقتصادی کمتر بماند، این نسبت خودبهخود کوچک میشود، حتی اگر دولت کسری داشته باشد. برعکس آن هم درست است و همین رابطه است که دورههای بحران بدهی را میسازد.
زنجیرهی اثر بدهی دولت بر بازار
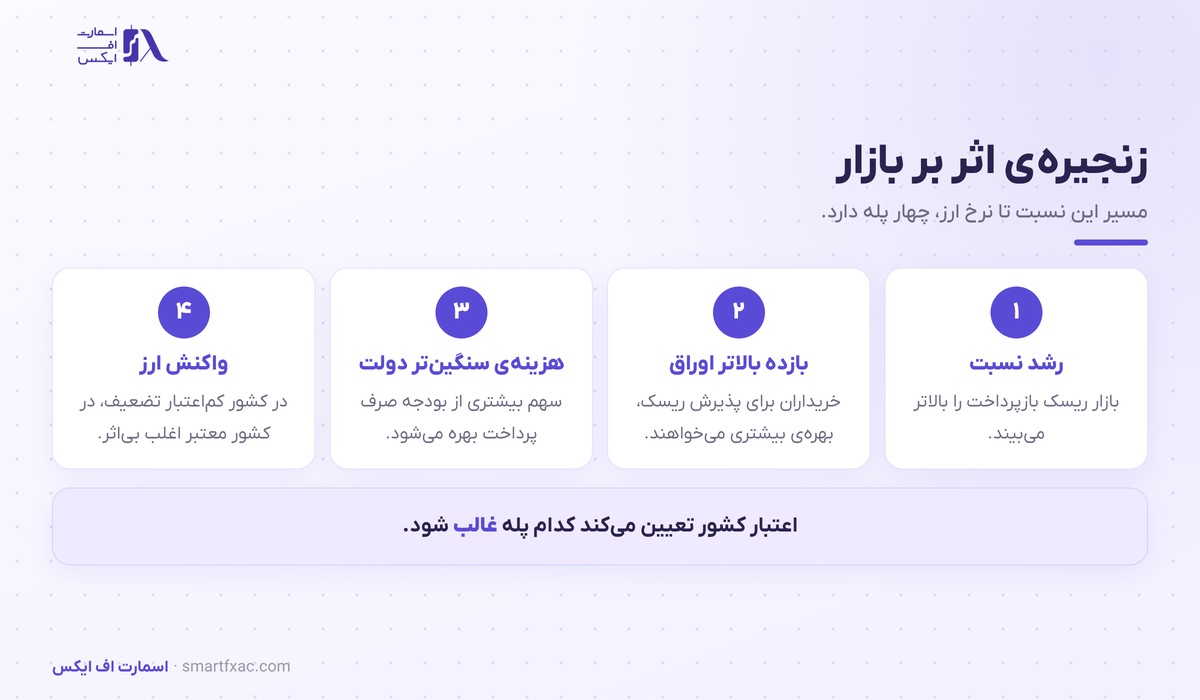
مسیر این نسبت تا بازار ارز، چهار پله دارد.
- رشد نسبت. بازار ریسک بازپرداخت را بالاتر ارزیابی میکند.
- بازده بالاتر اوراق. خریداران برای پذیرش این ریسک، بهرهی بیشتری میخواهند. رابطهی قیمت و بازده اوراق در درس منحنی بازده آمده است.
- هزینهی سنگینتر برای دولت. سهم بیشتری از بودجه صرف پرداخت بهره میشود و فضای مانور کم میشود.
- واکنش ارز. در کشور کماعتبار، ترس از ریسک اعتباری ارز را تضعیف میکند. در کشور معتبر، بازده بالاتر حتی میتواند سرمایه جذب کند.
همین دوگانگی توضیح میدهد چرا واکنش بازار به خبر مشابه در دو کشور، کاملا متفاوت است. ارزیابی کلی ریسک کشورها در درس تحلیل بین بازاری دنبال میشود.
بدهی دولت در کشورهای نوظهور
در اقتصادهای نوظهور، بدهی دولت معمولا بخش بزرگی به ارز خارجی دارد و همین یک تفاوت، کل تحلیل را عوض میکند. وقتی ارز محلی تضعیف شود، ارزش ریالی همان بدهی ارزی بزرگتر میشود و نسبت بدهی بدون اینکه دولت وام تازهای گرفته باشد، بالا میرود.
این حلقه میتواند خودتقویتکننده شود: تضعیف ارز، بدهی سنگینتر، نگرانی بیشتر سرمایهگذاران و فشار دوباره بر ارز. بانک مرکزی برای شکستن این حلقه معمولا نرخ بهره را بالا میبرد یا وارد بازار ارز میشود، روشی که در درس دخالت بانک مرکزی در بازار ارز بررسی شده است.
برای معاملهگر، سه نشانه در این کشورها اهمیت دارد: سهم بدهی ارزی از کل بدهی دولت، میزان ذخایر ارزی بانک مرکزی و سررسید بدهیهای نزدیک. وقتی ذخایر کوچک و سررسیدها نزدیک باشند، نوسان ارز آن کشور به شدت بالا میرود.
بدهی ناخالص یا بدهی خالص؟
در گزارشها دو عدد متفاوت منتشر میشود و اشتباه گرفتنشان رایج است. بدهی ناخالص یعنی کل بدهی دولت و بدهی خالص یعنی همان عدد منهای داراییهای مالی آن، مثل ذخایر و سهام شرکتهای دولتی.
فاصلهی این دو در برخی کشورها بسیار زیاد است. کشوری که صندوق ثروت ملی بزرگی دارد، ممکن است بدهی ناخالص بالایی داشته باشد ولی بدهی خالصش کوچک باشد. مقایسهی عدد ناخالص یک کشور با عدد خالص کشور دیگر، نتیجهی گمراهکننده میدهد.
آمار رسمی و تعریفهای استاندارد این شاخصها را نهادهای بینالمللی منتشر میکنند؛ برای نمونه پایگاه دادهی بدهی دولتها در پایگاه دادهی رسمی بانک جهانی در دسترس است.
بدهی دولت را در تحلیل چطور به کار ببریم؟
این نسبت یک دادهی سالانه و کند است و برای معاملهی روزانه ساخته نشده. کاربرد درست آن در سه جاست.
اول، سنجش فضای مانور دولت. سبک بودن بدهی دولت یعنی دست دولت در بحران بازتر است. کشوری با نسبت پایین میتواند در بحران بستهی حمایتی بزرگتری اعلام کند و این یعنی اقتصادش زودتر از رکود بیرون میآید. دوم، ارزیابی ریسک ارزهای نوظهور؛ در این کشورها سهم ارزی بدهی دولت معمولا نشانهی شکنندگی است. سوم، فهم رفتار بانک مرکزی؛ دولتی که بدهی دولت سنگینی دارد، افزایش شدید نرخ بهره را سختتر تحمل میکند و همین روی تصمیمهای پولی اثر میگذارد. این محدودیت در درس نرخ بهره خنثی هم دیده میشود.
بهترین روش استفاده، مقایسهی روند چندسالهی چند کشور در کنار هم است و نه نگاه به یک عدد تکی. همین مقایسه نشان میدهد کدام اقتصاد در مسیر پایدار و کدام در مسیر پرفشار قرار دارد.
شش اشتباه رایج در تحلیل بدهی دولت
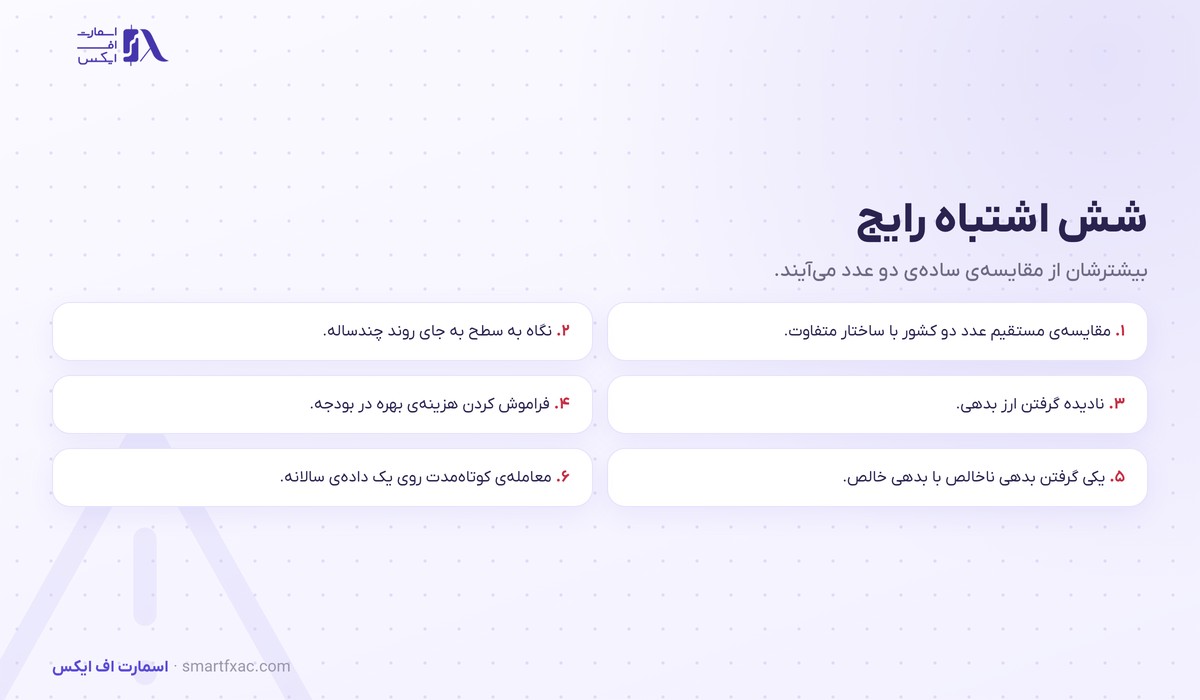
- مقایسهی مستقیم دو کشور. ساختار بدهی، ارز و دارندهها فرق دارند و عدد خام قابل مقایسه نیست.
- نگاه به سطح به جای روند. روند صعودی پیوسته، مهمتر از عدد امروز است.
- نادیده گرفتن ارز بدهی. بدهی ارزی ریسکی کاملا متفاوت دارد.
- فراموش کردن هزینهی بهره. فشار واقعی را سهم بهره از بودجه نشان میدهد.
- یکی گرفتن ناخالص و خالص. فاصلهی این دو در برخی کشورها بسیار زیاد است.
- معاملهی کوتاهمدت روی این عدد. دادهای سالانه است و برای تصمیم لحظهای کاربرد ندارد.
نکات کلیدی این درس
- نسبت بدهی به تولید ناخالص داخلی، بدهی را در مقیاس اندازهی اقتصاد میسنجد.
- این نسبت از دو راه بزرگ میشود: استقراض بیشتر یا کوچک شدن اقتصاد.
- تورم بالا این نسبت را به طور پنهان کاهش میدهد.
- ارز بدهی، دارنده، سررسید و هزینهی بهره از خود عدد مهمترند.
- اگر نرخ بهره کمتر از رشد اقتصادی بماند، نسبت خودبهخود کوچک میشود.
- بدهی ناخالص و بدهی خالص دو عدد متفاوتاند.
اسمارت اف ایکس؛ مرجع مقایسه و انتخاب بهترین خدمات مالی
اسمارت اف ایکس همراه هوشمند شما در مسیر معاملهگری است؛ ما ابزار، دانش و تحلیلهای پیشرفته را در اختیار شما میگذاریم تا با اطمینان و هوشمندی، تصمیمات سرمایهگذاری بهتر و بهروزتری بگیرید.
برخی از مزایای همکاری با اسمارت اف ایکس شامل موارد زیر است:
- بررسی بیطرفانه: بروکرها و بسترهای معاملاتی را بر اساس واقعیتها و بدون جانبداری بررسی میکنیم تا انتخاب آگاهانهای داشته باشید.
- رشد سواد مالی: محتوای آموزشی و تحلیلی جامع تهیه میکنیم تا مهارتهای لازم برای فعالیت موفق در بازارهای مالی را کسب کنید.
- تهیه مقالات جدید: با تمرکز بر دانش روز، مقالات آموزشی و تحلیلی بهروز منتشر میکنیم.
- پایبندی به اصل شفافیت: نظرات و بازخوردهای کاربران را بدون حذف یا ویرایش منتشر میکنیم.
💬 اگر سوالی دارید یا نیاز به راهنمایی دارید، میتوانید از راههای ارتباطی زیر با ما در تماس باشید:
- تلگرام پشتیبانی: smartfxsupport
- ایمیل پشتیبانی: support@smartfxac.com
جمعبندی
نسبت بدهی به تولید ناخالص داخلی سادهترین راه برای فهمیدن این است که بار بدهی یک دولت نسبت به توان اقتصادش چقدر سنگین است. ولی خود عدد تنها نیمی از ماجراست؛ ارز بدهی، سررسید، دارندهها و هزینهی بهره تعیین میکنند که همان عدد خطرناک است یا قابل مدیریت. برای استفادهی عملی، روند چندسالهی چند کشور را کنار هم بگذارید و رابطهی نرخ بهره با نرخ رشد را دنبال کنید.
سوالات متداول
۵ سوالنسبت بدهی به تولید ناخالص داخلی چیست؟
کل بدهی انباشتهی دولت تقسیم بر ارزش تولید سالانهی کشور، که به درصد بیان میشود و بار بدهی را در مقیاس اقتصاد نشان میدهد.
چه عددی خطرناک است؟
آستانهی ثابتی وجود ندارد. کشوری با بدهی به پول ملی و سررسید بلند میتواند نسبت بالای صد را تحمل کند، در حالی که یک اقتصاد نوظهور با بدهی ارزی در عدد پایینتری به مشکل میخورد.
چرا تورم این نسبت را کم میکند؟
چون مخرج کسر به قیمت جاری سنجیده میشود و با تورم بزرگتر میشود، در حالی که مبلغ اسمی بدهی ثابت میماند.
تفاوت بدهی ناخالص و خالص دولت چیست؟
بدهی ناخالص یعنی کل بدهی دولت و بدهی خالص همان عدد پس از کسر داراییهای مالی دولت مثل ذخایر و صندوقهای سرمایهگذاری.
این داده چه اثری بر معامله دارد؟
اثر مستقیم کوتاهمدت کمی دارد، ولی در ارزیابی ریسک ارزهای نوظهور و فهم محدودیتهای بانک مرکزی نقش مهمی بازی میکند.