فرض کنید شرکتی کالایی از اروپا خریده و باید سه ماه دیگر ۵۰۰ هزار یورو بپردازد. اگر در این سه ماه یورو گران شود، هزینه خرید چند ده هزار دلار بالا میرود و حاشیه سود شرکت از بین میرود. ابزاری که بانکها برای حل همین مشکل به شرکتها میفروشند قرارداد فوروارد است؛ توافقی که نرخ ارز آینده را از امروز ثابت میکند. در این درس سطح پیشرفته میبینید قرارداد فوروارد ارز چطور کار میکند، نرخ فوروارد با چه فرمولی ساخته میشود، یک واردکننده با آن چقدر صرفهجویی یا هزینه فرصت دارد، چه فرقی با قرارداد آتی دارد و معاملهگر خرد کجا با آن سروکار پیدا میکند. با اسمارت اف ایکس همراه باشید.
قرارداد فوروارد چیست؟
قرارداد فوروارد (Forward Contract) توافقی میان دو طرف است که در آن قرار میگذارند مقدار مشخصی از یک دارایی را در تاریخ مشخصی در آینده، با قیمتی که همین امروز تعیین میکنند، مبادله کنند. در بازار ارز این دارایی یک جفت ارز است؛ مثلا خرید ۵۰۰ هزار یورو با دلار در ۹۰ روز آینده با نرخ ۱٫۱۶۵۸.
دو طرف قرارداد فوروارد ارز را مستقیم و خارج از بورس میبندند؛ بازاری که به آن بازار فرابورس یا OTC (Over The Counter) میگویند. یک طرف معمولا بانک است و طرف دیگر یک شرکت، صندوق سرمایهگذاری یا بانک دیگر. به همین دلیل مبلغ، تاریخ سررسید و حتی شیوه تسویه را میشود دقیقا با نیاز مشتری تنظیم کرد.
نرخی که در قرارداد ثبت میشود نرخ فوروارد نام دارد. این نرخ با نرخ اسپات، یعنی قیمت مبادله فوری در بازار اسپات، کمی فرق دارد و این فاصله از اختلاف نرخ بهره دو ارز میآید.
قرارداد فوروارد هر دو طرف را متعهد میکند؛ در سررسید باید ارز را با نرخ توافقشده مبادله کنید، حتی اگر نرخ بازار به نفع شما نباشد. همین تعهد دوطرفه آن را از آپشن ارز جدا میکند، چون خریدار آپشن فقط حق معامله دارد و الزامی به اجرا ندارد.
قرارداد فوروارد ارز چطور کار میکند؟
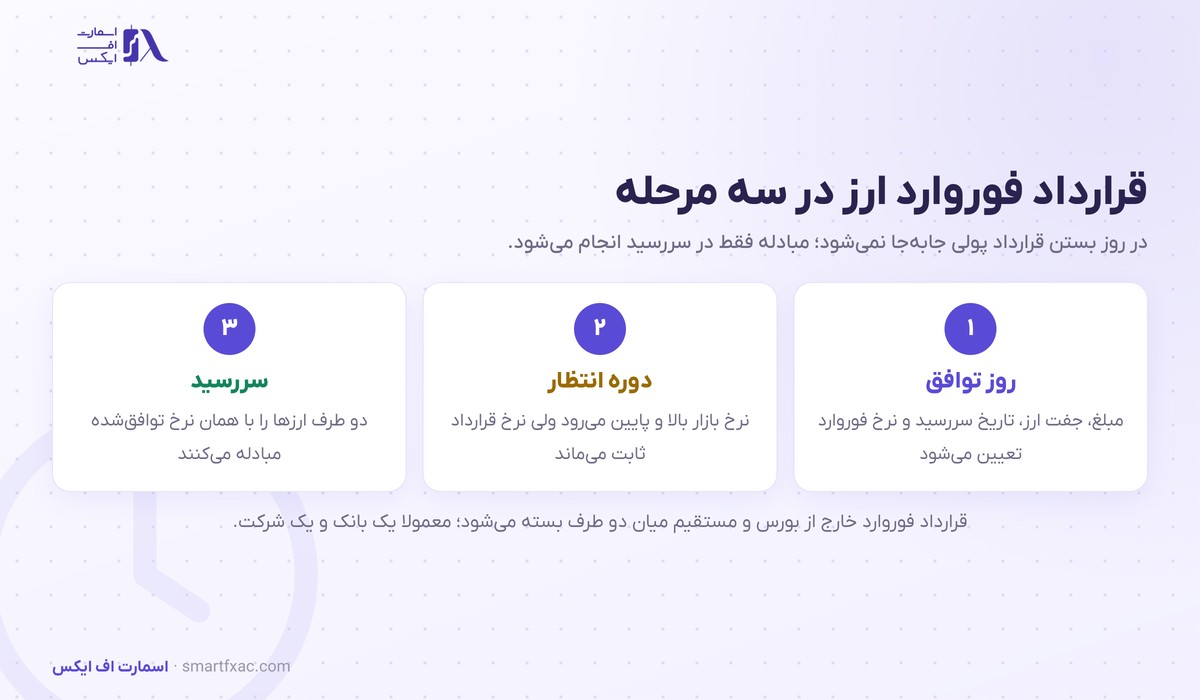
چرخه یک قرارداد فوروارد ارز سه مرحله ساده دارد:
- روز توافق. دو طرف جفت ارز، مبلغ، جهت معامله (کدام ارز را چه کسی میخرد)، تاریخ سررسید و نرخ فوروارد را تعیین میکنند. در این روز معمولا هیچ پولی جابهجا نمیشود.
- دوره انتظار. نرخ بازار بالا و پایین میرود، ولی نرخ قرارداد ثابت میماند. ارزش قرارداد برای هر طرف در این مدت تغییر میکند و بانکها آن را در حسابهایشان با قیمت روز ثبت میکنند.
- سررسید. دو طرف ارزها را با همان نرخ توافقشده مبادله میکنند. اگر قرارداد از نوع تسویه نقدی باشد، فقط مابهالتفاوت نرخ قرارداد و نرخ بازار پرداخت میشود.
سررسید این قراردادها از چند روز تا چند سال میتواند باشد، ولی بیشتر حجم بازار در سررسیدهای کمتر از یک سال است. اندازه این بازار بزرگ است: در آمار رسمی سال ۲۰۲۵، میانگین معاملات روزانه فوروارد ساده ارز حدود ۱٫۸ تریلیون دلار بوده است. این رقم نزدیک به نه برابر حجم روزانه همه قراردادهای آتی و آپشن ارزی است که در بورسها معامله میشوند. ارقام کامل را میتوانید در آمار رسمی سهساله حجم معاملات بازار ارز ببینید.

فرمول نرخ فوروارد و نقاط فوروارد
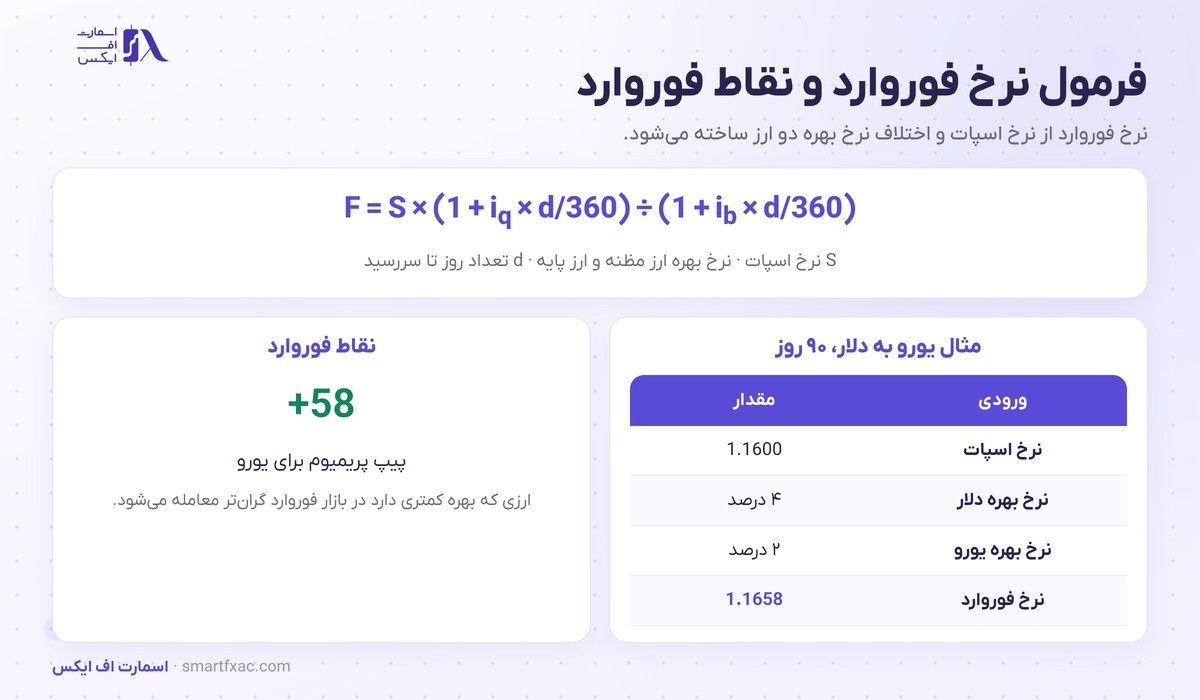
بانک نرخ فوروارد را با یک حساب ساده میسازد. در نظر بگیرید که بانک امروز به شما قول میدهد ۹۰ روز بعد یورو بفروشد. بانک میتواند همین امروز دلار قرض بگیرد، با آن یورو بخرد و یوروها را تا سررسید در حساب یورویی بگذارد. هزینه این کار بهره دلاری است که پرداخته و درآمدش بهره یورویی است که گرفته. نرخ فوروارد همین اختلاف را در قیمت میگذارد:
نرخ فوروارد = نرخ اسپات × (۱ + نرخ بهره ارز مظنه × روزها ÷ ۳۶۰) ÷ (۱ + نرخ بهره ارز پایه × روزها ÷ ۳۶۰)
در جفت یورو به دلار، یورو ارز پایه و دلار ارز مظنه است. با نرخ اسپات ۱٫۱۶۰۰، نرخ بهره ۴ درصد برای دلار و ۲ درصد برای یورو، نرخ فوروارد ۹۰ روزه اینطور حساب میشود: ۱٫۱۶۰۰ × ۱٫۰۱ ÷ ۱٫۰۰۵ که برابر ۱٫۱۶۵۸ است. فاصله نرخ فوروارد تا نرخ اسپات را نقاط فوروارد (Forward Points) میگویند؛ اینجا حدود ۵۸ پیپ.
وقتی نرخ فوروارد بالاتر از اسپات است، میگویند ارز پایه با پریمیوم (Premium) معامله میشود و وقتی پایینتر است، با دیسکانت (Discount). قاعده عملی این است: ارزی که نرخ بهره کمتری دارد، در بازار فوروارد گرانتر از اسپات معامله میشود. منطق کامل این رابطه و نسخه پوششدادهشده و پوششدادهنشده آن را در درس برابری نرخ بهره توضیح دادهایم.
در عمل بانک چند هزینه دیگر هم به این عدد اضافه میکند: اسپرد خرید و فروش، ریسک اعتباری مشتری و کارمزد. برای همین نرخی که یک شرکت کوچک میگیرد چند پیپ بدتر از نرخ بینبانکی است.
مثال عددی: پوشش ریسک یک واردکننده با قرارداد فوروارد
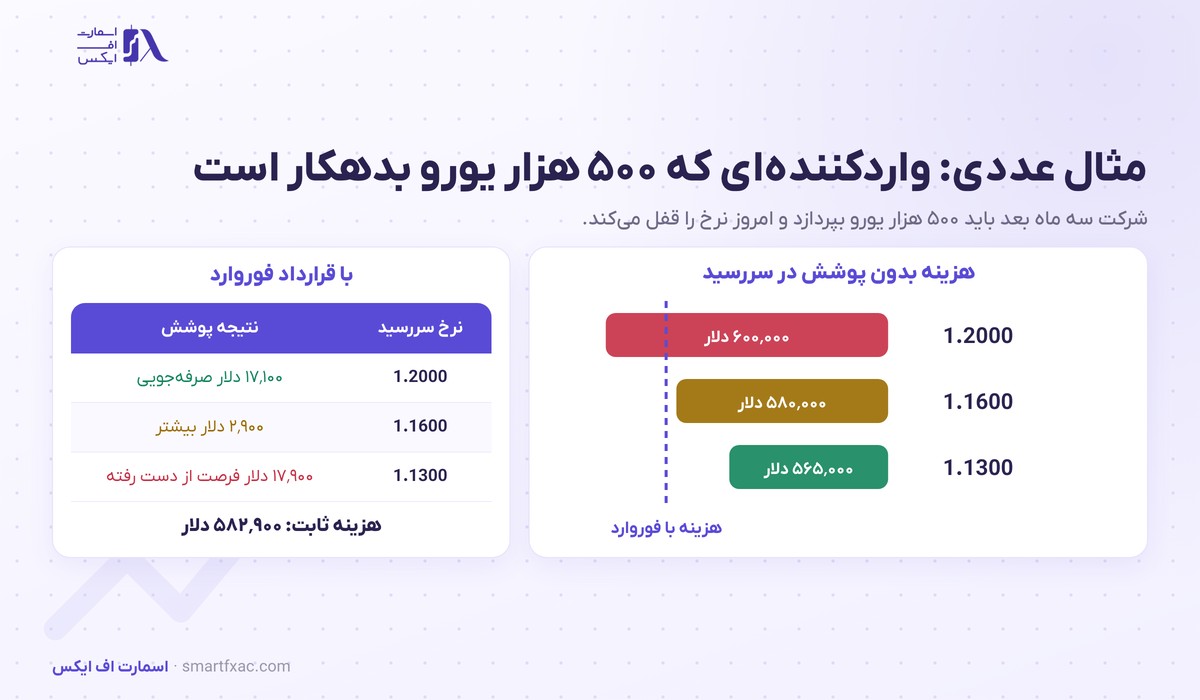
به شرکت اول درس برگردیم. حساب این شرکت دلاری است و ۹۰ روز دیگر باید ۵۰۰ هزار یورو به فروشنده اروپایی بپردازد. شرکت با بانک خود یک قرارداد فوروارد خرید یورو با نرخ ۱٫۱۶۵۸ میبندد. هزینه این خرید از امروز مشخص است: ۵۰۰ هزار × ۱٫۱۶۵۸ برابر ۵۸۲ هزار و ۹۰۰ دلار.

| نرخ یورو به دلار در سررسید | هزینه بدون پوشش | هزینه با فوروارد | نتیجه برای شرکت |
|---|---|---|---|
| ۱٫۲۰۰۰ | ۶۰۰٬۰۰۰ دلار | ۵۸۲٬۹۰۰ دلار | ۱۷٬۱۰۰ دلار صرفهجویی |
| ۱٫۱۶۰۰ | ۵۸۰٬۰۰۰ دلار | ۵۸۲٬۹۰۰ دلار | ۲٬۹۰۰ دلار بیشتر |
| ۱٫۱۳۰۰ | ۵۶۵٬۰۰۰ دلار | ۵۸۲٬۹۰۰ دلار | ۱۷٬۹۰۰ دلار هزینه فرصت |
اگر یورو گران شود، این قرارداد شرکت را از ۱۷ هزار دلار هزینه اضافه نجات میدهد. اگر یورو ارزان شود، شرکت همان ۵۸۲ هزار و ۹۰۰ دلار را میپردازد و از ارزانی یورو سودی نمیبرد. حالت وسط هم آموزنده است: اگر نرخ تکان نخورد، شرکت ۲٬۹۰۰ دلار بیشتر پرداخته است. این مبلغ همان اختلاف بهره است، چون شرکت در این سه ماه دلارش را نگه داشته و روی آن بهره ۴ درصدی گرفته است.
هدف شرکت از این قرارداد، دانستن قیمت تمامشده کالا از روز سفارش است تا بر اساس آن قیمت فروش بگذارد. صادرکنندهای که در آینده یورو دریافت میکند، همین کار را برعکس انجام میدهد و با فوروارد فروش، درآمد دلاری خود را از امروز ثابت میکند. منطق کلی پوشش ریسک و نسبت پوشش را در درس هجینگ در فارکس میبینید.
فرق قرارداد فوروارد با قرارداد آتی

قرارداد آتی ارز هم نرخ آینده را قفل میکند، ولی ساختار آن کاملا استاندارد است. اندازه هر قرارداد و تاریخ سررسید را بورس تعیین میکند و یک اتاق پایاپای میان خریدار و فروشنده مینشیند. سود و زیان هر روز با قیمت بازار تسویه میشود و اگر حساب شما زیر حد وجه تضمین برود، باید پول اضافه واریز کنید.
| ویژگی | قرارداد فوروارد | قرارداد آتی |
|---|---|---|
| محل معامله | خارج از بورس، میان دو طرف | بورس رسمی |
| مبلغ و تاریخ | دلخواه دو طرف | استاندارد |
| ریسک طرف مقابل | وجود دارد | اتاق پایاپای پوشش میدهد |
| تسویه سود و زیان | معمولا در سررسید | روزانه با وجه تضمین |
| پایان معمول | تحویل واقعی ارز | بستن پیش از سررسید |
| کاربر اصلی | شرکتها و بانکها | معاملهگران و صندوقها |
شرکتی که دقیقا ۵۰۰ هزار یورو در ۸۷ روز دیگر لازم دارد، با فوروارد راحتتر است؛ چون قرارداد آتی فقط در اندازهها و تاریخهای ثابت وجود دارد. معاملهگری که میخواهد سریع وارد و خارج شود، قرارداد آتی را ترجیح میدهد. جزئیات قراردادهای بورسی را در درس معاملات آتی ارز آوردهایم.
انواع قرارداد فوروارد در بازار ارز
در بازار بینبانکی چند شکل رایج از این قرارداد وجود دارد:
- فوروارد ساده (Outright Forward). همان شکل پایه: یک مبادله در یک تاریخ آینده با یک نرخ ثابت.
- سواپ ارزی (FX Swap). دو معامله همزمان در جهت مخالف؛ مثلا خرید یورو امروز و فروش همان مقدار یورو سه ماه بعد. بانکها با این ابزار نقدینگی ارزی کوتاهمدت جابهجا میکنند و حجم آن از فوروارد ساده هم بیشتر است.
- فوروارد با بازه زمانی (Window Forward). نرخ ثابت است ولی مشتری میتواند در یک بازه، مثلا هر روز از ماه دوم تا سوم، ارز را تحویل بگیرد. برای شرکتی که تاریخ دقیق پرداختش را نمیداند مناسب است.
- فوروارد بدون تحویل (NDF). برای ارزهایی که مبادله آزاد ندارند، مثل روپیه هند یا وون کره جنوبی. در سررسید فقط مابهالتفاوت به دلار پرداخت میشود. سازوکار کامل آن را در درس قرارداد آتی غیرقابل تحویل ببینید.
بستن قرارداد فوروارد پیش از سررسید
گاهی شرکت پیش از سررسید میفهمد که پرداخت لغو شده یا عقب افتاده است. این قرارداد بازار دوم ندارد و نمیشود آن را مثل یک سهم به نفر دیگری فروخت. راه معمول بستن یک قرارداد معکوس با همان بانک و برای همان تاریخ سررسید است.
مثال: شرکت قرارداد خرید ۵۰۰ هزار یورو با نرخ ۱٫۱۶۵۸ دارد. سی روز بعد، نرخ فوروارد برای ۶۰ روز باقیمانده به ۱٫۱۹۰۰ رسیده است. شرکت یک فوروارد فروش ۵۰۰ هزار یورو با نرخ ۱٫۱۹۰۰ برای همان تاریخ میبندد. دو قرارداد در سررسید هم را خنثی میکنند و اختلاف آنها، یعنی ۰٫۰۲۴۲ × ۵۰۰ هزار برابر ۱۲٬۱۰۰ دلار، به نفع شرکت تسویه میشود. اگر نرخ پایین آمده بود، شرکت همین مقدار را به بانک بدهکار میشد.
بانکها هر روز همین حساب را برای همه قراردادهای باز انجام میدهند تا ارزش روز هر قرارداد را بدانند.
ریسکهای قرارداد فوروارد
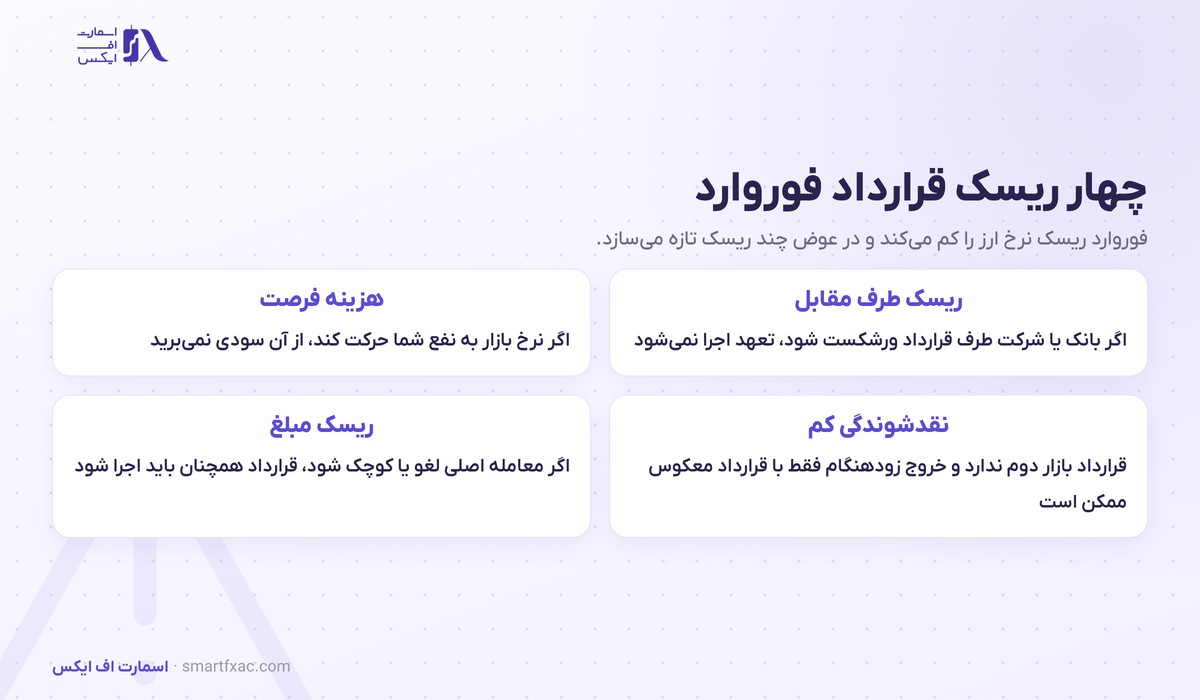
قرارداد فوروارد ریسک نرخ ارز را کم میکند و در عوض چهار ریسک دیگر را وارد کار میکند:
- ریسک طرف مقابل. هیچ اتاق پایاپایی پشت قرارداد نیست. اگر بانک یا شرکت طرف قرارداد ورشکست شود، تعهد اجرا نمیشود.
- هزینه فرصت. اگر نرخ به نفع شما حرکت کند، از آن سودی نمیبرید. در مثال بالا، با یورو ۱٫۱۳۰۰ شرکت ۱۷٬۹۰۰ دلار بیشتر از رقیبی پرداخت که پوشش نداشت.
- نقدشوندگی کم. خروج زودهنگام فقط با قرارداد معکوس ممکن است و بانک برای آن دوباره اسپرد میگیرد.
- ریسک مبلغ. اگر سفارش خرید اصلی لغو یا کوچک شود، قرارداد همچنان پابرجاست و ممکن است شرکت را در موضعی بگذارد که دیگر به آن نیازی ندارد.
مبلغ قرارداد را به اندازه پرداخت قطعی بگیرید؛ پوشش بیشتر از نیاز واقعی، خودش یک موضع سفتهبازانه است.
معاملهگر خرد کجا با فوروارد سروکار دارد؟
منطق فوروارد هر شب در حساب معاملهگر خرد هم اجرا میشود، حتی اگر بروکر قرارداد فوروارد جداگانهای عرضه نکند. وقتی یک پوزیشن را شب نگه میدارید، بروکر آن را به روز کاری بعد منتقل میکند. این انتقال در بازار بینبانکی با یک سواپ یکروزه انجام میشود و هزینه یا درآمد آن همان سوآپ شبانهای است که در حساب خود میبینید. پس سوآپ در عمل نقاط فوروارد یکروزه است. شیوه محاسبه آن را در درس سوآپ در فارکس ببینید.
نتیجه عملی برای شما این است: اگر یک پوزیشن را ۹۰ شب نگه دارید، مجموع سوآپهایی که پرداخت یا دریافت میکنید تقریبا با نقاط فوروارد ۹۰ روزه برابر است. استراتژی کری ترید دقیقا روی همین اختلاف بهره ساخته شده است.
آیا نرخ فوروارد قیمت آینده ارز را پیشبینی میکند؟
خیلی از تازهکارها نرخ فوروارد را نظر بازار درباره قیمت آینده میدانند. نرخ فوروارد فقط از دو عدد ساخته میشود: نرخ اسپات و اختلاف بهره دو ارز. پژوهشهای چند دهه اخیر نشان دادهاند که نرخ فوروارد پیشبینی ضعیفی از نرخ اسپات آینده است و ارز پربهره اغلب به اندازهای که فرمول میگوید ارزان نمیشود. اقتصاددانها به این پدیده معمای پریمیوم فوروارد (Forward Premium Puzzle) میگویند.
پس ۵۸ پیپ فاصله نرخ فوروارد یورو به دلار با اسپات فقط هزینه نگه داشتن دلار به جای یورو در ۹۰ روز آینده را نشان میدهد.
نکات کلیدی این درس
- قرارداد فوروارد توافقی خارج از بورس برای مبادله ارز در تاریخی در آینده با نرخی است که امروز تعیین میشود.
- نرخ فوروارد از نرخ اسپات و اختلاف نرخ بهره دو ارز ساخته میشود و فاصله آن تا اسپات را نقاط فوروارد میگویند.
- ارزی که بهره کمتری دارد در بازار فوروارد با پریمیوم معامله میشود.
- واردکننده با فوروارد خرید و صادرکننده با فوروارد فروش، نرخ ارز آینده را ثابت میکنند.
- فرق اصلی با قرارداد آتی در استاندارد نبودن، ریسک طرف مقابل و تسویه در سررسید است.
- سوآپ شبانه بروکر همان نقاط فوروارد یکروزه است و نرخ فوروارد پیشبینی قیمت آینده نیست.
اسمارت اف ایکس؛ مرجع مقایسه و انتخاب بهترین خدمات مالی
اسمارت اف ایکس همراه هوشمند شما در مسیر معاملهگری است؛ ما ابزار، دانش و تحلیلهای پیشرفته را در اختیار شما میگذاریم تا با اطمینان و هوشمندی، تصمیمات سرمایهگذاری بهتر و بهروزتری بگیرید.
برخی از مزایای همکاری با اسمارت اف ایکس شامل موارد زیر است:
- بررسی بیطرفانه: بروکرها و بسترهای معاملاتی را بر اساس واقعیتها و بدون جانبداری بررسی میکنیم تا انتخاب آگاهانهای داشته باشید.
- رشد سواد مالی: محتوای آموزشی و تحلیلی جامع تهیه میکنیم تا مهارتهای لازم برای فعالیت موفق در بازارهای مالی را کسب کنید.
- تهیه مقالات جدید: با تمرکز بر دانش روز، مقالات آموزشی و تحلیلی بهروز منتشر میکنیم.
- پایبندی به اصل شفافیت: نظرات و بازخوردهای کاربران را بدون حذف یا ویرایش منتشر میکنیم.
💬 اگر سوالی دارید یا نیاز به راهنمایی دارید، میتوانید از راههای ارتباطی زیر با ما در تماس باشید:
- تلگرام پشتیبانی: smartfxsupport
- ایمیل پشتیبانی: support@smartfxac.com
جمعبندی
قرارداد فوروارد سادهترین ابزار برای ثابت کردن نرخ ارز آینده است: دو طرف امروز روی نرخ توافق میکنند و ارز را در سررسید مبادله میکنند. نرخ فوروارد از نرخ اسپات و اختلاف بهره دو ارز ساخته میشود، پس ارز کمبهره گرانتر و ارز پربهره ارزانتر از اسپات معامله میشود. برای واردکننده و صادرکننده، فوروارد قیمت تمامشده را قطعی میکند و در عوض ریسک طرف مقابل و هزینه فرصت دارد. برای معاملهگر خرد هم شناختن این ابزار مهم است، چون سوآپ شبانه حساب او از همین منطق میآید.
سوالات متداول درباره قرارداد فوروارد
۵ سوالفرق قرارداد فوروارد و قرارداد آتی چیست؟
فوروارد خارج از بورس و با مبلغ و تاریخ دلخواه بسته میشود و معمولا در سررسید تسویه میشود. قرارداد آتی در بورس، استاندارد و با تسویه روزانه و اتاق پایاپای معامله میشود.
نرخ فوروارد چطور محاسبه میشود؟
نرخ اسپات در نسبت یک به علاوه بهره ارز مظنه به یک به علاوه بهره ارز پایه، هر دو برای دوره قرارداد، ضرب میشود.
آیا میشود قرارداد فوروارد را پیش از سررسید بست؟
بله، با بستن یک قرارداد معکوس برای همان مبلغ و تاریخ با همان بانک. اختلاف دو نرخ سود یا زیان شما را تعیین میکند.
آیا معاملهگر خرد میتواند قرارداد فوروارد ببندد؟
معمولا قرارداد فوروارد را بانکها به شرکتها میفروشند. معاملهگر خرد با نگه داشتن پوزیشن و پرداخت یا دریافت سوآپ، اثری مشابه میگیرد.
نقاط فوروارد مثبت یعنی چه؟
یعنی نرخ فوروارد بالاتر از اسپات است و ارز پایه با پریمیوم معامله میشود؛ معمولا چون نرخ بهره ارز پایه کمتر از ارز مظنه است.