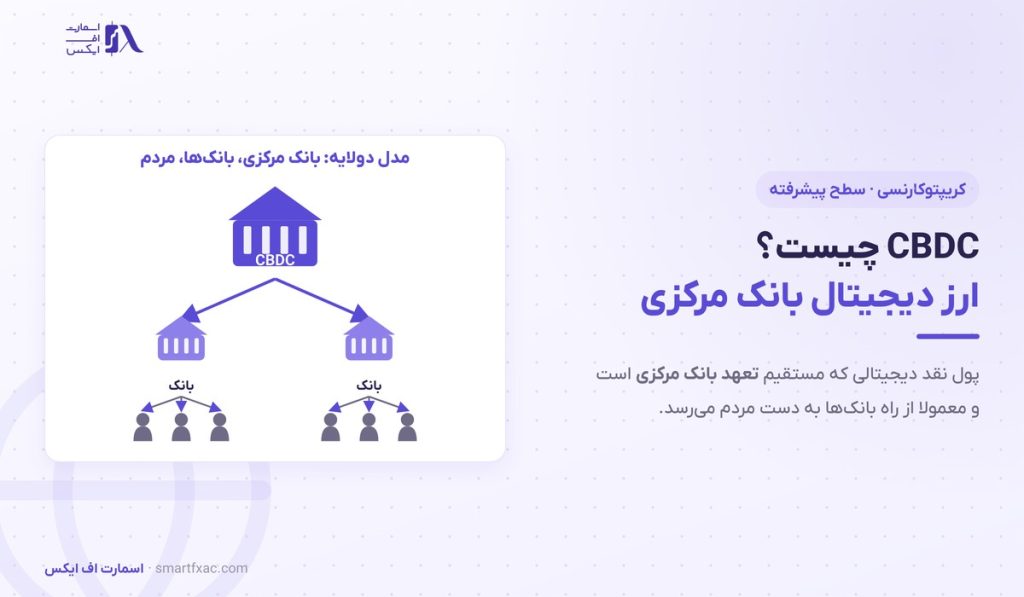
در اکتبر ۲۰۲۰ بانک مرکزی باهاما پولی به نام سند دلار (Sand Dollar) منتشر کرد که مردم آن را در کیف پول موبایل نگه میداشتند. به این نوع پول CBDC یا ارز دیجیتال بانک مرکزی میگویند. امروز بیش از ۱۳۰ کشور روی آن کار میکنند. در این درس سطح پیشرفته میبینید این پول چه فرقی با سپرده بانکی، استیبل کوین و بیتکوین دارد، سه مدل طراحی آن کدام است و انتشار آن چه اثری بر بانکها، بازار ارز و بازار کریپتو دارد. با اسمارت اف ایکس همراه باشید.
CBDC چیست؟
CBDC مخفف Central Bank Digital Currency و به معنای ارز دیجیتال بانک مرکزی است. این پول شکل دیجیتال پول ملی یک کشور است که خود بانک مرکزی آن را منتشر میکند و ارزشش همیشه با اسکناس همان کشور برابر است. یک ریال دیجیتال همان یک ریال است و یک یورو دیجیتال همان یک یورو.
برای فهم جایگاه این پول باید دو نوع پولی را که امروز در دست مردم است از هم جدا کنید. اسکناس طلب مستقیم شما از بانک مرکزی است. موجودی حساب بانکی شما طلب شما از یک بانک تجاری است؛ بانک این پول را وام داده و فقط بخش کوچکی از آن را نقد نگه میدارد. نقش بانک مرکزی و ابزارهای آن را در درس بانک مرکزی توضیح دادهایم.
ارز دیجیتال بانک مرکزی اسکناس را دیجیتال میکند. شما پولی در کیف پول موبایل دارید که مثل اسکناس طلب مستقیم از بانک مرکزی است، ولی مثل کارت بانکی در یک لحظه جابهجا میشود.
ارز دیجیتال بانک مرکزی تنها پول دیجیتالی است که صادرکنندهاش ورشکست نمیشود، چون صادرکننده خود بانک مرکزی است.
فرق CBDC با سپرده بانکی، استیبل کوین و بیتکوین

نام «ارز دیجیتال» باعث میشود خیلیها این پول را نوعی رمزارز بدانند. بیتکوین صادرکننده ندارد، عرضهاش با قاعده ثابت شبکه تعیین میشود و قیمتش در بازار آزاد بالا و پایین میرود. جزئیات این شبکه را در درس بیتکوین ببینید. پول دیجیتال بانک مرکزی صادرکننده متمرکز دارد، عرضهاش را بانک مرکزی تعیین میکند و قیمتش همیشه با پول ملی برابر است.
نزدیکترین خویشاوند آن در بازار کریپتو استیبل کوین است. تتر و USDC هم ارزش ثابتی نسبت به دلار دارند، ولی صادرکننده آنها یک شرکت خصوصی است. اگر ذخایر این شرکت کافی نباشد یا مشکلی برایش پیش بیاید، قیمت استیبل کوین از یک دلار جدا میشود؛ اتفاقی که به آن دپگ میگویند. انواع استیبل کوین و این ریسک را در درس استیبل کوین مرور کردهایم.

| ویژگی | CBDC | سپرده بانکی | استیبل کوین | بیتکوین |
|---|---|---|---|---|
| صادرکننده | بانک مرکزی | بانک تجاری | شرکت خصوصی | بدون صادرکننده |
| ریسک ورشکستگی صادرکننده | نزدیک به صفر | کم، با بیمه سپرده | متوسط | بیمعنا |
| نوسان قیمت | ندارد | ندارد | کم، با ریسک دپگ | زیاد |
| سود | معمولا ندارد | دارد | ندارد | ندارد |
| کنترل دولت | کامل | زیاد | متوسط | بسیار کم |
CBDC خرد و عمده؛ دو نوع ارز دیجیتال بانک مرکزی
نوع خرد (Retail) برای مردم و کسبوکارها طراحی میشود. سند دلار باهاما، یوان دیجیتال چین و یورو دیجیتال پیشنهادی اروپا همه از این نوعاند.
نوع عمده (Wholesale) فقط برای بانکها و نهادهای مالی است. بانکها همین حالا هم نزد بانک مرکزی حساب ذخیره دارند و تسویه بین خودشان را با آن انجام میدهند. نسخه عمده این تسویه را روی دفتر کل تازهای میبرد که میتواند پول و داراییهای توکنیشده مثل اوراق قرضه را در یک لحظه با هم جابهجا کند.
پروژههای عمده کمتر خبرساز میشوند، ولی برای پرداختهای بینالمللی مهمترند. انتقال پول بین دو کشور امروز از چند بانک واسط میگذرد و چند روز طول میکشد. در پروژه mBridge، بانکهای مرکزی چین، هنگ کنگ، تایلند، امارات متحده عربی و عربستان سعودی روی یک پلتفرم مشترک کار میکنند تا این انتقال در چند ثانیه انجام شود.
سه مدل طراحی CBDC و نقش بانکها
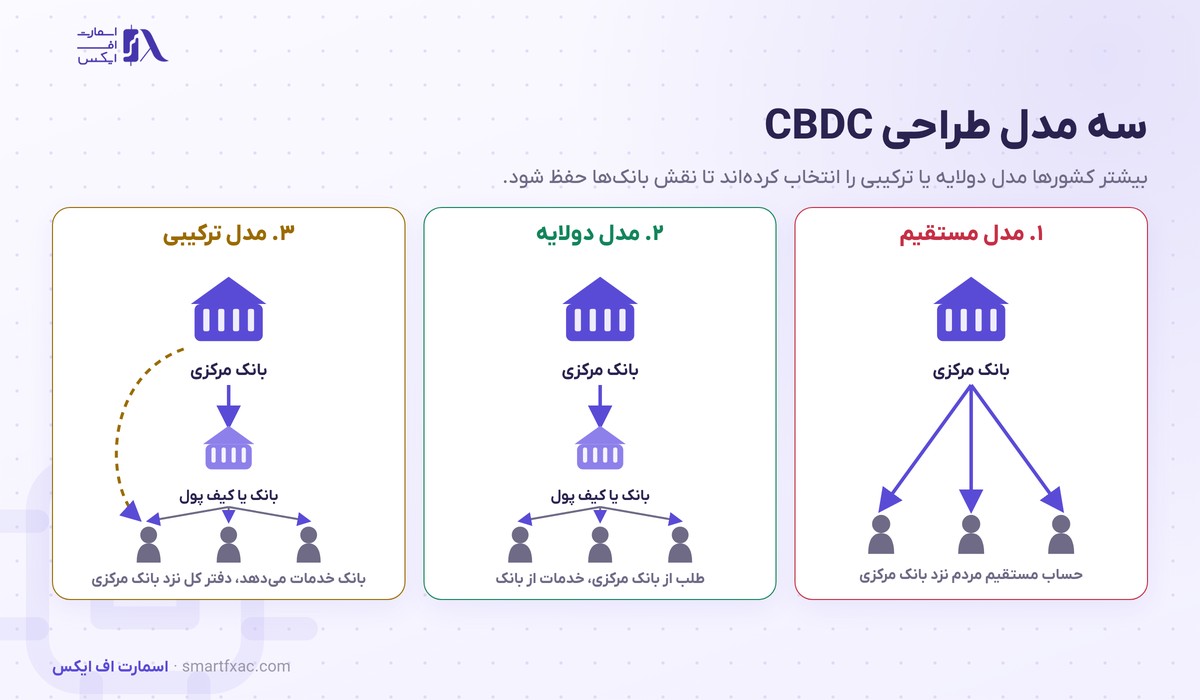
مهمترین تصمیم در طراحی ارز دیجیتال بانک مرکزی این است که چه کسی با مردم سروکار داشته باشد. سه مدل اصلی وجود دارد:
- مدل مستقیم. هر نفر مستقیم نزد بانک مرکزی حساب دارد و بانک مرکزی همه کارها را از احراز هویت تا پشتیبانی انجام میدهد. این مدل بانک مرکزی را به یک بانک خرد بزرگ تبدیل میکند و کمتر کشوری آن را میخواهد.
- مدل دولایه. بانک مرکزی پول را منتشر میکند و بانکها و شرکتهای پرداخت کیف پول را به مردم میدهند. پول همچنان طلب از بانک مرکزی است، ولی احراز هویت مشتری، ساخت اپلیکیشن و پشتیبانی کار بانکهاست. یوان دیجیتال با همین مدل کار میکند.
- مدل ترکیبی. شبیه مدل دولایه است، با این فرق که بانک مرکزی یک نسخه از موجودی همه کاربران را هم نگه میدارد. اگر بانک واسط ورشکست شود، بانک مرکزی میتواند موجودی مردم را به بانک دیگری منتقل کند.
تصمیم دوم شکل ثبت مالکیت است. در مدل حسابمحور، مالکیت با هویت صاحب حساب ثابت میشود؛ مثل حساب بانکی. در مدل توکنمحور، هر کس کلید کیف پول را دارد صاحب پول است؛ مثل اسکناس یا یک رمزارز. بیشتر طرحها ترکیبی از هر دو را به کار میبرند.
بسیاری تصور میکنند ارز دیجیتال بانک مرکزی حتما روی بلاکچین ساخته میشود. بعضی پروژهها از فناوری دفتر کل توزیعشده استفاده میکنند و بیشتر طرحهای خرد روی پایگاه داده متمرکز بانک مرکزی ساخته شدهاند، چون این پایگاه داده سرعت بالاتری دارد. سازوکار بلاکچین را در درس آموزش بلاکچین ببینید.
پول برنامهپذیر و حریم خصوصی در CBDC
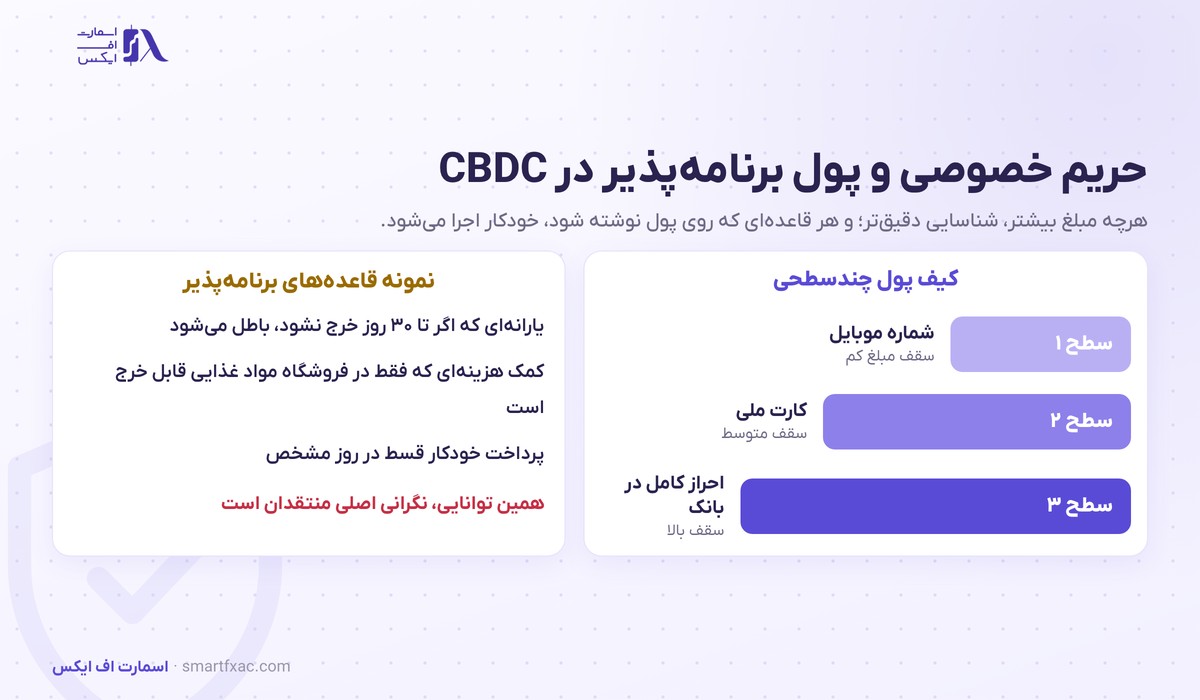

پول برنامهپذیر یعنی پولی که قاعدهای روی خودش نوشته شده و آن قاعده خودکار اجرا میشود. دولت میتواند یارانهای بدهد که اگر تا ۳۰ روز خرج نشود باطل شود، یا کمک هزینهای بدهد که فقط در فروشگاه مواد غذایی خرج شود. این قاعدهها شبیه کاری است که قرارداد هوشمند روی بلاکچین انجام میدهد.
همین توانایی بزرگترین نگرانی منتقدان است. پولی که میشود محل خرج کردنش را محدود کرد، ابزار کنترل هم میشود. اسکناس هیچ ردی از خریدار باقی نمیگذارد. در CBDC، اگر طراحی اجازه بدهد، بانک مرکزی میتواند همه تراکنشها را ببیند.
راهحل رایج کیف پول چندسطحی است. در سطح پایین با یک شماره موبایل کیف پول باز میشود و سقف مبلغ کم است. در سطحهای بالاتر احراز هویت کامل لازم است و سقف بیشتر میشود. چین به این روش «ناشناس بودن کنترلشده» میگوید. اروپا قول داده پرداختهای آفلاین یورو دیجیتال حریم خصوصی نزدیک به اسکناس داشته باشند. فناوریهایی مثل اثبات دانش صفر هم میتوانند درستی یک تراکنش را بدون نشان دادن جزئیات آن ثابت کنند.
سطح حریم خصوصی در CBDC را در نهایت قانون و تصمیم سیاسی هر کشور تعیین میکند.
CBDC در عمل؛ از سند دلار تا یوان دیجیتال
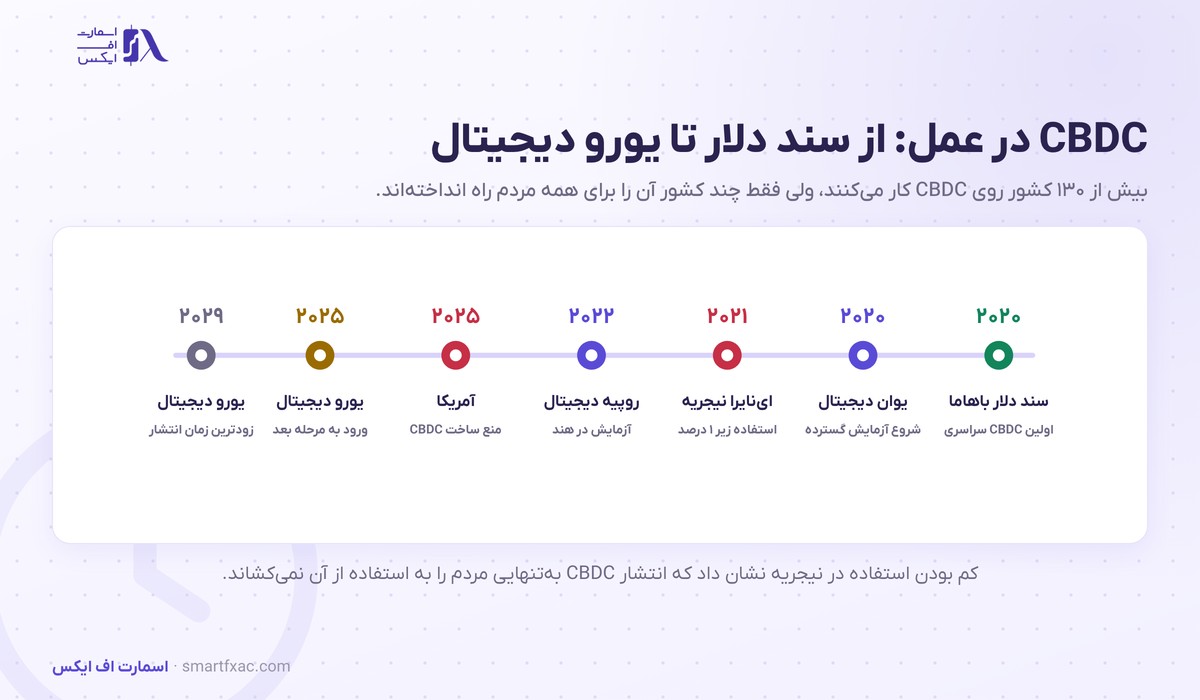
باهاما در ۲۰۲۰ اولین کشوری شد که نسخه خرد را برای همه مردم راه انداخت. جامائیکا در ۲۰۲۲ با جمدکس (JAM-DEX) به این فهرست پیوست. نیجریه هم در اکتبر ۲۰۲۱ اینایرا (eNaira) را منتشر کرد، ولی پس از یک سال کمتر از یک درصد مردم از آن استفاده کرده بودند. تجربه نیجریه نشان داد که مردم فقط وقتی سراغ پول تازه میروند که کار روزانهشان را راحتتر کند.
یوان دیجیتال یا e-CNY بزرگترین پروژه جهان است. آزمایش آن از ۲۰۲۰ در چند شهر چین شروع شد و تا میانه ۲۰۲۴ ارزش کل تراکنشهایش به حدود ۷ تریلیون یوان رسید. هند هم از اواخر ۲۰۲۲ روپیه دیجیتال را در دو نسخه خرد و عمده آزمایش میکند.
بانک مرکزی اروپا در اکتبر ۲۰۲۵ تصمیم گرفت پروژه یورو دیجیتال را وارد مرحله بعد کند. اگر قانون آن در اتحادیه اروپا تصویب شود، زودترین زمان انتشار سال ۲۰۲۹ است. جزئیات طرح در صفحه رسمی یورو دیجیتال منتشر میشود. آمریکا مسیر برعکس را رفت: فرمان اجرایی ژانویه ۲۰۲۵ ساخت ارز دیجیتال بانک مرکزی را برای نهادهای دولتی ممنوع کرد و تمرکز را روی استیبل کوینهای دلاری گذاشت.
در ایران هم بانک مرکزی پروژهای به نام ریال دیجیتال دارد که در مرحله آزمایشی است و بر پایه مدل دولایه با همکاری بانکها طراحی شده است.
مثال عددی: سقف نگهداری CBDC و فرار سپرده از بانک

بزرگترین ریسک CBDC برای نظام بانکی، خروج سریع سپرده است. وقتی مردم بتوانند با یک لمس پولشان را از بانک به کیف پول بانک مرکزی ببرند، در روز بحران همه با هم این کار را میکنند. به همین دلیل بیشتر طرحها برای هر نفر سقف نگهداری میگذارند. در بحث یورو دیجیتال رقمی حدود ۳ هزار یورو برای هر نفر مطرح شده است.
یک بانک فرضی را در نظر بگیرید:
- ۲ میلیون مشتری با میانگین سپرده ۱۰ هزار یورو؛ یعنی ۲۰ میلیارد یورو سپرده.
- ذخیره نقد بانک ۱۰ درصد سپردهها، یعنی ۲ میلیارد یورو است.
- با یک خبر بد، ۲۵ درصد مشتریان یعنی ۵۰۰ هزار نفر نگران میشوند.
اگر سقفی وجود نداشته باشد و این ۵۰۰ هزار نفر کل سپردهشان را به کیف پول بانک مرکزی ببرند، ۵ میلیارد یورو از بانک خارج میشود. بانک فقط ۲ میلیارد ذخیره دارد و با ۳ میلیارد کسری باید سراغ وام اضطراری برود. با سقف ۳ هزار یورو، هر نفر حداکثر ۳ هزار یورو منتقل میکند و کل خروج ۱٫۵ میلیارد یورو میشود. این رقم از ذخیره نقد بانک کمتر است.
ابزار دوم معمولا بیسود بودن این پول است. اگر کیف پول بانک مرکزی مثل سپرده بانکی سود بدهد، پول مردم در حالت عادی هم از بانکها خارج میشود و توان وامدهی آنها کم میشود.
اثر CBDC بر بازار فارکس و بازار ارز دیجیتال
برای معاملهگر فارکس، ارز دیجیتال بانک مرکزی ارزش یک واحد پول را عوض نمیکند؛ یک یوان دیجیتال همان یک یوان است. اثر آن در زیرساخت پرداختهای بینالمللی دیده میشود. اگر کشورها بتوانند بدون بانکهای واسط آمریکایی با پول ملی خودشان تجارت کنند، تقاضا برای دلار در تسویه تجاری کم میشود. این روند کند است و سهم دلار فعلا تغییر بزرگی نکرده است.
در بازار کریپتو، اصلیترین رقابت بین پول دیجیتال بانکهای مرکزی و استیبل کوینهاست. استیبل کوینهای دلاری امروز ابزار اصلی پرداخت و نقل و انتقال در بازار رمزارزند. کشوری که نسخه خرد آن را دارد، میتواند استفاده از استیبل کوینهای خارجی را محدود کند و جای آنها را بگیرد. تصمیم آمریکا برای کنار گذاشتن CBDC در عمل برتری استیبل کوینهای دلاری را تقویت کرد.
برای بیتکوین، ارز دیجیتال بانک مرکزی رقیب مستقیم به حساب نمیآید چون کاربرد این دو متفاوت است. بیتکوین دارایی با عرضه محدود و بدون صادرکننده است و پول بانک مرکزی شکل تازه پول ملی است. هرچه نگرانی از نظارت دولتی بر پول بیشتر شود، تقاضا برای داراییهای غیرمتمرکز هم معمولا بیشتر میشود.
پنج ریسک CBDC برای کاربران و بانکها
- حریم خصوصی. اگر قانون محدودیت روشنی نگذارد، بانک مرکزی میتواند جزئیات خرج کردن مردم را ببیند.
- کنترل و مسدودسازی. پول برنامهپذیر میتواند برای محدود کردن خرید یا مسدود کردن سریع کیف پول افراد هم به کار برود.
- فرار سپرده از بانکها. بدون سقف نگهداری، در روز بحران سپردهها با سرعتی بیسابقه از بانک خارج میشوند.
- حمله سایبری و قطعی. وقتی پول یک کشور روی یک سامانه متمرکز است، هر قطعی یا نفوذ میتواند کل پرداختها را متوقف کند.
- استفاده کم. اگر پول تازه کاری بهتر از کارت بانکی و اپلیکیشنهای پرداخت انجام ندهد، مثل اینایرا کمتر کسی سراغش میرود و هزینه ساخت آن هدر میرود.
نکات کلیدی این درس
- CBDC یا ارز دیجیتال بانک مرکزی شکل دیجیتال پول ملی و طلب مستقیم از بانک مرکزی است.
- صادرکننده متمرکز و قیمت ثابت این پول را از بیتکوین جدا میکند و ضمانت بانک مرکزی آن را از استیبل کوین جدا میکند.
- نوع خرد برای مردم و نوع عمده برای تسویه بین بانکها و پرداختهای بینالمللی است.
- بیشتر کشورها مدل دولایه یا ترکیبی را انتخاب کردهاند تا بانکها کیف پول و خدمات را ارائه دهند.
- پول برنامهپذیر نگرانی حریم خصوصی را بیشتر میکند و سطح حریم خصوصی را قانون هر کشور تعیین میکند.
- سقف نگهداری و بیسود بودن، دو ابزار اصلی برای جلوگیری از فرار سپرده از بانکهاست.
اسمارت اف ایکس؛ مرجع مقایسه و انتخاب بهترین خدمات مالی
اسمارت اف ایکس همراه هوشمند شما در مسیر معاملهگری است؛ ما ابزار، دانش و تحلیلهای پیشرفته را در اختیار شما میگذاریم تا با اطمینان و هوشمندی، تصمیمات سرمایهگذاری بهتر و بهروزتری بگیرید.
برخی از مزایای همکاری با اسمارت اف ایکس شامل موارد زیر است:
- بررسی بیطرفانه: بروکرها و بسترهای معاملاتی را بر اساس واقعیتها و بدون جانبداری بررسی میکنیم تا انتخاب آگاهانهای داشته باشید.
- رشد سواد مالی: محتوای آموزشی و تحلیلی جامع تهیه میکنیم تا مهارتهای لازم برای فعالیت موفق در بازارهای مالی را کسب کنید.
- تهیه مقالات جدید: با تمرکز بر دانش روز، مقالات آموزشی و تحلیلی بهروز منتشر میکنیم.
- پایبندی به اصل شفافیت: نظرات و بازخوردهای کاربران را بدون حذف یا ویرایش منتشر میکنیم.
💬 اگر سوالی دارید یا نیاز به راهنمایی دارید، میتوانید از راههای ارتباطی زیر با ما در تماس باشید:
- تلگرام پشتیبانی: smartfxsupport
- ایمیل پشتیبانی: support@smartfxac.com
جمعبندی
CBDC پول ملی را به شکل دیجیتال درمیآورد و مثل اسکناس، طلب مستقیم از بانک مرکزی است. همین ویژگی آن را از سپرده بانکی، استیبل کوین و بیتکوین جدا میکند. طراحی موفق باید سه تعادل را برقرار کند: بانکها نقش خود را از دست ندهند، حریم خصوصی مردم حفظ شود و پول تازه کاری بهتر از ابزارهای فعلی انجام دهد. یوان دیجیتال، شکست نسبی اینایرا، مسیر یورو دیجیتال و تصمیم آمریکا نشان میدهند که هر کشور جواب متفاوتی به این سه چالش داده است. برای معاملهگر، اثر اصلی آن در رقابت با استیبل کوینها و در زیرساخت پرداختهای بینالمللی دیده میشود.
سوالات متداول درباره CBDC
۵ سوالآیا CBDC همان رمزارز است؟
خیر. این پول صادرکننده متمرکز دارد و ارزشش با پول ملی برابر است. رمزارزی مثل بیتکوین صادرکننده ندارد و قیمتش در بازار آزاد تعیین میشود.
CBDC چه فرقی با موجودی حساب بانکی دارد؟
موجودی حساب بانکی طلب شما از یک بانک تجاری است و به سلامت آن بانک بستگی دارد. ارز دیجیتال بانک مرکزی طلب مستقیم از بانک مرکزی است و ریسک ورشکستگی صادرکننده ندارد.
آیا ارز دیجیتال بانک مرکزی سود میدهد؟
در بیشتر طرحها نه. بیسود بودن آن عمدی است تا مردم پولشان را در حالت عادی از بانکها بیرون نکشند.
کدام کشورها CBDC را راه انداختهاند؟
باهاما و جامائیکا نسخه سراسری دارند و نیجریه هم اینایرا را منتشر کرده است. چین و هند پروژههای آزمایشی بزرگی دارند و اروپا برای انتشار یورو دیجیتال آماده میشود.
آیا CBDC جای استیبل کوینها را میگیرد؟
در کشورهایی که نسخه خرد آن را دارند ممکن است استفاده از استیبل کوینها محدود شود. در بازار جهانی کریپتو، استیبل کوینهای دلاری فعلا ابزار اصلی پرداختاند.