فرض کنید تیمی ایدهای برای یک شبکه بلاکچینی تازه دارد، ولی برای ساختن آن پول ندارد. این تیم به جای رفتن سراغ بانک یا صندوق سرمایهگذاری، توکن آینده شبکه را از امروز به هر کسی که بخواهد میفروشد و با پول جمعشده کار را شروع میکند. به این روش ICO یا عرضه اولیه سکه میگویند. در این درس سطح متوسط میبینید ICO چطور کار میکند، چهار مرحله آن کدام است، چه فرقی با IEO و IDO و IPO دارد، از عرضه اتریوم در ۲۰۱۴ و موج ۲۰۱۷ چه درسی مانده و یک پروژه را با کدام شش معیار میشود بررسی کرد. با اسمارت اف ایکس همراه باشید.
ICO چیست؟
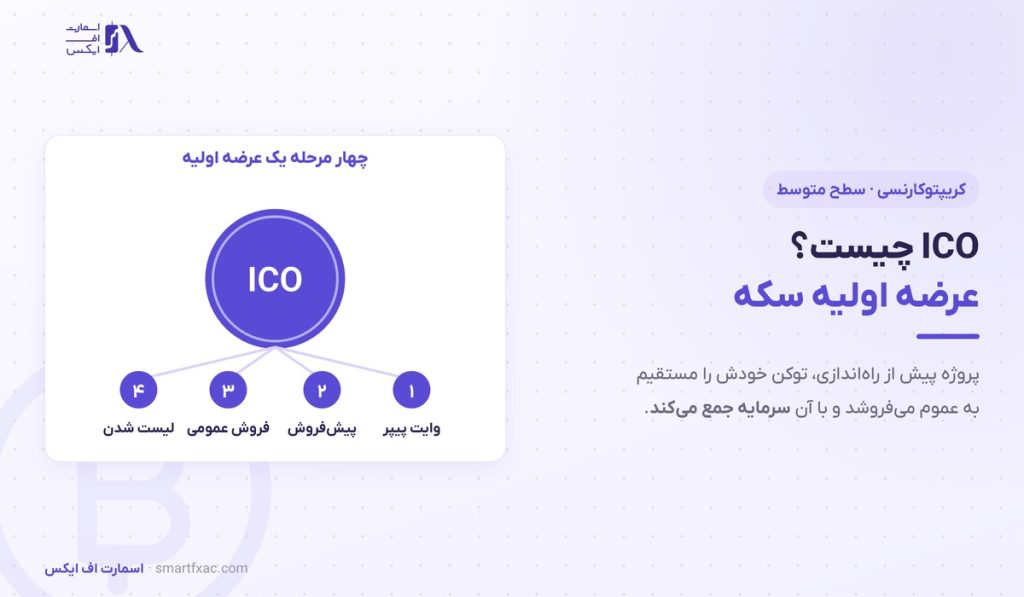
ICO مخفف Initial Coin Offering و در فارسی به معنای عرضه اولیه سکه است. در یک ICO، پروژه رمزارزی پیش از راهاندازی کامل محصول، بخشی از توکنهای خودش را مستقیم به عموم مردم میفروشد. خریدار معمولا با اتر، بیتکوین یا یک استیبل کوین مثل تتر پرداخت میکند و در عوض توکن پروژه را دریافت میکند.
توکن یک واحد دیجیتال است که روی بلاکچین یک شبکه دیگر ساخته میشود و میتواند کاربرد، حق رای یا سهمی از درآمد پروژه را نشان دهد. فرق دقیق آن با سکه یا کوین را در درس کوین و توکن توضیح دادهایم. فروش این توکنها بیشتر وقتها با یک قرارداد هوشمند انجام میشود؛ برنامهای روی بلاکچین که پول را میگیرد و توکن را خودکار به کیف پول خریدار میفرستد.
نام عرضه اولیه سکه از IPO یا عرضه اولیه سهام گرفته شده، ولی ساختار آن خیلی سادهتر است. در بیشتر ICOها هیچ نهاد ناظری پرونده پروژه را بررسی نمیکند. خریدار هم فقط توکنی در دست دارد که ارزشش به موفقیت آینده پروژه بستگی دارد.
در ICO خریدار پیش از ساخته شدن محصول پول میدهد؛ پس بیشترین ریسک را در کل عمر پروژه میپذیرد.
چهار مرحله یک عرضه اولیه سکه
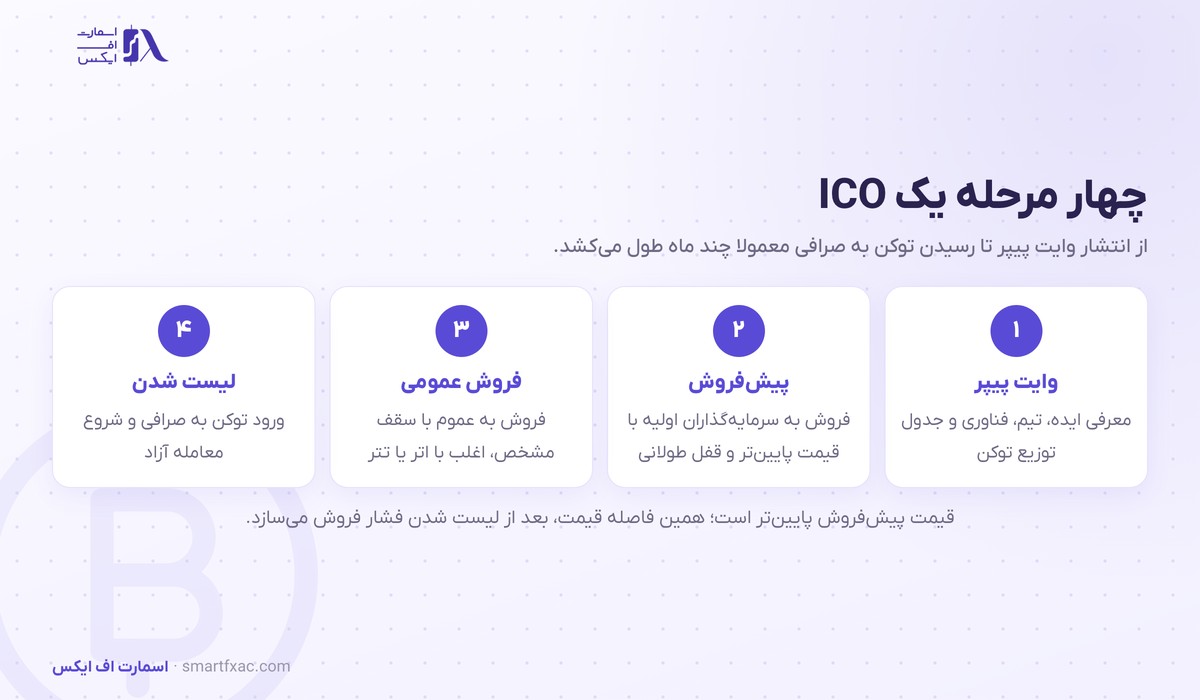
هر پروژه جزئیات خودش را دارد، ولی بیشتر عرضههای اولیه سکه از این چهار مرحله میگذرند:
- انتشار وایت پیپر. وایت پیپر سندی است که مشکل، راهحل، فناوری، اعضای تیم، نقشه راه و جدول توزیع توکن را توضیح میدهد. روش خواندن دقیق این سند را در درس وایت پیپر ببینید.
- پیشفروش. بخشی از توکنها با قیمت پایینتر به سرمایهگذاران اولیه و صندوقها فروخته میشود. این خریداران معمولا بخش بزرگی از توکنها را تا چند ماه نمیتوانند بفروشند.
- فروش عمومی. بخش دیگری از توکنها با قیمت بالاتر و سقف فروش مشخص به عموم عرضه میشود.
- لیست شدن. پس از پایان فروش، توکنها به کیف پول خریداران منتقل میشوند و توکن در یک یا چند صرافی قابل معامله میشود. از این لحظه قیمت را عرضه و تقاضای بازار تعیین میکند.
در بسیاری از پروژهها دو اصطلاح دیگر هم میبینید: سقف نرم (Soft Cap) کمترین مبلغی است که اگر جمع نشود پول خریداران برگردانده میشود، و سقف سخت (Hard Cap) بیشترین مبلغی است که پروژه میپذیرد.
پیشفروش و فروش عمومی چه فرقی دارند؟
مهمترین فرق این دو مرحله قیمت است. خریدار پیشفروش معمولا توکن را با نصف یا حتی یکچهارم قیمت فروش عمومی میخرد. در مقابل، سهم او در یک برنامه آزادسازی تدریجی قفل میشود؛ مثلا ۲۵ درصد در روز لیست شدن و بقیه در دوازده ماه بعد.
این فاصله قیمت برای خریدار فروش عمومی اهمیت زیادی دارد. وقتی توکن با قیمتی بالاتر از قیمت پیشفروش لیست میشود، خریداران اولیه با سود چندبرابری روبهرو هستند و هر بار که بخشی از سهمشان آزاد میشود، انگیزه فروش دارند. به همین دلیل نمودار بسیاری از توکنها پس از لیست شدن در روزهای آزادسازی افت میکند.
جدول آزادسازی توکنها جزئی از توکنومیکس (Tokenomics) پروژه است. توکنومیکس یعنی قواعد عرضه، توزیع و آزاد شدن توکن؛ جزئیات خواندن آن را در درس توکنومیکس آوردهایم.
مقایسه ICO با IEO و IDO و IPO
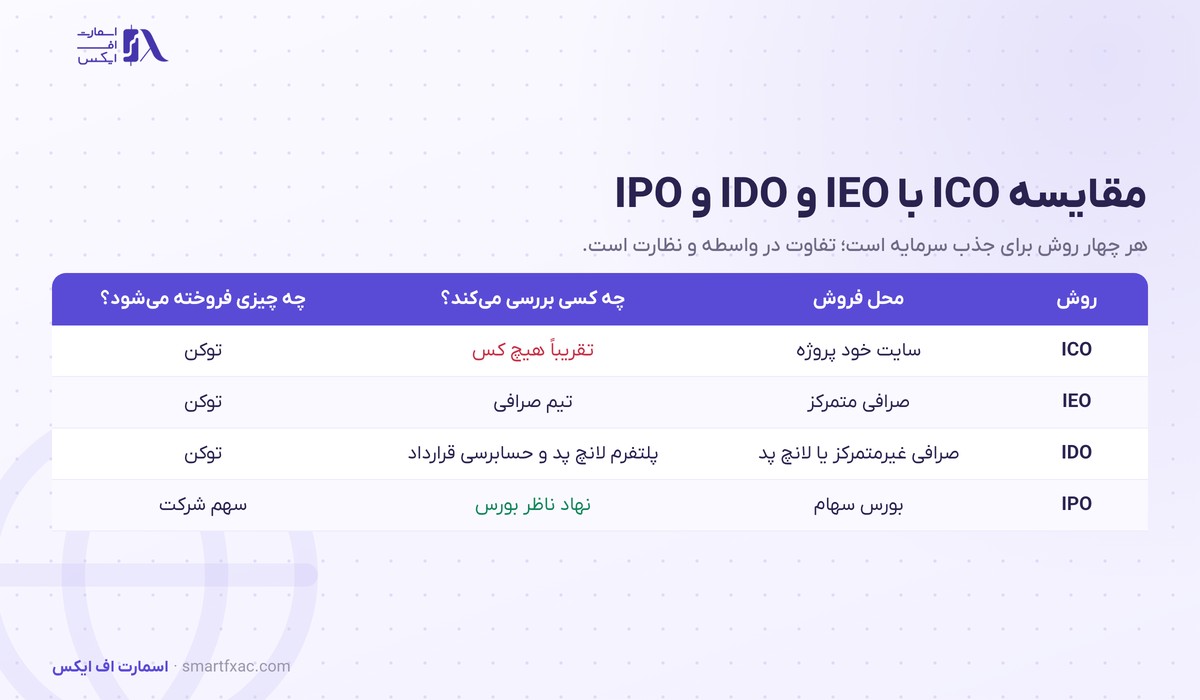
پس از سالهای پرحاشیه ICO، سه روش دیگر برای عرضه دارایی تازه بیشتر دیده میشوند. IEO یا Initial Exchange Offering عرضه توکن روی یک صرافی متمرکز است و صرافی پیش از عرضه پروژه را بررسی میکند. IDO یا Initial DEX Offering عرضه روی یک صرافی غیرمتمرکز یا لانچ پد است. IPO هم عرضه اولیه سهام یک شرکت در بورس است.
| روش | محل فروش | بررسیکننده | دارایی فروختهشده | سطح ریسک |
|---|---|---|---|---|
| ICO | سایت خود پروژه | تقریباً هیچ نهادی | توکن | بسیار بالا |
| IEO | صرافی متمرکز | تیم صرافی | توکن | بالا |
| IDO | صرافی غیرمتمرکز یا لانچ پد | پلتفرم لانچ پد | توکن | بالا |
| IPO | بورس سهام | نهاد ناظر بورس | سهم شرکت | متوسط |
در IEO و IDO یک واسطه نام و اعتبار خودش را پشت عرضه میگذارد، پس پروژههای سست کمتر به مرحله فروش میرسند. این واسطهها هم خطا میکنند و بررسی آنها جای تحقیق شخصی را نمیگیرد. سازوکار لانچ پدها، روش تقسیم سهمیه و هزینه شرکت در آنها را در درس لانچ پد میبینید.
تاریخچه ICO از عرضه اتریوم تا موج ۲۰۱۷
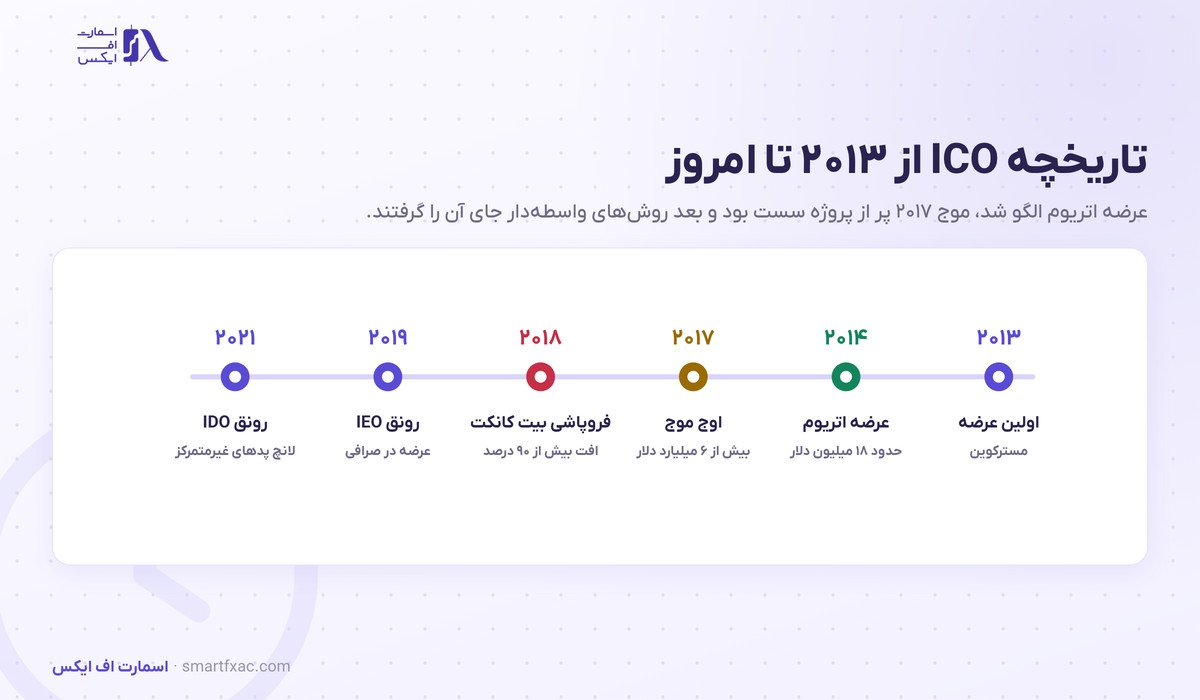
اولین عرضه اولیه سکه را معمولا پروژه مسترکوین (Mastercoin) در سال ۲۰۱۳ میدانند که حدود ۵۰۰ هزار دلار بیتکوین جمع کرد. نمونهای که این روش را مشهور کرد، عرضه اتریوم در تابستان ۲۰۱۴ بود. تیم اتریوم در ۴۲ روز حدود ۶۰ میلیون اتر فروخت و نزدیک ۳۱ هزار بیتکوین، یعنی حدود ۱۸ میلیون دلار آن زمان، جمع کرد. قیمت هر اتر در آن فروش حدود ۳۰ سنت بود. ایده اولیه این شبکه را میتوانید در وایت پیپر رسمی اتریوم بخوانید.
موفقیت اتریوم و امکان ساخت توکن روی آن، راه را برای هزاران پروژه باز کرد. ساخت توکن با یک قرارداد هوشمند ساده چند ساعت کار داشت و هر تیمی میتوانست با یک سایت و یک وایت پیپر فروش راه بیندازد. در سال ۲۰۱۷ پروژهها از راه ICO بیش از ۶ میلیارد دلار جمع کردند و در ۲۰۱۸ این رقم باز هم بالاتر رفت.
بخش بزرگی از این پروژهها هیچوقت محصولی نساختند. یک بررسی مشهور در سال ۲۰۱۸ نتیجه گرفت که حدود ۸۰ درصد ICOهای سال ۲۰۱۷ از نظر تعداد، طرح کلاهبرداری بودهاند. بسیاری از توکنهای دیگر هم بعد از ریزش بازار در ۲۰۱۸ بیش از ۹۰ درصد ارزششان را از دست دادند.
بیت کانکت؛ معروفترین کلاهبرداری عرضه اولیه
بیت کانکت (BitConnect) پروژهای بود که در اواخر ۲۰۱۶ توکن خودش را با ICO فروخت. این پروژه یک «برنامه وامدهی» داشت: کاربر توکن را در پلتفرم قفل میکرد و پروژه ادعا میکرد با یک ربات معاملاتی تا حدود ۴۰ درصد سود ماهانه به او میدهد. سود کاربران قدیمی در عمل از پول کاربران تازه پرداخت میشد؛ ساختاری که به آن طرح پانزی میگویند.
قیمت توکن بیت کانکت تا پایان ۲۰۱۷ به بیش از ۴۰۰ دلار رسید. در ژانویه ۲۰۱۸ ناظران دو ایالت آمریکا دستور توقف فعالیت پروژه را صادر کردند، برنامه وامدهی بسته شد و قیمت توکن در دو روز بیش از ۹۰ درصد افت کرد. چند سال بعد مدیران پروژه در آمریکا تحت پیگرد قرار گرفتند.
هر عرضه اولیهای که سود ثابت و تضمینی وعده میدهد، نشانه روشن یک طرح پانزی است. الگوهای مشابه را در درس کلاهبرداری رمزارز مرور کردهایم.
چرا ICO جای خود را به روشهای دیگر داد؟
سه عامل باعث شد عرضه به شکل سال ۲۰۱۷ تقریباً کنار برود. عامل اول نظارت بود. نهاد ناظر بورس آمریکا در سال ۲۰۱۷ اعلام کرد بسیاری از توکنهای فروختهشده در ICO در حکم اوراق بهادارند و فروششان بدون ثبت غیرقانونی است. کشور چین هم در سپتامبر همان سال برگزاری ICO را ممنوع کرد.
عامل دوم بیاعتمادی خریداران بود. پس از ریزش ۲۰۱۸، کمتر کسی حاضر بود به سایت یک تیم ناشناس پول بفرستد. عامل سوم هم ظهور واسطهها بود؛ صرافیها از سال ۲۰۱۹ با IEO و لانچ پدهای غیرمتمرکز از ۲۰۲۰ با IDO نقش فیلتر اولیه را به عهده گرفتند.
امروز در برخی کشورها عرضه عمومی توکن قاعده دارد. در اتحادیه اروپا قانون MiCA (Markets in Crypto-Assets) از پایان ۲۰۲۴ برای عرضه عمومی بیشتر توکنها انتشار یک وایت پیپر استاندارد و اطلاع به ناظر را لازم کرده است.
مثال عددی: حساب یک ICO با یک میلیارد توکن
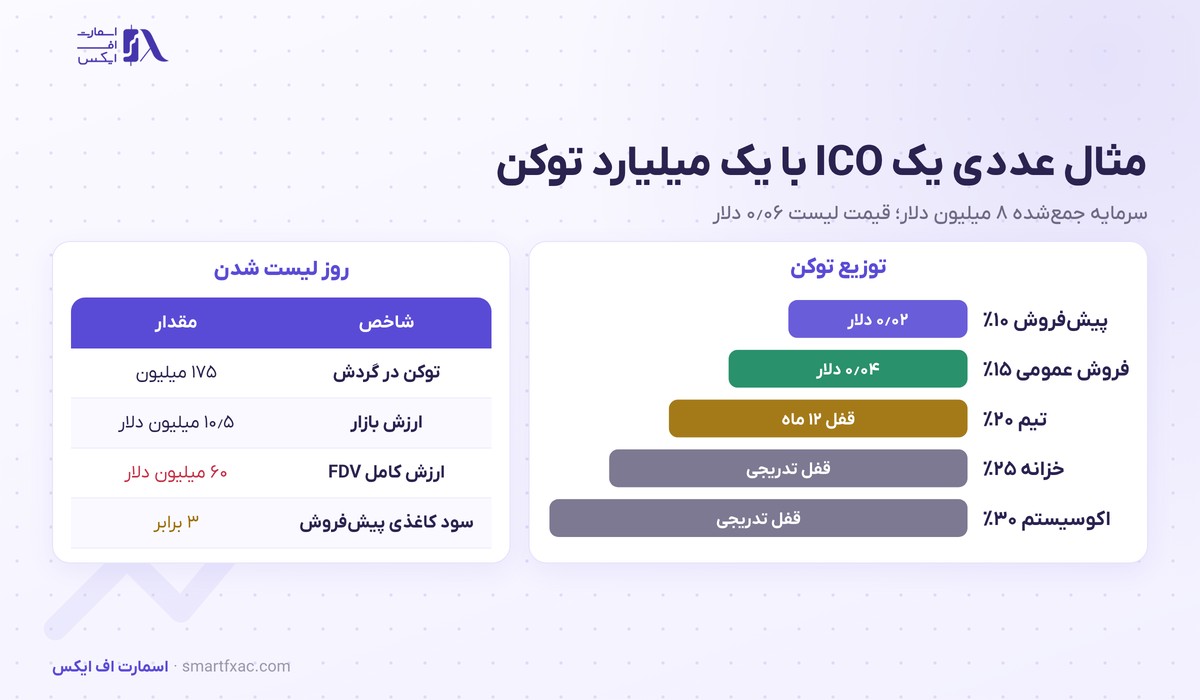
یک پروژه فرضی را در نظر بگیرید که کل عرضه توکنش یک میلیارد واحد است و توکنها اینطور تقسیم شدهاند:
- پیشفروش: ۱۰ درصد یعنی ۱۰۰ میلیون توکن با قیمت ۰٫۰۲ دلار؛ مجموع ۲ میلیون دلار. ۲۵ درصد این سهم در روز لیست شدن آزاد میشود.
- فروش عمومی: ۱۵ درصد یعنی ۱۵۰ میلیون توکن با قیمت ۰٫۰۴ دلار؛ مجموع ۶ میلیون دلار، همه آزاد.
- تیم ۲۰ درصد با ۱۲ ماه قفل، خزانه ۲۵ درصد و اکوسیستم ۳۰ درصد با آزادسازی تدریجی.
پروژه در مجموع ۸ میلیون دلار جمع کرده است. توکن در صرافی با قیمت ۰٫۰۶ دلار لیست میشود. در این روز ۲۵ میلیون توکن پیشفروش و ۱۵۰ میلیون توکن فروش عمومی در گردشاند، یعنی ۱۷۵ میلیون توکن.
- ارزش بازار: ۱۷۵ میلیون ضرب در ۰٫۰۶ دلار برابر ۱۰٫۵ میلیون دلار.
- ارزش کامل یا FDV (Fully Diluted Valuation)، یعنی ارزش همه توکنها با قیمت امروز: یک میلیارد ضرب در ۰٫۰۶ برابر ۶۰ میلیون دلار.
- خریدار پیشفروش روی کاغذ ۳ برابر سود دارد و خریدار فروش عمومی ۵۰ درصد.
حالا خریداری را در نظر بگیرید که در فروش عمومی ۱۰۰۰ دلار داده و ۲۵ هزار توکن گرفته است. اگر سه ماه بعد با آزاد شدن بخش دیگری از سهم پیشفروش، قیمت به ۰٫۰۳ دلار برسد، دارایی او ۷۵۰ دلار میشود؛ در حالی که خریدار پیشفروش با همین قیمت هنوز ۵۰ درصد سود دارد. فاصله زیاد ارزش بازار با FDV یعنی بیش از ۸۰ درصد توکنها هنوز وارد بازار نشدهاند و هر آزادسازی میتواند فشار فروش تازه بسازد.
چکلیست بررسی یک ICO در شش مرحله
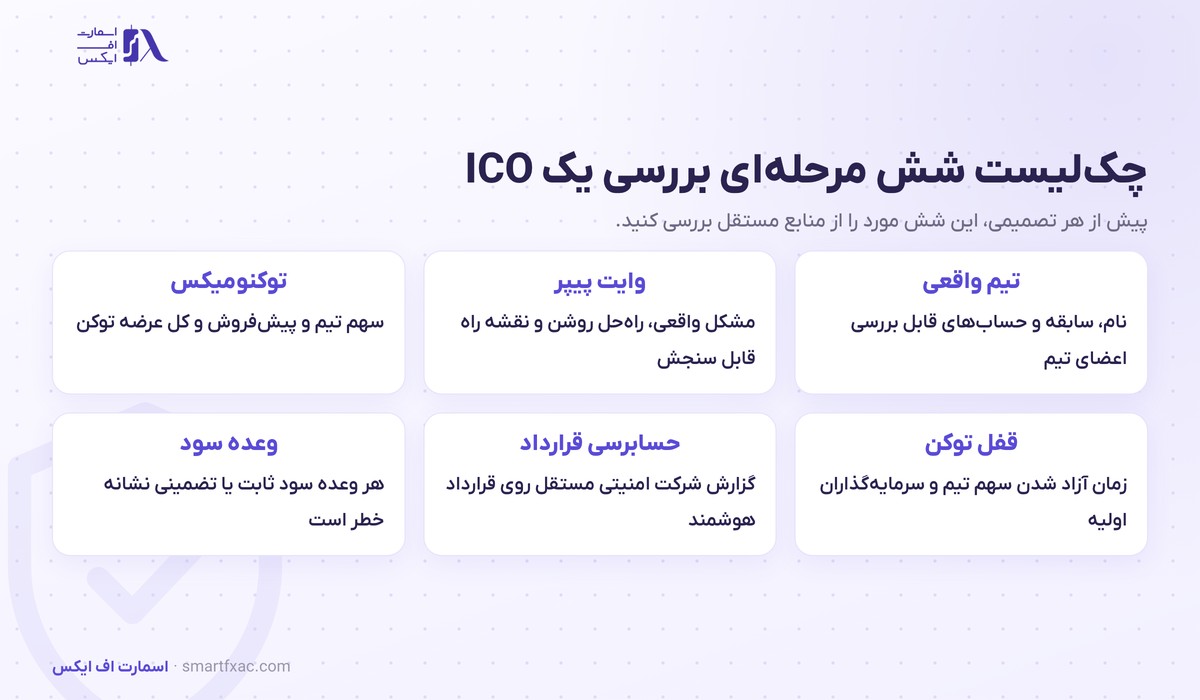
این چکلیست برای فهم یک پروژه است و جای تصمیم شخصی و مشورت تخصصی را نمیگیرد. هر مورد را علاوه بر سایت خود پروژه، از منابع مستقل هم بررسی کنید:
- تیم. اعضای تیم با نام واقعی، سابقه کاری و حسابهای حرفهای قابل بررسی معرفی شدهاند؟ تیم ناشناس ریسک را چند برابر میکند.
- وایت پیپر. مشکل واقعی و راهحل روشنی توضیح داده شده یا متن پر از اصطلاحات کلی است؟ نقشه راه تاریخ و هدف قابل سنجش دارد؟
- توکنومیکس. سهم تیم و سرمایهگذاران اولیه چند درصد است؟ کل عرضه ثابت است یا توکن تازه ساخته میشود؟
- قفل توکن. سهم تیم و پیشفروش چه زمانی آزاد میشود؟ قفل معتبر قفلی است که در خود قرارداد هوشمند ثبت شده باشد.
- حسابرسی قرارداد. یک شرکت امنیتی مستقل قرارداد هوشمند فروش و توکن را بررسی کرده است؟ گزارش کامل منتشر شده و ایرادهای مهم آن رفع شدهاند؟
- وعده سود. هر وعده سود ثابت، تضمین بازگشت سرمایه یا فشار زمانی مثل «فقط تا امشب» نشانه خطر است.
شش ریسک ICO برای خریدار
- کلاهبرداری و فرار تیم. تیم پس از جمع کردن پول سایت را میبندد و ناپدید میشود؛ اصطلاحاً به آن راگ پول (Rug Pull) میگویند.
- شکست پروژه. حتی تیم صادق هم ممکن است نتواند محصول را بسازد یا کاربر جذب کند.
- لیست نشدن. اگر توکن در هیچ صرافی معتبری لیست نشود، خریدار راهی برای فروش ندارد.
- فشار فروش آزادسازی. آزاد شدن سهم تیم و پیشفروش میتواند قیمت را پایین بکشد.
- ریسک قانونی. ممکن است ناظران عرضه را غیرقانونی اعلام کنند و معامله توکن محدود شود.
- سایت و کیف پول جعلی. کلاهبرداران صفحههای شبیه سایت پروژه میسازند تا پول خریداران را به آدرس خودشان بکشند.
نکات کلیدی این درس
- ICO یا عرضه اولیه سکه یعنی فروش مستقیم توکن یک پروژه به عموم، پیش از راهاندازی کامل محصول.
- چهار مرحله اصلی آن وایت پیپر، پیشفروش، فروش عمومی و لیست شدن در صرافی است.
- در IEO و IDO یک صرافی یا لانچ پد پروژه را بررسی میکند و IPO عرضه سهام زیر نظارت بورس است.
- عرضه اتریوم در ۲۰۱۴ الگوی موفق و موج ۲۰۱۷ پر از پروژههای سست و کلاهبرداری مثل بیت کانکت بود.
- فاصله قیمت پیشفروش و قیمت لیست، و فاصله ارزش بازار با FDV، فشار فروش آینده را نشان میدهد.
- تیم، وایت پیپر، توکنومیکس، قفل توکن، حسابرسی قرارداد و نبود وعده سود ثابت، شش محور بررسیاند.
اسمارت اف ایکس؛ مرجع مقایسه و انتخاب بهترین خدمات مالی
اسمارت اف ایکس همراه هوشمند شما در مسیر معاملهگری است؛ ما ابزار، دانش و تحلیلهای پیشرفته را در اختیار شما میگذاریم تا با اطمینان و هوشمندی، تصمیمات سرمایهگذاری بهتر و بهروزتری بگیرید.
برخی از مزایای همکاری با اسمارت اف ایکس شامل موارد زیر است:
- بررسی بیطرفانه: بروکرها و بسترهای معاملاتی را بر اساس واقعیتها و بدون جانبداری بررسی میکنیم تا انتخاب آگاهانهای داشته باشید.
- رشد سواد مالی: محتوای آموزشی و تحلیلی جامع تهیه میکنیم تا مهارتهای لازم برای فعالیت موفق در بازارهای مالی را کسب کنید.
- تهیه مقالات جدید: با تمرکز بر دانش روز، مقالات آموزشی و تحلیلی بهروز منتشر میکنیم.
- پایبندی به اصل شفافیت: نظرات و بازخوردهای کاربران را بدون حذف یا ویرایش منتشر میکنیم.
💬 اگر سوالی دارید یا نیاز به راهنمایی دارید، میتوانید از راههای ارتباطی زیر با ما در تماس باشید:
- تلگرام پشتیبانی: smartfxsupport
- ایمیل پشتیبانی: support@smartfxac.com
جمعبندی
ICO سادهترین راه جذب سرمایه برای یک پروژه رمزارزی است: تیم توکن آینده را امروز میفروشد و خریدار پیش از ساخته شدن محصول پول میدهد. همین سادگی هم در ۲۰۱۴ عرضه موفق اتریوم را ممکن کرد و هم در ۲۰۱۷ راه را برای صدها پروژه بیمحصول و کلاهبرداریهایی مثل بیت کانکت باز کرد. امروز بیشتر عرضهها از مسیر IEO و IDO انجام میشوند، ولی منطق بررسی همان است: تیم واقعی، وایت پیپر روشن، توکنومیکس منصفانه، قفل توکن ثبتشده در قرارداد و گزارش حسابرسی مستقل.
سوالات متداول درباره ICO
۵ سوالICO با IPO چه فرقی دارد؟
در IPO سهم یک شرکت ثبتشده زیر نظارت بورس فروخته میشود. در ICO توکن یک پروژه فروخته میشود و معمولا هیچ نهاد ناظری پرونده آن را بررسی نمیکند.
آیا عرضه اولیه سکه هنوز برگزار میشود؟
بله، ولی کمتر از گذشته. بیشتر عرضههای تازه به شکل IEO روی صرافیها یا IDO روی لانچ پدها انجام میشوند.
سقف نرم و سقف سخت در ICO یعنی چه؟
سقف نرم کمترین مبلغی است که اگر جمع نشود پول خریداران برگردانده میشود. سقف سخت بیشترین مبلغی است که پروژه در فروش میپذیرد.
چرا قیمت توکن بعد از لیست شدن افت میکند؟
خریداران پیشفروش توکن را ارزانتر خریدهاند و با هر آزادسازی انگیزه فروش دارند. هرچه فاصله ارزش بازار و FDV بیشتر باشد، این فشار بیشتر است.
مهمترین نشانه خطر در یک ICO چیست؟
وعده سود ثابت یا تضمینی، تیم ناشناس، نبود گزارش حسابرسی قرارداد و نبود قفل برای سهم تیم مهمترین نشانههای خطرند.