وقتی دولت آمریکا در بحران کرونا چند هزار میلیارد دلار بسته حمایتی تصویب کرد، بازده اوراق قرضه، شاخص دلار و قیمت طلا در چند هفته مسیر تازهای گرفتند. منطق این بستهها از اقتصاد کینزی میآید، یعنی مکتبی که میگوید در رکود، دولت باید با خرج کردن جای مصرفکننده و سرمایهگذار ترسیده را بگیرد. در این درس ایدههای اصلی این مکتب، ضریب فزاینده با یک مثال عددی، تاریخچه اوج و افول آن و اثر سیاستهای کینزی بر بازده اوراق، دلار آمریکا و طلا را میبینید. با اسمارت اف ایکس همراه باشید.
اقتصاد کینزی چیست؟
اقتصاد کینزی (Keynesian Economics) مکتبی در اقتصاد کلان است که بر نقش تقاضای کل در تعیین تولید و اشتغال تاکید میکند. تقاضای کل یعنی مجموع خرج خانوارها و شرکتها بهعلاوه خرج دولت و خریداران خارجی برای کالا و خدمات یک کشور. طبق این دیدگاه، اگر این خرج کم شود، کارخانهها تولید را کم میکنند و کارگران بیکار میشوند، حتی اگر ظرفیت تولید سر جایش باشد.
فرض مهم دیگر این است که اقتصاد در کوتاهمدت خودبهخود به تعادل برنمیگردد. دستمزدها و قیمتها کند تغییر میکنند و رکود ممکن است سالها طول بکشد. نتیجه عملی این مکتب ساده است: دولت و بانک مرکزی باید در رکود فعال شوند و با افزایش خرج دولت، کاهش مالیات و ارزان کردن پول، تقاضا را دوباره زنده کنند. ابزارهای دولت برای این کار را در درس سیاست مالی با جزئیات بیشتر بخوانید.
خلاصه اقتصاد کینزی در یک جمله: در رکود، کمبود تقاضا مشکل اصلی است و دولت میتواند با خرج کردن این کمبود را جبران کند.
جان مینارد کینز کیست و کتاب نظریه عمومی چه گفت؟
جان مینارد کینز (John Maynard Keynes) اقتصاددان انگلیسی بود که از ۱۸۸۳ تا ۱۹۴۶ زندگی کرد. او در سال ۱۹۴۴ ریاست هیئت بریتانیا را در کنفرانس برتون وودز بر عهده داشت؛ کنفرانسی که به تاسیس صندوق بینالمللی پول و بانک جهانی انجامید.
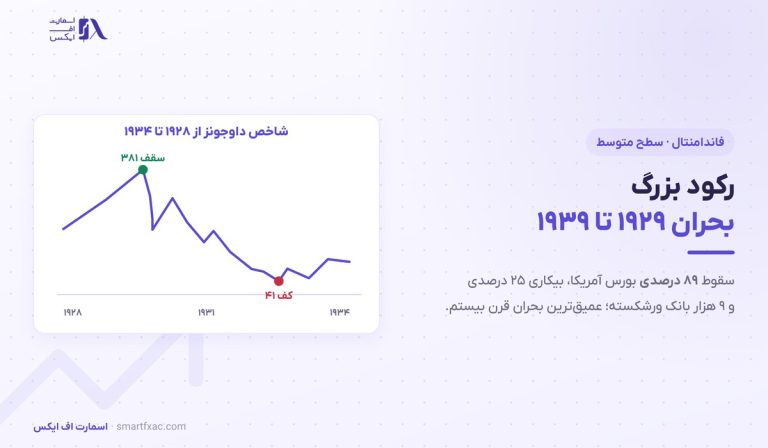
کینز در سال ۱۹۳۶، وسط رکود بزرگ، کتاب «نظریه عمومی اشتغال، بهره و پول» را منتشر کرد. اقتصاددانان پیش از او معتقد بودند بازار خودش بیکاری را از بین میبرد. کینز نشان داد این فرایند میتواند آنقدر کند باشد که جامعه سالها با بیکاری بالا زندگی کند. جمله معروف او به همین کندی اشاره دارد: «در بلندمدت همه ما مردهایم.»
برای آشنایی با شرایطی که این کتاب در آن نوشته شد، درس رکود بزرگ را بخوانید.
تقاضای کل؛ موتور اصلی اقتصاد در نگاه کینز
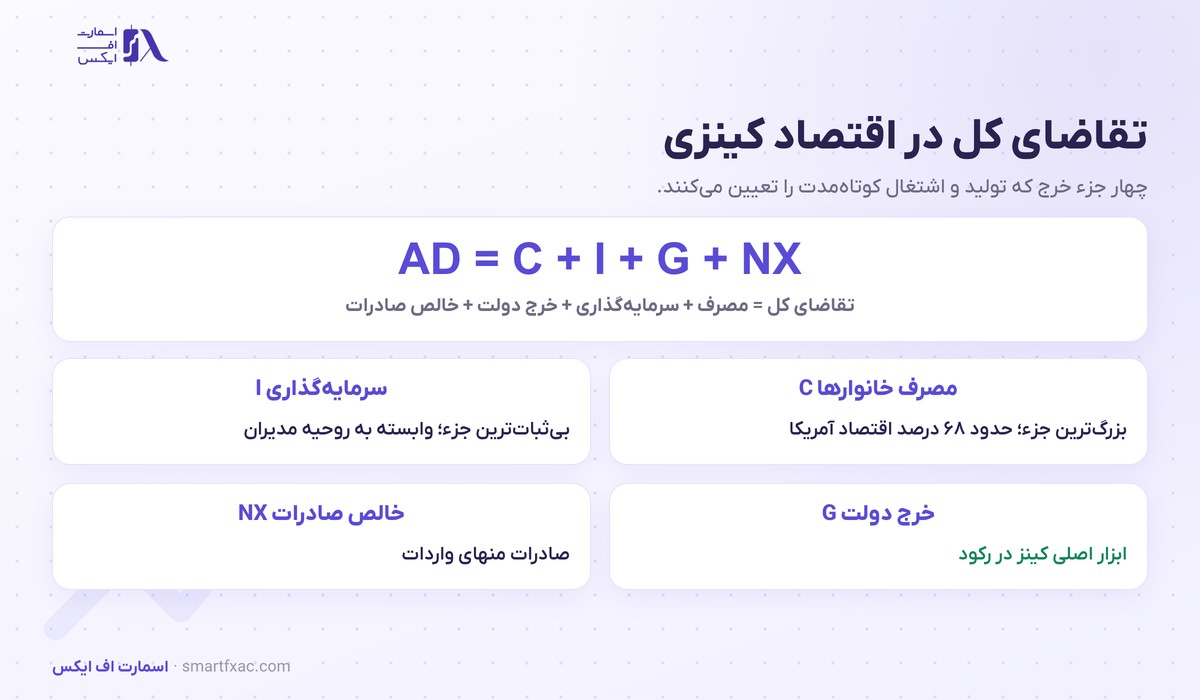

در اقتصاد کینزی، تولید یک کشور در کوتاهمدت با تقاضای کل تعیین میشود. این تقاضا چهار جزء دارد:
- مصرف خانوارها (C). بزرگترین جزء، حدود ۶۸ درصد تولید ناخالص داخلی آمریکا.
- سرمایهگذاری شرکتها (I). خرید ماشینآلات، ساختمان و تجهیزات.
- خرج دولت (G). خرید کالا و خدمات، پروژههای عمرانی و حقوق کارمندان دولت.
- خالص صادرات (NX). صادرات منهای واردات.
کینز سرمایهگذاری را حساسترین بخش میدانست، چون به حال و هوای مدیران بستگی دارد. او این حال و هوا را «روحیه حیوانی» (Animal Spirits) نامید: وقتی مدیران به آینده خوشبیناند، سرمایهگذاری بالا میرود و وقتی میترسند، حتی با نرخ بهره پایین هم پروژه تازه شروع نمیکنند. در این حالت دولت تنها بازیگری است که بدون نگرانی از سود خرج میکند.
وقتی مصرف و سرمایهگذاری با هم پایین میآیند، اقتصاد کینزی خرج دولت را جزئی میداند که میتواند جای خالی آن دو را پر کند.
ضریب فزاینده و یک مثال عددی
ضریب فزاینده (Multiplier) یکی از مهمترین مفاهیم اقتصاد کینزی است. وقتی دولت ۱۰۰ واحد پول خرج میکند، این پول درآمد یک پیمانکار میشود. پیمانکار بخشی از آن را خرج میکند و آن بخش درآمد نفر بعدی میشود. این زنجیره ادامه پیدا میکند و اثر نهایی بر تولید از ۱۰۰ واحد اولیه بیشتر میشود.
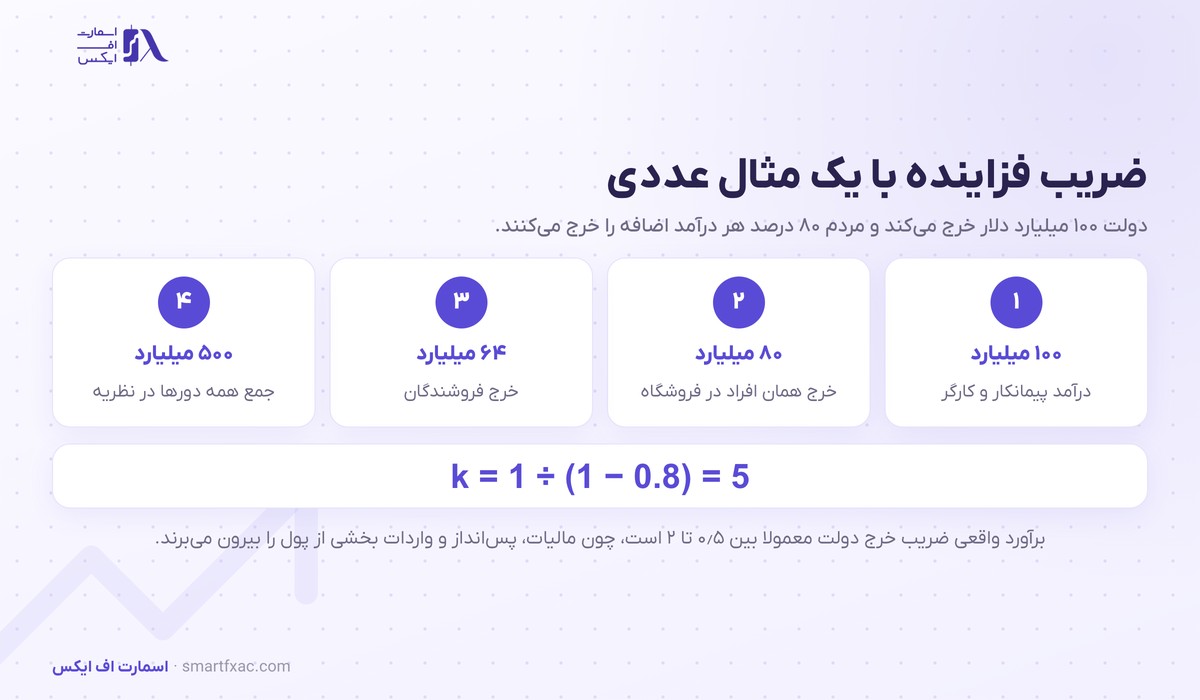
اندازه این اثر به میل نهایی به مصرف بستگی دارد، یعنی سهمی از هر دلار درآمد اضافه که مردم خرج میکنند. فرمول ساده آن این است: ضریب فزاینده برابر است با یک تقسیم بر (یک منهای میل نهایی به مصرف).
مثال: دولت ۱۰۰ میلیارد دلار برای ساخت جاده خرج میکند و مردم ۸۰ درصد هر درآمد اضافه را خرج میکنند.
- دور اول: ۱۰۰ میلیارد دلار درآمد پیمانکاران و کارگران
- دور دوم: ۸۰ میلیارد دلار خرج همان افراد در فروشگاهها
- دور سوم: ۶۴ میلیارد دلار خرج فروشندگان
- جمع همه دورها در نظریه به ۵۰۰ میلیارد دلار میرسد، چون ضریب برابر ۵ است
در اقتصاد واقعی بخشی از هر دلار صرف پرداخت مالیات و پسانداز یا خرید کالای وارداتی میشود و از زنجیره بیرون میرود. به همین دلیل بیشتر برآوردها ضریب فزاینده خرج دولت را بین ۰٫۵ تا ۲ نشان میدهند. در رکود عمیق که نرخ بهره نزدیک صفر است، ضریب بزرگتر است و در رونق، کوچکتر.

عدد ۵ در مثال بالا سقف نظری است. معاملهگر باید بداند اثر واقعی یک بسته محرک معمولا بسیار کمتر است.
پارادوکس صرفهجویی؛ چرا پسانداز همگانی رکود را عمیقتر میکند
پسانداز برای یک خانواده کار درستی است، ولی کینز نشان داد اگر همه خانوارها همزمان پسانداز را بیشتر کنند، اقتصاد آسیب میبیند. خرج یک نفر درآمد نفر دیگر است. وقتی همه کمتر خرید کنند، فروش پایین میآید، کارگر اخراج میشود و درآمد کل جامعه کم میشود.
به این پدیده پارادوکس صرفهجویی (Paradox of Thrift) میگویند. نمونهاش را در سال ۲۰۲۰ دیدید: نرخ پسانداز خانوارهای آمریکایی در آوریل آن سال به حدود ۳۲ درصد رسید و مصرف به شکلی بیسابقه سقوط کرد. پاسخ دولت، طبق منطق اقتصاد کینزی، پرداخت مستقیم پول به خانوارها بود تا چرخه خرج دوباره راه بیفتد.
سیاست مالی ضدچرخهای در اقتصاد کینزی
سیاست ضدچرخهای یعنی دولت خلاف جهت چرخه اقتصادی حرکت کند. در رکود خرج را بیشتر و مالیات را کمتر کند و در رونق برعکس.
- در رکود: افزایش خرج عمرانی، کاهش مالیات، پرداخت بیمه بیکاری و کمک نقدی. نتیجه معمولا کسری بودجه است.
- در رونق: کم کردن خرج و بالا بردن مالیات تا اقتصاد بیش از حد داغ نشود و تورم بالا نرود.
کینز سیاست پولی را هم مهم میدانست، ولی میگفت در رکود عمیق ممکن است کار نکند. وقتی نرخ بهره به صفر نزدیک است و مردم پول نقد را نگه میدارند، کاهش بیشتر نرخ اثری ندارد. این وضعیت را در درس تله نقدینگی توضیح دادهایم.
مشکل عملی این سیاست در نیمه دوم آن است: دولتها در رکود بهراحتی خرج را زیاد میکنند، ولی در رونق کمتر حاضرند آن را کم کنند. نتیجه، رشد مداوم بدهی دولت است.
مقایسه اقتصاد کینزی با مکتب کلاسیک و پولگرایی
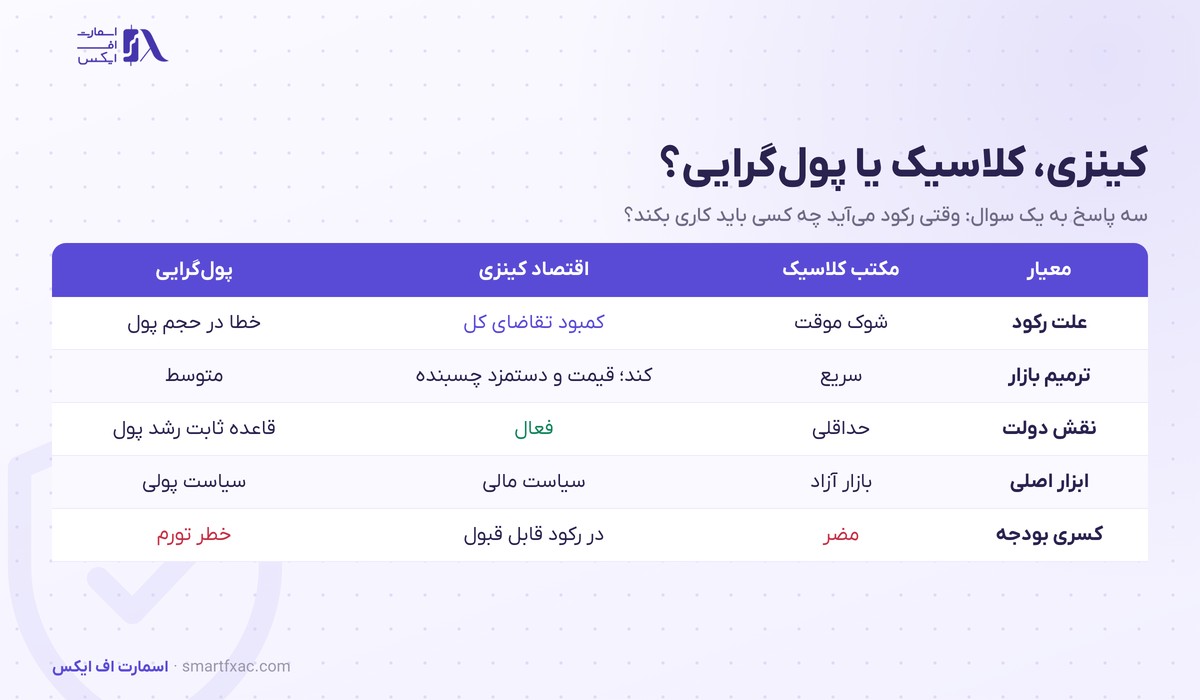
سه مکتب اصلی اقتصاد کلان به یک سوال پاسخ متفاوت میدهند: وقتی رکود میآید، چه کسی باید کاری بکند؟
| معیار | مکتب کلاسیک | اقتصاد کینزی | پولگرایی |
|---|---|---|---|
| علت اصلی رکود | شوک موقت که بازار خودش جذب میکند | کمبود تقاضای کل | خطای بانک مرکزی در مدیریت حجم پول |
| سرعت ترمیم بازار | سریع، با انعطاف قیمت و دستمزد | کند، چون قیمت و دستمزد چسبندهاند | متوسط |
| نقش دولت | حداقلی | فعال، با خرج و مالیات | محدود به قاعده ثابت رشد پول |
| ابزار اصلی | بازار آزاد | سیاست مالی | سیاست پولی |
| نگاه به کسری بودجه | مضر | در رکود قابل قبول | خطرناک برای تورم |
پولگرایی (Monetarism) را میلتون فریدمن (Milton Friedman) در دهه ۱۹۶۰ مطرح کرد. امروز بیشتر بانکهای مرکزی ترکیبی از این مکتبها را به کار میبرند که به آن «کینزی جدید» میگویند: قیمتها در کوتاهمدت چسبندهاند، ولی ابزار اصلی مدیریت تقاضا نرخ بهره بانک مرکزی است.
تاریخچه اقتصاد کینزی از رکود بزرگ تا بحران کرونا
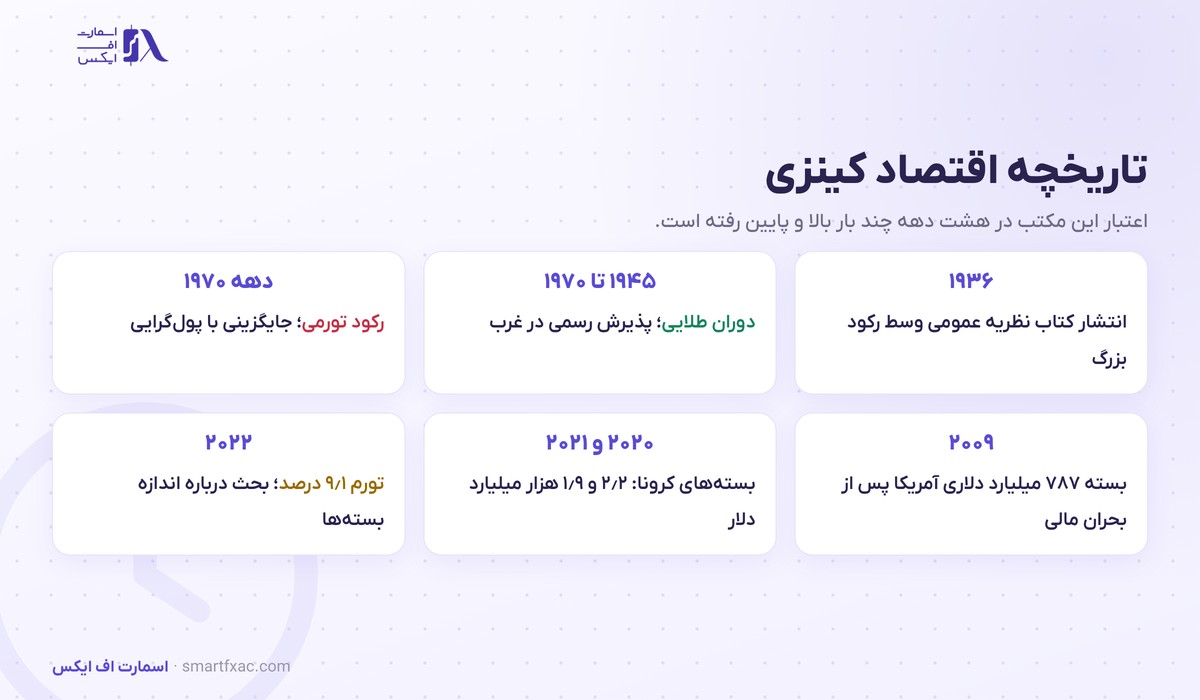
اعتبار اقتصاد کینزی در هشت دهه گذشته چند بار بالا و پایین رفته است:
- ۱۹۳۶ تا ۱۹۴۵: انتشار نظریه عمومی. خرج سنگین نظامی در جنگ جهانی دوم بیکاری آمریکا را از حدود ۱۵ درصد به زیر ۲ درصد رساند.
- ۱۹۴۵ تا اوایل دهه ۱۹۷۰: دوران طلایی. بیشتر کشورهای غربی سیاست کینزی را رسما پذیرفتند.
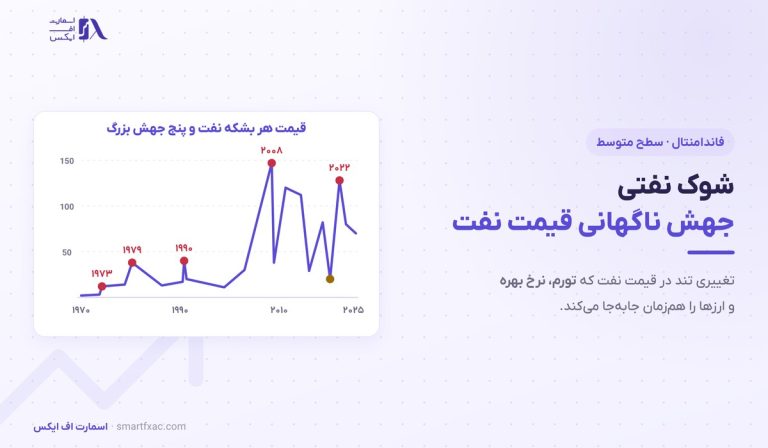
- دهه ۱۹۷۰: شوک نفتی، تورم دورقمی و بیکاری بالا همزمان آمد. این وضعیت که رکود تورمی نام گرفت، با نسخه ساده کینزی جور درنمیآمد و پولگرایی جای آن را گرفت.
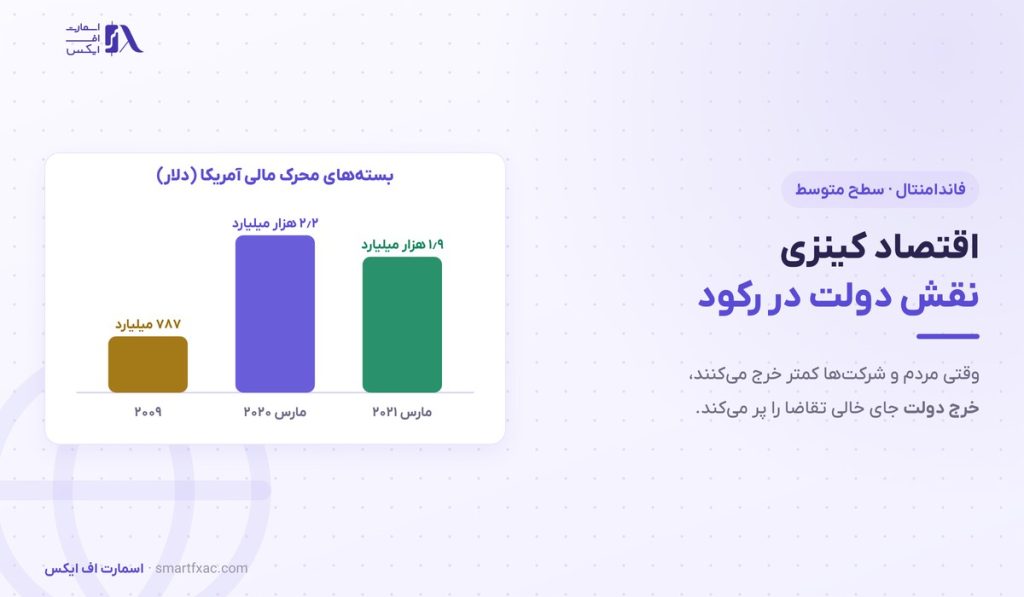
- ۲۰۰۸ و ۲۰۰۹: پس از بحران مالی، کنگره آمریکا بسته محرک ۷۸۷ میلیارد دلاری تصویب کرد و چین هم برنامه ۴ هزار میلیارد یوانی برای ساخت زیرساخت اجرا کرد. اقتصاد کینزی دوباره به مرکز توجه برگشت.
- ۲۰۲۰ و ۲۰۲۱: آمریکا در کرونا دو بسته بزرگ تصویب کرد: حدود ۲٫۲ هزار میلیارد دلار در مارس ۲۰۲۰ و ۱٫۹ هزار میلیارد دلار در مارس ۲۰۲۱.
نتیجه آزمون آخر دوگانه بود. اقتصاد آمریکا خیلی سریعتر از ۲۰۰۹ ترمیم شد، ولی تورم مصرفکننده آمریکا در ژوئن ۲۰۲۲ به ۹٫۱ درصد رسید، بالاترین رقم در چهار دهه.
اثر سیاستهای کینزی بر دلار، طلا، اوراق قرضه و سهام
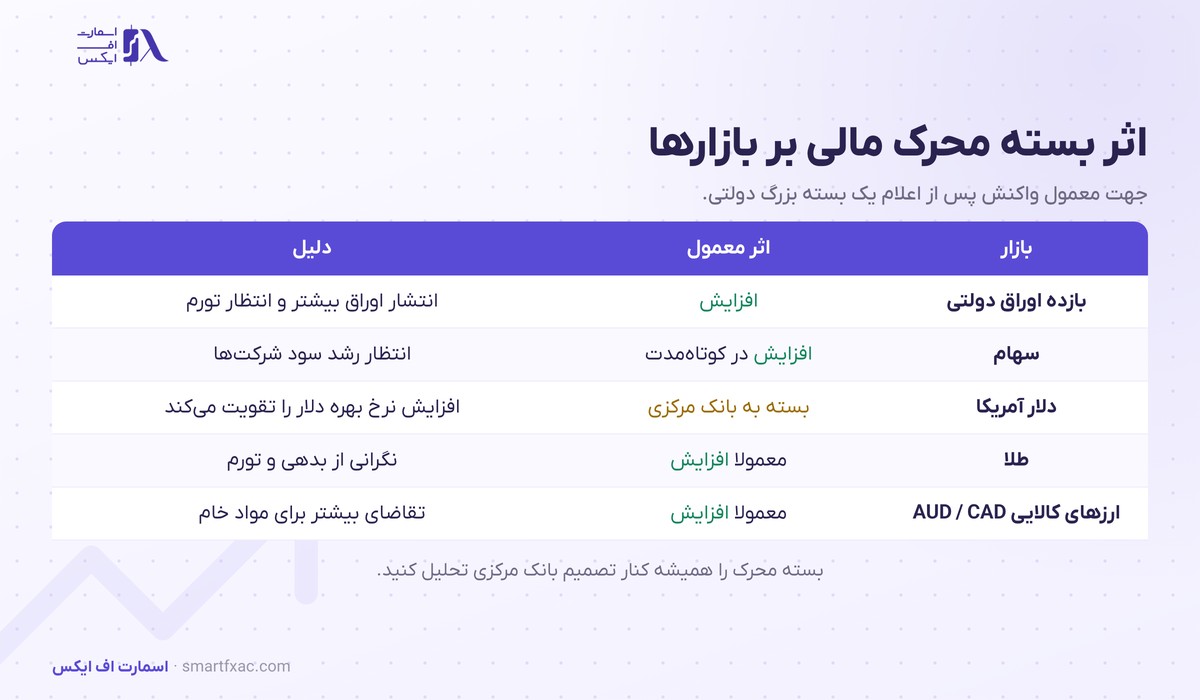
جهت معمول واکنش بازارها به یک بسته محرک دولتی این است:
| بازار | اثر معمول بسته محرک مالی | دلیل |
|---|---|---|
| بازده اوراق دولتی | افزایش | دولت برای تامین کسری اوراق بیشتری منتشر میکند و انتظار تورم بالا میرود |
| سهام | افزایش در کوتاهمدت | انتظار رشد سود شرکتها و تقاضای بیشتر |
| دلار آمریکا | بسته به واکنش بانک مرکزی | اگر فدرال رزرو برای کنترل تورم نرخ را بالا ببرد، دلار تقویت میشود |
| طلا | معمولا حمایت از رشد | نگرانی از بدهی دولت و تورم آینده |
| ارزهای کالایی مثل AUD و CAD | معمولا افزایش | انتظار تقاضای بیشتر برای مواد خام، بهخصوص در بستههای زیرساختی |
نکته مهم ترکیب سیاست مالی و پولی است. وقتی دولت خرج را زیاد میکند و بانک مرکزی همزمان نرخ بهره را بالا میبرد، ارز آن کشور معمولا قوی میشود. نمونهاش آمریکا در اوایل دهه ۱۹۸۰ است: کسری بودجه بزرگ همراه با نرخ بهره بسیار بالا، شاخص دلار را تا سال ۱۹۸۵ حدود ۵۰ درصد بالا برد. اما اگر بانک مرکزی نرخ را پایین نگه دارد و بسته محرک با چاپ پول تامین شود، ارز آن کشور ضعیف میشود و طلا بیشترین سود را میبرد.
بسته محرک دولتی را همیشه کنار تصمیم بانک مرکزی تحلیل کنید. جهت دلار از ترکیب این دو تعیین میشود.
نقدهای اصلی به اقتصاد کینزی
اقتصاد کینزی منتقدان جدی دارد. مهمترین نقدها اینهاست:
- اثر برونرانی (Crowding Out). دولت برای خرج بیشتر قرض میگیرد، نرخ بهره بالا میرود و بخش خصوصی کمتر سرمایهگذاری میکند. پس بخشی از اثر محرک از بین میرود.
- رشد بدهی دولت. چون کاهش خرج در دوران رونق از نظر سیاسی سخت است، کسریها روی هم جمع میشوند. بدهی دولت آمریکا از حدود ۳۵ درصد تولید ناخالص داخلی در سال ۲۰۰۷ به بیش از ۱۰۰ درصد رسیده است. درس کسری بودجه این موضوع را بیشتر باز میکند.
- تاخیر زمانی. تشخیص رکود، تصویب قانون و خرج پول ماهها طول میکشد. گاهی پول وقتی به اقتصاد میرسد که رکود تمام شده و فقط تورم میسازد.
- خطر تورم. تجربه دهه ۱۹۷۰ و سال ۲۰۲۲ نشان داد تحریک تقاضا وقتی اقتصاد نزدیک ظرفیت کامل است، بیشتر قیمتها را بالا میبرد تا تولید را.
معاملهگر چطور از اقتصاد کینزی در تحلیل فاندامنتال استفاده کند؟
با دانستن اقتصاد کینزی، خبرهای بودجه و بستههای دولتی را بهتر میخوانید. این چهار قدم را به کار ببرید:
- اندازه بسته را با اقتصاد مقایسه کنید. بسته ۵۰ میلیارد دلاری برای آمریکا با تولید بیش از ۳۰ هزار میلیارد دلاری کوچک است. بستهای که بیش از ۳ درصد تولید ناخالص داخلی باشد، معمولا بازار را جابهجا میکند.
- وضعیت اقتصاد را بسنجید. در رکود با بیکاری بالا، محرک بیشتر به رشد تبدیل میشود. در اقتصاد داغ با بیکاری پایین، بیشتر به تورم و انتظار افزایش نرخ بهره تبدیل میشود.
- واکنش بانک مرکزی را پیشبینی کنید. اگر احتمال دارد بانک مرکزی برای خنثی کردن تورم نرخ را بالا ببرد، روی تقویت ارز آن کشور تمرکز کنید.
- بازار اوراق را دنبال کنید. افزایش تند بازده اوراق دهساله پس از اعلام بسته یعنی بازار نگران عرضه اوراق و تورم است.
تاریخ اعلام بودجه، رایگیری مجلس درباره بستهها و دادههای اشتغال را در تقویم اقتصادی دنبال کنید. اگر میخواهید چارچوب نظری را عمیقتر بخوانید، مقاله آموزشی درباره اقتصاد کینزی مرور خوبی از ایدههای اصلی این مکتب دارد.
نکات کلیدی این درس
- اقتصاد کینزی میگوید در کوتاهمدت تولید و اشتغال را تقاضای کل تعیین میکند و رکود ممکن است خودبهخود تمام نشود.
- تقاضای کل چهار جزء دارد: مصرف، سرمایهگذاری، خرج دولت و خالص صادرات.
- ضریب فزاینده نشان میدهد هر دلار خرج دولت چند دلار تولید میسازد. سقف نظری بالاست، ولی برآوردهای واقعی بین ۰٫۵ تا ۲ است.
- پارادوکس صرفهجویی توضیح میدهد چرا پسانداز همزمان همه خانوارها رکود را عمیقتر میکند.
- سیاست کینزی در دهه ۱۹۷۰ با رکود تورمی اعتبارش را از دست داد و در ۲۰۰۸ و ۲۰۲۰ دوباره برگشت.
- اثر یک بسته محرک بر دلار به واکنش بانک مرکزی بستگی دارد. طلا و بازده اوراق معمولا با بستههای بزرگ بالا میروند.
جمعبندی
اقتصاد کینزی چارچوبی است که بیشتر دولتها هنوز در هر رکود سراغش میروند. وقتی مردم و شرکتها از ترس خرج نمیکنند، دولت خرج میکند و کسری بودجه را میپذیرد. برای معاملهگر فارکس و طلا، این نگاه یک فایده مشخص دارد: هر بسته محرک بزرگ را باید با سه سوال بسنجید. اندازه آن نسبت به اقتصاد چقدر است، اقتصاد در کدام فاز چرخه قرار دارد و بانک مرکزی چه واکنشی نشان میدهد. پاسخ این سه سوال جهت محتمل بازده اوراق، دلار آمریکا و طلا را مشخص میکند.
سوالات متداول درباره اقتصاد کینزی
۵ سوالاقتصاد کینزی به زبان ساده چیست؟
اقتصاد کینزی دیدگاهی است که میگوید وقتی مردم و شرکتها کمتر خرج میکنند، اقتصاد وارد رکود میشود و دولت باید با خرج بیشتر یا کاهش مالیات این کمبود را جبران کند تا تولید و اشتغال برگردد.
تفاوت اقتصاد کینزی با اقتصاد کلاسیک چیست؟
مکتب کلاسیک بازار را خودتنظیم میداند و دخالت دولت را حداقلی میخواهد. اقتصاد کینزی معتقد است قیمت و دستمزد کند تغییر میکنند و بازار ممکن است سالها در رکود بماند، پس دولت باید فعال باشد.
ضریب فزاینده کینزی چطور محاسبه میشود؟
در سادهترین شکل، ضریب برابر است با یک تقسیم بر (یک منهای میل نهایی به مصرف). اگر مردم ۸۰ درصد درآمد اضافه را خرج کنند، ضریب نظری ۵ است، ولی در عمل به دلیل مالیات و واردات بسیار کمتر است.
آیا سیاست کینزی باعث تورم میشود؟
اگر در رکود و با ظرفیت خالی اجرا شود، بیشتر تولید را بالا میبرد. اگر اقتصاد نزدیک ظرفیت کامل باشد یا بسته بیش از حد بزرگ باشد، تورم میسازد.
اقتصاد کینزی چه ارتباطی با قیمت طلا دارد؟
بستههای محرک بزرگ کسری بودجه و بدهی دولت را بالا میبرند و انتظار تورم را بیشتر میکنند. این دو عامل معمولا تقاضا برای طلا را بهعنوان دارایی امن افزایش میدهند، بهخصوص وقتی بانک مرکزی نرخ بهره را پایین نگه دارد.