وقتی بازده اوراق ده ساله آمریکا در یک هفته نیم درصد بالا میرود، دلار، طلا، شاخص نزدک و حتی بیت کوین همه واکنش نشان میدهند. اوراق خزانه آمریکا بزرگترین و نقدشوندهترین بازار بدهی جهان است و بازده آن پایهی قیمتگذاری تقریبا همهی داراییهای مالی به حساب میآید. در این درس سطح پیشرفته، چهار نوع اوراق، رابطهی قیمت و بازده با مثال عددی، سه جزء سازندهی بازده، سازوکار حراج، دارندگان اصلی و اثر این بازار بر دلار و طلا را میبینید. با اسمارت اف ایکس همراه باشید.
اوراق خزانه آمریکا چیست؟
اوراق خزانه آمریکا (U.S. Treasuries) اوراق بدهی دولت فدرال آمریکا است که وزارت خزانهداری برای تامین کسری بودجه و بازپرداخت بدهیهای قبلی منتشر میکند. خریدار این اوراق در عمل به دولت آمریکا پول قرض میدهد و در عوض سود دورهای و اصل پول را در سررسید پس میگیرد.
حجم اوراق قابل معاملهی خزانه از ۲۸ تریلیون دلار گذشته است. هر روز معاملاتی صدها میلیارد دلار از این اوراق دست به دست میشود. به همین دلیل بازده آن را «نرخ بدون ریسک» مینامند، یعنی نرخی که بقیهی وامها و داراییها با فاصلهای بالاتر از آن قیمت میخورند.
اگر با سازوکار پایهی اوراق بدهی آشنا نیستید، اول درس اوراق قرضه را بخوانید. در این درس فرض بر این است که مفهوم کوپن و سررسید را میشناسید.
بازده اوراق خزانه آمریکا قیمت پول در بزرگترین اقتصاد جهان است. هر تغییر در آن، ارزش نسبی دلار و جذابیت داراییهای بدون سود مثل طلا را جابهجا میکند.
چهار نوع اوراق خزانه آمریکا
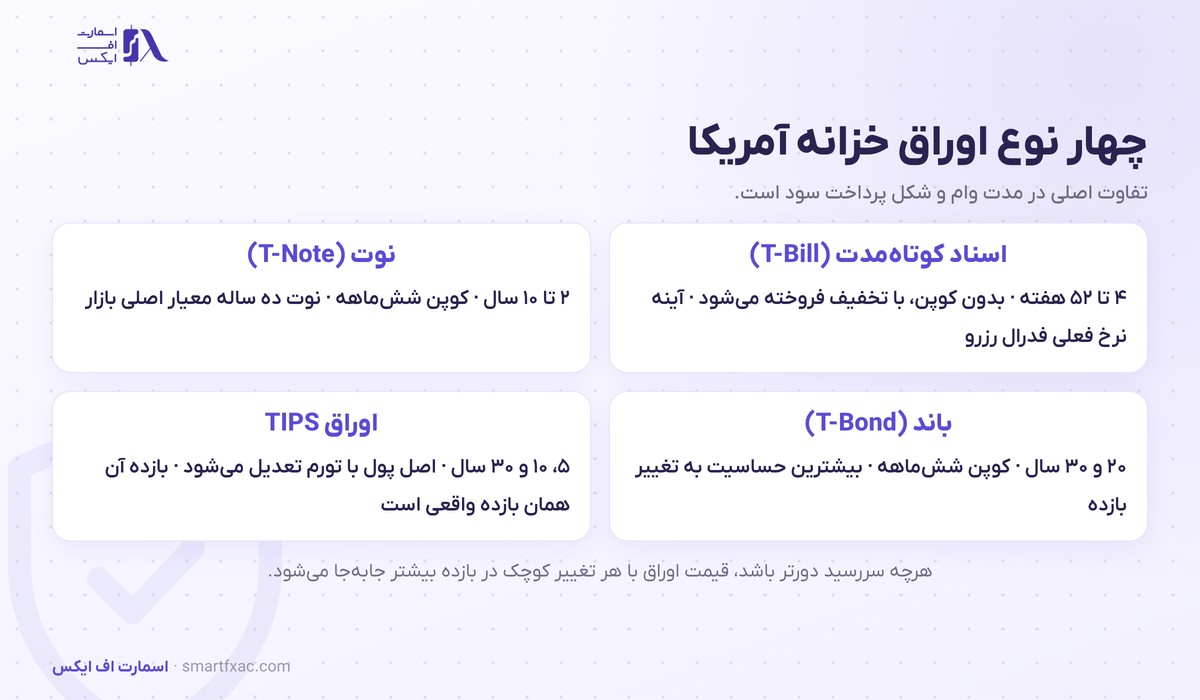
وزارت خزانهداری چند نوع اوراق با سررسیدهای متفاوت منتشر میکند. تفاوت اصلی آنها در مدت وام و شکل پرداخت سود است.
| نوع اوراق | سررسید | شکل پرداخت سود | کاربرد اصلی در تحلیل |
|---|---|---|---|
| اسناد کوتاهمدت (T-Bill) | ۴ هفته تا ۵۲ هفته | بدون کوپن، با تخفیف فروخته میشود | نشان دادن نرخ بهرهی فعلی فدرال رزرو |
| نوت (T-Note) | ۲، ۳، ۵، ۷ و ۱۰ سال | کوپن ششماهه | انتظار نرخ بهره و معیار وام مسکن |
| باند (T-Bond) | ۲۰ و ۳۰ سال | کوپن ششماهه | نگاه بلندمدت به تورم و بدهی دولت |
| اوراق TIPS | ۵، ۱۰ و ۳۰ سال | کوپن روی اصل تعدیلشده با تورم | سنجش نرخ بهره واقعی |
اوراق TIPS (Treasury Inflation-Protected Securities) اصل پول را هر ماه با شاخص قیمت مصرفکننده (CPI) تعدیل میکند. پس بازده این اوراق، بازده واقعی یعنی بازده پس از کسر تورم است. توضیح بیشتر دربارهی این مفهوم را در درس نرخ بهره واقعی ببینید.

اسناد کوتاهمدت سهم بزرگی از انتشار تازه را دارند، چون خزانهداری میتواند حجم آنها را سریع کم و زیاد کند. وقتی دولت ناگهان به پول بیشتری نیاز دارد، معمولا اول سراغ همین اسناد میرود.
رابطه قیمت و بازده اوراق خزانه با مثال عددی
قیمت و بازده اوراق خلاف جهت هم حرکت میکنند. کوپن یک نوت بعد از انتشار ثابت میماند. اگر بازده بازار بالا برود، اوراق قدیمی با کوپن کمتر فقط با قیمت پایینتر خریدار پیدا میکنند.
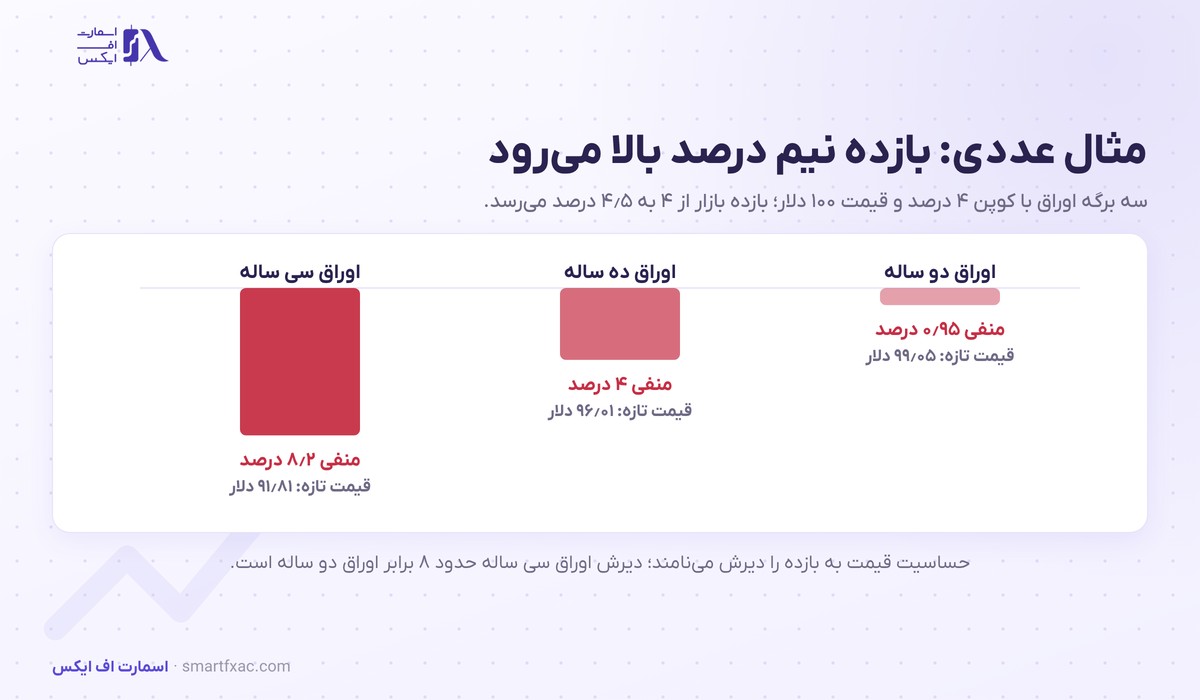
فرض کنید سه برگه اوراق با کوپن ۴ درصد و قیمت ۱۰۰ دلار دارید که فقط سررسیدشان فرق میکند. بازده بازار برای هر سه از ۴ به ۴٫۵ درصد میرسد:
- اوراق دو ساله: قیمت به حدود ۹۹٫۰۵ دلار میرسد، یعنی کمتر از یک درصد افت.
- اوراق ده ساله: قیمت به حدود ۹۶٫۰۱ دلار میرسد، یعنی حدود ۴ درصد افت.
- اوراق سی ساله: قیمت به حدود ۹۱٫۸۱ دلار میرسد، یعنی بیش از ۸ درصد افت.
حساسیت قیمت به بازده را دیرش (Duration) مینامند. هرچه سررسید دورتر باشد، دیرش بیشتر است و یک تغییر کوچک در بازده، ضرر یا سود بزرگتری میسازد.
سال ۲۰۲۲ بازده ده ساله از حدود ۱٫۵ درصد به بیش از ۴ درصد رسید. دارندگان اوراق بلندمدت در آن سال بیشترین ضرر تاریخ این بازار را تجربه کردند.
بازده ۱۰ ساله و ۲ ساله؛ کدام برای معاملهگر مهمتر است؟
بازده ده سالهی اوراق خزانه آمریکا معیار اصلی بازار است. نرخ وام مسکن ۳۰ ساله در آمریکا، هزینهی تامین مالی شرکتها و نرخ تنزیل در ارزشگذاری سهام، همه با این بازده حرکت میکنند. وقتی خبرها از «بازده اوراق» حرف میزنند، معمولا منظورشان همین سررسید است.
بازده دو ساله به تصمیمهای فدرال رزرو حساستر است. این اوراق تقریبا میانگین نرخ بهرهی دو سال آینده را قیمت میگذارد. اگر بازار انتظار کاهش نرخ داشته باشد، بازده دو ساله زودتر از سخنرانیهای رسمی پایین میآید.

فاصلهی بازده ده ساله و دو ساله شیب منحنی را میسازد. منفی شدن این فاصله، یعنی بالاتر بودن بازده کوتاهمدت از بلندمدت، در گذشته پیش از بیشتر رکودهای آمریکا دیده شده است. شکلهای این منحنی را در درس منحنی بازده دنبال کنید.
سه جزء سازنده بازده اوراق خزانه
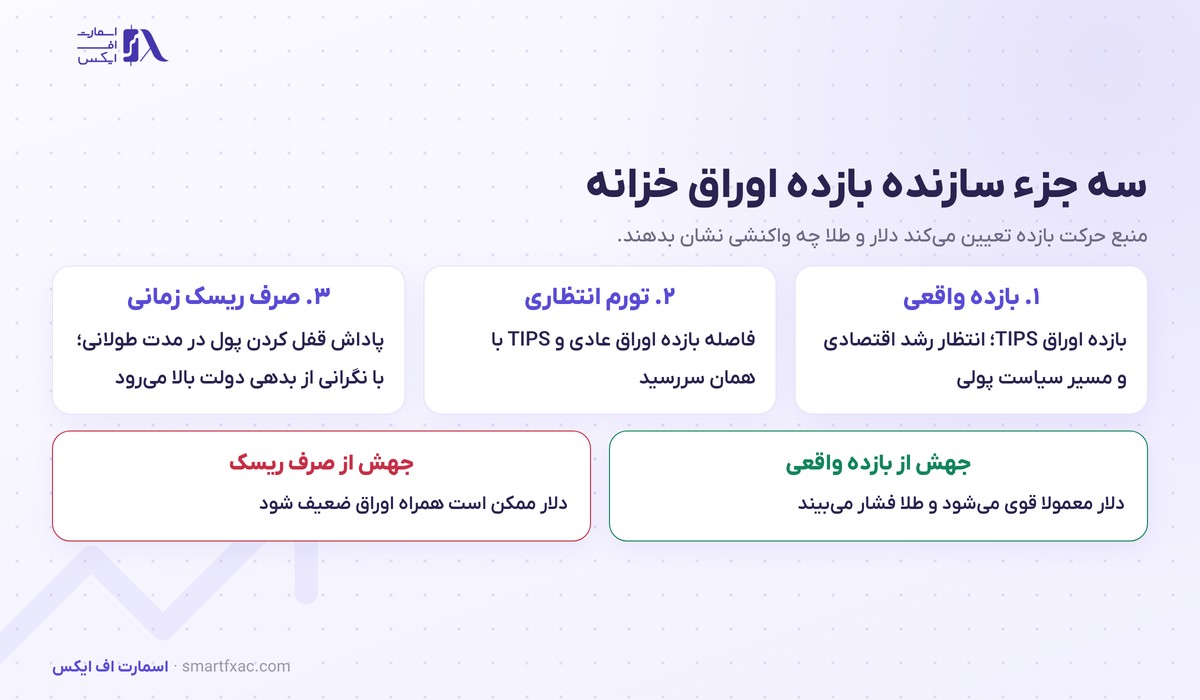
بازده اسمی اوراق خزانه آمریکا را میتوان به سه بخش تقسیم کرد. هر بخش دلیل متفاوتی برای حرکت بازده دارد و واکنش بازارها به هرکدام فرق میکند.
- بازده واقعی: همان بازده اوراق TIPS است و انتظار رشد اقتصادی و سیاست پولی را نشان میدهد.
- تورم انتظاری (Breakeven): فاصلهی بازده اوراق عادی و TIPS با همان سررسید است. اگر ده سالهی عادی ۴٫۳ درصد و TIPS ده ساله ۲ درصد باشد، بازار حدود ۲٫۳ درصد تورم سالانه انتظار دارد.
- صرف ریسک زمانی (Term Premium): پاداش اضافهای است که خریدار برای قفل کردن پول در مدت طولانی میخواهد. نگرانی از کسری بودجه یا عرضهی زیاد اوراق، این صرف را بالا میبرد.
اگر بازده به خاطر بازده واقعی بالا برود، دلار معمولا قوی میشود و طلا فشار میبیند. اگر جهش از صرف ریسک یا نگرانی مالی دولت بیاید، دلار هم ممکن است همراه اوراق ضعیف شود.
حراج اوراق خزانه آمریکا چطور برگزار میشود؟
خزانهداری اوراق تازه را در حراجهای زمانبندیشده میفروشد. تقویم حراجها از قبل اعلام میشود و حراج نوتهای ده ساله و باندهای سی ساله برای بازار اهمیت ویژه دارد. خریداران در سه گروه قرار میگیرند:
- خریداران غیرمستقیم (Indirect): بیشتر بانکهای مرکزی و نهادهای خارجی که از طریق فدرال رزرو نیویورک سفارش میدهند.
- خریداران مستقیم (Direct): صندوقها و نهادهای داخلی که خودشان سفارش ثبت میکنند.
- معاملهگران اصلی (Primary Dealers): حدود ۲۵ بانک بزرگ که موظفاند در هر حراج شرکت کنند و باقیمانده را بخرند.
برای قضاوت دربارهی کیفیت یک حراج دو عدد مهم است. نسبت پوشش (Bid-to-Cover) کل پیشنهادها تقسیم بر مبلغ عرضه است. اگر برای ۴۰ میلیارد دلار اوراق، ۱۰۰ میلیارد دلار پیشنهاد بیاید، نسبت پوشش ۲٫۵ است. عدد دوم «دنباله» (Tail) است، یعنی فاصلهی بازده نهایی حراج با بازده بازار در لحظهی پیش از حراج.
| نشانه | حراج قوی | حراج ضعیف |
|---|---|---|
| نسبت پوشش | بالاتر از میانگین شش حراج قبلی | پایینتر از میانگین |
| دنباله (Tail) | منفی یا صفر | مثبت، مثلا ۲ تا ۳ صدم درصد |
| سهم معاملهگران اصلی | کم | زیاد، چون خریدار دیگری نیامده |
| واکنش معمول بازار | افت بازده و آرامش | جهش بازده و فشار بر سهام |
چه کسانی اوراق خزانه آمریکا را نگه میدارند؟
سرمایهگذاران خارجی در مجموع حدود ۹ تریلیون دلار از اوراق خزانه آمریکا را در اختیار دارند. ژاپن بزرگترین دارندهی خارجی است و بریتانیا و چین در ردههای بعدی قرار دارند. سهم چین در ده سال گذشته بهتدریج کم شده است.
فدرال رزرو هم چند تریلیون دلار اوراق خزانه در ترازنامه دارد. این بانک در دورهی تسهیل کمی اوراق میخرد و در دورهی انقباض کمی اجازه میدهد اوراق سررسیدشده از ترازنامه خارج شوند. بقیهی اوراق در اختیار صندوقهای بازار پول، صندوقهای بازنشستگی، بانکها و شرکتهای بیمه است.
وقتی ین ضعیف میشود و وزارت دارایی ژاپن برای حمایت از آن دلار میفروشد، گاهی بخشی از اوراق خزانه آمریکا را هم میفروشد. پس خبر دخالت ارزی ژاپن میتواند بازده آمریکا را هم بالا ببرد.
اثر بازده اوراق خزانه آمریکا بر دلار و جفت ارزها
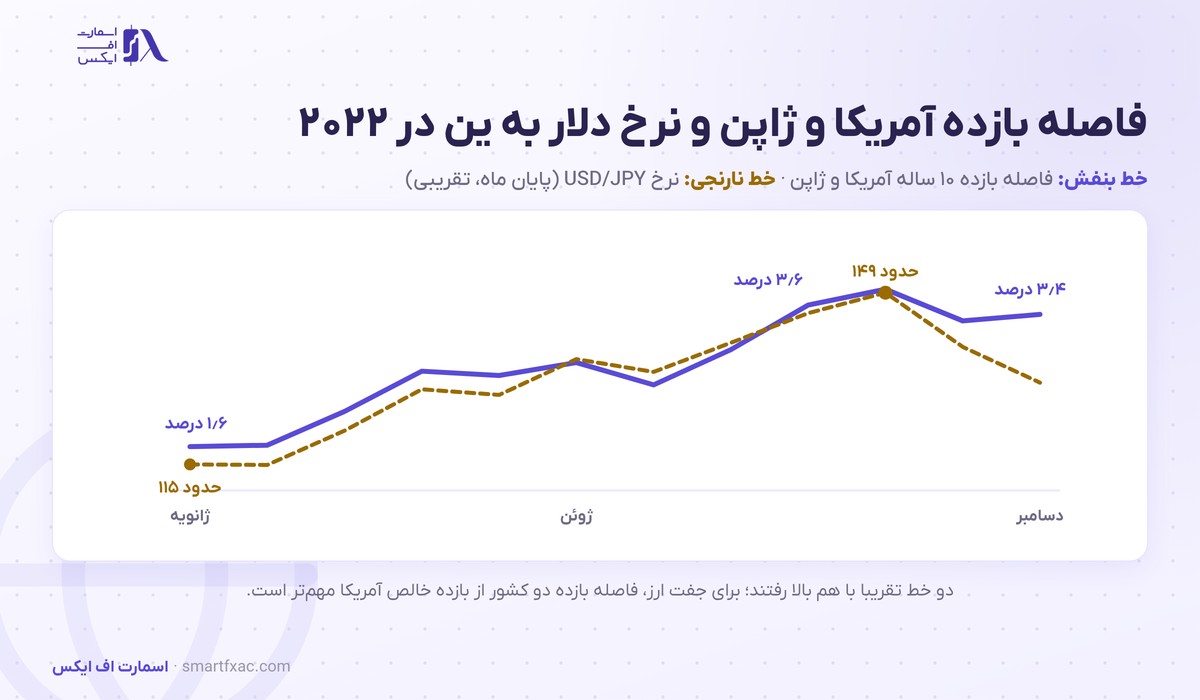
جریان پول در بازار ارز به دنبال بازده بالاتر حرکت میکند. وقتی بازده اوراق خزانه آمریکا نسبت به اوراق آلمان یا ژاپن بالا میرود، نگهداری دلار جذابتر میشود و ارزش آن معمولا افزایش پیدا میکند.
نمونهی روشن این رابطه سال ۲۰۲۲ است. بازده ده سالهی آمریکا از حدود ۱٫۵ به بیش از ۴ درصد رسید، در حالی که بانک مرکزی ژاپن بازده ده سالهی خود را نزدیک ۰٫۲۵ درصد نگه داشت. نرخ دلار به ین (USD/JPY) در همان سال از حدود ۱۱۵ تا نزدیک ۱۵۲ بالا رفت.
برای همین، تحلیلگران حرفهای به جای بازده خالص آمریکا، فاصلهی بازده دو کشور (Yield Spread) را کنار نمودار جفت ارز میگذارند. برای EUR/USD فاصلهی دو سالهی آمریکا و آلمان و برای USD/JPY فاصلهی ده سالهی آمریکا و ژاپن معمولا بیشترین همحرکتی را دارد. اثر کلی دلار را هم میتوانید در شاخص دلار دنبال کنید.
رابطهی بازده و دلار همیشه برقرار نیست. اگر خریداران خارجی اوراق آمریکا را به مقدار زیاد بفروشند، بازده بالا میرود و دلار همزمان پایین میآید.
اثر بازده اوراق خزانه بر طلا و سهام رشدی
طلا سودی پرداخت نمیکند. وقتی بازده واقعی اوراق TIPS بالا میرود، هزینهی فرصت نگهداری طلا بیشتر میشود و قیمت آن فشار میبیند. این رابطهی معکوس سالها یکی از ابزارهای اصلی تحلیل طلا بود.
از سال ۲۰۲۲ این رابطه ضعیف شد. بازده واقعی ده ساله از حدود منفی ۱ درصد به بیش از ۲ درصد رسید، ولی خرید سنگین بانکهای مرکزی، قیمت طلا را به رکوردهای تازه برد. پس بازده واقعی همچنان مهم است، اما تنها عامل نیست.
سهام رشدی و شاخص نزدک به بازده ده سالهی اوراق خزانه آمریکا حساساند. ارزش این شرکتها به سودهای سالهای دور وابسته است و نرخ تنزیل بالاتر، ارزش امروز آن سودها را کم میکند. بیت کوین هم در دورههای جهش سریع بازده معمولا همراه سهام فناوری افت کرده است.
سه رویداد تاریخی در بازار اوراق خزانه آمریکا
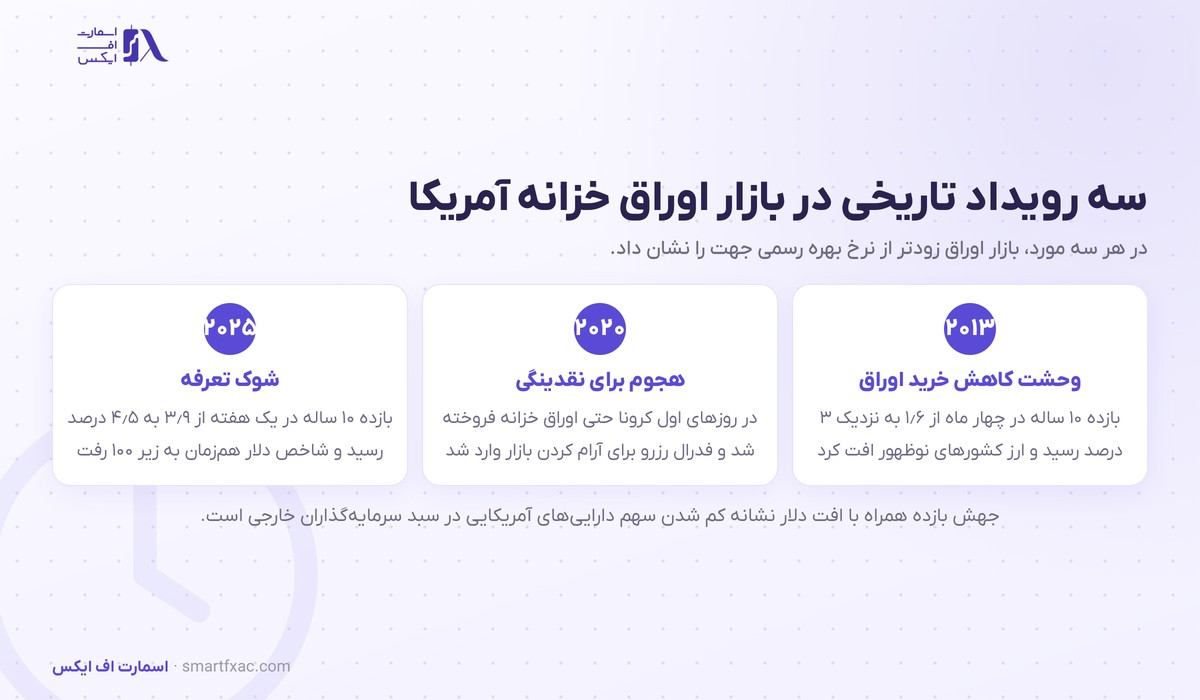
وحشت کاهش خرید اوراق در سال ۲۰۱۳: رئیس فدرال رزرو در ماه مه گفت خرید ماهانهی اوراق ممکن است کم شود. بازده ده ساله ظرف چهار ماه از حدود ۱٫۶ به نزدیک ۳ درصد رسید و ارز کشورهای نوظهور مثل روپیهی هند و لیر ترکیه به شدت افت کرد.
هجوم برای نقدینگی در مارس ۲۰۲۰: در روزهای اول همهگیری کرونا صندوقها و بانکهای مرکزی برای تامین دلار نقد حتی اوراق خزانه را فروختند. بازده ده ساله در چند روز از حدود ۰٫۵ به بیش از ۱ درصد جهید و فدرال رزرو در چند هفته صدها میلیارد دلار اوراق خرید تا بازار آرام شود.
شوک تعرفه در آوریل ۲۰۲۵: پس از اعلام تعرفههای گستردهی آمریکا، بازده ده ساله در یک هفته از حدود ۳٫۹ به ۴٫۵ درصد رسید. شاخص دلار همزمان به زیر ۱۰۰ رفت. این ترکیب نادر نشان داد بخشی از سرمایهگذاران خارجی سهم داراییهای آمریکایی را در سبد خود کم میکردند.
در هر سه رویداد، معاملهگرانی که فقط به نرخ بهرهی فدرال رزرو نگاه میکردند، دیرتر از کسانی واکنش نشان دادند که بازار اوراق را دنبال میکردند.
در کنار اینها، بحثهای سقف بدهی و کاهش رتبهی اعتباری آمریکا هم چند بار بازده کوتاهمدت را بهطور موقت بالا بردهاند.
نکات کلیدی این درس
- اوراق خزانه آمریکا بدهی دولت فدرال است و بازده آن نرخ پایهی بازارهای مالی جهان است.
- چهار نوع اصلی آن اسناد کوتاهمدت، نوت، باند و TIPS هستند.
- قیمت و بازده خلاف هم حرکت میکنند و اوراق بلندمدت حساسیت بیشتری دارند.
- بازده دو ساله انتظار نرخ بهره و بازده ده ساله معیار وام و ارزشگذاری را نشان میدهد.
- بازده اسمی از بازده واقعی، تورم انتظاری و صرف ریسک زمانی ساخته میشود.
- نسبت پوشش و دنبالهی حراج کیفیت تقاضا برای اوراق تازه را نشان میدهد.
- فاصلهی بازده آمریکا با کشورهای دیگر از عوامل اصلی حرکت جفت ارزهاست.
- جهش همزمان بازده و افت دلار نشانهی خروج سرمایه از داراییهای آمریکایی است.
اسمارت اف ایکس؛ مرجع مقایسه و انتخاب بهترین خدمات مالی
اسمارت اف ایکس همراه هوشمند شما در مسیر معاملهگری است؛ ما ابزار، دانش و تحلیلهای پیشرفته را در اختیار شما میگذاریم تا با اطمینان و هوشمندی، تصمیمات سرمایهگذاری بهتر و بهروزتری بگیرید.
برخی از مزایای همکاری با اسمارت اف ایکس شامل موارد زیر است:
- بررسی بیطرفانه: بروکرها و بسترهای معاملاتی را بر اساس واقعیتها و بدون جانبداری بررسی میکنیم تا انتخاب آگاهانهای داشته باشید.
- رشد سواد مالی: محتوای آموزشی و تحلیلی جامع تهیه میکنیم تا مهارتهای لازم برای فعالیت موفق در بازارهای مالی را کسب کنید.
- تهیه مقالات جدید: با تمرکز بر دانش روز، مقالات آموزشی و تحلیلی بهروز منتشر میکنیم.
- پایبندی به اصل شفافیت: نظرات و بازخوردهای کاربران را بدون حذف یا ویرایش منتشر میکنیم.
💬 اگر سوالی دارید یا نیاز به راهنمایی دارید، میتوانید از راههای ارتباطی زیر با ما در تماس باشید:
- تلگرام پشتیبانی: smartfxsupport
- ایمیل پشتیبانی: support@smartfxac.com
جمعبندی
اوراق خزانه آمریکا ستون اصلی بازار مالی جهان است. معاملهگر فارکس و طلا با دنبال کردن چند عدد ساده از این بازار، یعنی بازده دو ساله، بازده ده ساله، بازده واقعی و نتیجهی حراجها، دلیل بسیاری از حرکتهای دلار و طلا را زودتر میفهمد.
مهمترین قدم، تشخیص منبع حرکت بازده است. جهشی که از انتظار رشد اقتصادی میآید معمولا به نفع دلار است. جهشی که از نگرانی دربارهی بدهی دولت میآید ممکن است دلار را هم پایین بکشد. برای جزئیات فنی هر نوع اوراق، صفحه رسمی اوراق قابل معامله خزانهداری آمریکا را ببینید.
سوالات متداول
۵ سوالبازده اوراق خزانه آمریکا را کجا میتوان دید؟
بازده سررسیدهای اصلی در بیشتر پلتفرمهای نموداری با نمادهایی مثل US02Y و US10Y و US30Y نمایش داده میشود. خود خزانهداری هم نرخهای روزانه را منتشر میکند.
چرا بالا رفتن بازده اوراق خزانه برای طلا منفی است؟
طلا سود ندارد. وقتی اوراق خزانه، بهویژه اوراق TIPS، بازده واقعی بالاتری میدهند، نگهداری طلا هزینهی فرصت بیشتری دارد و بخشی از سرمایه به سمت اوراق میرود.
تفاوت اوراق خزانه با اوراق قرضه شرکتی چیست؟
اوراق خزانه را دولت آمریکا منتشر میکند و ریسک نکول آن تقریبا صفر فرض میشود. اوراق شرکتی ریسک اعتباری دارد و برای همین بازده آن با فاصلهای بالاتر از اوراق خزانه با همان سررسید تعیین میشود.
نسبت پوشش حراج اوراق چه عددی را نشان میدهد؟
نسبت پوشش کل پیشنهادهای خرید تقسیم بر مبلغ اوراق عرضهشده است. عدد بالاتر از میانگین حراجهای قبلی یعنی تقاضا قوی بوده و معمولا بازده را پایین میآورد.
آیا میتوان اوراق خزانه آمریکا را مستقیم خرید؟
خرید مستقیم از سامانهی خزانهداری فقط برای شهروندان و ساکنان آمریکا ممکن است و بقیهی سرمایهگذاران معمولا از طریق کارگزاری یا صندوقهای قابل معامله (ETF) به این اوراق دسترسی دارند. بیشتر معاملهگران فارکس اثر این بازار را از طریق بازده اوراق، شاخص دلار و قراردادهای مشتقهی مرتبط دنبال میکنند.