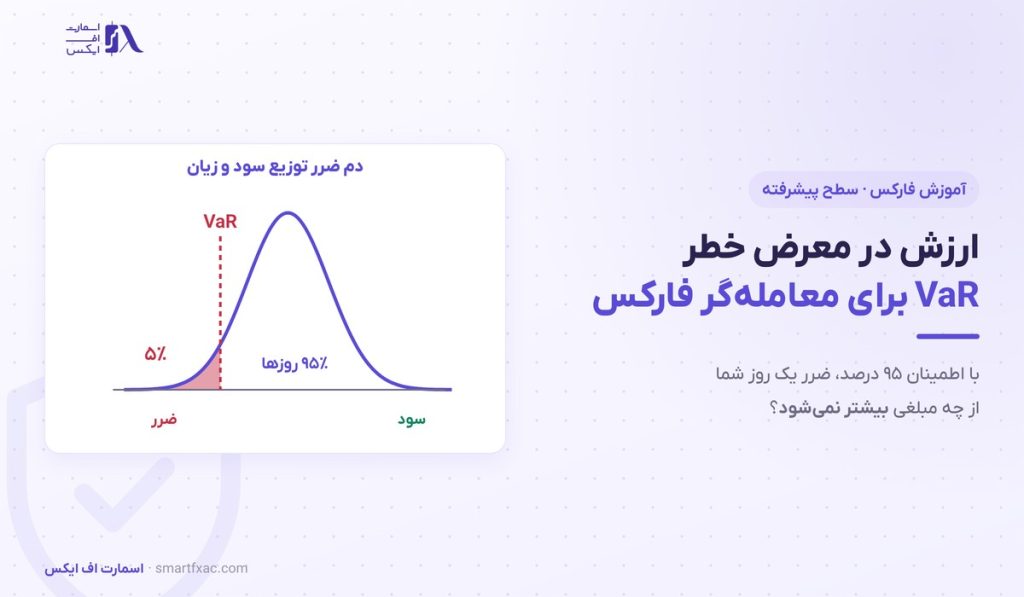
فرض کنید یک لات خرید EURUSD دارید و میخواهید بدانید در یک روز معمولی حداکثر چقدر از این پوزیشن ضرر میکنید. جواب این سوال عددی است به نام ارزش در معرض خطر یا VaR (Value at Risk)؛ مثلا «با اطمینان ۹۵ درصد، ضرر فردای شما از ۸۹۱ دلار بیشتر نمیشود». بانکها ریسک روزانه خود را با همین معیار میسنجند و معاملهگر فارکس هم با یک ماشین حساب ساده میتواند حجم و سقف ریسک روزانه را با آن تعیین کند. در این درس سه روش محاسبه، فرمول با مثال عددی، VaR سبد چند جفت ارزی و محدودیتهای آن را میبینید. با اسمارت اف ایکس همراه باشید.
ارزش در معرض خطر (VaR) چیست؟
ارزش در معرض خطر بیشترین ضرری است که یک پوزیشن یا یک سبد در یک بازه زمانی مشخص و با یک سطح اطمینان مشخص تجربه میکند. هر عدد VaR سه جزء دارد و بدون هر کدام بیمعناست:
- سطح اطمینان. معمولا ۹۵ یا ۹۹ درصد.
- افق زمانی. یک روز، یک هفته یا ده روز.
- مبلغ ضرر. عددی به دلار یا درصدی از حساب که خروجی محاسبه است.
پس جمله کامل این شکل را دارد: «VaR یک روزه این حساب با اطمینان ۹۵ درصد برابر ۹۰۰ دلار است». نیمه دیگر همین جمله را هم باید به خاطر داشت: در حدود ۵ درصد روزها، یعنی تقریبا یک روز در هر ماه معاملاتی، ضرر از ۹۰۰ دلار بیشتر میشود.
ارزش در معرض خطر یک مرز آماری است؛ در ۵ درصد روزها ضرر از این مرز عبور میکند و اندازه آن عبور را باید با معیار دیگری سنجید.
سه روش محاسبه ارزش در معرض خطر
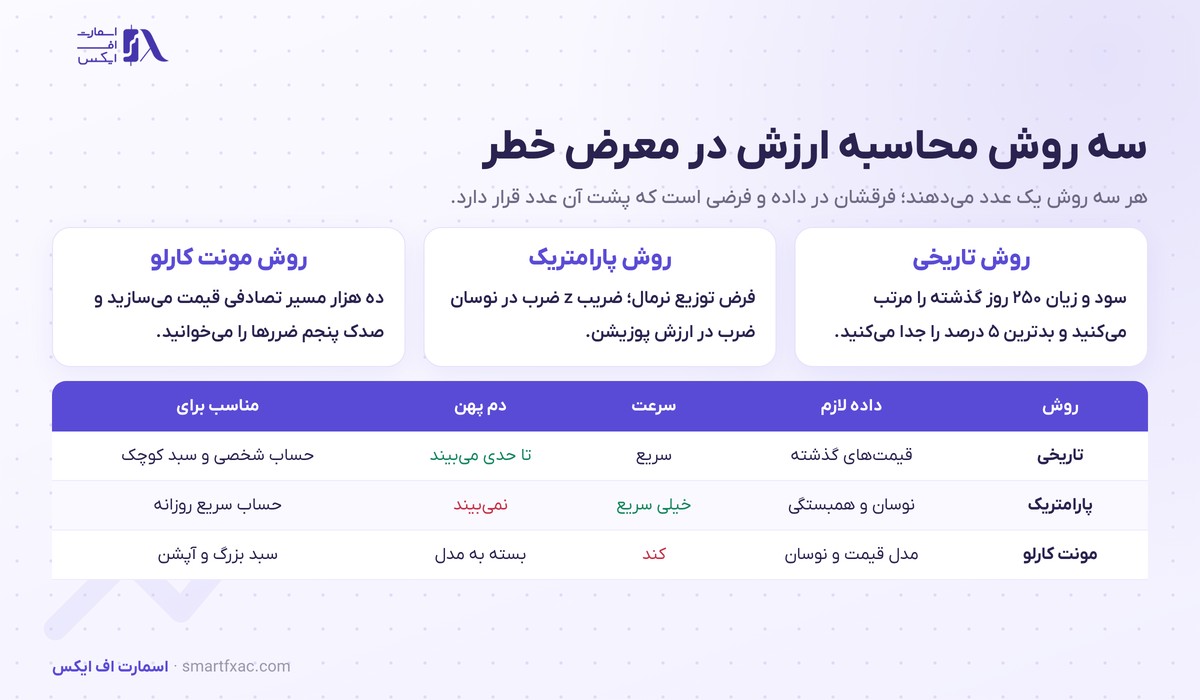
هر سه روش محاسبه ارزش در معرض خطر به یک سوال جواب میدهند؛ فرقشان در داده و فرضی است که درباره رفتار قیمت دارند.
روش تاریخی
در روش تاریخی سود و زیان روزانه پوزیشن فعلی را روی ۲۵۰ روز معاملاتی اخیر، یعنی حدود یک سال، بازسازی و از بدترین به بهترین مرتب میکنید. ۵ درصد از ۲۵۰ روز میشود ۱۲٫۵ روز، پس ضرر روز سیزدهم این فهرست همان VaR با اطمینان ۹۵ درصد است. این روش فرضی درباره شکل توزیع ندارد و روزهای پرنوسان سال گذشته خودبهخود در عدد دیده میشوند؛ ضعفش این است که فقط گذشته را تکرار میکند.
روش پارامتریک یا واریانس کوواریانس
این روش فرض میکند بازده روزانه از توزیع نرمال پیروی میکند. در این صورت فقط دو عدد لازم است: نوسان روزانه پوزیشن، یعنی انحراف معیار بازده، و ضریبی که سطح اطمینان را مشخص میکند. برای سبد چندتایی، همبستگی بین جفت ارزها هم وارد محاسبه میشود و نام واریانس کوواریانس از همینجا آمده است. سریعترین روش است و در بخش بعد فرمولش را میبینید.
روش مونت کارلو
در روش مونت کارلو با یک مدل قیمت، مثلا با نوسان و همبستگی برآوردشده، هزاران مسیر تصادفی برای فردای بازار ساخته میشود. اگر ده هزار مسیر بسازید، ضرر مسیر پانصدم از بدترینها VaR با اطمینان ۹۵ درصد است. این روش برای سبدهای بزرگ و آپشن مناسب است. منطق کلی شبیهسازی را در درس مونت کارلو در ترید توضیح دادهایم.
فرمول VaR پارامتریک و ضریب z
فرمول روش پارامتریک برای یک پوزیشن این است:
VaR = z × σ × V
- V ارزش کل پوزیشن به دلار است، همان مبلغی که با لوریج کنترل میکنید؛ مارجین در این فرمول جایی ندارد.
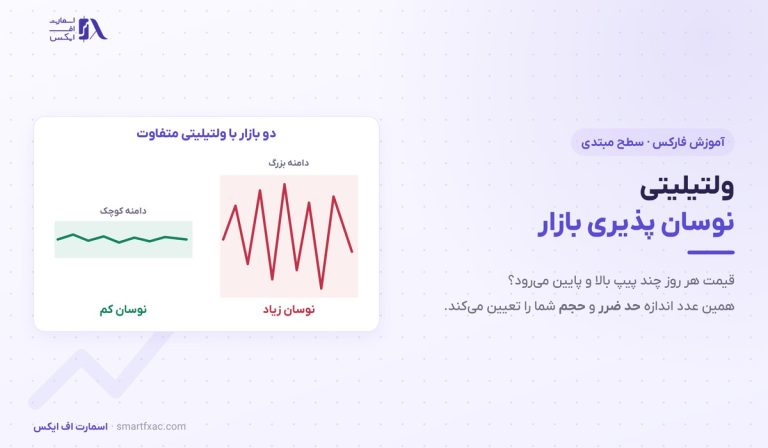
- σ نوسان روزانه به درصد است، یعنی انحراف معیار تغییرات روزانه قیمت. برای EURUSD در دورههای عادی معمولا بین ۰٫۴ تا ۰٫۶ درصد است. روشهای اندازهگیری نوسان را در درس ولتیلیتی ببینید.
- z ضریب سطح اطمینان است: ۱٫۶۵ برای ۹۵ درصد و ۲٫۳۳ برای ۹۹ درصد. این دو عدد از جدول توزیع نرمال میآیند.
در این فرمول میانگین بازده روزانه صفر فرض شده است که در افق یک روزه تقریبا درست است.
مثال عددی ارزش در معرض خطر روی EURUSD

یک لات استاندارد خرید EURUSD در قیمت ۱٫۰۸۰۰ را در نظر بگیرید. اعداد این مثال:
- حجم یک لات یعنی ۱۰۰ هزار یورو، که در این قیمت ارزشی برابر ۱۰۸ هزار دلار دارد.
- نوسان روزانه ۰٫۵ درصد فرض شده است. ۰٫۵ درصد از ۱٫۰۸۰۰ میشود ۰٫۰۰۵۴، یعنی حدود ۵۴ پیپ.
- ارزش هر پیپ برای یک لات EURUSD حدود ۱۰ دلار است.
اطمینان ۹۵ درصد. ۱٫۶۵ ضرب در ۰٫۰۰۵ ضرب در ۱۰۸ هزار دلار میشود ۸۹۱ دلار. همین را با پیپ هم میتوان حساب کرد: ۱٫۶۵ ضرب در ۵۴ پیپ میشود حدود ۸۹ پیپ و با ۱۰ دلار برای هر پیپ، همان ۸۹۱ دلار به دست میآید.
اطمینان ۹۹ درصد. ۲٫۳۳ ضرب در ۵۴ پیپ میشود حدود ۱۲۶ پیپ، یعنی ۱۲۵۸ دلار.
به زبان ساده، در ۱۹ روز از هر ۲۰ روز ضرر این پوزیشن از ۸۹۱ دلار کمتر است. اگر حساب شما ۲۰ هزار دلار باشد، VaR با اطمینان ۹۵ درصد حدود ۴٫۵ درصد حساب است، رقمی که برای یک پوزیشن تکی زیاد است.
با بالا رفتن سطح اطمینان از ۹۵ به ۹۹ درصد، ارزش در معرض خطر حدود ۴۱ درصد بزرگتر میشود، چون نسبت ۲٫۳۳ به ۱٫۶۵ تقریبا ۱٫۴۱ است.
تبدیل VaR روزانه به هفتگی با قاعده ریشه زمان
اگر پوزیشن را چند روز نگه میدارید، VaR یک روزه کافی نیست. قاعده سادهای که بیشتر معاملهگران استفاده میکنند، ضرب VaR روزانه در جذر تعداد روزهاست. دلیلش این است که با فرض مستقل بودن روزها از هم، واریانس با زمان جمع میشود و انحراف معیار با جذر زمان رشد میکند.
- VaR پنج روزه، یعنی یک هفته معاملاتی: ۸۹۱ ضرب در جذر ۵، یعنی ۸۹۱ ضرب در ۲٫۲۴، که حدود ۱۹۹۲ دلار میشود.
- VaR ده روزه: ۸۹۱ ضرب در جذر ۱۰، یعنی ۸۹۱ ضرب در ۳٫۱۶، که حدود ۲۸۱۸ دلار میشود.
این قاعده در بازار رونددار ضعیف عمل میکند. وقتی قیمت چند روز پشت سر هم در یک جهت حرکت میکند، روزها از هم مستقل نیستند و ضرر واقعی چندروزه از عددی که ریشه زمان میدهد بیشتر میشود.
ارزش در معرض خطر سبد چند جفت ارزی و اثر همبستگی
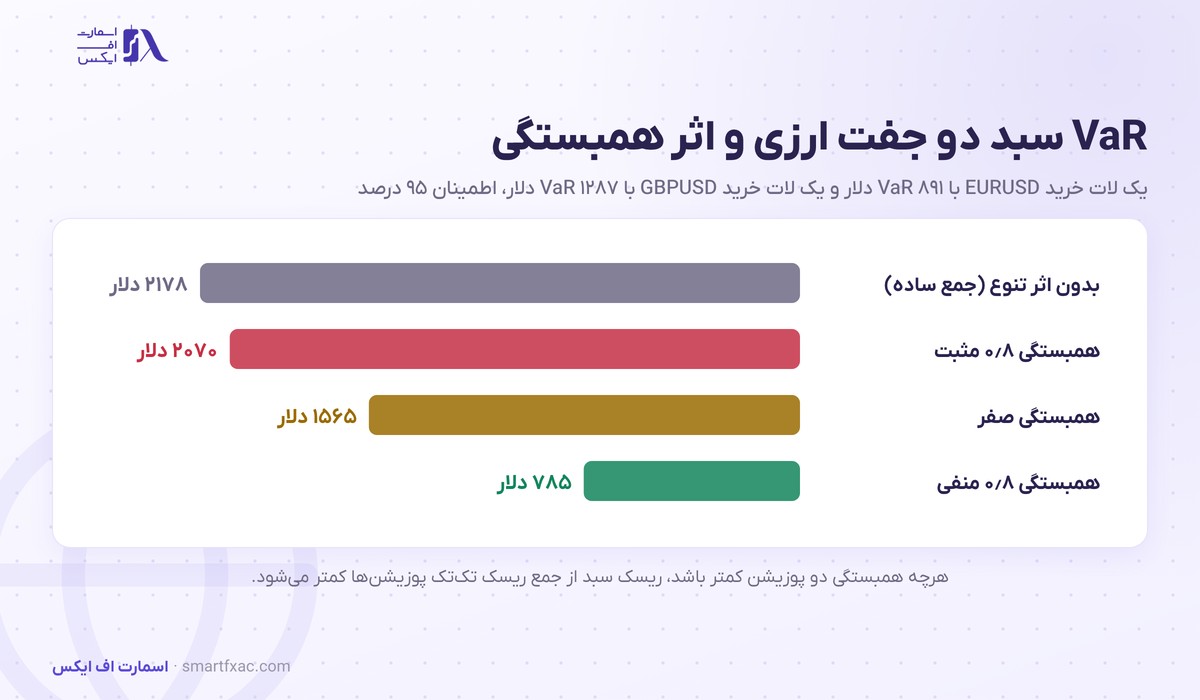
وقتی چند پوزیشن همزمان باز دارید، ارزش در معرض خطر سبد به همبستگی پوزیشنها بستگی دارد و فقط در همبستگی کامل با جمع ساده آنها برابر میشود. همبستگی عددی بین منفی یک و مثبت یک است که نشان میدهد دو جفت ارز چقدر همجهت حرکت میکنند. برای دو پوزیشن، VaR سبد برابر جذر این عبارت است:
VaR1² + VaR2² + 2 × ρ × VaR1 × VaR2
در این فرمول ρ همبستگی دو پوزیشن است. حالا به مثال قبلی یک لات خرید GBPUSD با نوسان روزانه حدود ۷۸ پیپ اضافه کنید. VaR این پوزیشن با اطمینان ۹۵ درصد ۱۲۸۷ دلار است. جمع ساده دو عدد ۲۱۷۸ دلار میشود، ولی VaR واقعی سبد به همبستگی بستگی دارد:
| همبستگی دو پوزیشن | VaR سبد با اطمینان ۹۵٪ | نسبت به جمع ساده | نمونه در فارکس |
|---|---|---|---|
| ۰٫۸ مثبت | ۲۰۷۰ دلار | ۹۵ درصد | خرید EURUSD و خرید GBPUSD |
| صفر | ۱۵۶۵ دلار | ۷۲ درصد | دو جفت ارز بیارتباط |
| ۰٫۸ منفی | ۷۸۵ دلار | ۳۶ درصد | خرید EURUSD و خرید USDCHF |
ردیف اول مهمترین ردیف جدول است: خرید همزمان EURUSD و GBPUSD در عمل یک پوزیشن بزرگ فروش دلار است و ارزش در معرض خطر آن تقریبا با جمع ساده برابر است. همبستگی EURUSD و GBPUSD در بیشتر دورهها بالای ۰٫۷ است. جدول همبستگی جفت ارزهای اصلی و روش خواندن آن را در درس همبستگی جفتارزها ببینید.
همبستگی ثابت نمیماند و در روزهای بحران معمولا به سمت یک میرود؛ یعنی ارزش در معرض خطر سبد درست وقتی بزرگ میشود که به اثر تنوع بیشترین نیاز را دارید.
محدودیتهای VaR: دم پهن و روزهای خبر
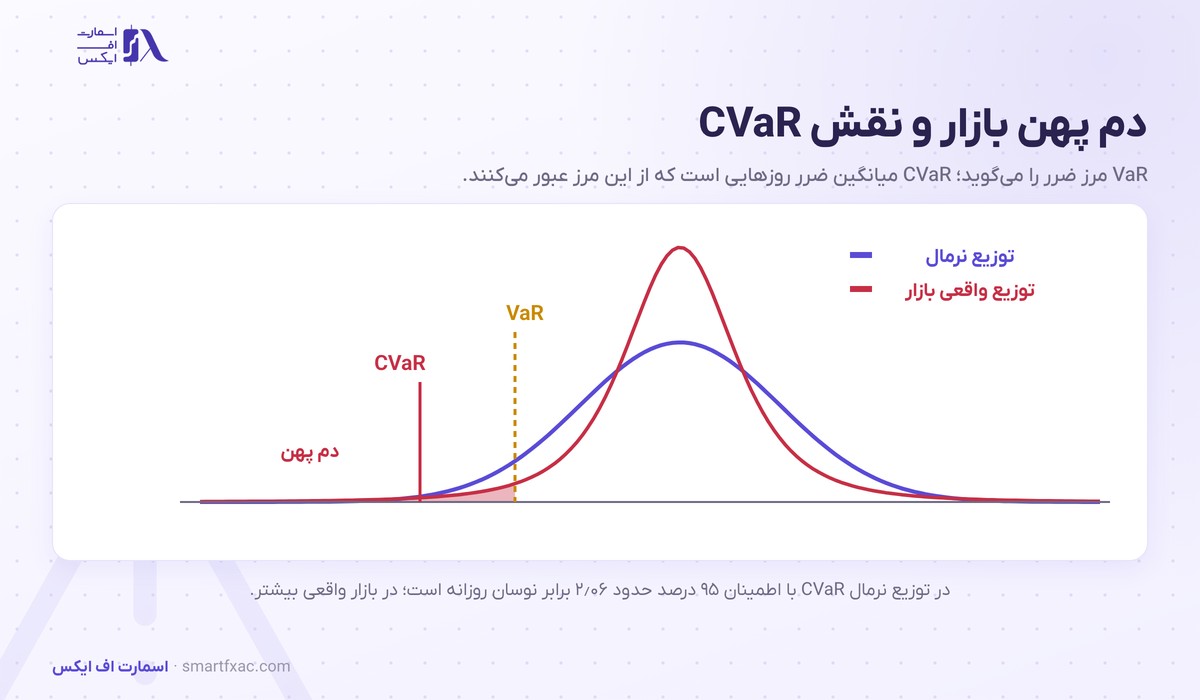
توزیع بازده بازارهای مالی دم پهن دارد، یعنی حرکتهای خیلی بزرگ بیشتر از پیشبینی توزیع نرمال رخ میدهند. به همین دلیل ارزش در معرض خطر پارامتریک در سطح ۹۵ درصد معمولا قابل قبول است، ولی در سطح ۹۹ درصد و بالاتر ریسک را کمتر از واقعیت نشان میدهد.
دو موقعیت مشخص در فارکس هست که عدد VaR را بیاعتبار میکند:
- روزهای خبر مهم. در روز اعلام NFP، یعنی گزارش اشتغال غیرکشاورزی آمریکا، یا تصمیم نرخ بهره، نوسان یک روز ممکن است دو تا سه برابر میانگین باشد.
- گپ آخر هفته. اگر بازار دوشنبه با فاصله باز شود، حد ضرر در قیمت تعیینشده اجرا نمیشود.
برای آزمودن مدل، روزهایی را بشمارید که ضرر واقعی از VaR عبور کرده است. با اطمینان ۹۹ درصد، در ۲۵۰ روز حدود ۲ تا ۳ عبور طبیعی است؛ ۸ یا ۱۰ عبور یعنی مدل ریسک را دست کم میگیرد.
CVaR یا ریزش مورد انتظار؛ مکمل ارزش در معرض خطر
CVaR (Conditional VaR) که به آن ریزش مورد انتظار یا Expected Shortfall هم میگویند، میانگین ضرر در همان روزهایی است که ضرر از VaR بیشتر شده است. VaR میگوید مرز روزهای بد کجاست؛ CVaR میگوید اگر از این مرز رد شدید، به طور میانگین چقدر ضرر میکنید.
در توزیع نرمال، CVaR با اطمینان ۹۵ درصد حدود ۲٫۰۶ برابر نوسان روزانه است، در حالی که VaR در همان سطح ۱٫۶۵ برابر است. برای پوزیشن مثال ما یعنی ۲٫۰۶ ضرب در ۵۴ پیپ، که حدود ۱۱۱ پیپ یا ۱۱۱۴ دلار میشود. در بازار واقعی با دم پهن، فاصله CVaR و VaR بیشتر از این است.
به همین دلیل نهادهای نظارتی بانکی معیار اصلی ریسک بازار را از VaR به ریزش مورد انتظار تغییر دادهاند. تعریف استاندارد ارزش در معرض خطر و ریزش مورد انتظار را در این مرجع درباره Value at Risk ببینید. برای معاملهگر خرد کافی است کنار هر عدد VaR، عدد CVaR را هم بنویسد.
تعیین حجم معامله و سقف ریسک روزانه با VaR
ارزش در معرض خطر برای معاملهگر فارکس دو کاربرد عملی دارد: تعیین حجم پیش از ورود و کنترل ریسک کل حساب در طول روز.
تعیین حجم. فرض کنید حساب ۲۰ هزار دلاری دارید و میخواهید VaR روزانه با اطمینان ۹۵ درصد از ۲ درصد حساب، یعنی ۴۰۰ دلار، بیشتر نشود. VaR یک لات EURUSD ۸۹۱ دلار است. ۴۰۰ تقسیم بر ۸۹۱ میشود ۰٫۴۵، پس حجم مجاز ۰٫۴۵ لات است. این روش حجم را به نوسان گره میزند: هر وقت نوسان دو برابر شود، حجم مجاز نصف میشود.
سقف ریسک روزانه. پیش از باز کردن هر پوزیشن تازه، ارزش در معرض خطر کل سبد را با همبستگیها دوباره حساب کنید. اگر عدد از سقف تعیینشده بالاتر رفت، یا پوزیشن تازه را کوچکتر بگیرید یا از یکی از پوزیشنهای همجهت خارج شوید.
VaR و حد ضرر مکمل یکدیگرند. حد ضرر ریسک یک معامله را از روی ساختار نمودار تعیین میکند و VaR ریسک کل حساب را از روی نوسان. قاعدههای پایه این بخش را در درس مدیریت ریسک و حد ضرر ببینید. برای سنجش ریسک در بازههای طولانیتر هم دو معیار دیگر کنار ارزش در معرض خطر به کار میآیند: حداکثر افت سرمایه که عمیقترین افت حساب از سقف را نشان میدهد و نسبت شارپ که بازده را نسبت به نوسان میسنجد.
شش اشتباه رایج در استفاده از ارزش در معرض خطر
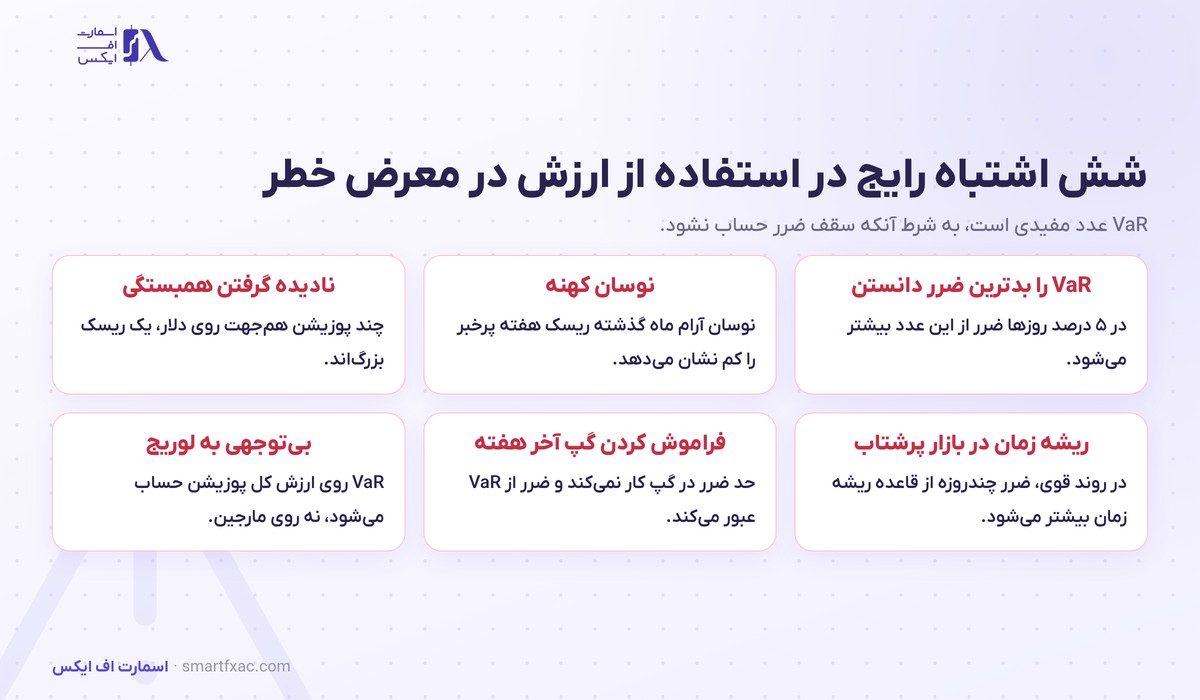
- ارزش در معرض خطر را بدترین ضرر ممکن دانستن. در ۵ درصد روزها ضرر از این عدد بیشتر است.
- استفاده از نوسان کهنه. نوسان سه ماه آرام برای هفتهای که جلسه بانک مرکزی دارد کوچک است.
- نادیده گرفتن همبستگی. خرید EURUSD و GBPUSD و AUDUSD یک پوزیشن بزرگ فروش دلار است.
- استفاده کورکورانه از ریشه زمان. در بازار رونددار ضرر چندروزه از این قاعده بیشتر میشود.
- فراموش کردن گپ آخر هفته. ریسک گپ دوشنبه در VaR روزانه دیده نمیشود.
- حساب کردن VaR روی مارجین. مبنای محاسبه ارزش کل پوزیشن است.
نکات کلیدی این درس
- ارزش در معرض خطر بیشترین ضرر یک پوزیشن یا سبد در یک افق زمانی مشخص و با یک سطح اطمینان مشخص است.
- سه روش محاسبه وجود دارد: تاریخی، پارامتریک و مونت کارلو.
- فرمول پارامتریک: ضریب z ضرب در نوسان روزانه ضرب در ارزش پوزیشن؛ z برابر ۱٫۶۵ برای ۹۵ درصد و ۲٫۳۳ برای ۹۹ درصد.
- VaR چندروزه تقریبا برابر VaR روزانه ضرب در جذر تعداد روزهاست.
- VaR سبد به همبستگی بستگی دارد و پوزیشنهای همجهت روی یک ارز اثر تنوع ندارند.
- در روزهای خبر و بازار دم پهن، VaR ریسک را کم نشان میدهد و CVaR مکمل لازم آن است.
اسمارت اف ایکس؛ مرجع مقایسه و انتخاب بهترین خدمات مالی
اسمارت اف ایکس همراه هوشمند شما در مسیر معاملهگری است؛ ما ابزار، دانش و تحلیلهای پیشرفته را در اختیار شما میگذاریم تا با اطمینان و هوشمندی، تصمیمات سرمایهگذاری بهتر و بهروزتری بگیرید.
برخی از مزایای همکاری با اسمارت اف ایکس شامل موارد زیر است:
- بررسی بیطرفانه: بروکرها و بسترهای معاملاتی را بر اساس واقعیتها و بدون جانبداری بررسی میکنیم تا انتخاب آگاهانهای داشته باشید.
- رشد سواد مالی: محتوای آموزشی و تحلیلی جامع تهیه میکنیم تا مهارتهای لازم برای فعالیت موفق در بازارهای مالی را کسب کنید.
- تهیه مقالات جدید: با تمرکز بر دانش روز، مقالات آموزشی و تحلیلی بهروز منتشر میکنیم.
- پایبندی به اصل شفافیت: نظرات و بازخوردهای کاربران را بدون حذف یا ویرایش منتشر میکنیم.
💬 اگر سوالی دارید یا نیاز به راهنمایی دارید، میتوانید از راههای ارتباطی زیر با ما در تماس باشید:
- تلگرام پشتیبانی: smartfxsupport
- ایمیل پشتیبانی: support@smartfxac.com
جمعبندی
ارزش در معرض خطر ریسک یک پوزیشن یا کل حساب را در یک عدد دلاری خلاصه میکند: با اطمینان ۹۵ یا ۹۹ درصد، ضرر یک روز از چه مبلغی بیشتر نمیشود. با سه ورودی ساده، یعنی ارزش پوزیشن، نوسان روزانه و ضریب z، این عدد را حساب کنید، حجم را با آن تنظیم کنید و برای کل سبد سقف ریسک روزانه بگذارید. برای روزهای خبر، گپها و دم پهن بازار، CVaR و حد ضرر را هم کنار ارزش در معرض خطر نگه دارید.
سوالات متداول درباره ارزش در معرض خطر
۵ سوالVaR با اطمینان ۹۵ درصد یعنی چه؟
یعنی در ۹۵ روز از هر ۱۰۰ روز، ضرر از عدد VaR کمتر است و در حدود ۵ روز بیشتر.
کدام روش محاسبه ارزش در معرض خطر برای معاملهگر خرد مناسبتر است؟
روش پارامتریک برای حساب سریع روزانه کافی است. اگر داده سود و زیان یک سال را دارید، روش تاریخی دم پهن را بهتر نشان میدهد.
ضریب ۱٫۶۵ و ۲٫۳۳ از کجا میآید؟
از توزیع نرمال استاندارد. ۵ درصد سطح زیر منحنی در فاصله بیش از ۱٫۶۵ انحراف معیار زیر میانگین قرار دارد و ۱ درصد آن در فاصله بیش از ۲٫۳۳ انحراف معیار.
فرق VaR و CVaR چیست؟
VaR مرز روزهای بد را نشان میدهد و CVaR میانگین ضرر در روزهایی که از این مرز عبور کردهاند. CVaR همیشه بزرگتر از VaR است.
آیا VaR جای حد ضرر را میگیرد؟
خیر. حد ضرر ریسک هر معامله را از روی نمودار محدود میکند و VaR ریسک کل حساب را از روی نوسان میسنجد؛ هر دو با هم لازماند.