قیمت زنده سینتتیکس با بهروزرسانی خودکار
امروز ۱ آبان ۱۴۰۵ قیمت سینتتیکس ۰.۲۱۱۳۰ دلار است که نسبت به روز قبل ۶.۷۱٪ کاهش نشان میدهد.
قیمت سینتتیکس را بیشتر کسانی دنبال میکنند که با پروتکلهای مالی غیرمتمرکز کار کردهاند، چون سینتتیکس (Synthetix) با توکن SNX یکی از قدیمیترین پروتکلهای مشتقه روی اتریوم است. در ۲۲ مهر ۱۴۰۵ قیمت سینتتیکس حدود ۰٫۲۳ دلار بود و با تتر ۲۶۴ هزار و ۱۰۰ تومانی، هر SNX نزدیک ۶۰ هزار و ۷۰۰ تومان ارزش داشت. نرخ تومانی از ضرب نرخ دلاری در قیمت تتر به دست میآید، پس با هر تغییر تتر هم بالا و پایین میرود.
سال گذشته برای دارندگان SNX سال سختی بود. قیمت از ۱٫۶۸۹ دلار در ۲۳ مهر ۱۴۰۴ به ۰٫۲۳ دلار رسید و حدود ۸۶ درصد از ارزشش را از دست داد، در حالی که بیتکوین در همین مدت ۲۶ درصد افت کرد. در ۳۰ روز اخیر SNX حدود ۹٫۵ درصد بالا آمده و در سه ماه گذشته تقریباً در جای خود مانده است. این عددها از قیمت پایانی روزانهی ۳۶۵ روز گذشته محاسبه شدهاند.
سینتتیکس یک پروتکل مشتقهی غیرمتمرکز است. مشتقه (derivative) قراردادی است که ارزشش از قیمت یک دارایی دیگر میآید؛ مثلا قراردادی که با بالا رفتن قیمت طلا سود میدهد بیآنکه خریدار طلای واقعی داشته باشد. سینتتیکس این قراردادها را با قراردادهای هوشمند روی بلاکچین میسازد و هیچ کارگزار یا بانکی وسط کار نیست. اگر با این دو مفهوم آشنا نیستید، دیفای چیست و قرارداد هوشمند را بخوانید.
بنیانگذار پروژه کین وارویک (Kain Warwick)، کارآفرین استرالیایی، است. پروژه در سال ۲۰۱۷ با نام هاون (Havven) شروع شد و هدف اولش ساختن یک استیبلکوین غیرمتمرکز بود. در سال ۲۰۱۸ تیم دامنهی کار را بزرگتر کرد و نام پروژه به سینتتیکس تغییر کرد. از آن زمان توکن SNX محور اقتصاد پروتکل شد.
سینتتیکس در رونق دیفای سالهای ۲۰۲۰ و ۲۰۲۱ یکی از پروژههای شاخص اتریوم بود و در آن دوره بخش بزرگی از کار خود را به شبکهی آپتیمیزم (Optimism) برد. آپتیمیزم یک شبکهی لایه دوم است که تراکنشها را ارزانتر از شبکهی اصلی اتریوم پردازش میکند. سازوکار این شبکهها در بلاکچین لایه دوم آمده است. بعدها پروتکل روی شبکهی بیس (Base) هم فعال شد.
در سال ۲۰۲۵ سینتتیکس مسیرش را عوض کرد. تیم تصمیم گرفت تمرکز را روی صرافی قراردادهای دائمی خودش بگذارد و پروتکل را به شبکهی اصلی اتریوم برگرداند. در همان سال استیبلکوین پروتکل، یعنی sUSD، برای مدتی از برابری یکبهیک با دلار فاصله گرفت و این اتفاق اعتماد بخشی از کاربران را کم کرد.
هستهی سینتتیکس یک سازوکار وثیقهگذاری است. دارندگان SNX توکنهایشان را در پروتکل قفل میکنند و در برابر آن sUSD میسازند. sUSD یک استیبلکوین است، یعنی توکنی که قرار است همیشه نزدیک یک دلار بماند. توضیح انواع این توکنها در استیبل کوین چیست آمده است. چون قیمت SNX پرنوسان است، پروتکل از کاربر میخواهد ارزش وثیقه چند برابر ارزش sUSD ساختهشده باشد. این نسبت وثیقه (collateral ratio) در طول سالها با رای دارندگان توکن چند بار تغییر کرده، ولی همیشه بالا بوده است.
در نسخههای قبلی، با sUSD میشد داراییهای مصنوعی یا «سینت» (synth) ساخت. سینت توکنی است که قیمت یک دارایی دیگر را دنبال میکند، مثل sETH برای اتریوم یا sBTC برای بیتکوین. قیمت این داراییها از اوراکل (oracle) میآید؛ سرویسی که قیمتهای بیرون بلاکچین را به قرارداد هوشمند میرساند. نقش اوراکل در اوراکل بلاکچین توضیح داده شده است و چینلینک (Chainlink) یکی از معروفترین اوراکلهاست.
نکتهی اصلی طرح سینتتیکس «بدهی مشترک» است. هر کسی که sUSD میسازد، سهمی از بدهی کل سیستم را بر عهده میگیرد. اگر ارزش کل سینتها بالا برود، بدهی همهی وثیقهگذارها هم بالا میرود. در برابر این ریسک، وثیقهگذارها بخشی از کارمزد معاملهها و پاداش پروتکل را دریافت میکنند. در عمل، وثیقهگذارهای SNX طرف مقابل معاملهگرها هستند.
همین ساختار سینتتیکس را به یک لایهی نقدینگی برای قراردادهای دائمی تبدیل کرد. قرارداد دائمی (perpetual) نوعی قرارداد آتی بدون تاریخ سررسید است و در معاملات آتی ارز دیجیتال شرح داده شده است. رابطهای کاربری مثل کوئنتا (Kwenta) روی آپتیمیزم و بیس از نقدینگی سینتتیکس استفاده میکردند و معاملهگر بیآنکه با سینتتیکس مستقیم کار کند، با پول وثیقهگذارهای آن معامله میکرد.
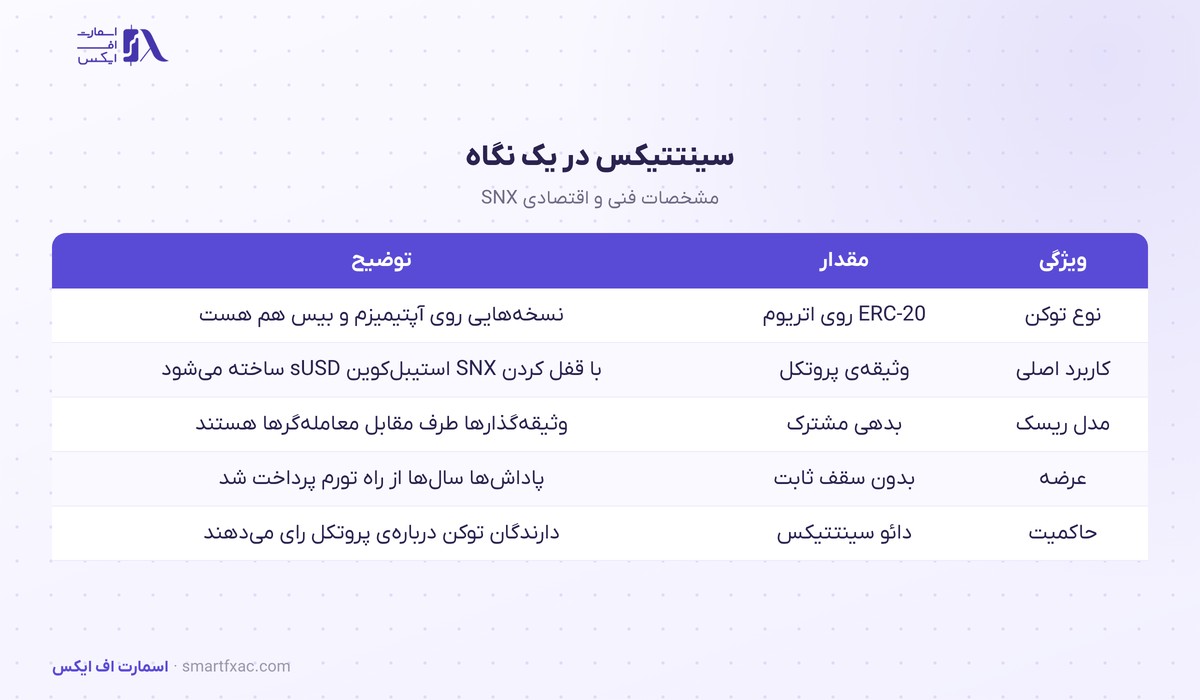
توکنومیکس (tokenomics) یعنی قاعدههای عرضه و توزیع یک توکن؛ تعریف کامل در توکنومیکس چیست آمده است. عرضهی SNX سقف ثابت ندارد. در سالهای زیادی پاداش وثیقهگذارها از راه تورم پرداخت میشد، یعنی پروتکل هر هفته SNX تازه میساخت و بین آنها تقسیم میکرد. این تورم عرضهی کل را در طول زمان چند برابر مقدار اولیه کرد و نرخ آن بارها با رای دارندگان توکن تغییر کرد.
استیکینگ (staking) در سینتتیکس با استیکینگ شبکههای اثبات سهام فرق دارد. اینجا SNX قفلشده وثیقهی بدهی است و کسی که استیک میکند ریسک تغییر بدهی مشترک را هم میپذیرد. اگر قیمت SNX افت کند، نسبت وثیقه پایین میآید و کاربر باید یا SNX بیشتری بگذارد یا بخشی از sUSD را برگرداند. در غیر این صورت، موقعیت او نقد میشود. مفهوم کلی استیکینگ در استیکینگ ارز دیجیتال آمده است.
در دورههایی بخشی از کارمزدهای پروتکل صرف خرید SNX از بازار و سوزاندن آن شد. سوزاندن یعنی خارج کردن همیشگی توکن از چرخه، که در سوزاندن توکن شرح داده شده است. اثر این برنامه به حجم کارمزدها بستگی دارد. تصمیم دربارهی تورم، سوزاندن و پاداشها با دائو (DAO) سینتتیکس است؛ ساختاری که در آن دارندگان توکن رای میدهند و در دائو چیست توضیح داده شده است.
۱. روند بیتکوین. همبستگی بازده روزانهی SNX با بیتکوین در یک سال گذشته ۰٫۶۳ و ضریب بتای آن ۱٫۲۴ بود. یعنی در بیشتر روزها قیمت سینتتیکس همجهت با بیتکوین حرکت کرده و نوسانش کمی بیشتر بوده است. حرکت روز بیتکوین را در قیمت بیت کوین ببینید.
۲. حجم معاملات مشتقه. درآمد وثیقهگذارها از کارمزد معاملههاست. وقتی معاملهگرها روی صرافی سینتتیکس و رابطهای متصل به آن فعالترند، کارمزد بیشتری به وثیقهگذارها میرسد و نگه داشتن SNX جذابتر میشود. شاخص مفید برای سنجیدن این فعالیت حجم قراردادهای باز است که در اوپن اینترست آمده است.
۳. سلامت sUSD. sUSD با پشتوانهی SNX ساخته میشود. اگر این استیبلکوین از یک دلار فاصله بگیرد، اعتماد به کل سیستم کم میشود و فشار روی قیمت SNX بیشتر میشود. افت قیمت SNX هم به نوبهی خود ارزش وثیقهی پشت sUSD را کم میکند.
۴. تصمیمهای دائو. تغییر نرخ تورم، برنامهی سوزاندن، جابهجایی پروتکل بین شبکهها و تغییر نسبت وثیقه همه با رای انجام میشوند و هر کدام روی عرضه و تقاضای SNX اثر دارند. به همین خاطر خبرهای حاکمیتی برای قیمت سینتتیکس اهمیت بیشتری دارد تا برای رمزارزهایی که فقط نقش پرداخت دارند.
۵. احساسات بازار. توکنهای دیفای در دورههای ترس معمولا سریعتر از بیتکوین پایین میآیند و در دورههای رونق دیرتر به حرکت درمیآیند. وضعیت روز بازار را در شاخص ترس و طمع ببینید.
توکن پروژه در سال ۲۰۱۸ با نام HAV عرضه شد و در سالهای اول قیمتش بیشتر زیر یک دلار بود. رونق دیفای در سال ۲۰۲۰ قیمت سینتتیکس را چند برابر کرد و در بهمن ۱۳۹۹ (فوریهی ۲۰۲۱) SNX به سقف تاریخی نزدیک ۲۸ دلار رسید. در رکود سال ۲۰۲۲ بیشتر این رشد از دست رفت.
در سالهای بعد قیمت سینتتیکس چند موج بازگشت داشت ولی هرگز به سقف ۲۰۲۱ نزدیک نشد. قیمت سینتتیکس امروز بیش از ۹۹ درصد پایینتر از آن سقف است. این مسیر الگوی رایج بسیاری از توکنهای دیفای نسل اول را نشان میدهد: رشد تند در یک رونق، افت عمیق در رکود بعدی و بازگشت ضعیف در چرخههای بعد. چرخههای بازار در چرخه بازار ارز دیجیتال توضیح داده شده است.
قیمت سینتتیکس در یک سال گذشته ۸۶٫۴ درصد افت کرد: از ۱٫۶۸۹ دلار در ۲۳ مهر ۱۴۰۴ به ۰٫۲۳ دلار در ۲۲ مهر ۱۴۰۵. بالاترین قیمت روزانهی دوره ۲٫۲۵۹ دلار بود که در همان روز اول، ۲۳ مهر ۱۴۰۴، ثبت شد. پایینترین قیمت روزانه ۰٫۱۸۸ دلار در ۲۸ مرداد ۱۴۰۵ بود.

نمودار سه مرحلهی روشن دارد. در مهر و آبان ۱۴۰۴ قیمت پایانی از محدودهی ۱٫۲۸ تا ۱٫۶۹ دلار به محدودهی ۰٫۵۸ تا ۱٫۳ دلار رسید و در آذر تا حدود ۰٫۳۹ دلار پایین آمد. از دی تا اردیبهشت افت آرامتر شد و قیمت بیشتر بین ۰٫۲۷ و ۰٫۵۳ دلار ماند. در خرداد موج تازهای از فروش آمد و قیمت سینتتیکس از تیر تا شهریور در کانال باریک ۰٫۱۹ تا ۰٫۲۵ دلار حرکت کرد. در مهر ۱۴۰۵ قیمت پایانی بین ۰٫۲۳ و ۰٫۲۷ دلار بوده است.
دو روز بزرگ در این سال دیده میشود. در ۳۰ بهمن ۱۴۰۴ قیمت در یک روز ۱۵٫۸ درصد بالا رفت و روی ۰٫۳۴۴ دلار بسته شد. در ۶ تیر ۱۴۰۵ هم رشد یکروزهی ۲۲ درصدی ثبت شد و قیمت به ۰٫۲۴۴ دلار رسید. هیچکدام از این دو جهش آغاز یک روند صعودی پایدار نشد.
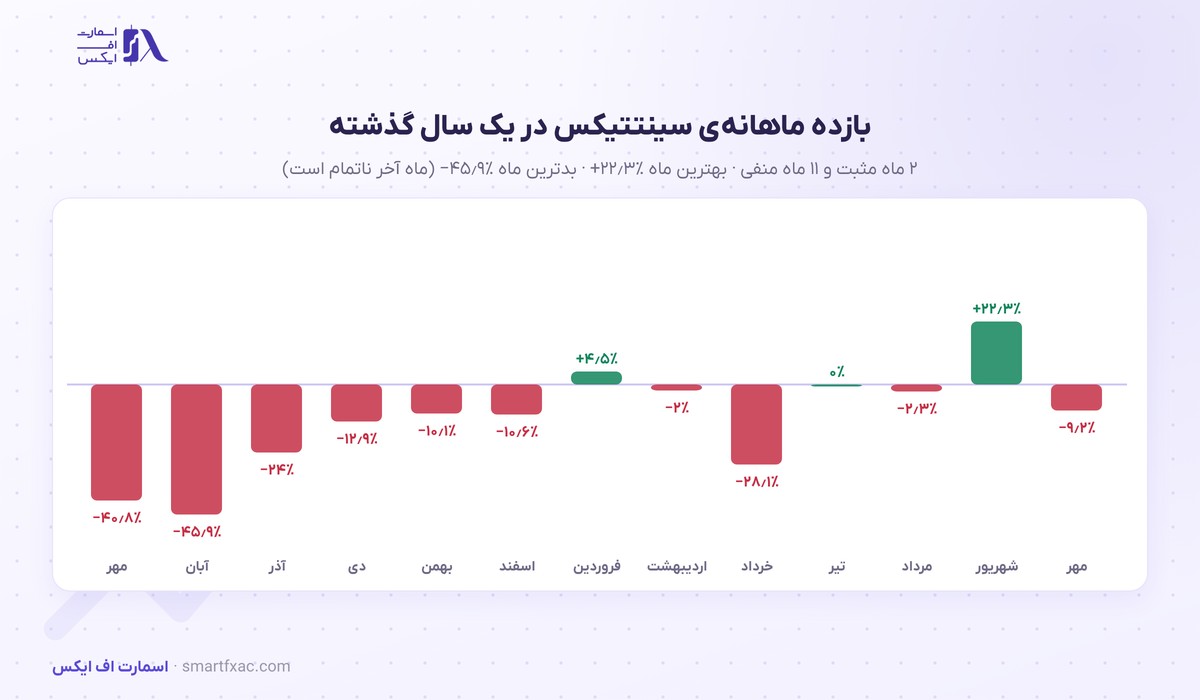
در نمودار ماهانه، ده ستون از سیزده ستون منفیاند. بدترین ماه آبان با ۴۵٫۹ درصد افت بود و ستون مهر در ابتدای نمودار با ۴۰٫۸ درصد افت پشت سر آن آمد. خرداد هم با ۲۸٫۱ درصد افت یکی از ماههای سخت سال بود. فقط دو ماه مثبت بسته شد: فروردین با ۴٫۵ درصد و شهریور با ۲۲٫۳ درصد رشد. ستون تیر تقریباً بدون تغییر ماند و ستون آخر مهر، که هنوز ناتمام است، تا امروز ۹٫۲ درصد منفی است.
جدول زیر شاخصهای اصلی بازده و ریسک SNX را کنار دو رمزارز بزرگ بازار گذاشته است.
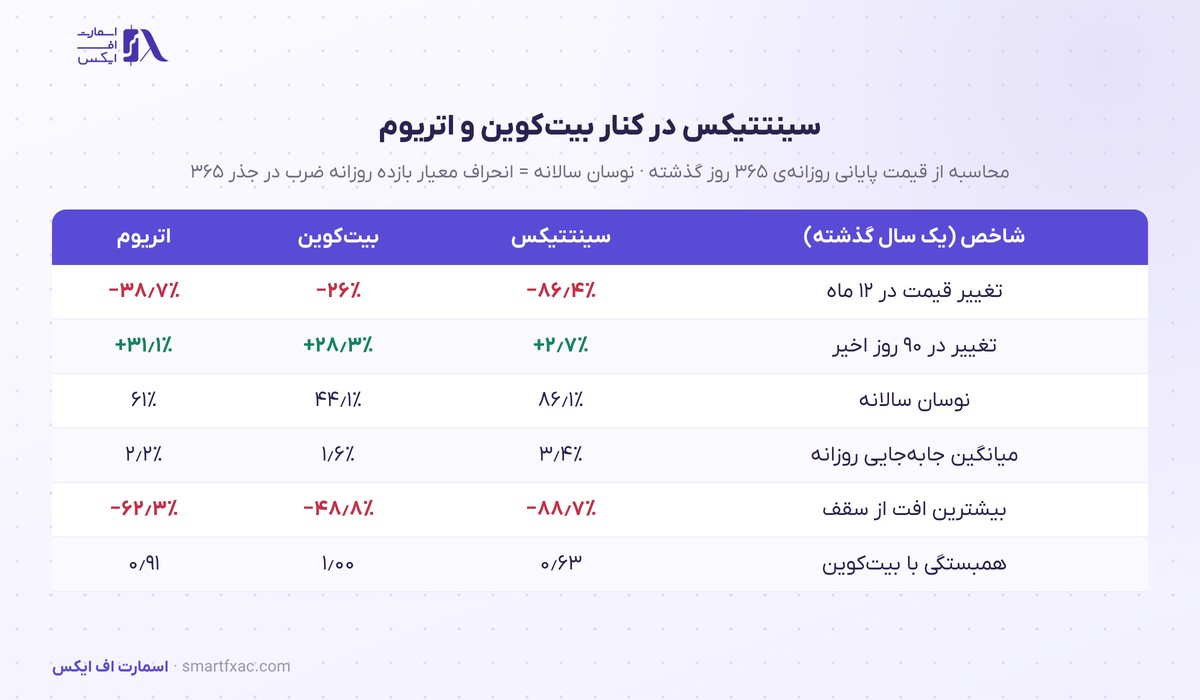
افت سالانهی ۸۶٫۴ درصدی SNX بیش از سه برابر افت بیتکوین (۲۶ درصد) و بیش از دو برابر افت اتریوم (۳۸٫۷ درصد) بود. در ۹۰ روز اخیر هم فاصله زیاد است: بیتکوین ۲۸٫۳ درصد و قیمت اتریوم ۳۱٫۱ درصد بالا رفتند و SNX فقط ۲٫۷ درصد رشد کرد.
نوسان سالانهی قیمت سینتتیکس ۸۶٫۱ درصد بود؛ تقریباً دو برابر بیتکوین با ۴۴٫۱ درصد و بیشتر از اتریوم با ۶۱ درصد. به زبان ساده، SNX در سال گذشته ریسکی در حد یک آلتکوین معمولی داشت ولی بازدهی بسیار ضعیفتر از آن.
میانگین جابهجایی روزانهی SNX در این سال ۳٫۳۵ درصد بود. نمودار زیر نشان میدهد قیمت سینتتیکس در چند روز در هر بازهی درصدی تغییر کرده است.
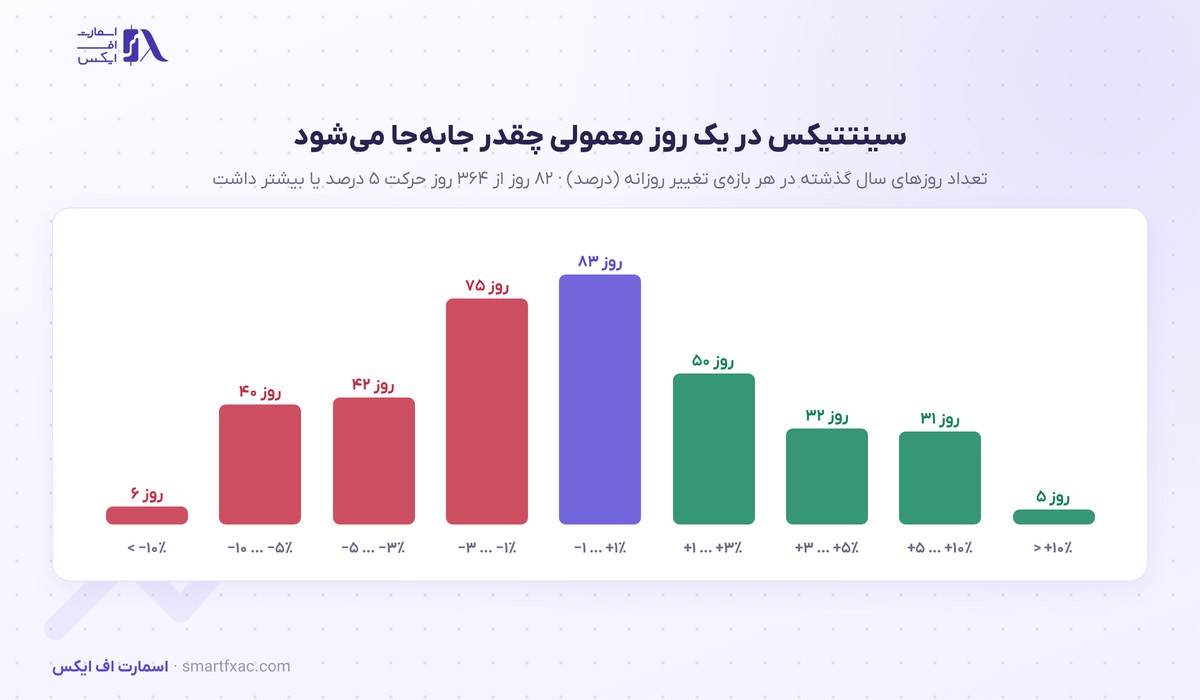
از ۳۶۴ روز معاملاتی، ۸۳ روز قیمت کمتر از یک درصد تغییر کرد. در ۸۲ روز، یعنی تقریباً یک روز از هر چهار روز، حرکت روزانه ۵ درصد یا بیشتر بود و در ۱۱ روز به ۱۰ درصد یا بیشتر رسید. بزرگترین رشد یکروزه ۲۲ درصد و بزرگترین افت یکروزه ۱۴٫۹ درصد بود. فقط ۱۴۷ روز با رشد بسته شد، یعنی حدود دو روز از هر پنج روز.
این عددها برای معاملهگر اهرمی یک پیام روشن دارند. با اهرم پنج برابر، یک افت ۱۵ درصدی در یک روز بخش بزرگی از وثیقه را از بین میبرد. خطر نقد شدن موقعیت در لیکوئید شدن شرح داده شده است.
یک راه دیگر برای سنجیدن یک آلتکوین، دیدن قیمتش بر حسب بیتکوین است. نمودار زیر نشان میدهد اگر کسی در ابتدای دوره بهجای ۱۰۰ واحد بیتکوین معادلش SNX خریده بود، ارزش داراییاش بر حسب بیتکوین در هر روز چقدر بود.

خط SNX در بیشتر سال پایین رفت. با افت ۸۶ درصدی سینتتیکس و افت ۲۶ درصدی بیتکوین، این نسبت در پایان دوره به حدود ۱۸ رسیده است. یعنی دارندهی SNX بر حسب بیتکوین بیش از چهار پنجم ارزش داراییاش را از دست داده است. در ماههایی که بیتکوین رشد کرد، SNX همراهی کمی داشت و فاصله کم نشد.
افت از سقف (drawdown) نشان میدهد کسی که روی بالاترین قیمت قبلی خریده، در هر روز چند درصد ضرر روی کاغذ داشته است.

سقف قیمت پایانی این دوره در همان ۲۳ مهر ۱۴۰۴ ثبت شد و قیمت سینتتیکس بعد از آن دیگر به ۱٫۶۸۹ دلار برنگشت. بیشترین فاصله از این سقف ۸۸٫۷ درصد بود که در ۲۷ مرداد ۱۴۰۵ ثبت شد. برای جبران چنین افتی، قیمت باید حدود ۹ برابر شود. امروز فاصلهی قیمت تا سقف سال هنوز ۸۶٫۴ درصد است. استفاده از این معیار در مدیریت سرمایه در حداکثر افت سرمایه آمده است.
صرافیهای بزرگ داخلی SNX را معمولا در بازار تومانی (SNX/IRT) یا بازار تتری (SNX/USDT) عرضه میکنند. قیمت سینتتیکس در بازار تومانی تقریباً از ضرب نرخ دلاری در قیمت تتر به دست میآید. در ۲۲ مهر ۱۴۰۵ هر SNX حدود ۰٫۲۳ دلار و هر تتر ۲۶۴ هزار و ۱۰۰ تومان بود، پس هر سینتتیکس حدود ۶۰ هزار و ۷۰۰ تومان میشد.

با یک میلیون تومان در نرخ ۲۲ مهر حدود ۱۶ واحد SNX خریده میشد. نرخ تومانی دو منبع تغییر دارد: حرکت دلاری SNX و حرکت قیمت تتر. اگر تتر ۵ درصد گران شود، قیمت سینتتیکس به تومان هم بدون هیچ تغییری در بازار جهانی ۵ درصد بالا میرود. نرخ زندهی تتر در صفحهی قیمت تتر و نرخ بقیهی رمزارزها در قیمت ارز دیجیتال آمده است.
SNX در بیشتر صرافیهای بزرگ داخلی فهرست شده است، ولی حجم معاملاتش از رمزارزهای پرطرفدار کمتر است. مراحل کلی خرید در تصویر زیر آمده است.

در بازارهای کمحجم، فاصلهی قیمت خرید و فروش بیشتر است و یک سفارش بزرگ بازار میتواند قیمت را چند درصد جابهجا کند. به همین خاطر سفارش محدود برای SNX انتخاب امنتری است. پیش از خرید، کارمزد معامله، کارمزد برداشت و حجم بازار SNX را در چند صرافی مقایسه کنید. معرفی صرافیهای فعال در بخش معرفی صرافیها آمده است و روش خرید پلهای در میانگین هزینه دلاری شرح داده شده است.
کاربران ایرانی باید بدانند صرافیهای خارجی بزرگ مثل بایننس به کاربران ساکن ایران خدمات نمیدهند و ممکن است حسابهایی را که با اطلاعات ایرانی ثبت شده مسدود کنند. رابطهای کاربری بسیاری از پروتکلهای مشتقه هم دسترسی کشورهای تحریمشده را محدود میکنند.
SNX در اصل یک توکن ERC-20 روی اتریوم است. نسخههایی از آن روی آپتیمیزم و بیس هم وجود دارد و بعضی صرافیها برداشت روی این شبکهها را هم پشتیبانی میکنند. آدرس همهی این شبکهها با 0x شروع میشود، پس ظاهر آدرس شبکه را نشان نمیدهد. پیش از برداشت، شبکه را از صفحهی واریز مقصد بخوانید. مقایسهی شبکهها در شبکه انتقال ارز دیجیتال آمده است.
انتقال روی شبکهی اصلی اتریوم کارمزد گس (gas) دارد که در روزهای شلوغ بالا میرود. برای مبلغهای کوچک SNX، این کارمزد ممکن است بخش قابل توجهی از ارزش انتقال را بگیرد. سازوکار این کارمزد در کارمزد گس شرح داده شده است.
برای نگهداری طولانی، کیف پولی که کلیدش دست خودتان است امنتر از حساب صرافی است. هر کیف پول سازگار با اتریوم، SNX را پشتیبانی میکند. انواع کیف پول در کیف پول ارز دیجیتال، نگهداری کلمههای بازیابی در عبارت بازیابی و گزینهی امنتر برای مبلغهای بزرگ در کیف پول سختافزاری آمده است.
در دادهی یک سال گذشته چند ناحیه در نمودار قیمت سینتتیکس برجستهاند. محدودهی ۰٫۱۹ تا ۰٫۲ دلار کف سال بود و قیمت پایانی در تیر، مرداد و شهریور ۱۴۰۵ چند بار به آن نزدیک شد و بالاتر بسته شد. این نزدیکترین حمایت زیر قیمت امروز است. محدودهی ۰٫۲۵ تا ۰٫۲۷ دلار سقف کانال تابستان بود و در مهر ۱۴۰۵ هم جلوی رشد قیمت را گرفت.
بالاتر از آن، محدودهی ۰٫۲۷ تا ۰٫۳۱ دلار در فروردین ۱۴۰۵ ناحیهی معاملهی قیمت بود و محدودهی ۰٫۳۲ تا ۰٫۳۷ دلار در اردیبهشت. عبور پایدار قیمت سینتتیکس از این ناحیهها نشانهی تغییر روند کوتاهمدت است. روش پیدا کردن این سطحها در حمایت و مقاومت آمده است.
با میانگین جابهجایی روزانهی ۳٫۳۵ درصد، حد ضرر باید چند برابر این عدد از نقطهی ورود فاصله داشته باشد تا در نوسان عادی فعال نشود. قاعدههای اندازهی موقعیت در مدیریت ریسک و حد ضرر آمده است و تحلیلهای روزانهی بازار رمزارز در بخش تحلیل ارز دیجیتال منتشر میشود.
اول، ریسک استیبلکوین. ارزش sUSD به وثیقهی SNX گره خورده است. اگر قیمت SNX تند پایین بیاید، پشتوانهی sUSD ضعیف میشود و فاصله گرفتن sUSD از یک دلار هم به نوبهی خود فشار فروش روی SNX میسازد.
دوم، تورم عرضه. پاداشهایی که با ساخت SNX تازه پرداخت میشوند، سهم هر دارنده از کل عرضه را کم میکنند. اگر تقاضا همپای عرضه رشد نکند، این فشار روی قیمت میماند.
سوم، رقابت در بازار مشتقه. صرافیهای غیرمتمرکز قراردادهای دائمی زیادی در سالهای اخیر راه افتادهاند و بخشی از معاملهگرها را جذب کردهاند. سهم بازار سینتتیکس به توان رقابت صرافی تازهاش بستگی دارد.
چهارم، ریسک فنی و حاکمیتی. پروتکل بارها ساختارش را عوض کرده و هر تغییر بزرگ، از جابهجایی بین شبکهها تا ارتقای قراردادها، احتمال خطای فنی دارد. تصمیمهای دائو هم ممکن است به سود یک گروه از دارندگان و به ضرر گروه دیگر تمام شود.
اشتباه اول: خرید فقط به خاطر ارزانی. پایین بودن قیمت هر واحد نتیجهی تعداد زیاد توکنهاست. ارزش یک توکن را باید با ارزش بازار، عرضهی در گردش و درآمد پروتکل سنجید. مفهوم ارزش بازار در ارزش بازار ارز دیجیتال آمده است.
اشتباه دوم: استیک کردن بدون فهم بدهی. وثیقهگذار سهمی از بدهی کل سیستم را بر عهده میگیرد و با افت قیمت SNX ممکن است موقعیتش نقد شود.
اشتباه سوم: انتقال روی شبکهی اشتباه. نسخههای SNX روی اتریوم، آپتیمیزم و بیس آدرسهای همشکل دارند. شبکه را از صفحهی واریز مقصد بخوانید و پیش از انتقال مبلغ بزرگ، یک مبلغ کوچک آزمایشی بفرستید.
مستندات پروتکل، اخبار توسعه و جزئیات صرافی قراردادهای دائمی روی سایت رسمی سینتتیکس منتشر میشود.
نرخ دلاری SNX در قیمت تتر به تومان ضرب میشود. در ۲۲ مهر ۱۴۰۵ این حاصلضرب حدود ۶۰ هزار و ۷۰۰ تومان بود. کارمزد صرافی و فاصلهی قیمت خرید و فروش هم کمی روی عدد نهایی اثر دارد.
قیمت پایانی SNX از ۱٫۶۸۹ دلار در ۲۳ مهر ۱۴۰۴ به ۰٫۲۳ دلار در ۲۲ مهر ۱۴۰۵ رسید که افتی ۸۶٫۴ درصدی است. پایینترین قیمت روزانهی این دوره ۰٫۱۸۸ دلار در ۲۸ مرداد ۱۴۰۵ بود.
SNX در بهمن ۱۳۹۹ (فوریهی ۲۰۲۱)، در اوج رونق دیفای، به نزدیک ۲۸ دلار رسید. قیمت امروز فاصلهی بسیار زیادی با آن سقف دارد.
sUSD استیبلکوین سینتتیکس است که با قفل کردن SNX بهعنوان وثیقه ساخته میشود. سلامت sUSD و قیمت SNX به هم وابستهاند و تغییر یکی روی دیگری اثر میگذارد.
عرضهی SNX سقف ثابت ندارد. پاداش وثیقهگذارها در سالهای زیادی با ساخت توکن تازه پرداخت شد و نرخ تورم و برنامههای سوزاندن با رای دائو تعیین میشوند.
نسخهی اصلی SNX توکن ERC-20 روی اتریوم است. نسخههایی روی آپتیمیزم و بیس هم وجود دارد. شبکهی برداشت باید با شبکهی واریز کیف پول مقصد یکی باشد.
عددهای سال گذشته فقط نشان میدهند SNX در افتها بیشتر ضرر داد و در رشدها کمتر همراهی کرد. ساختار بدهی مشترک، تورم عرضه، وضعیت sUSD و رقابت در بازار مشتقه همه روی تقاضای این توکن اثر دارند.
تمرکز کاری او روی پرایس اکشن و مفاهیم اسمارت مانی در بازار فارکس و ارز دیجیتال است و در اسمارت اف ایکس سرپرستی بررسی بروکرها و صرافیها، تحلیل روزانه نمادها و تولید محتوای آموزشی را بر عهده دارد. همه مطالبی که با نام او منتشر میشود پیش از انتشار بازبینی و تایید میشود.
آخرین بروزرسانی: ۲۴ مهر ۱۴۰۵ درباره نویسنده LinkedIn