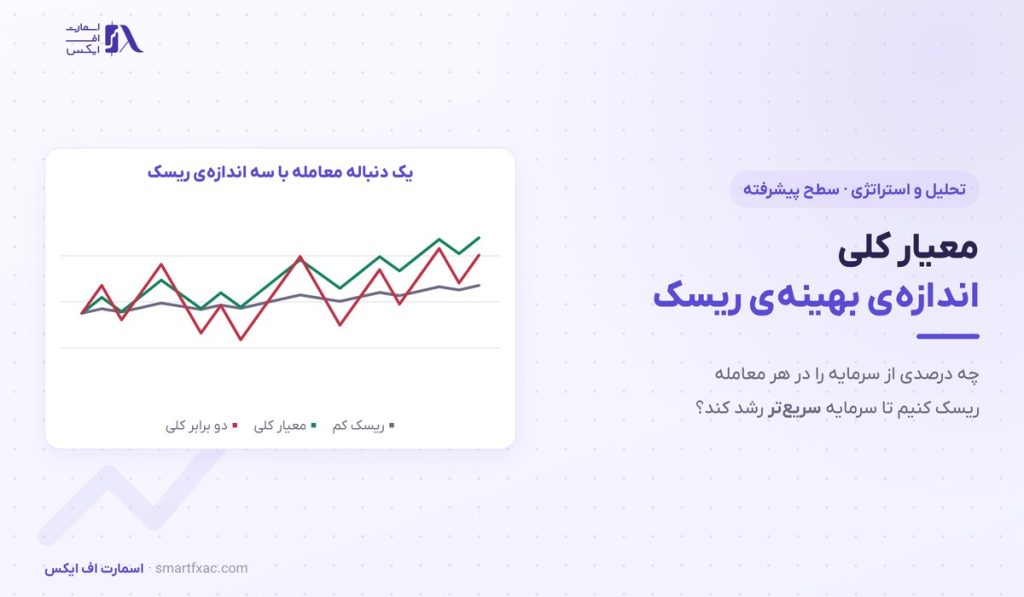
دو معاملهگر را در نظر بگیرید که دقیقا یک استراتژی سودده را اجرا میکنند. اولی در هر معامله یک درصد سرمایه را ریسک میکند و دومی بیست درصد. بعد از یک سال، ممکن است دومی سرمایهاش را از دست داده باشد، در حالی که استراتژیاش همان استراتژی سودده بوده است. سوال این است: اندازهی درست ریسک کجاست؟ معیار کلی پاسخ ریاضی این سوال است. در این درس سطح پیشرفته میبینیم معیار کلی چیست، فرمولش برای معاملهگر چطور نوشته میشود، چرا ریسک بیشتر از آن سرمایه را کوچک میکند، چرا حرفهایها کسری از آن را به کار میگیرند و کدام شش اشتباه رایجتریناند. با اسمارت اف ایکس همراه باشید.
معیار کلی چیست؟
معیار کلی (Kelly Criterion) فرمولی است که درصد بهینهی سرمایه برای ریسک در هر معامله را طوری تعیین میکند که سرمایه در بلندمدت با بیشترین سرعت رشد کند. این فرمول را جان کلی، پژوهشگر آزمایشگاه بل، در سال ۱۹۵۶ برای مسئلهای در نظریهی اطلاعات ارائه کرد و بعد به قمار و بازارهای مالی راه یافت.
منطق آن ساده است: ریسک خیلی کم، رشد سرمایه را کند میکند و ریسک خیلی زیاد، زیانهای پشتسرهم را آنقدر بزرگ میکند که سرمایه دیگر به نقطهی قبل برنمیگردد. میان این دو، یک اندازهی بهینه وجود دارد.
معیار کلی فقط برای استراتژیای معنا دارد که برتری آماری دارد. اگر هنوز برتری استراتژی خود را با عدد نسنجیدهاید، اول درس بکتست و اج معاملاتی را بخوانید.
فرمول معیار کلی برای معاملهگر
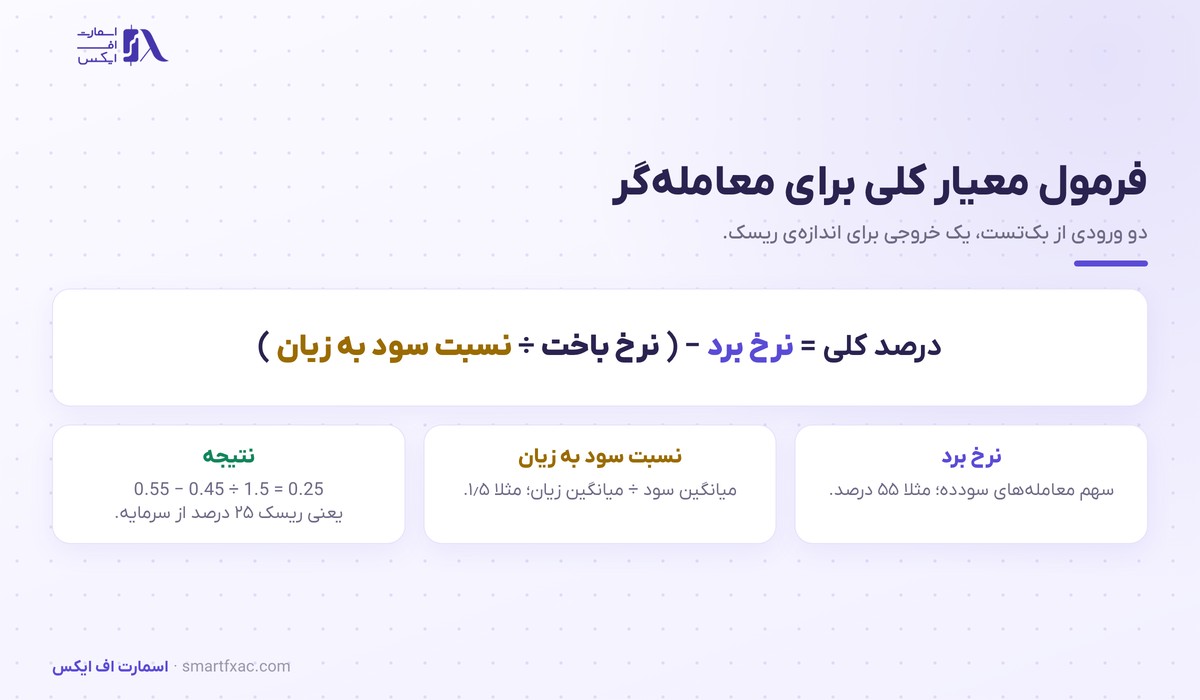
نسخهی سادهشدهی فرمول برای معاملهگری که حد ضرر و حد سود مشخص دارد این است:
داده زندههمین آموزش را روی چارت تست کن
حساب آزمایشی با دادهی زندهی بروکر واقعی، بدون ریسک پول.درصد کلی = نرخ برد − (نرخ باخت ÷ نسبت سود به زیان)
- نرخ برد: سهم معاملههای سودده از کل معاملهها.
- نرخ باخت: یک منهای نرخ برد.
- نسبت سود به زیان: میانگین سود معاملههای برنده تقسیم بر میانگین زیان معاملههای بازنده.
یک مثال. استراتژیای با نرخ برد ۵۵ درصد و نسبت سود به زیان ۱٫۵ را در نظر بگیرید. نرخ باخت ۰٫۴۵ است. درصد کلی برابر است با ۰٫۵۵ منهای ۰٫۴۵ تقسیم بر ۱٫۵، یعنی ۰٫۵۵ منهای ۰٫۳۰ که میشود ۰٫۲۵.
این عدد یعنی ریسک ۲۵ درصد سرمایه در هر معامله. ریسک در اینجا مبلغی است که اگر قیمت به حد ضرر برسد از دست میرود، و حجم موقعیت از روی همین مبلغ و فاصلهی حد ضرر محاسبه میشود. همین مثال نشان میدهد چرا معیار کلی کامل برای بیشتر معاملهگران عدد خطرناکی است.
معیار کلی برای چند استراتژی
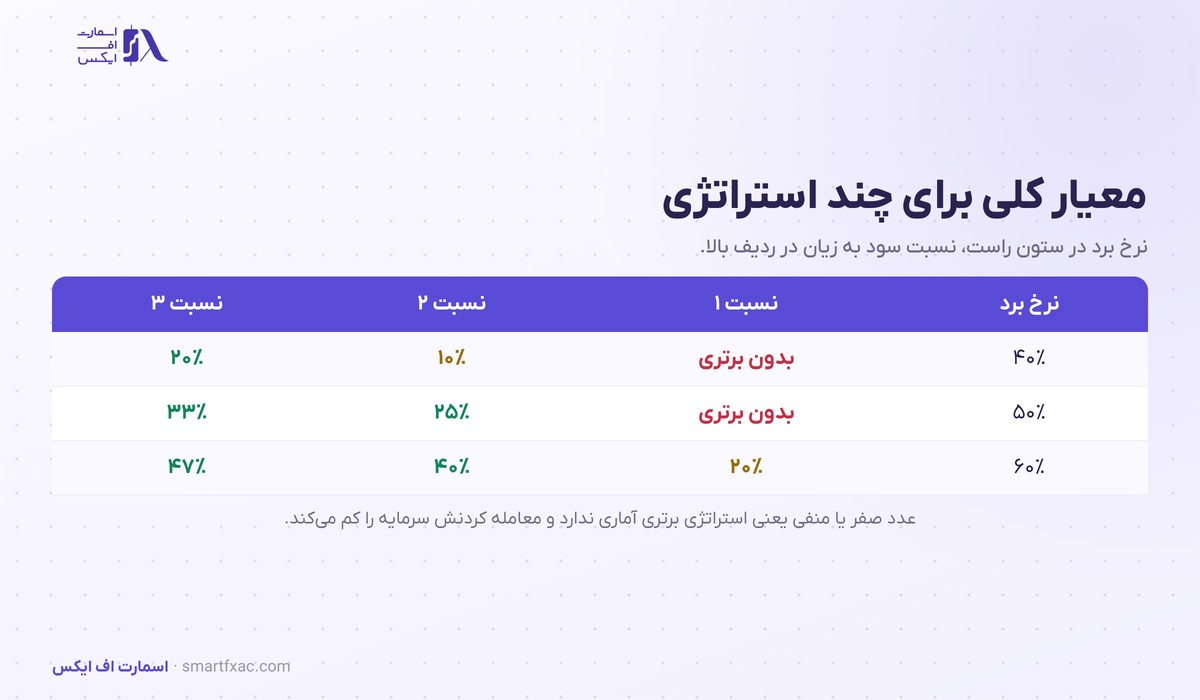
جدول بالا معیار کلی را برای نه ترکیب رایج نشان میدهد. سه نکته از آن بیرون میآید.
نرخ برد بالا بهتنها کافی نیست. استراتژی با نرخ برد ۵۰ درصد و نسبت سود به زیان یک، هیچ برتری ندارد و عدد فرمول برای آن صفر است.
نسبت سود به زیان، کمبود نرخ برد را جبران میکند. استراتژی با نرخ برد ۴۰ درصد و نسبت سه، به ریسک بهینهی ۲۰ درصد میرسد؛ برابر با استراتژی ۶۰ درصدی با نسبت یک.
عدد منفی یعنی معامله نکنید. خروجی منفی نشان میدهد استراتژی در بلندمدت سرمایه را کم میکند و هیچ اندازهی ریسکی آن را سودده نمیکند.
چرا ریسک بیشتر از معیار کلی سرمایه را کوچک میکند؟
رشد سرمایه ضربی است. ده درصد زیان و بعد ده درصد سود، سرمایه را به ۹۹ درصد برمیگرداند. با بزرگ شدن ریسک، این عدم تقارن سریع بدتر میشود: ۵۰ درصد زیان برای جبران به ۱۰۰ درصد سود نیاز دارد. محاسبهی این اثر ضربی در درس بهره مرکب آمده است.
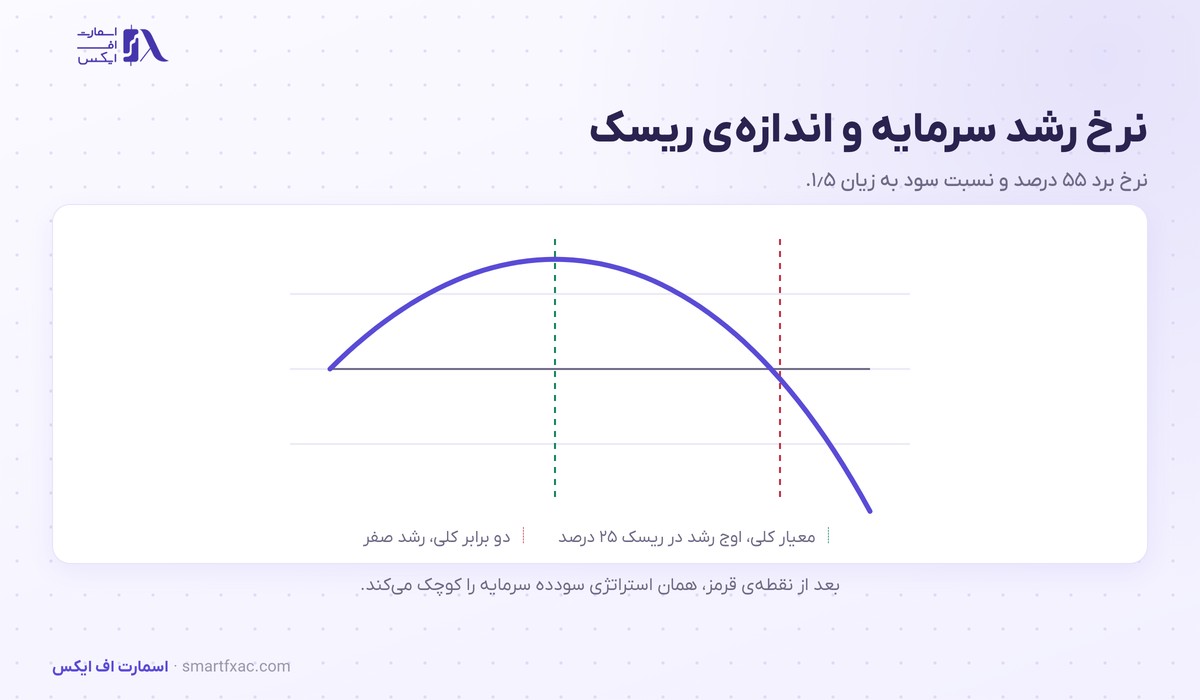
نمودار بالا نرخ رشد بلندمدت همان استراتژی ۵۵ درصدی را برای اندازههای مختلف ریسک نشان میدهد:
- از صفر تا ۲۵ درصد، با افزایش ریسک رشد بیشتر میشود.
- در ۲۵ درصد، رشد به اوج میرسد.
- بعد از آن، ریسک بیشتر رشد را کم میکند.
- در حدود دو برابر این نقطه، یعنی ۵۰ درصد، رشد بلندمدت به صفر میرسد و بعد از آن منفی میشود.
این مهمترین درس معیار کلی است: استراتژی سودده با ریسک بیش از حد، سرمایه را از بین میبرد. عدم تقارن نمودار هم اهمیت دارد. ریسک کمتر از نقطهی بهینه فقط کمی از رشد را میگیرد، ولی ریسک بیشتر از آن هم رشد را کم میکند و هم نوسان را بالا میبرد.
کسری از معیار کلی: روش حرفهایها
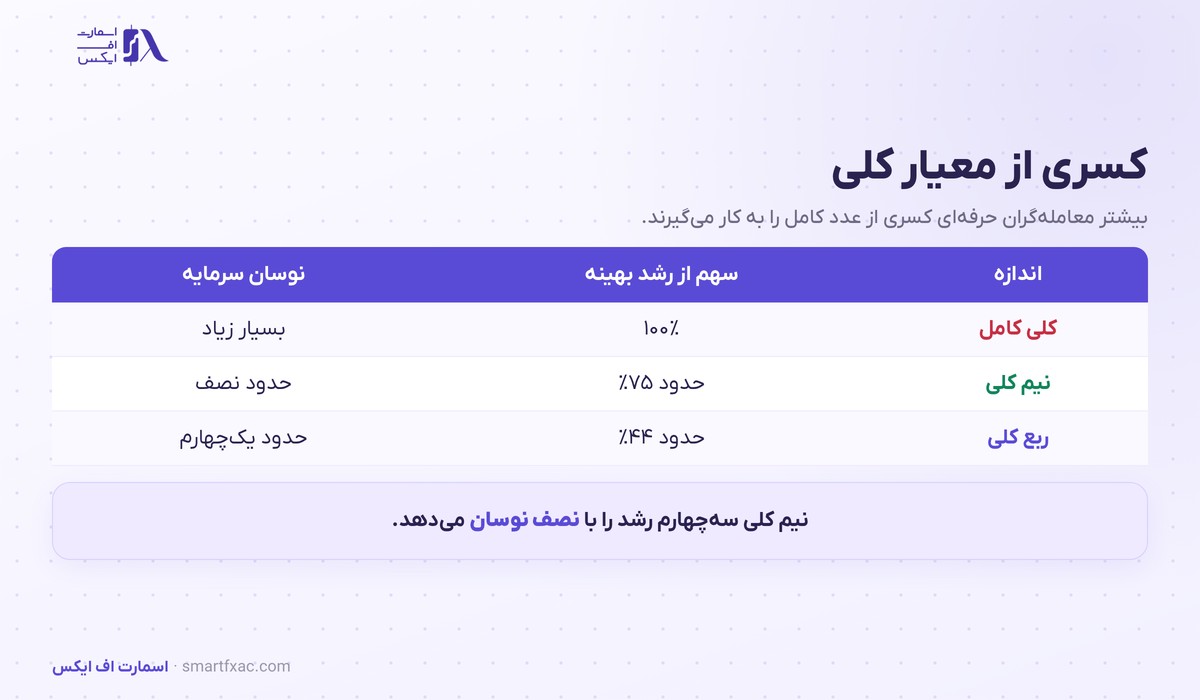
بیشتر مدیران سرمایه و معاملهگران حرفهای کسری از معیار کلی را به کار میگیرند، معمولا نصف یا یکچهارم آن. دو دلیل دارد.
نوسان کلی کامل تحملپذیر نیست. با کلی کامل، افت سرمایهی ۵۰ درصدی در طول مسیر رویدادی عادی است. کمتر کسی میتواند بعد از چنین افتی به اجرای قانونهایش ادامه دهد. روش سنجش این افت در درس حداکثر افت سرمایه آمده است.
ورودیها تخمیناند. نرخ برد و نسبت سود به زیان از گذشته آمدهاند و در آینده کمتر خواهند بود. اگر نرخ برد واقعی کمی پایینتر از بکتست باشد، عدد کامل بکتست در عمل از عدد بهینهی واقعی بزرگتر است و معاملهگر در بخش پرخطر نمودار قرار میگیرد.
نیم کلی حدود سهچهارم رشد بهینه را با حدود نصف نوسان میدهد. ربع کلی حدود ۴۴ درصد رشد را با یکچهارم نوسان. در مثال ما، نیم کلی یعنی ۱۲٫۵ درصد و ربع کلی یعنی حدود ۶ درصد ریسک در هر معامله، که هنوز از قاعدهی رایج یک تا دو درصد بسیار بزرگتر است.
معیار کلی در عمل چطور به کار میرود؟
برای بیشتر معاملهگران خرد، معیار کلی ابزاری برای تعیین سقف ریسک است و کمتر مستقیم بهعنوان اندازهی ریسک استفاده میشود. روند پیشنهادی چهار قدم دارد:
- ورودی را محافظهکارانه بگیرید. نرخ برد و نسبت سود به زیان را از دستکم ۱۰۰ معاملهی بکتست یا واقعی بگیرید و کمی پایینتر از عدد بهدستآمده در نظر بگیرید.
- فرمول را حساب کنید. اگر صفر یا منفی بود، استراتژی آمادهی اجرا نیست.
- کسری از آن را انتخاب کنید. ربع کلی یا کمتر، بسته به تحمل افت سرمایه.
- با شبیهسازی بسنجید. با شبیهسازی مونت کارلو ببینید این اندازهی ریسک در هزار ترتیب مختلف معاملهها چه افتی میسازد.
پیشینهی ریاضی و اثبات فرمول در مقالهی معیار کلی در ویکیپدیا آمده است. برای مقایسهی بازده و نوسان استراتژیها هم درس نسبت شارپ مکمل همین موضوع است.
شش اشتباه رایج در استفاده از معیار کلی
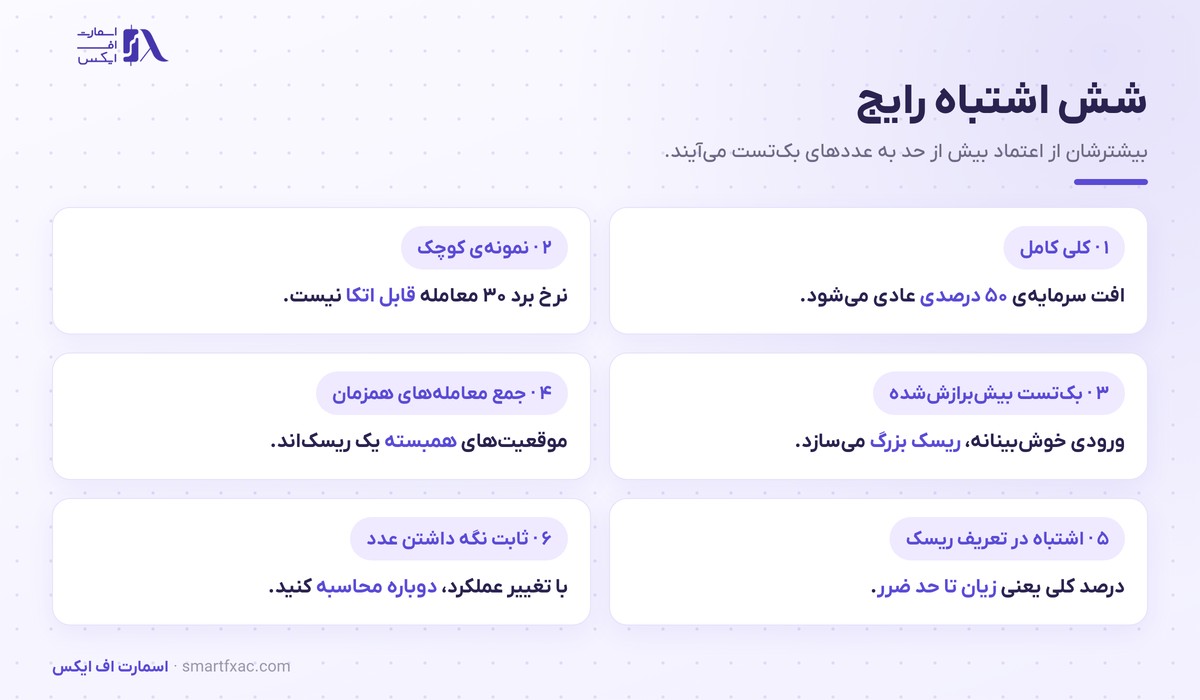
- اجرای کلی کامل. افت سرمایهی ۵۰ درصدی عادی میشود و کمتر کسی آن را تحمل میکند.
- ورودی از نمونهی کوچک. نرخ برد ۳۰ معامله خطای آماری بزرگی دارد و ریسک بهینه را بیش از حد بزرگ نشان میدهد.
- بکتست بیشبرازششده. استراتژیای که روی گذشته تنظیم شده، ورودی خوشبینانه میدهد؛ درس بیشبرازش این خطر را توضیح میدهد.
- نادیده گرفتن معاملههای همزمان. سه موقعیت خرید روی جفتارزهای همبسته، در عمل یک ریسک سهبرابری است.
- اشتباه در تعریف ریسک. درصد کلی مبلغ زیان تا حد ضرر است و با حجم کل موقعیت یا لوریج یکی نیست.
- ثابت نگه داشتن عدد. عملکرد استراتژی تغییر میکند و عدد باید دورهای دوباره محاسبه شود.
نکات کلیدی این درس
- معیار کلی درصد ریسکی است که رشد بلندمدت سرمایه را بیشینه میکند.
- فرمول: نرخ برد منهای نرخ باخت تقسیم بر نسبت سود به زیان.
- خروجی صفر یا منفی یعنی استراتژی برتری ندارد.
- ریسک حدود دو برابر معیار کلی رشد را به صفر میرساند.
- حرفهایها نیم یا ربع کلی را به کار میگیرند.
- ورودیهای فرمول تخمیناند و باید محافظهکارانه گرفته شوند.
اسمارت اف ایکس؛ مرجع مقایسه و انتخاب بهترین خدمات مالی
اسمارت اف ایکس همراه هوشمند شما در مسیر معاملهگری است؛ ما ابزار، دانش و تحلیلهای پیشرفته را در اختیار شما میگذاریم تا با اطمینان و هوشمندی، تصمیمات سرمایهگذاری بهتر و بهروزتری بگیرید.
برخی از مزایای همکاری با اسمارت اف ایکس شامل موارد زیر است:
- بررسی بیطرفانه: بروکرها و بسترهای معاملاتی را بر اساس واقعیتها و بدون جانبداری بررسی میکنیم تا انتخاب آگاهانهای داشته باشید.
- رشد سواد مالی: محتوای آموزشی و تحلیلی جامع تهیه میکنیم تا مهارتهای لازم برای فعالیت موفق در بازارهای مالی را کسب کنید.
- تهیه مقالات جدید: با تمرکز بر دانش روز، مقالات آموزشی و تحلیلی بهروز منتشر میکنیم.
- پایبندی به اصل شفافیت: نظرات و بازخوردهای کاربران را بدون حذف یا ویرایش منتشر میکنیم.
💬 اگر سوالی دارید یا نیاز به راهنمایی دارید، میتوانید از راههای ارتباطی زیر با ما در تماس باشید:
- تلگرام پشتیبانی: smartfxsupport
- ایمیل پشتیبانی: support@smartfxac.com
جمعبندی
معیار کلی پلی میان آمار استراتژی و اندازهی ریسک است و نشان میدهد برتری آماری بهتنها سرمایه را رشد نمیدهد؛ اندازهی ریسک هم باید درست باشد. اگر یک جمله از این درس بماند، همین باشد: ریسک بیش از معیار کلی، یک استراتژی سودده را به استراتژی زیانده تبدیل میکند. برای تمرین، نرخ برد و نسبت سود به زیان ۱۰۰ معاملهی آخر خود را از ژورنال معاملاتی بیرون بکشید، معیار کلی را حساب کنید و آن را با ریسکی که الان در هر معامله میکنید مقایسه کنید.
سوالات متداول درباره معیار کلی
۵ سوالمعیار کلی برای فارکس و کریپتو هم کاربرد دارد؟
بله. فرمول به بازار بستگی ندارد و فقط به نرخ برد و نسبت سود به زیان استراتژی نیاز دارد. در بازارهای پرنوسانتر، کسر کوچکتری از آن منطقیتر است.
چرا معیار کلی عددی بسیار بزرگتر از قاعدهی یک درصد میدهد؟
چون فقط رشد را بیشینه میکند و نوسان، خطای تخمین و تحمل روانی را در نظر نمیگیرد. قاعدهی یک تا دو درصد این عوامل را هم پوشش میدهد.
اگر معیار کلی منفی شد چه کنم؟
استراتژی را اجرا نکنید. عدد منفی یعنی در بلندمدت زیانده است و اندازهی ریسک کوچکتر فقط سرعت زیان را کم میکند.
در حساب پراپ هم میشود از معیار کلی استفاده کرد؟
فقط بهعنوان سقف. محدودیت افت روزانه و کلی حساب پراپ معمولا اجازهی ریسکی بسیار کمتر از معیار کلی میدهد و آن محدودیتها اولویت دارند.
هر چند وقت یک بار معیار کلی را دوباره محاسبه کنم؟
معمولا بعد از هر ۵۰ تا ۱۰۰ معاملهی تازه، یا هر وقت رفتار بازار بهطور محسوس تغییر کرد.