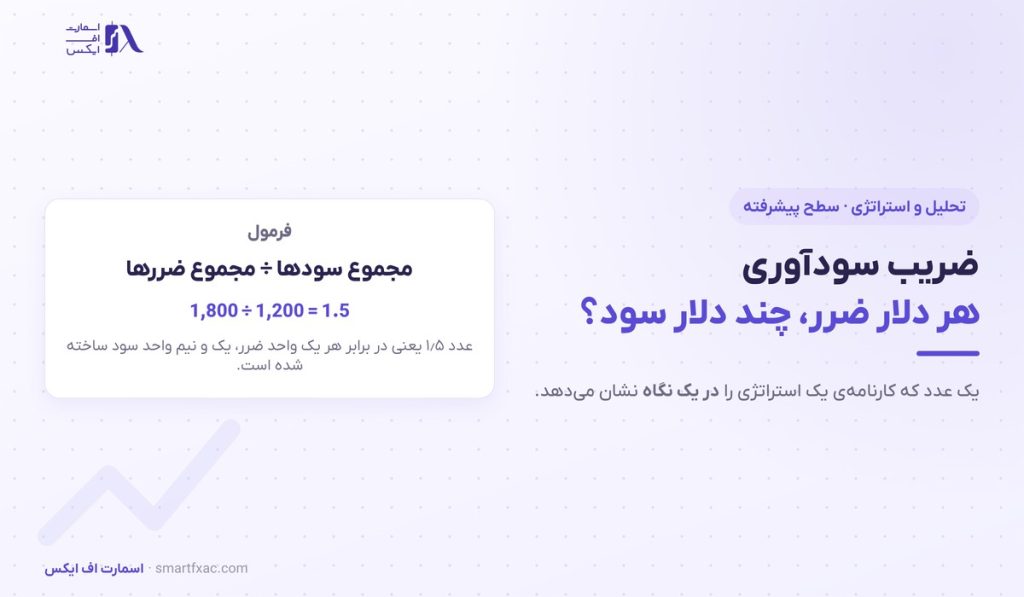
یک استراتژی معاملاتی در نهایت با عدد قضاوت میشود. ضریب سودآوری سادهترین عددی است که کارنامهی یک روش را در یک نگاه نشان میدهد: مجموع سودها تقسیم بر مجموع ضررها. اگر این عدد ۱٫۵ باشد، یعنی در برابر هر یک دلار ضرر، یک و نیم دلار سود ساخته شده است. در این درس سطح پیشرفته میبینیم این نسبت چطور محاسبه میشود، مرزهای قابل اتکا کداماند، چه چیزهایی عدد را دروغین بالا میبرند و این معیار کنار نرخ برد و افت سرمایه کجا میایستد. با اسمارت اف ایکس همراه باشید.
ضریب سودآوری چیست؟
ضریب سودآوری نسبت کل سود ناخالص به کل زیان ناخالص در یک مجموعه معامله است. برای محاسبهاش، سود همهی معاملههای برنده را جمع میزنید، زیان همهی معاملههای بازنده را جمع میزنید و عدد اول را بر عدد دوم تقسیم میکنید.
فرض کنید در صد معامله، مجموع سودها ۱۸٬۰۰۰ دلار و مجموع زیانها ۱۲٬۰۰۰ دلار بوده است. نتیجه ۱٫۵ میشود. این عدد واحد ندارد و همین باعث میشود بتوان دو استراتژی با اندازهی حساب متفاوت را با آن مقایسه کرد.
نقطهی سر به سر این معیار عدد یک است. عدد بالای یک یعنی مجموع سودها بیشتر از مجموع زیانهاست و عدد زیر یک یعنی حساب در مسیر آب رفتن است.
خواندن ضریب سودآوری در عمل
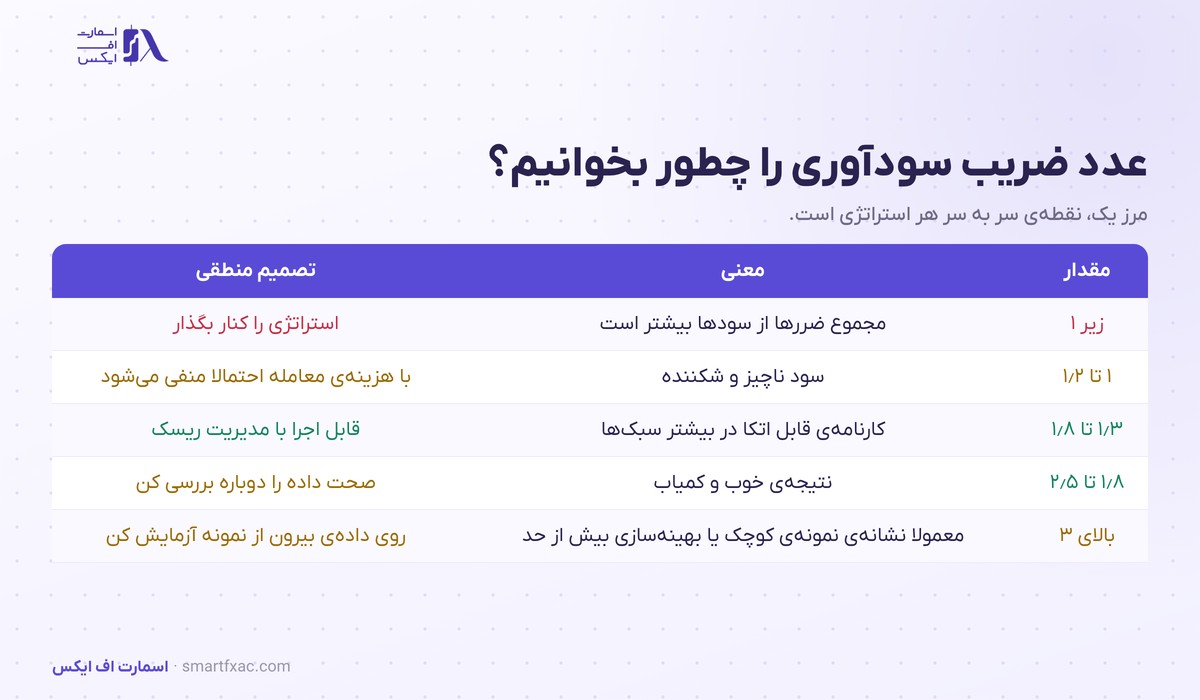
مرزها به سبک معامله بستگی دارند، ولی تجربهی مشترک میان سبکها یک راهنمای کلی ساخته است. عدد زیر یک تکلیف را روشن میکند و استراتژی باید کنار گذاشته شود.
بازهی ۱ تا ۱٫۲ شکننده است. در این محدوده، کافی است اسپرد کمی باز شود یا چند معاملهی بد پشت سر هم بیاید تا کل سود از بین برود. بازهی ۱٫۳ تا ۱٫۸ همان جایی است که بیشتر روشهای قابل اجرا در آن مینشینند.
عدد بالای سه در دادهی واقعی کمیاب است. اگر بکتست شما چنین عددی داد، پیش از خوشحالی باید دنبال اشکال در داده یا روش محاسبه بگردید. روش درست اعتبارسنجی در درس بک تست و اج معاملاتی آمده است.
مثال عددی: چرا نرخ برد کافی نیست؟
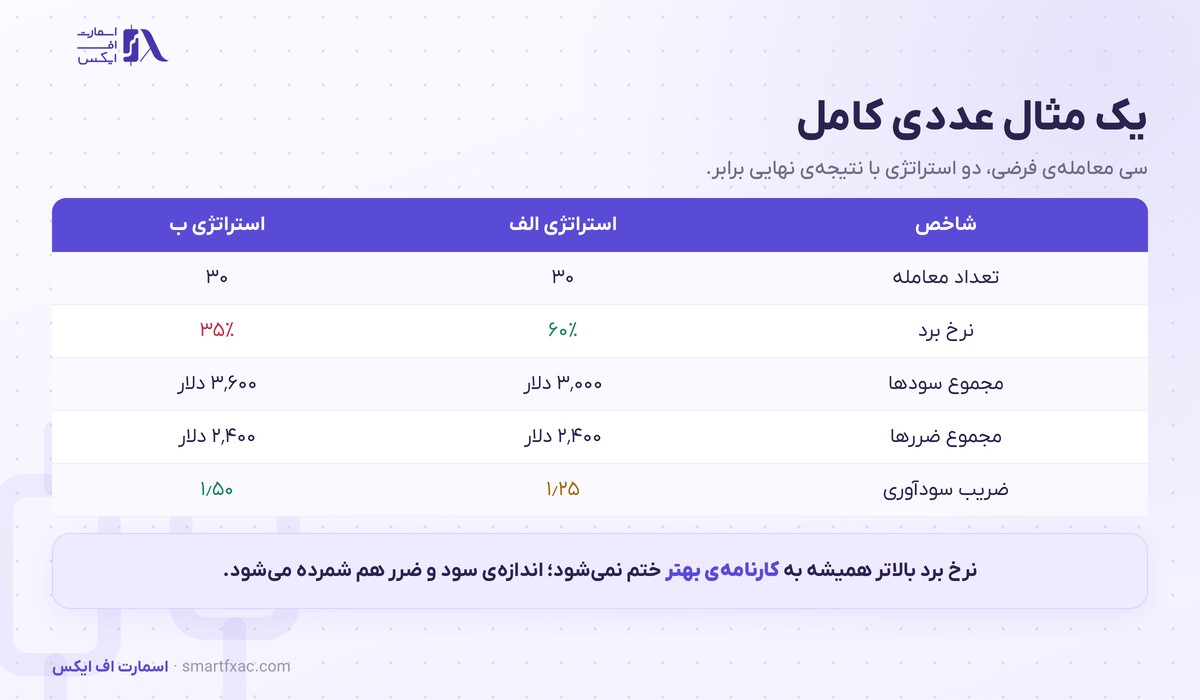
دو استراتژی فرضی را با سی معامله در نظر بگیرید. استراتژی الف در ۶۰ درصد معاملهها برنده است و در مجموع ۳٬۰۰۰ دلار سود و ۲٬۴۰۰ دلار زیان ساخته است. نتیجه ۱٫۲۵ میشود.
استراتژی ب تنها در ۳۵ درصد معاملهها برنده است، ولی سودهایش بزرگترند: ۳٬۶۰۰ دلار سود در برابر همان ۲٬۴۰۰ دلار زیان، یعنی ۱٫۵۰. استراتژی دوم با نرخ برد کمتر، کارنامهی بهتری دارد.
این مثال نشان میدهد چرا نرخ برد بهتنهایی گمراهکننده است. روشهای روندگیر معمولا نرخ برد پایین و ضریب سودآوری خوبی دارند، چون چند معاملهی بزرگ جبران تعداد زیادی ضرر کوچک را میکنند.
رابطه ضریب سودآوری با امید ریاضی
امید ریاضی سود میانگین هر معامله را نشان میدهد و ضریب سودآوری نسبت کل سود به کل زیان را. این دو همخانوادهاند و همیشه همعلامتاند: هر استراتژی با امید ریاضی مثبت، ضریب سودآوری بالای یک دارد.
تفاوتشان در کاربرد است. امید ریاضی به شما میگوید هر معامله بهطور متوسط چقدر میارزد و برای تعیین حجم با معیار کلی لازم است. ضریب سودآوری اما برای مقایسهی دو استراتژی با تعداد معاملهی متفاوت مناسبتر است.
جایگاه ضریب سودآوری کنار بقیه معیارها
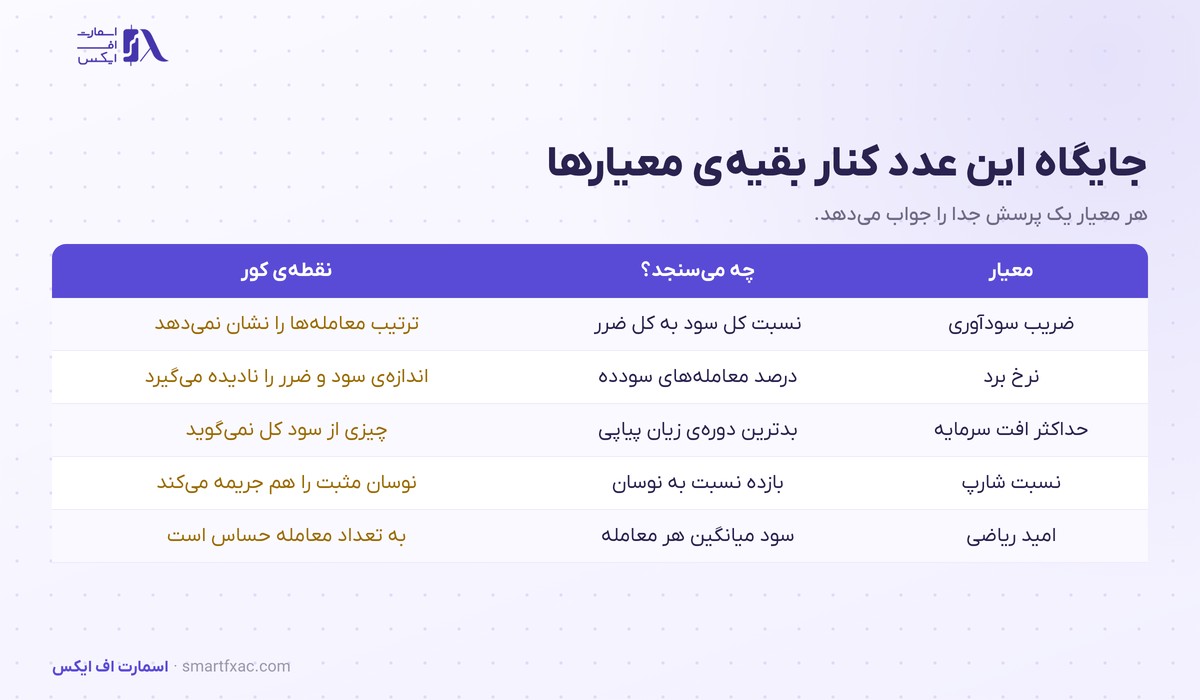
هیچ معیاری بهتنهایی تصویر کامل نمیدهد و ضریب سودآوری هم نقطهی کور مشخصی دارد: ترتیب معاملهها را نادیده میگیرد. دو استراتژی با عدد یکسان میتوانند مسیر سرمایهی کاملا متفاوتی داشته باشند، یکی آرام و یکی با افتهای سنگین.
برای همین باید این عدد را همیشه کنار حداکثر افت سرمایه خواند. افت سرمایه میگوید بدترین دوره چقدر عمیق بوده و آیا اصلا میتوانستید آن را تحمل کنید.
معیار سوم نسبت شارپ است که بازده را نسبت به نوسان میسنجد. ترکیب این سه عدد، کارنامهای میسازد که بهسختی میشود آن را با چند معاملهی خوششانس زیبا جلوه داد.
چه چیزهایی این عدد را دروغین بالا میبرند؟
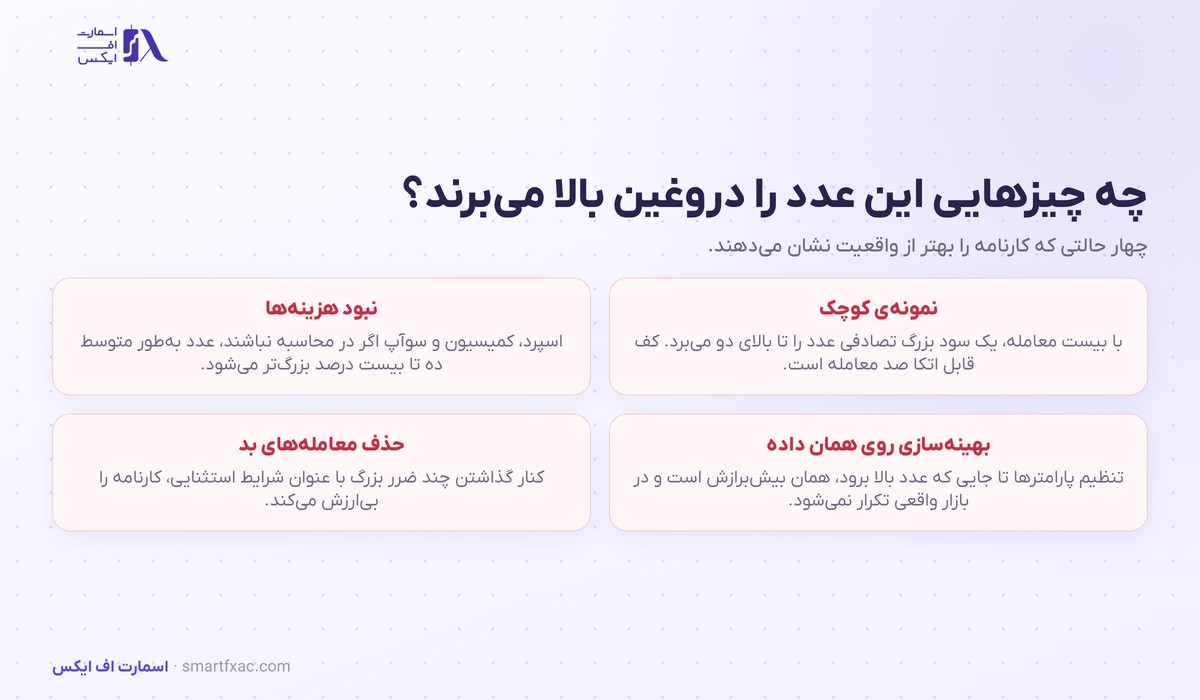
چهار عامل باعث میشوند عدد روی کاغذ از واقعیت بازار جلو بیفتد و شناختنشان برای هر معاملهگر لازم است.
- نمونهی کوچک. با بیست معامله، یک سود بزرگ تصادفی عدد را تا بالای دو میبرد. کف قابل اتکا حدود صد معامله است.
- نبود هزینهها. اسپرد، کمیسیون و سوآپ اگر در محاسبه نیایند، نتیجه بهطور متوسط ده تا بیست درصد بزرگتر میشود.
- بهینهسازی روی همان داده. تنظیم پارامترها تا جایی که عدد بالا برود، همان بیشبرازش است و در معاملهی واقعی تکرار نمیشود.
- حذف معاملههای بد. کنار گذاشتن چند ضرر بزرگ با عنوان شرایط استثنایی، کل محاسبه را بیارزش میکند.
یک آزمون ساده برای عامل اول وجود دارد: بزرگترین معاملهی سودده را از محاسبه بردارید و دوباره حساب کنید. اگر عدد از ۱٫۶ به ۱٫۰ سقوط کرد، کل کارنامه روی یک معامله ایستاده است.
محاسبه ضریب سودآوری روی معاملههای واقعی
گزارش تاریخچهی متاتریدر ضریب سودآوری را با نام Profit Factor مستقیم نشان میدهد. در فایل اکسل هم محاسبهاش ساده است: ستون سود و زیان را به دو ستون مثبت و منفی تقسیم کنید و جمع اولی را بر قدر مطلق جمع دومی تقسیم کنید.
نکتهی مهم این است که محاسبه روی سود و زیان خالص انجام شود، یعنی بعد از کسر همهی هزینهها. ثبت منظم این دادهها کار ژورنال معاملاتی است و بدون آن هیچ معیاری قابل اتکا نیست.
اگر هنوز حساب واقعی ندارید، میتوانید همین محاسبه را روی معاملههای شبیهساز معاملاتی انجام دهید و با دادهی خودتان تمرین کنید.
روال پنج قدمی سنجش استراتژی
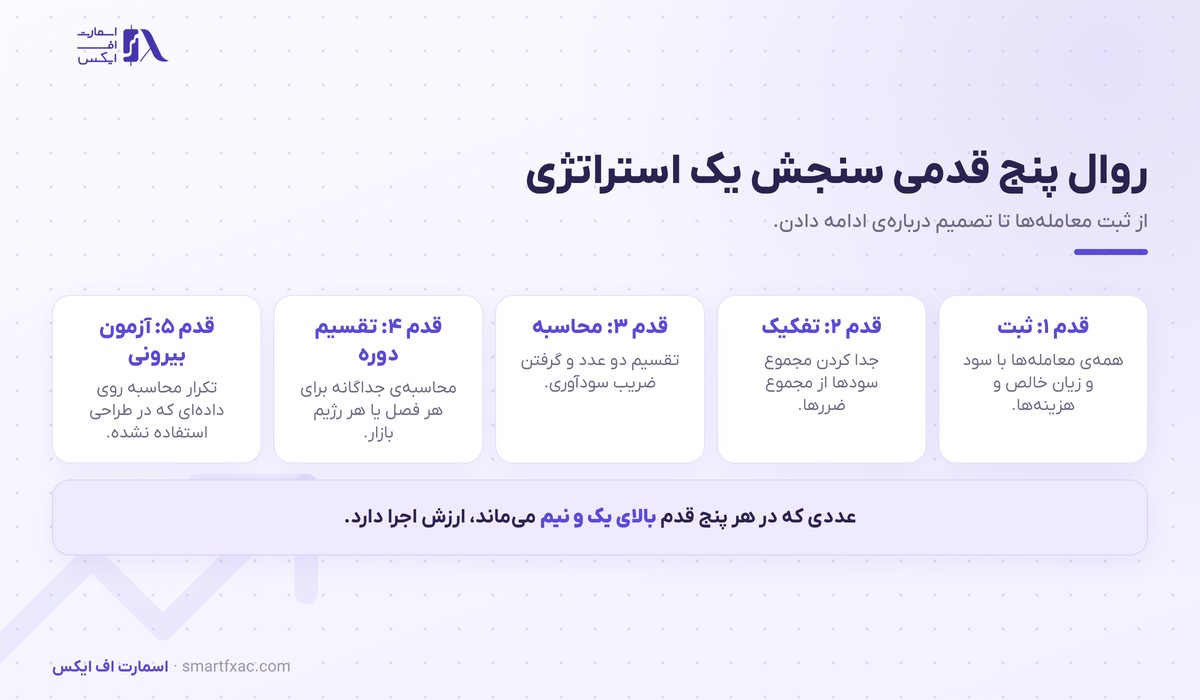
محاسبهی یک عدد کلی برای کل تاریخچه، کمترین کاری است که میشود کرد. روال زیر همان عدد را به ابزاری برای تصمیم تبدیل میکند.
- ثبت. همهی معاملهها با سود و زیان خالص و هزینههای واقعی.
- تفکیک. جدا کردن مجموع سودها از مجموع زیانها.
- محاسبه. تقسیم دو عدد و گرفتن نسبت نهایی.
- تقسیم دوره. محاسبهی جداگانه برای هر فصل یا هر رژیم بازار، چون استراتژی ممکن است فقط در بازار روندی جواب بدهد.
- آزمون بیرونی. تکرار محاسبه روی دادهای که در طراحی استفاده نشده است.
قدم چهارم بیشترین اطلاعات را میدهد. استراتژی که در کل تاریخچه عدد ۱٫۴ دارد ولی در بازار رنج زیر یک میرود، در واقع یک استراتژی روندی است که باید فقط در شرایط مشخص اجرا شود.
حد قابل قبول ضریب سودآوری در سبکهای مختلف
انتظار منطقی از ضریب سودآوری به تعداد معامله و افق زمانی بستگی دارد. در اسکالپ با صدها معامله در ماه، عدد ۱٫۱ تا ۱٫۳ هم میتواند سودآور باشد، چون تعداد زیاد معامله اثر میانگین را پررنگ میکند.
در سوئینگ تریدینگ با چند معامله در هفته، عدد کمتر از ۱٫۳ ارزش ریسک کردن ندارد. در روشهای روندگیر بلندمدت، ضریب سودآوری ۱٫۵ تا ۲ معمول است ولی با دورههای طولانی زیان همراهند. ارزیابی این دورهها با شبیهسازی مونت کارلو دقیقتر میشود.
شش اشتباه رایج در استفاده از این معیار
- قضاوت با نمونهی کم. عدد سی معامله هنوز نویز است و تصمیمساز نیست.
- مقایسهی دو بازهی نابرابر. یک سال پرنوسان با یک سال آرام قابل مقایسه نیست.
- نادیده گرفتن افت سرمایه. عدد خوب با افت ۴۰ درصدی در عمل قابل اجرا نیست.
- هدف گرفتن عدد بزرگ. تلاش برای رساندن ضریب سودآوری به بالای سه، معمولا به بیشبرازش ختم میشود.
- محاسبه روی سود ناخالص. بدون کسر کمیسیون و سوآپ، عدد واقعی نیست.
- یکبار محاسبه کردن. ضریب سودآوری باید هر ماه دوباره حساب شود تا افت کارایی زود دیده شود.
نکات کلیدی این درس
- ضریب سودآوری یعنی مجموع سودها تقسیم بر مجموع زیانها و واحد ندارد.
- عدد یک نقطهی سر به سر است و زیر آن یعنی استراتژی زیانده است.
- بازهی ۱٫۳ تا ۱٫۸ برای بیشتر سبکها نتیجهی قابل اتکاست.
- نرخ برد بالا بهتنهایی کارنامهی بهتری نمیسازد و اندازهی سود و زیان هم مهم است.
- ضریب سودآوری ترتیب معاملهها را نشان نمیدهد، پس باید کنار افت سرمایه خوانده شود.
- هزینههای معامله باید پیش از محاسبه کسر شوند، وگرنه نتیجه خوشبینانه است.
اسمارت اف ایکس؛ مرجع مقایسه و انتخاب بهترین خدمات مالی
اسمارت اف ایکس همراه هوشمند شما در مسیر معاملهگری است؛ ما ابزار، دانش و تحلیلهای پیشرفته را در اختیار شما میگذاریم تا با اطمینان و هوشمندی، تصمیمات سرمایهگذاری بهتر و بهروزتری بگیرید.
برخی از مزایای همکاری با اسمارت اف ایکس شامل موارد زیر است:
- بررسی بیطرفانه: بروکرها و بسترهای معاملاتی را بر اساس واقعیتها و بدون جانبداری بررسی میکنیم تا انتخاب آگاهانهای داشته باشید.
- رشد سواد مالی: محتوای آموزشی و تحلیلی جامع تهیه میکنیم تا مهارتهای لازم برای فعالیت موفق در بازارهای مالی را کسب کنید.
- تهیه مقالات جدید: با تمرکز بر دانش روز، مقالات آموزشی و تحلیلی بهروز منتشر میکنیم.
- پایبندی به اصل شفافیت: نظرات و بازخوردهای کاربران را بدون حذف یا ویرایش منتشر میکنیم.
💬 اگر سوالی دارید یا نیاز به راهنمایی دارید، میتوانید از راههای ارتباطی زیر با ما در تماس باشید:
- تلگرام پشتیبانی: smartfxsupport
- ایمیل پشتیبانی: support@smartfxac.com
جمعبندی
ضریب سودآوری یک عدد ساده با کاربرد جدی است: نسبت آنچه استراتژی ساخته به آنچه از دست داده. عدد زیر یک تکلیف را روشن میکند، بازهی ۱٫۳ تا ۱٫۸ نشانهی کارنامهی سالم است و عدد خیلی بزرگ معمولا هشدار است.
برای اینکه این عدد تصمیمساز شود، آن را روی دادهی کافی، با هزینههای واقعی و به تفکیک دوره حساب کنید و همیشه کنار افت سرمایه بگذارید. بقیهی معیارهای ارزیابی استراتژی در سرفصل آموزش تحلیل تکنیکال آمدهاند و مدیریت ریسک همان چیزی است که اجازه میدهد تا رسیدن به میانگین بلندمدت در بازار بمانید.
سوالات متداول درباره ضریب سودآوری
۵ سوالضریب سودآوری خوب چند است؟
برای بیشتر سبکها بازهی ۱٫۳ تا ۱٫۸ قابل اتکاست. در اسکالپ با تعداد معاملهی بالا، ۱٫۲ هم میتواند کافی باشد.
تفاوت ضریب سودآوری با نرخ برد چیست؟
نرخ برد فقط تعداد معاملههای برنده را میشمارد، ولی این نسبت اندازهی سود و زیان را هم در محاسبه میآورد.
برای محاسبه ضریب سودآوری چند معامله لازم است؟
حدود صد معامله. زیر این تعداد، نتیجه بیشتر شانس را نشان میدهد تا کیفیت استراتژی را.
عدد بالای سه یعنی استراتژی عالی است؟
معمولا خیر. چنین عددی در دادهی واقعی کمیاب است و اغلب نشانهی نمونهی کوچک یا بهینهسازی بیش از حد است.
آیا هزینههای معامله در محاسبه میآیند؟
بله. محاسبه باید روی سود و زیان خالص و پس از کسر اسپرد، کمیسیون و سوآپ انجام شود.