در حالت عادی، بانک مرکزی برای بیرون کشیدن اقتصاد از رکود نرخ بهره را پایین میآورد و همین کار جواب میدهد. ولی گاهی نرخ به نزدیکی صفر میرسد و باز هم هیچ اتفاقی نمیافتد؛ این وضعیت را تله نقدینگی مینامند. در این درس سطح پیشرفته میبینیم این وضعیت چه نشانههایی دارد، چرخهاش چطور خودش را تکرار میکند، راههای خروج کداماند و رفتار بازارها در این دورهها چه فرقی میکند. با اسمارت اف ایکس همراه باشید.
تله نقدینگی چیست؟
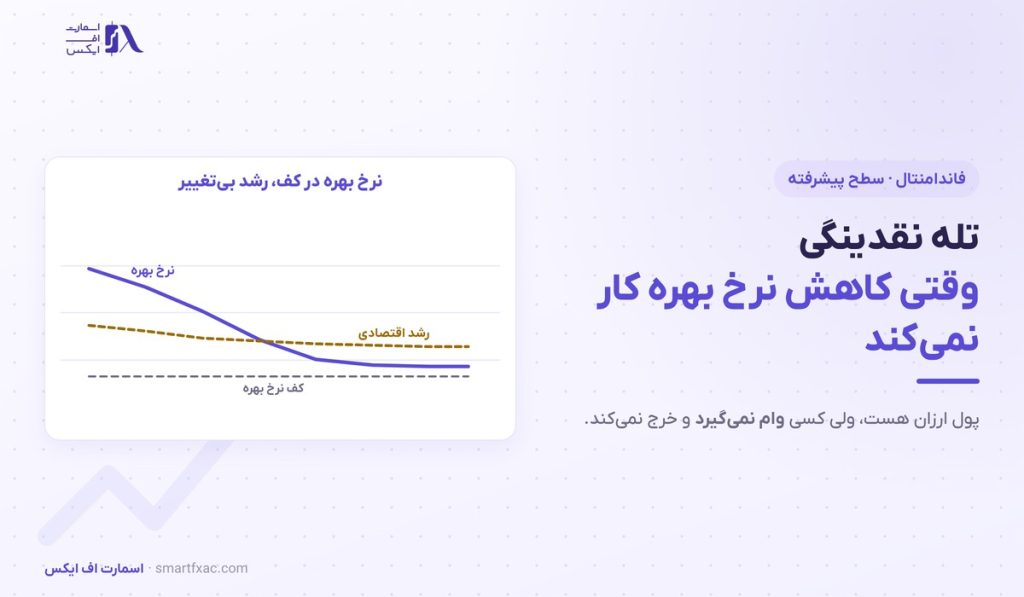
تله نقدینگی وضعیتی است که در آن نرخ بهره به کف خود رسیده و کاهش بیشتر آن دیگر مصرف و سرمایهگذاری را زیاد نمیکند.
نام انگلیسی آن Liquidity Trap است. نقدینگی در اقتصاد فراوان است، ولی به جای تبدیل شدن به خرید و سرمایهگذاری، در حسابها و اوراق امن میماند.
نکتهی کلیدی این است که مشکل از کمبود پول نیست. بانکها ذخیره دارند و وام ارزان است، ولی کسی تمایلی به وام گرفتن ندارد. وقتی مردم انتظار داشته باشند قیمتها سال بعد پایینتر باشد، منطقیترین کارشان صبر کردن است و همین صبر، چرخهی رکود را طولانی میکند.
چهار نشانهی تله نقدینگی
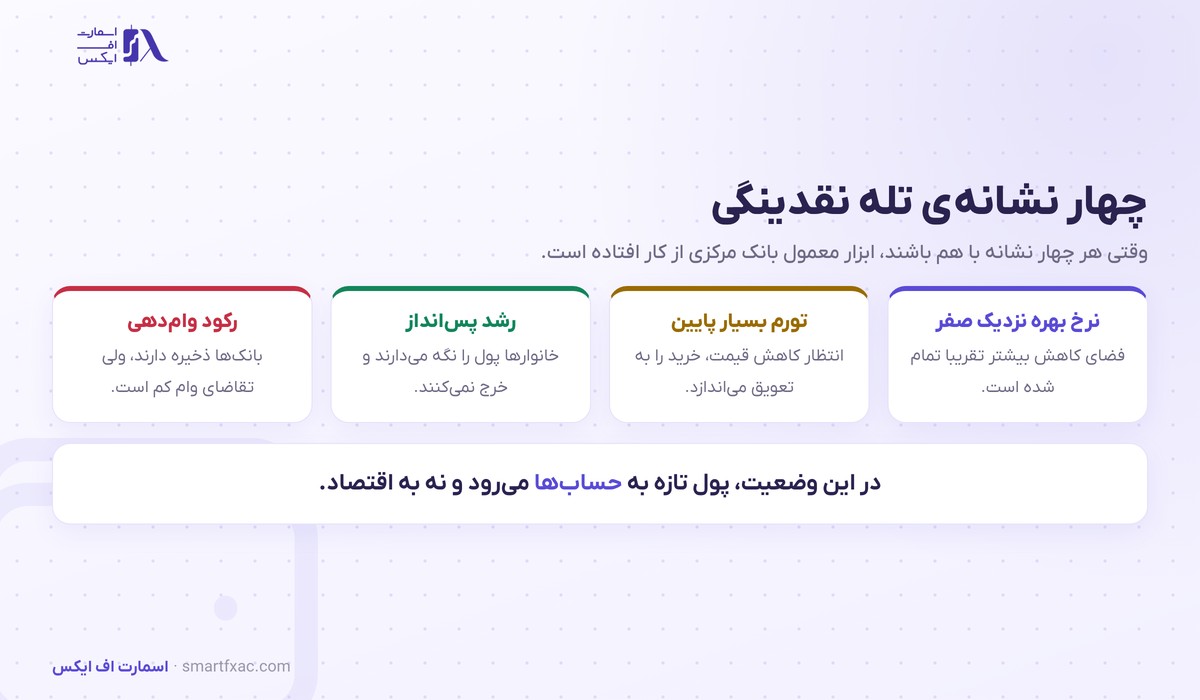
هیچکدام از این نشانهها به تنهایی قطعی نیستند و باید با هم دیده شوند.
- نرخ بهره نزدیک صفر. بانک مرکزی تقریبا تمام فضای کاهش را مصرف کرده است.
- تورم بسیار پایین یا منفی. وقتی قیمتها پایین بمانند، انگیزهی خرید امروز از بین میرود. مفهوم و اندازهگیری آن در درس تورم آمده است.
- رشد پسانداز خانوار. مردم پول را نگه میدارند و با وجود نرخ بهرهی ناچیز، باز هم خرج نمیکنند.
- رکود در وامدهی. بانکها منابع دارند، ولی تقاضای وام از سوی خانوار و بنگاه کم است.
در این شرایط، رشد پایهی پولی هم به رشد پول در دست مردم تبدیل نمیشود. لایههای مختلف پول و تفاوتشان در درس عرضه پول توضیح داده شده است.
چرخهی تکرارشوندهی تله نقدینگی
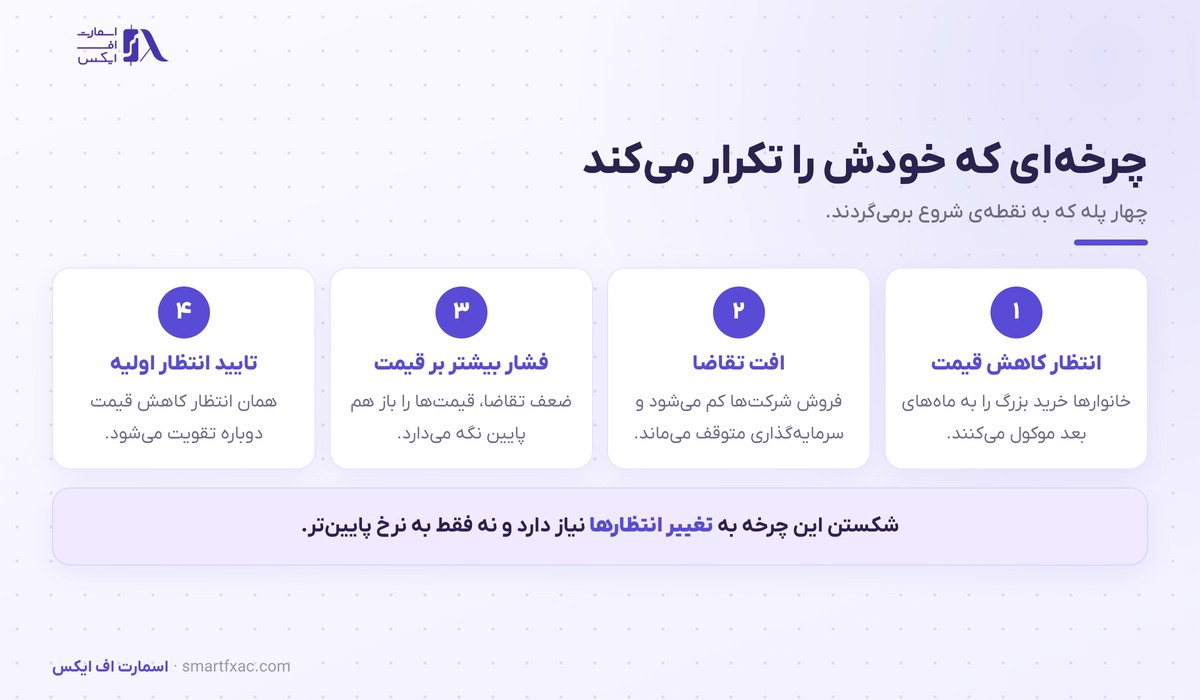
آنچه تله نقدینگی را خطرناک میکند، شکل دایرهای آن است.
- انتظار کاهش قیمت. خانوارها خرید بزرگ را به ماههای بعد موکول میکنند.
- افت تقاضا. فروش شرکتها کم میشود و سرمایهگذاری متوقف میماند.
- فشار بیشتر بر قیمتها. ضعف تقاضا، قیمتها را باز هم پایین نگه میدارد.
- تایید انتظار اولیه. مردم میبینند که حدسشان درست بوده و همان رفتار را تکرار میکنند.
برای همین است که کاهش نرخ بهره به تنهایی کافی نیست. تا وقتی انتظار مردم از آینده تغییر نکند، پول ارزان فقط در حسابها جمع میشود. شکستن این چرخه به یک تغییر باورپذیر در سیاست نیاز دارد.
ابزارهای خروج از تله نقدینگی
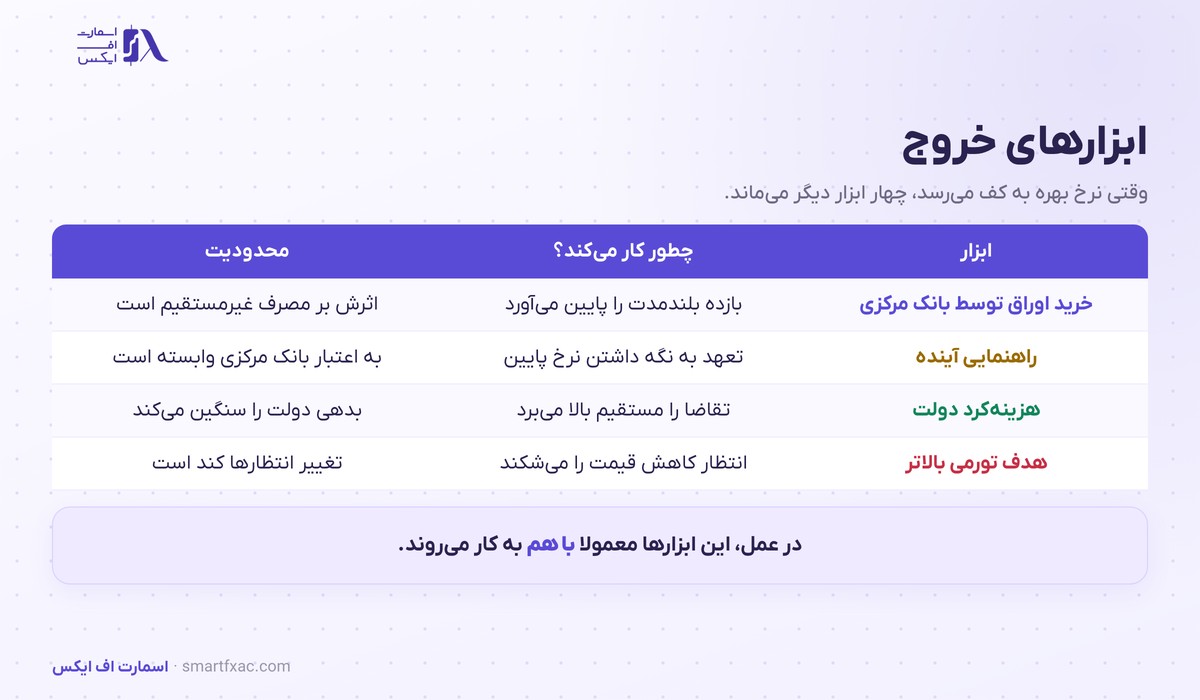
وقتی ابزار اصلی از کار میافتد، چهار راه دیگر میماند.
| ابزار | چطور کار میکند؟ | محدودیت |
|---|---|---|
| خرید اوراق توسط بانک مرکزی | بازده بلندمدت را پایین میآورد | اثرش بر مصرف غیرمستقیم است |
| راهنمایی آینده | تعهد علنی به نگه داشتن نرخ پایین برای مدت طولانی | به اعتبار بانک مرکزی وابسته است |
| هزینهکرد دولت | تقاضا را مستقیم و بدون واسطه بالا میبرد | بدهی دولت را سنگینتر میکند |
| هدف تورمی بالاتر | انتظار کاهش قیمت را میشکند | تغییر انتظارها کند و دشوار است |
ابزار اول همان سیاستی است که در درس تسهیل کمی توضیح داده شده و ابزار سوم به بار مالی دولت برمیگردد که در درس بدهی دولت بررسی شده است. در عمل این ابزارها معمولا با هم به کار میروند، چون هیچکدام به تنهایی کافی نیستند.
چرا نرخ بهرهی منفی هم راهحل کامل نیست؟
برخی بانکهای مرکزی نرخ سپرده را به زیر صفر بردهاند تا بانکها به جای نگهداری ذخایر، وام بدهند. این سیاست تا حدی کار میکند، ولی سه مانع دارد.
مانع اول، پول نقد است. اگر نرخ سپرده خیلی منفی شود، نگه داشتن اسکناس به صرفهتر میشود و همین، کف واقعی نرخ را تعیین میکند. مانع دوم، سودآوری بانکهاست: بانکی که نمیتواند نرخ منفی را به سپردهگذار خرد منتقل کند، حاشیهی سودش فشرده میشود و محتاطتر وام میدهد.
مانع سوم به روانشناسی برمیگردد. نرخ منفی برای عموم مردم پیام نگرانی میفرستد و میتواند پسانداز احتیاطی را بیشتر کند، درست خلاف هدف سیاستگذار. سطح تعادلی نرخ بهره و فاصلهاش با نرخ فعلی در درس نرخ بهره خنثی بررسی شده است.
اثر تله نقدینگی بر بازارها
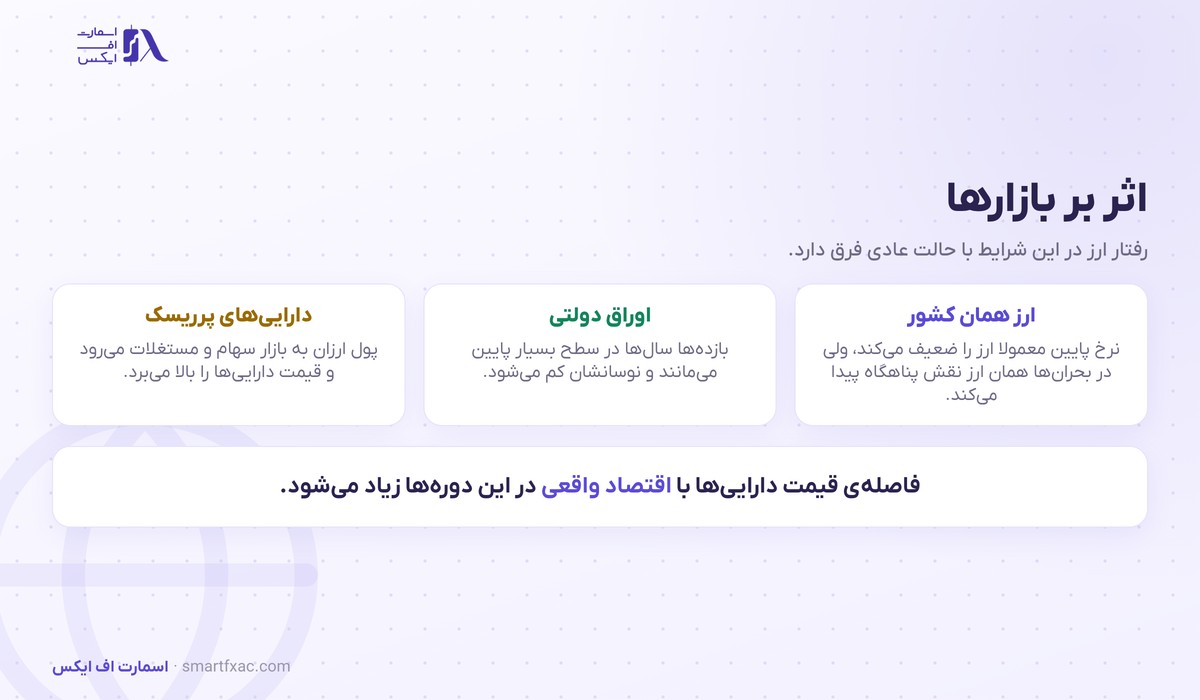
رفتار بازارها در این دورهها با حالت عادی تفاوت دارد و همین تفاوت، منبع اشتباههای رایج است.
ارز همان کشور. نرخ بهرهی پایین در حالت عادی ارز را ضعیف میکند، چون نگهداری آن بازدهی ندارد. ولی ارزی که نرخ بهرهاش سالها نزدیک صفر مانده، به ارز تامین مالی تبدیل میشود و در زمانهای آشفتگی بازار، سرمایهگذاران با بستن معاملههایشان آن را تقویت میکنند. این ساختار در درس کری ترید توضیح داده شده است.
اوراق دولتی. بازدهها سالها در سطح بسیار پایین میمانند و شیب منحنی بازده صاف میشود. خواندن این شکل در درس منحنی بازده آمده است.
داراییهای پرریسک. پول ارزان به دنبال بازدهی میگردد و به سهام و مستغلات میرود. نتیجهاش رشد قیمت داراییهاست در حالی که اقتصاد واقعی کند مانده است، و همین فاصله در نهایت به نوسان ختم میشود.
تله نقدینگی در عمل چه شکلی است؟
در یک اقتصاد گرفتار این وضعیت، تصویر کلی معمولا شبیه هم است. نرخ سپردهی بانکی عملا صفر است، وام مسکن ارزانترین حالت تاریخی خود را دارد و با این حال حجم وامهای جدید رشد نمیکند.
شرکتها هم به جای سرمایهگذاری در ظرفیت تازه، بدهی قدیمیشان را تسویه میکنند یا سهام خودشان را میخرند. این رفتار در کوتاهمدت منطقی است، ولی تقاضای کل اقتصاد را بالا نمیبرد و تله نقدینگی را طولانیتر میکند.
در سمت خانوارها، پسانداز احتیاطی بالا میرود. مردم به جای خرج کردن پول اضافه، آن را برای روز مبادا نگه میدارند، چون نگران شغل و درآمد آیندهشان هستند. سنجش این نگرانی با پیمایش ماهانه در درس شاخص اعتماد مصرفکننده آمده است.
برای تحلیلگر، نکتهی عملی این است که در چنین دورهای واکنش بازار به دادههای اقتصادی تغییر میکند. خبر خوب دربارهی اشتغال، به جای بالا بردن انتظار افزایش نرخ بهره، فقط امید به پایان دوره را بیشتر میکند و اثرش بر ارز کمتر از حالت عادی است.
چطور تله نقدینگی را تشخیص بدهیم؟
سه داده را کنار هم بگذارید: نرخ بهرهی سیاستی، نرخ تورم و رشد اعتبار بانکی. وقتی نرخ نزدیک صفر باشد، تورم چند فصل زیر هدف بماند و رشد وامدهی تقریبا متوقف شود، نشانهها جدی هستند.
دادهی چهارم، انتظار تورمی بازار است که از تفاوت بازده اوراق معمولی و اوراق محافظتشده در برابر تورم به دست میآید. اگر این انتظار هم پایین بماند، یعنی بازار باور ندارد که سیاستگذار بتواند قیمتها را بالا ببرد.
آمار و تحلیلهای رسمی این وضعیت را نهادهای پولی منتشر میکنند؛ برای نمونه گزارشهای سیاست پولی و تحلیل ابزارهای غیرمتعارف در بولتن اقتصادی بانک مرکزی اروپا منتشر شده است.
شش اشتباه رایج دربارهی تله نقدینگی
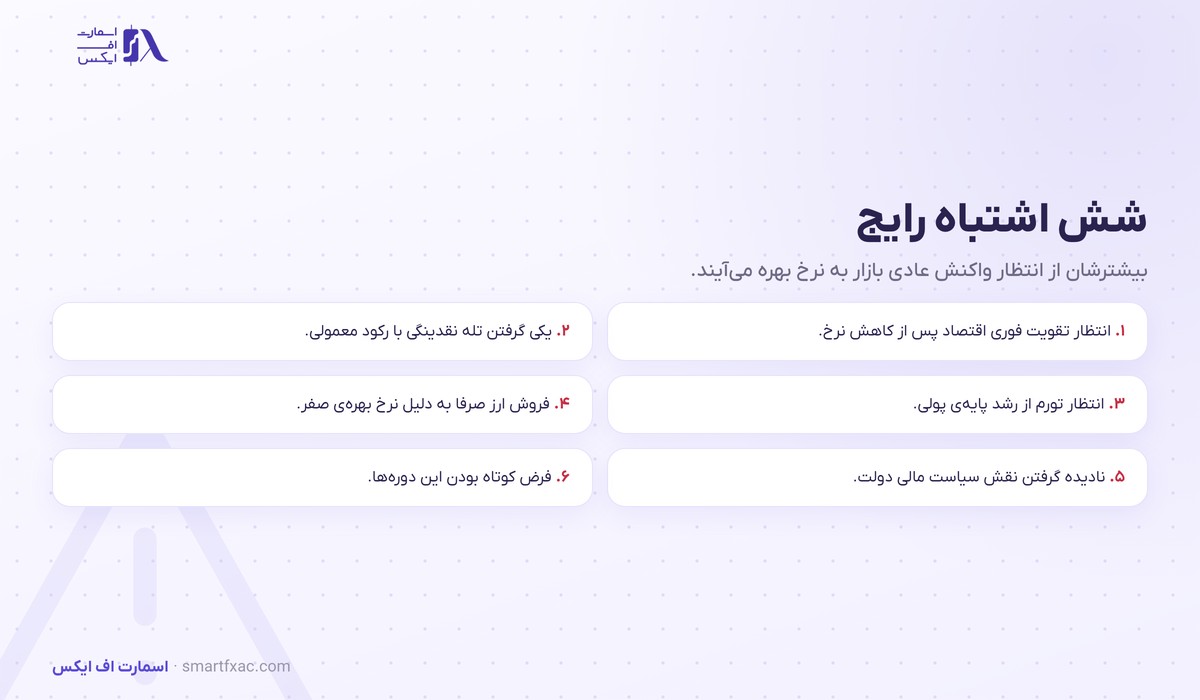
- انتظار تقویت فوری اقتصاد پس از کاهش نرخ. در این وضعیت، کانال معمول سیاست پولی بسته است.
- یکی گرفتن با رکود معمولی. رکود عادی با کاهش نرخ بهره درمان میشود، این یکی نمیشود.
- انتظار تورم از رشد پایهی پولی. پولی که در ذخایر بانکها میماند، قیمتها را بالا نمیبرد.
- فروش ارز فقط به دلیل نرخ صفر. ارز با نرخ پایین میتواند در بحرانها تقویت شود.
- نادیده گرفتن سیاست مالی. در این شرایط، تصمیم دولت دربارهی هزینهکرد از تصمیم بانک مرکزی اثر بیشتری دارد.
- فرض کوتاه بودن دوره. این وضعیت میتواند سالها ادامه داشته باشد و استراتژیهای کوتاهمدت را فرسوده کند.
نکات کلیدی این درس
- تله نقدینگی یعنی بیاثر شدن کاهش نرخ بهره بر مصرف و سرمایهگذاری.
- مشکل از کمبود پول نیست، از نبود تقاضا برای وام است.
- انتظار کاهش قیمت، چرخه را تکرار و تقویت میکند.
- خروج معمولا به ترکیب خرید اوراق، تعهد سیاستی و هزینهکرد دولت نیاز دارد.
- نرخ بهرهی منفی سه مانع جدی دارد و راهحل کامل نیست.
- ارز با نرخ بهرهی نزدیک صفر، در بحرانها میتواند تقویت شود.
اسمارت اف ایکس؛ مرجع مقایسه و انتخاب بهترین خدمات مالی
اسمارت اف ایکس همراه هوشمند شما در مسیر معاملهگری است؛ ما ابزار، دانش و تحلیلهای پیشرفته را در اختیار شما میگذاریم تا با اطمینان و هوشمندی، تصمیمات سرمایهگذاری بهتر و بهروزتری بگیرید.
برخی از مزایای همکاری با اسمارت اف ایکس شامل موارد زیر است:
- بررسی بیطرفانه: بروکرها و بسترهای معاملاتی را بر اساس واقعیتها و بدون جانبداری بررسی میکنیم تا انتخاب آگاهانهای داشته باشید.
- رشد سواد مالی: محتوای آموزشی و تحلیلی جامع تهیه میکنیم تا مهارتهای لازم برای فعالیت موفق در بازارهای مالی را کسب کنید.
- تهیه مقالات جدید: با تمرکز بر دانش روز، مقالات آموزشی و تحلیلی بهروز منتشر میکنیم.
- پایبندی به اصل شفافیت: نظرات و بازخوردهای کاربران را بدون حذف یا ویرایش منتشر میکنیم.
💬 اگر سوالی دارید یا نیاز به راهنمایی دارید، میتوانید از راههای ارتباطی زیر با ما در تماس باشید:
- تلگرام پشتیبانی: smartfxsupport
- ایمیل پشتیبانی: support@smartfxac.com
جمعبندی
تله نقدینگی نقطهای است که ابزار همیشگی بانک مرکزی از کار میافتد و تصمیمهای دولت و انتظار مردم تعیینکننده میشوند. برای معاملهگر، مهمترین نتیجهی این درس شناخت رفتار متفاوت بازارهاست: نرخ بهرهی صفر لزوما به تضعیف ارز ختم نمیشود و رشد ترازنامهی بانک مرکزی لزوما تورم نمیسازد. سه دادهی نرخ سیاستی، تورم و رشد اعتبار را کنار هم ببینید تا بفهمید اقتصاد در کدام وضعیت قرار دارد.
سوالات متداول
۵ سوالتله نقدینگی چیست؟
وضعیتی که در آن نرخ بهره به کف رسیده و کاهش بیشتر آن دیگر مصرف و سرمایهگذاری را زیاد نمیکند، چون مردم و بنگاهها تمایلی به وام گرفتن ندارند.
چرا کاهش نرخ بهره در این حالت کار نمیکند؟
چون مشکل از قیمت پول نیست. وقتی انتظار کاهش قیمتها و نگرانی از آینده وجود داشته باشد، حتی وام ارزان هم به خرج شدن تبدیل نمیشود.
راه خروج از آن چیست؟
ترکیبی از خرید اوراق توسط بانک مرکزی، تعهد علنی به نگه داشتن نرخ پایین، هزینهکرد دولت و تلاش برای بالا بردن انتظار تورمی.
آیا در این شرایط ارز حتما ضعیف میشود؟
خیر. ارزی که نرخ بهرهاش سالها نزدیک صفر مانده، معمولا به ارز تامین مالی تبدیل میشود و در دورههای آشفتگی بازار تقویت میشود.
این وضعیت چقدر طول میکشد؟
میتواند سالها ادامه داشته باشد. نمونههای تاریخی نشان میدهند خروج از آن بیشتر به تغییر انتظارها و سیاست مالی وابسته است تا به گذر زمان.