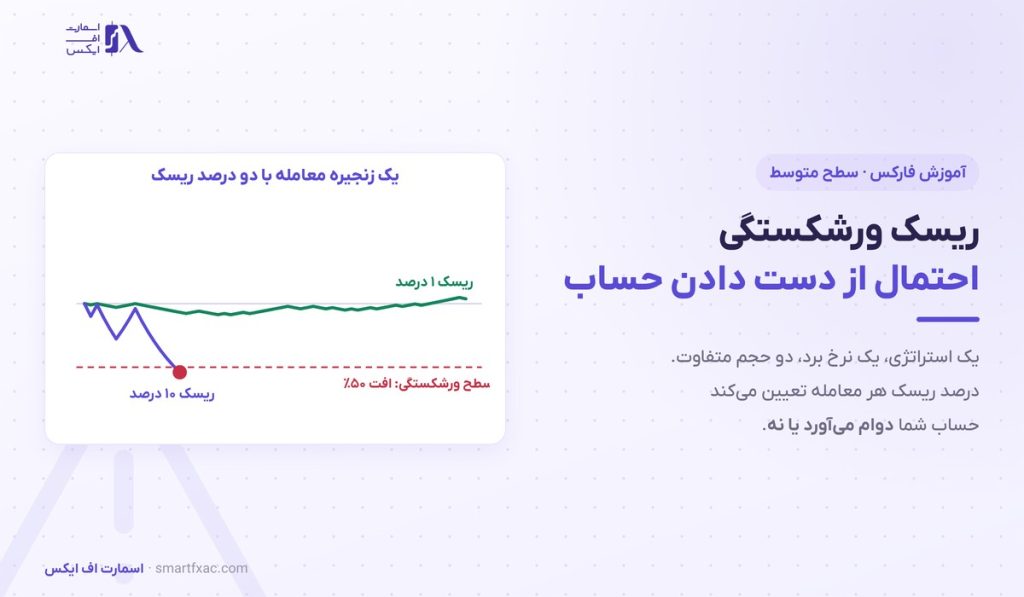
دو معاملهگر با یک استراتژی و یک نرخ برد کار میکنند. اولی در هر معامله ۱ درصد حساب را ریسک میکند و دومی ۱۰ درصد. بعد از چند ماه حساب اولی هنوز سر پاست و حساب دومی نصف شده است. عددی که این تفاوت را از قبل نشان میدهد ریسک ورشکستگی نام دارد، یعنی احتمال اینکه زنجیرهای از ضررها حساب شما را به سطحی برساند که دیگر نتوانید ادامه بدهید. در این درس فرمول این احتمال، سه عامل اصلی آن، جدول چهار استراتژی، احتمال ضررهای پشت سر هم و پنج راه کاهش آن را با عدد میبینید. با اسمارت اف ایکس همراه باشید.
ریسک ورشکستگی چیست؟
ریسک ورشکستگی (Risk of Ruin) احتمال این است که حساب معاملاتی شما پیش از رسیدن به هدف، به یک سطح ضرر از پیش تعیینشده برسد. این سطح میتواند صفر شدن حساب باشد، میتواند افت ۵۰ درصدی باشد و در حساب پراپ همان سقف ضرر کل است. خروجی این محاسبه یک درصد است: مثلا عدد ۲ درصد یعنی از هر ۱۰۰ معاملهگری که با همین آمار و همین حجم کار کنند، حدود دو نفر به آن سطح میرسند.
این مفهوم از ریاضیات احتمال میآید و در قرن هفدهم برای بازیهای شانسی مطرح شد. توضیح ریاضی آن با عنوان مسئله ورشکستگی قمارباز (Gambler’s Ruin) شناخته میشود. در ترید همین منطق به کار میرود، با این تفاوت که معاملهگر میتواند اندازه هر معامله را خودش انتخاب کند.
ریسک ورشکستگی به شما میگوید حسابتان با این استراتژی و این حجم معامله چقدر احتمال دوام دارد، حتی اگر استراتژی در بلندمدت سودده باشد.
سطح ورشکستگی را چطور تعریف کنیم؟
بیشتر معاملهگرها خیلی پیش از صفر شدن حساب کنار میکشند. کسی که نیمی از سرمایهاش را از دست داده، معمولا اعتماد به استراتژی را هم از دست داده است. برای همین بهتر است سطح ورشکستگی را واقعبینانه تعیین کنید:
- حساب شخصی: افت ۳۰ تا ۵۰ درصدی از موجودی اولیه، جایی که بیشتر افراد معامله را متوقف میکنند.
- حساب پراپ: سقف ضرر کل، که معمولا ۸ تا ۱۰ درصد موجودی اولیه است.
- سرمایهگذار یا صندوق: حداکثر افتی که در قرارداد با سرمایهگذار پذیرفته شده است.
یک نکته ریاضی هم این انتخاب را مهمتر میکند. جبران افت ۵۰ درصدی به سود ۱۰۰ درصدی نیاز دارد و جبران افت ۲۰ درصدی فقط به سود ۲۵ درصدی. توضیح کامل این رابطه را در درس حداکثر افت سرمایه ببینید.
سه عامل اصلی در ریسک ورشکستگی
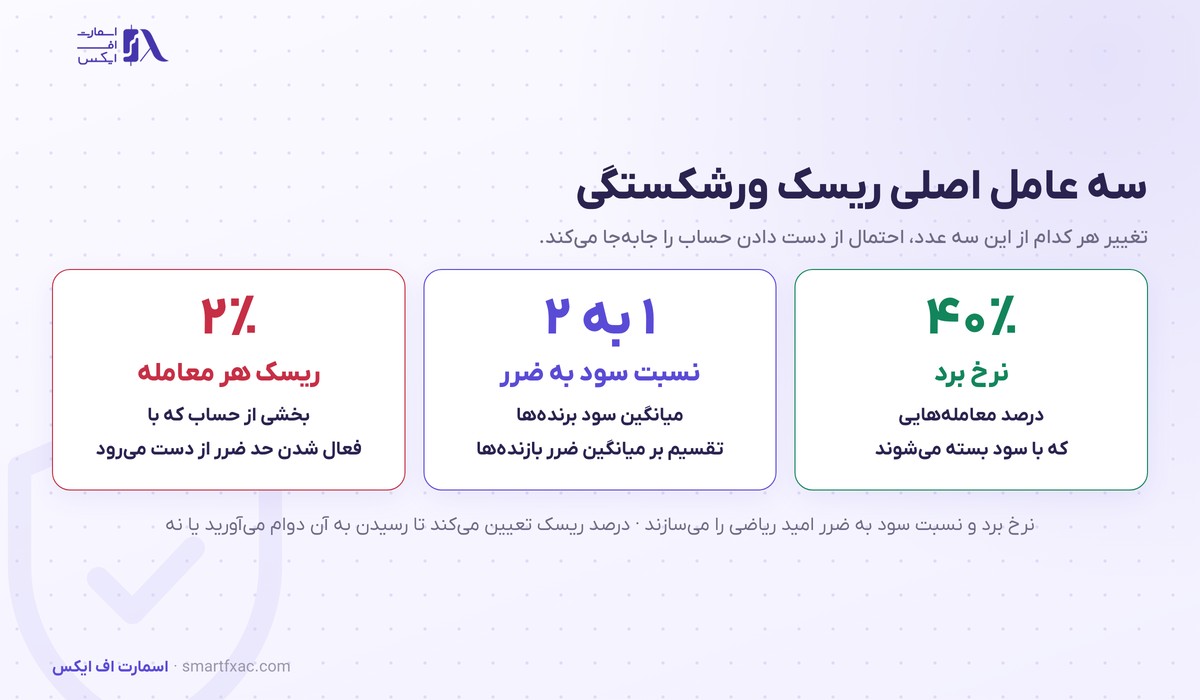
این احتمال از سه عدد ساخته میشود و تغییر هر کدام نتیجه را جابهجا میکند:

- نرخ برد (Win Rate): درصد معاملههایی که با سود بسته میشوند.
- نسبت سود به ضرر: میانگین سود معاملههای برنده تقسیم بر میانگین ضرر معاملههای بازنده. این همان نسبت ریسک به ریوارد است که در درس ریسک به ریوارد آمده است.
- درصد ریسک هر معامله: بخشی از حساب که اگر حد ضرر فعال شود از دست میرود.
دو عدد اول با هم امید ریاضی استراتژی را میسازند. امید ریاضی یعنی میانگین سود یا ضرری که هر معامله در بلندمدت به حساب اضافه میکند. اگر نرخ برد ۴۰ درصد و نسبت سود به ضرر ۲ باشد، امید ریاضی برابر ۰٫۴ ضرب در ۲ منهای ۰٫۶ است، یعنی ۰٫۲ واحد ریسک در هر معامله.
امید ریاضی تعیین میکند استراتژی در بلندمدت سود میدهد یا نه. درصد ریسک هر معامله تعیین میکند تا آن بلندمدت دوام میآورید یا نه.
فرمول ریسک ورشکستگی برای معاملههای ۱ به ۱
سادهترین حالت وقتی است که سود و ضرر هر معامله برابر باشد. در این حالت فرمول به این شکل است:
- A = نرخ برد منهای نرخ باخت؛ برای نرخ برد ۵۵ درصد، A برابر ۰٫۱۰ است.
- C = تعداد واحد ریسکی که تا سطح ورشکستگی فاصله دارید؛ اگر هر معامله ۵ درصد موجودی اولیه را ریسک کند و سطح ورشکستگی صفر باشد، C برابر ۲۰ است.
- نتیجه = حاصل تقسیم (۱ منهای A) بر (۱ بهعلاوه A)، به توان C.
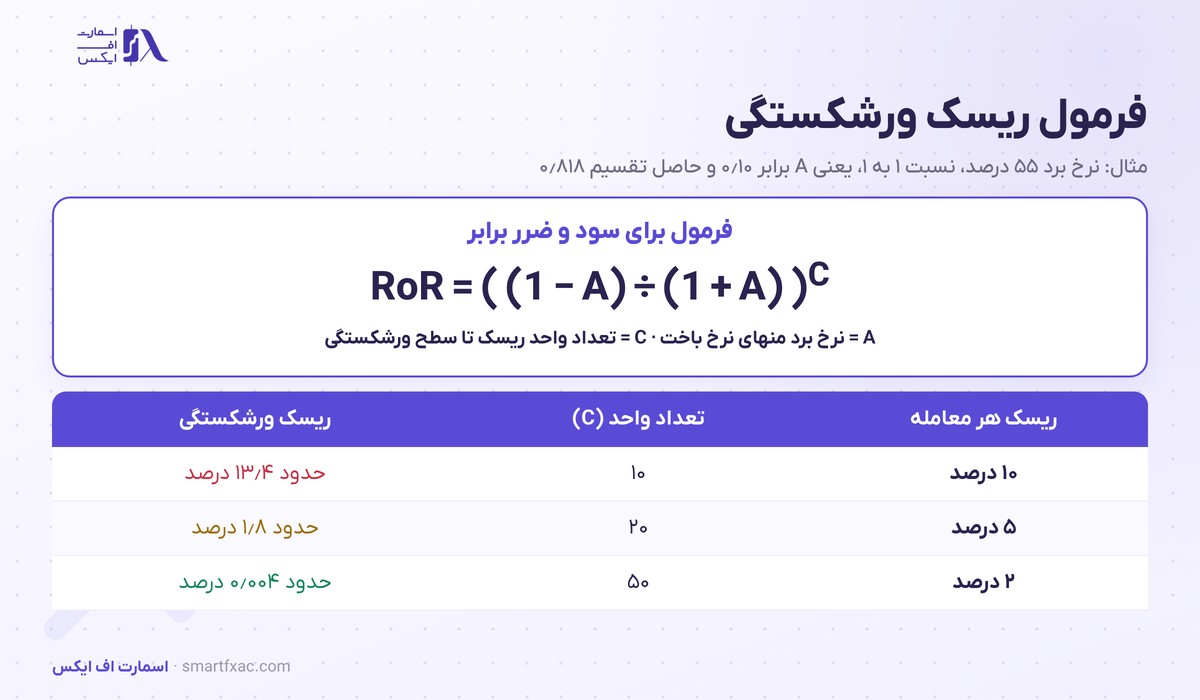
با نرخ برد ۵۵ درصد، حاصل تقسیم برابر ۰٫۸۱۸ است. اگر در هر معامله ۱۰ درصد موجودی اولیه را ریسک کنید، C برابر ۱۰ میشود و احتمال ورشکستگی به حدود ۱۳٫۴ درصد میرسد. با ریسک ۵ درصد این عدد به ۱٫۸ درصد و با ریسک ۲ درصد به حدود ۰٫۰۰۴ درصد کاهش پیدا میکند. استراتژی همان است؛ فقط اندازه معامله عوض شده است.
اگر نرخ برد ۵۰ درصد باشد، A صفر میشود و حاصل فرمول ۱۰۰ درصد است. یعنی استراتژی بدون مزیت اگر به اندازه کافی ادامه پیدا کند، دیر یا زود حساب را به سطح ورشکستگی میرساند. اسپرد و کمیسیون هم امید ریاضی را کمی پایین میآورند، پس استراتژیای که روی کاغذ سربهسر است، در حساب واقعی ضررده است.
جدول ریسک ورشکستگی برای چهار استراتژی
فرمول بالا فقط برای سود و ضرر برابر دقیق است. برای نسبتهای دیگر، روش رایج شبیهسازی مونت کارلو است: هزاران مسیر تصادفی معامله با همان نرخ برد و همان نسبت ساخته میشود و درصد مسیرهایی که به سطح ورشکستگی میرسند شمرده میشود. روش کامل آن را در درس مونت کارلو در ترید ببینید.
جدول زیر نتیجه ۲۰ هزار مسیر ۵۰۰ معاملهای است. ریسک هر معامله درصد ثابتی از موجودی همان لحظه است و سطح ورشکستگی افت ۵۰ درصدی از موجودی اولیه در نظر گرفته شده است.

| استراتژی | امید ریاضی | ریسک ۱ درصد | ریسک ۲ درصد | ریسک ۵ درصد | ریسک ۱۰ درصد |
|---|---|---|---|---|---|
| نرخ برد ۵۰ درصد، نسبت ۱ به ۱ | صفر | ۰٫۲ درصد | ۱۶٫۲ درصد | ۷۰٫۶ درصد | ۹۴٫۲ درصد |
| نرخ برد ۳۵ درصد، نسبت ۱ به ۲ | ۰٫۰۵ واحد | ۰٫۶ درصد | ۱۴٫۴ درصد | ۶۴ درصد | ۹۲٫۹ درصد |
| نرخ برد ۵۵ درصد، نسبت ۱ به ۱ | ۰٫۱۰ واحد | نزدیک صفر | ۰٫۱ درصد | ۱۰٫۷ درصد | ۴۴٫۸ درصد |
| نرخ برد ۴۰ درصد، نسبت ۱ به ۲ | ۰٫۲۰ واحد | نزدیک صفر | ۰٫۲ درصد | ۱۲٫۱ درصد | ۴۶٫۶ درصد |
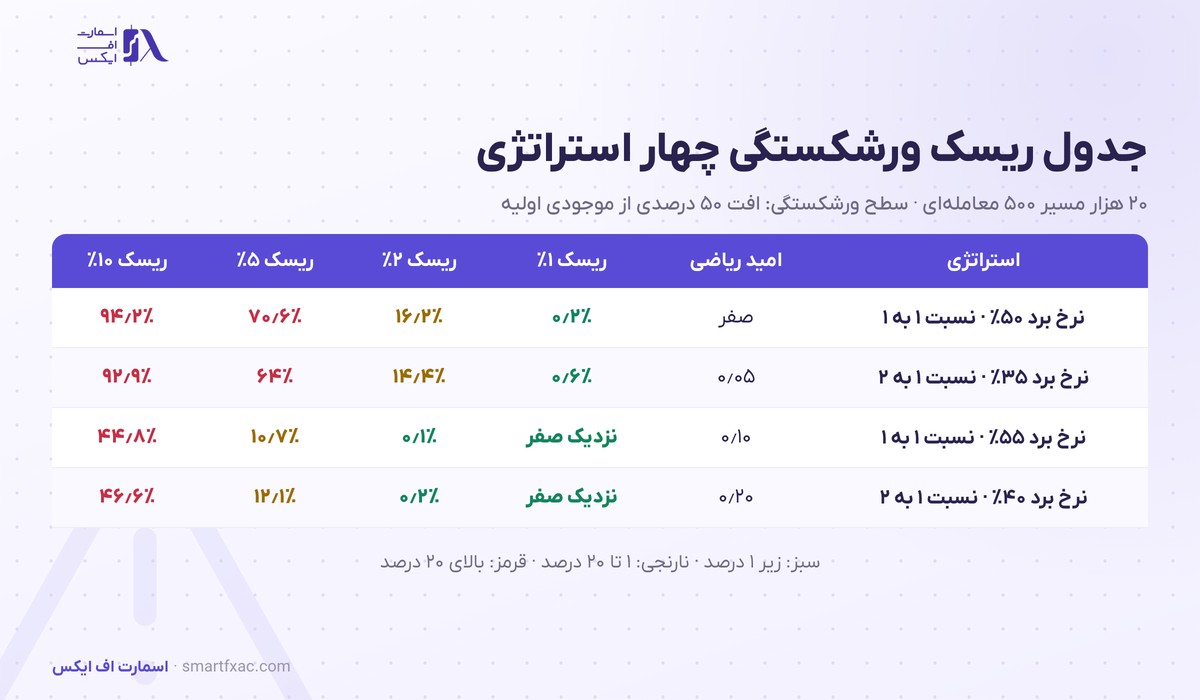
دو نکته از این جدول بیرون میآید. اول اینکه حتی استراتژی سودده با ریسک ۱۰ درصد تقریبا در نیمی از مسیرها نصف حساب را از دست میدهد. دوم اینکه استراتژی با امید ریاضی کم، مثل نرخ برد ۳۵ درصد با نسبت ۱ به ۲، با ریسک ۲ درصد هم در خطر است.
مهمترین ابزار شما برای کاهش ریسک ورشکستگی، درصد ریسک هر معامله است، چون تغییر آن از امروز در اختیار خودتان است.
زنجیره ضررهای پشت سر هم چقدر محتمل است؟
بیشتر معاملهگرها تعداد ضررهای پشت سر همی را که ممکن است ببینند کمتر از واقع تخمین میزنند. با نرخ برد ۵۰ درصد، احتمال اینکه در ۱۰۰ معامله دستکم یک بار ۶ ضرر پشت سر هم ببینید حدود ۵۵ درصد است. با نرخ برد ۴۰ درصد، احتمال دیدن ۸ ضرر پشت سر هم در همان ۱۰۰ معامله به حدود ۴۹ درصد میرسد.
| نرخ برد | ۵ ضرر پیاپی | ۶ ضرر پیاپی | ۸ ضرر پیاپی | ۱۰ ضرر پیاپی |
|---|---|---|---|---|
| ۵۰ درصد | ۸۱ درصد | ۵۵ درصد | ۱۷ درصد | ۴٫۴ درصد |
| ۴۰ درصد | ۹۸ درصد | ۸۷ درصد | ۴۹ درصد | ۲۰٫۵ درصد |
| ۳۵ درصد | ۹۹٫۵ درصد | ۹۶ درصد | ۶۹ درصد | ۳۷ درصد |
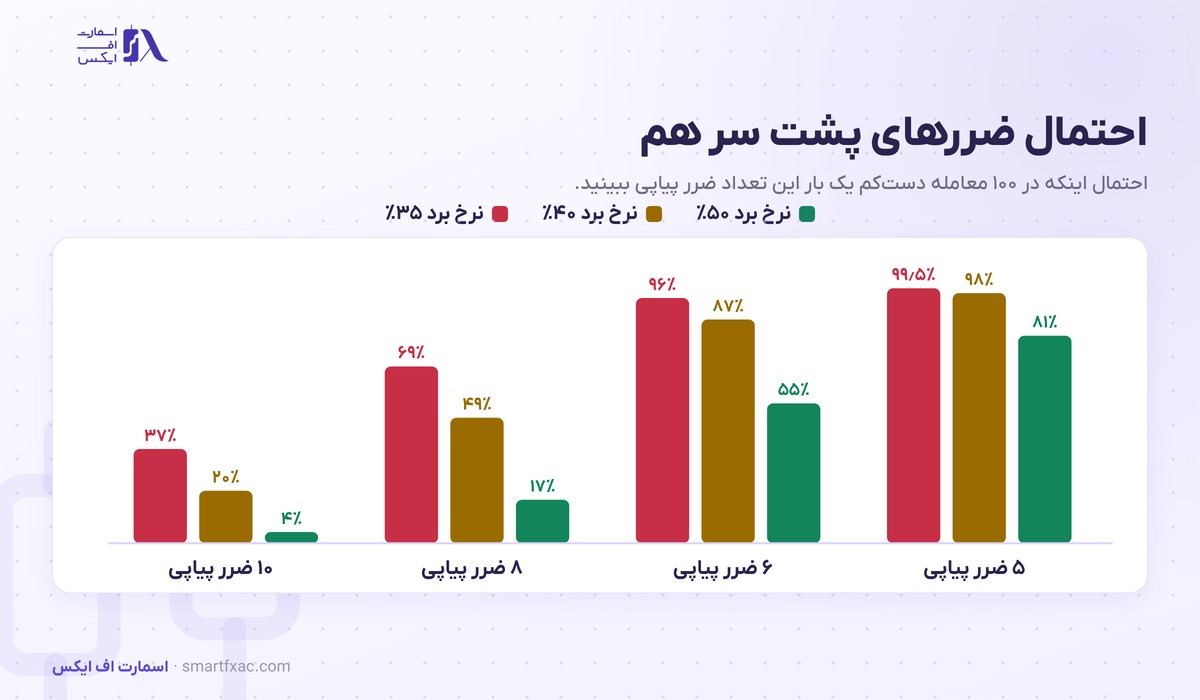
حالا این عددها را کنار درصد ریسک بگذارید. با ریسک ۱۰ درصد، فقط ۷ ضرر پشت سر هم حساب را حدود ۵۲ درصد پایین میآورد. با ریسک ۲ درصد، همان زنجیره افتی حدود ۱۳ درصدی میسازد که قابل جبران است. برای رسیدن به افت ۵۰ درصدی با ریسک ۱ درصد، به حدود ۶۹ ضرر پشت سر هم نیاز است.
ثبت تعداد ضررهای پیاپی در ژورنال معاملاتی کمک میکند بدانید زنجیره فعلی شما عادی است یا نشانه خراب شدن استراتژی.
ریسک ثابت دلاری یا درصد ثابت از حساب
دو روش رایج برای تعیین اندازه ضرر هر معامله وجود دارد و اثر آنها بر احتمال ورشکستگی یکسان نیست:
| ویژگی | ریسک ثابت دلاری | درصد ثابت از حساب |
|---|---|---|
| تعریف | مثلا همیشه ۱۰۰ دلار در هر معامله | مثلا همیشه ۲ درصد موجودی فعلی |
| رفتار در دوره ضرر | اندازه ضرر کوچک نمیشود | با کاهش حساب، ضرر هر معامله هم کم میشود |
| رفتار در دوره سود | رشد حساب خطی است | سود مرکب ایجاد میشود |
| رسیدن به صفر | با تعداد مشخصی ضرر ممکن است | از نظر ریاضی به صفر نمیرسد، ولی به افت عمیق میرسد |
| احتمال رسیدن به سطح ورشکستگی | بیشتر | کمتر |
درصد ثابت در دوره ضرر بهصورت خودکار حجم را کوچک میکند و حساب را از سطح ورشکستگی دور نگه میدارد. هزینهاش این است که بعد از افت، جبران کندتر انجام میشود. برای محاسبه حجم دقیق هر معامله با درصد ریسک دلخواه، از ماشین حساب حجم معامله استفاده کنید.
ریسک ورشکستگی در حساب پراپ
حساب پراپ حسابی است که شرکت تامین سرمایه در اختیار معاملهگر میگذارد، به شرط اینکه از سقف ضرر روزانه و کل عبور نکند. در این حساب سطح ورشکستگی بسیار نزدیک است و همین احتمال از دست دادن حساب را چند برابر میکند. قواعد این حسابها را در درس پراپ تریدینگ ببینید.
فرض کنید استراتژی شما نرخ برد ۴۵ درصد و نسبت سود به ضرر ۱٫۵ دارد و سقف افت کل حساب ۱۰ درصد موجودی اولیه است. نتیجه شبیهسازی ۲۰۰ معامله این است:
- با ریسک ۰٫۵ درصد در هر معامله، حدود ۲ درصد مسیرها به سقف ضرر میرسند.
- با ریسک ۱ درصد، این عدد به حدود ۱۷ درصد میرسد.
- با ریسک ۲ درصد، حدود ۴۲ درصد مسیرها حساب را از دست میدهند.
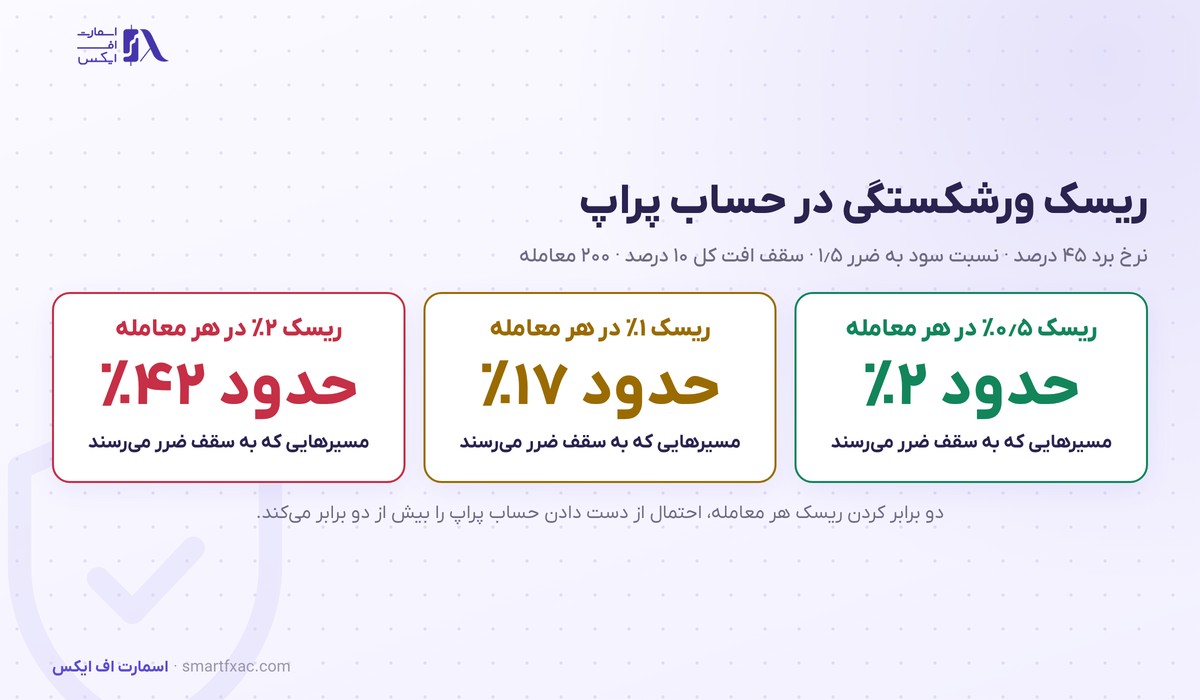
در حساب پراپ، دو برابر کردن ریسک هر معامله احتمال از دست دادن حساب را بیش از دو برابر میکند.
پنج راه کاهش ریسک ورشکستگی
- درصد ریسک را پایین نگه دارید: برای بیشتر استراتژیها ریسک ۰٫۵ تا ۲ درصد در هر معامله، ریسک ورشکستگی را نزدیک صفر نگه میدارد. قاعده ۱ درصد را در درس مدیریت ریسک و حد ضرر ببینید.
- امید ریاضی را با داده بسنجید: نرخ برد و نسبت سود به ضرر را از دستکم ۱۰۰ معامله واقعی یا بک تست بگیرید. آمار چند معامله اخیر برای این کار کافی نیست.
- سقف ضرر روزانه و هفتگی بگذارید: مثلا بعد از ۳ ضرر پشت سر هم یا افت ۴ درصدی در هفته، معامله را تا هفته بعد متوقف کنید.
- حجم را در دوره ضرر کم کنید: وقتی حساب ۱۰ درصد افت کرد، ریسک هر معامله را نصف کنید تا استراتژی دوباره خودش را نشان بدهد.
- معاملههای همبسته را یک معامله حساب کنید: خرید همزمان EUR/USD و GBP/USD با ریسک ۱ درصد برای هر کدام، به ریسک حدود ۲ درصد روی یک ایده نزدیک است.
روشهایی مثل مارتینگل که بعد از هر ضرر حجم را بزرگتر میکنند، دقیقا برعکس این فهرست عمل میکنند و حساب را بهسرعت به سطح ورشکستگی نزدیک میکنند.
نکات کلیدی این درس
- ریسک ورشکستگی احتمال رسیدن حساب به یک سطح ضرر از پیش تعیینشده است، مثل افت ۵۰ درصدی یا سقف ضرر پراپ.
- سه عامل آن نرخ برد، نسبت سود به ضرر و درصد ریسک هر معامله هستند.
- در معاملههای ۱ به ۱، فرمول ساده آن تقسیم (۱ منهای A) بر (۱ بهعلاوه A) به توان تعداد واحدهای ریسک است.
- استراتژی بدون امید ریاضی مثبت، اگر به اندازه کافی ادامه پیدا کند، به سطح ورشکستگی میرسد.
- با نرخ برد ۵۰ درصد، دیدن ۶ ضرر پشت سر هم در ۱۰۰ معامله احتمال حدود ۵۵ درصدی دارد.
- در حساب پراپ با سقف افت ۱۰ درصد، ریسک ۲ درصد در هر معامله برای بیشتر استراتژیها زیاد است.
جمعبندی
ریسک ورشکستگی نشان میدهد یک استراتژی سودده هم با حجم نامناسب میتواند حساب را از بین ببرد. دو عدد نرخ برد و نسبت سود به ضرر را از داده واقعی بگیرید، سطح ورشکستگی را واقعبینانه تعریف کنید و بعد درصد ریسکی را انتخاب کنید که با آن، احتمال رسیدن به این سطح نزدیک صفر بماند. برای بیشتر معاملهگرها این عدد بین ۰٫۵ تا ۲ درصد در هر معامله است و در حساب پراپ به نیم تا ۱ درصد نزدیکتر است.
سوالات متداول درباره ریسک ورشکستگی
۵ سوالریسک ورشکستگی قابل قبول چند درصد است؟
بیشتر معاملهگرهای حرفهای عددی زیر ۱ درصد را هدف میگیرند. اگر محاسبه شما عددی بالاتر از ۵ درصد نشان میدهد، درصد ریسک هر معامله را کم کنید یا سطح ورشکستگی را دوباره بسنجید.
آیا با ریسک درصد ثابت حساب صفر میشود؟
از نظر ریاضی نه، چون هر ضرر درصدی از موجودی باقیمانده است. ولی حساب میتواند به افتی برسد که جبرانش ماهها طول بکشد، برای همین سطح ورشکستگی را روی افت مشخصی مثل ۵۰ درصد تعریف میکنند.
ریسک ورشکستگی با حداکثر افت سرمایه چه فرقی دارد؟
حداکثر افت سرمایه بزرگترین افتی است که در گذشته اتفاق افتاده است. ریسک ورشکستگی احتمال رسیدن به یک افت مشخص در آینده است و از آمار استراتژی محاسبه میشود.
برای محاسبه ریسک ورشکستگی چند معامله داده لازم است؟
دستکم ۱۰۰ معامله برای تخمین قابل اعتماد نرخ برد و نسبت سود به ضرر لازم است. با ۲۰ یا ۳۰ معامله، خطای تخمین آنقدر بزرگ است که نتیجه محاسبه قابل اتکا نیست.
آیا اهرم بالا ریسک ورشکستگی را زیاد میکند؟
اهرم بالا امکان باز کردن حجم بزرگتر را میدهد. اگر با این امکان درصدی از حساب که با فعال شدن حد ضرر از دست میرود بزرگتر شود، احتمال ورشکستگی هم بالا میرود. با اهرم بالا و حجم کوچک، این احتمال تغییری نمیکند.