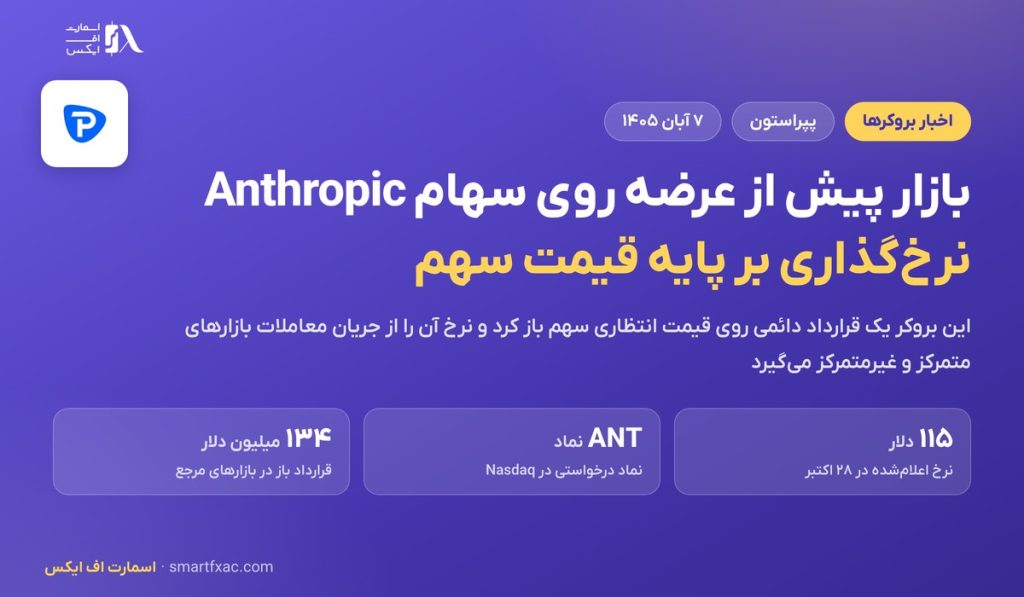
بروکر پپراستون روز ۲۷ اکتبر ۲۰۲۶ یک بازار پیش از عرضه روی سهام شرکت Anthropic باز کرد. Anthropic سازنده مدل هوش مصنوعی Claude است و روز ۲۶ اکتبر فرم S-1 خود را نزد کمیسیون بورس و اوراق بهادار آمریکا (SEC) ثبت کرده تا با نماد ANT در بازار Nasdaq Global Select پذیرفته شود. فرم S-1 همان سند ثبت عرضه عمومی است که صورتهای مالی و ریسکهای شرکت را برای سرمایهگذاران منتشر میکند.
متن اعلام چه گفته است
بر پایه اعلام این مجموعه، قرارداد تازه یک CFD دائمی است و قیمت آن همان عددی را نشان میدهد که معاملهگران انتظار دارند سهم در نخستین روز معامله روی آن باز شود. روز چهارشنبه ۲۸ اکتبر این قیمت حدود ۱۱۵ دلار اعلام شد. CFD یا قرارداد مابهالتفاوت ابزاری است که سود و زیان آن از تفاوت قیمت ورود و خروج میآید و مالکیت خود دارایی را به معاملهگر منتقل نمیکند.
کریس وستون، مدیر تحقیقات این بروکر، درباره هدف این بازار گفته است که چنین قراردادی یک خوانش زنده از نگاه سرمایهگذاران در مسیر پذیرش شرکت میدهد و با روشنتر شدن قیمت عرضه و تقاضای نهادی، صرف یا تخفیفی که معاملهگران انتظار دارند روی آن دیده میشود.
دو مدل قیمتگذاری در بازار پیش از عرضه
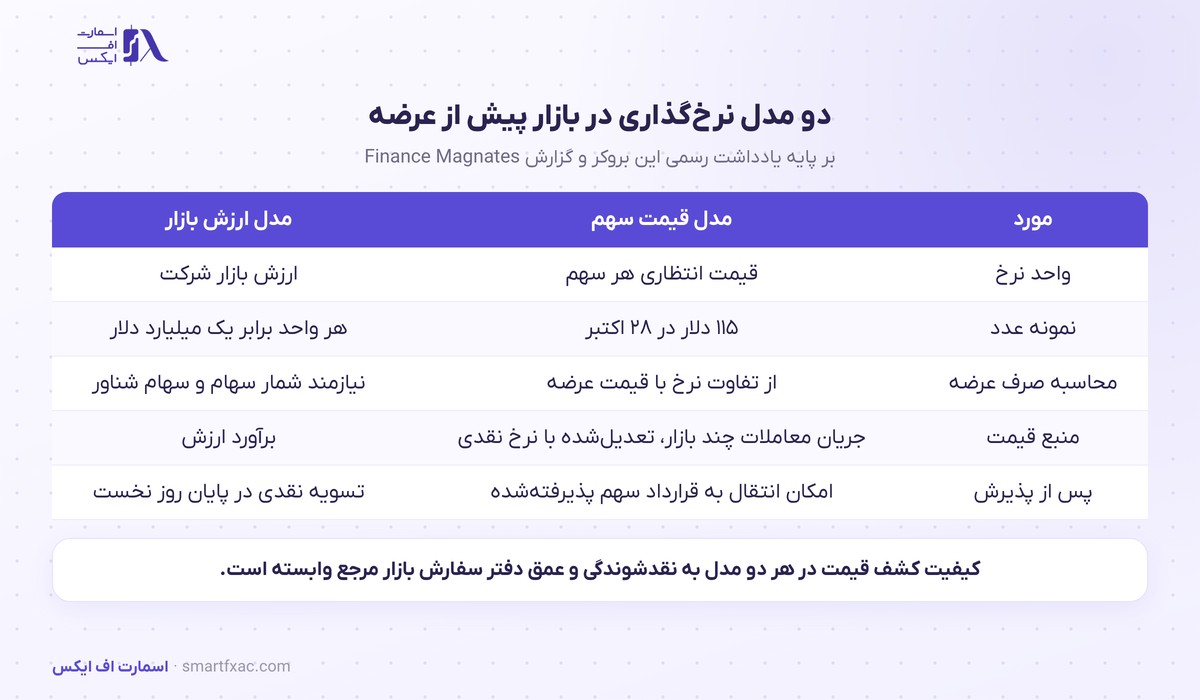
تفاوت اصلی این قرارداد با نمونههای مشابه در واحد قیمت است. برخی کارگزاریها ارزش بازار شرکت را نرخگذاری میکنند؛ در مدل ThinkMarkets هر واحد برابر یک میلیارد دلار است و عدد ۱۵۰۰ یعنی شرکتی با ارزش ۱٫۵ تریلیون دلار. مدل این بروکر روی قیمت هر سهم بنا شده است.
اثر عملی این تفاوت در محاسبه صرف عرضه دیده میشود. اگر قیمت عرضه ۱۰۰ دلار تعیین شود و بازار پیش از عرضه روی ۱۲۵ دلار معامله شود، صرف ۲۵ درصدی مستقیم از همان دو عدد به دست میآید. در مدل ارزش بازار، رسیدن به همین نسبت به دانستن شمار سهام منتشرشده و سهام شناور نیاز دارد.
قیمت این قرارداد از کجا میآید
بر پایه توضیح خود شرکت، نرخ مرجع از جریان معاملات چند بازار گرفته میشود: صرافیهای متمرکز و بازارهای غیرمتمرکزی که قرارداد دائمی Anthropic را فهرست کردهاند. سپس اختلاف این قیمت با قیمت نقدی تعدیل و نرخ نهایی حول همان ارزش منصفانه اعلام میشود.
قرارداد دائمی سررسید ندارد و با سازوکار نرخ تامین مالی به قیمت مرجع چسبیده میماند. شرح کامل این سازوکار در فیوچرز ارز دیجیتال آمده است. کیفیت کشف قیمت در یک بازار پیش از عرضه به نقدشوندگی و عمق دفتر سفارش همان بازارهای مرجع وابسته است و شرکت هم همین را تصریح کرده است.
اندازه این بازارها هنوز کوچک است. بر پایه داده DeFiLlama که فوربس روز ۲۷ اکتبر منتشر کرد، مجموع قراردادهای باز Anthropic در بیش از دوازده بازار ۱۳۴ میلیون دلار بوده است.
خط زمانی عرضه اولیه در اعلام شرکت
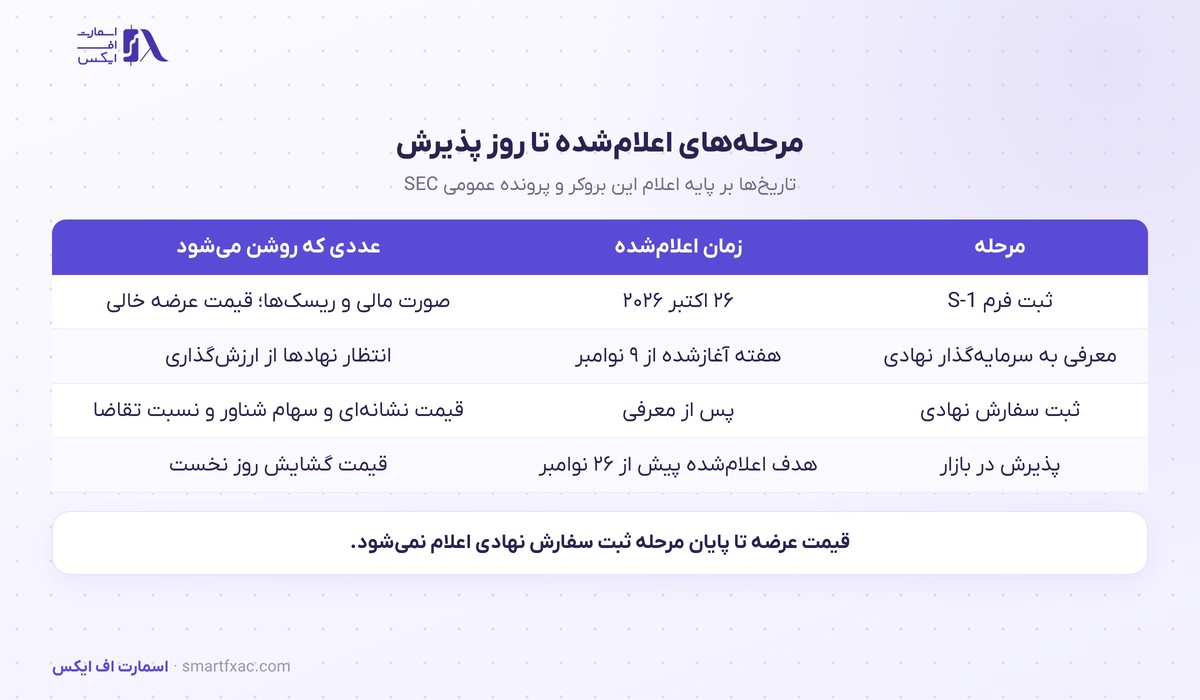
ثبت S-1 پرونده را از مرحله گمانه به یک فرایند رسمی برده است. در اعلام این بروکر، هدف پذیرش پیش از ۲۶ نوامبر گزارش شده و معرفی شرکت به سرمایهگذاران نهادی برای هفته آغازشده از ۹ نوامبر در نظر گرفته شده است. نرخ یک بازار پیش از عرضه در همین مرحله بیشترین تکان را میخورد. در گام بعد، نهادها سفارش خود را با شمار سهم و قیمت پیشنهادی ثبت میکنند و از همانجا سه عدد بیرون میآید: قیمت نشانهای عرضه، شمار سهام و سهام شناور، و نسبت تقاضا به عرضه.
پیش از این چه بازارهایی روی همین سهم باز بود
این قرارداد نخستین بازار پیش از عرضه روی همین سهم نیست. صرافی Bitget از اوایل ژوئن قرارداد دائمی Anthropic را با اهرم تا ۲۰ برابر عرضه کرد، OKX در ۶ مه از فهرست کردن قرارداد دائمی روی Anthropic و دو شرکت دیگر خبر داد، و پلتفرم Ventuals روی شبکه Hyperliquid تا ۱۵ ژوئن و پس از عبور حجم از ۶۵۰ میلیون دلار کار کرد. دو کارگزاری STARTRADER و PU Prime هم از اواخر ژوئن قرارداد مشابه با اهرم ۵ برابر دادند. در اروپا، نهاد ناظر بازارهای مالی (ESMA) قرارداد دائمی را در رده CFD میشناسد و سقف اهرم مشتری خرد روی آن اعمال میشود.
پرونده قرارداد دائمی روی داراییهای سنتی هم پیشتر در نخستین قرارداد دائمی طلا و نقره در آمریکا بررسی شده است.
آنچه کاربر میتواند مستقل از اعلام بررسی کند
چند عدد بیرون از متن اطلاعیه قابل استعلام است. ارزش شرکت در دور تامین مالی ماه مه ۲۰۲۶ معادل ۹۶۵ میلیارد دلار پس از سرمایهگذاری ثبت شده، در حالی که قرارداد دائمی همین سهم در صرافی Binance در روزهای ۲۵ و ۲۶ اکتبر عددی نزدیک ۱٫۸۷ تریلیون دلار را نشان میداد. فاصله این دو رقم، همان چیزی است که یک بازار پیش از عرضه روی آن نرخ میدهد.
روی خود سایت این بروکر هم یک عدد رسمی دیده میشود: در پانوشت صفحه اصلی نوشته شده ۸۰ درصد حسابهای سرمایهگذار خرد در معامله CFD نزد این ارائهدهنده زیان میکنند. نسخه بینالمللی این مجموعه حسابها را نزد شرکت باهامایی خود با مجوز SIA-F217 باز میکند و ایران در فهرست کشورهای فرم ثبت نام آن نیست.
آنچه در اعلام نیامده است
سه قلم در متن منتشرشده روشن نشده است. نخست، هزینه نگهداری شبانه این قرارداد و نرخ تامین مالی آن اعلام نشده. دوم، سقف اهرم و حداقل حجم قرارداد در متن نیست. سوم، شرط دقیق انتقال موقعیت به قرارداد پس از پذیرش فقط با عبارت «در صورت پشتیبانی» آمده است. قیمت عرضه هم در فرم S-1 خالی گذاشته شده و تا پایان مرحله ثبت سفارش نهادی مشخص نمیشود.
جمعبندی
خلاصه پرونده روشن است: یک قرارداد دائمی روی قیمت انتظاری سهم Anthropic، با نرخگیری از بازارهای متمرکز و غیرمتمرکز، در کنار مدل رقیب که ارزش بازار را نرخگذاری میکند. عدد ۱۱۵ دلار در ۲۸ اکتبر، ۹۶۵ میلیارد دلار ارزش دور ماه مه و ۱۳۴ میلیون دلار قرارداد باز، سه عددی هستند که وضعیت امروز این بازار پیش از عرضه را توصیف میکنند. فهرست دیگر بروکرهای بررسیشده در آرشیو بروکر فارکس در دسترس است و متن کامل اعلام در سایت رسمی این شرکت منتشر شده است.
سوالات متداول
۴ سوالبازار پیش از عرضه چه تفاوتی با خرید خود سهم دارد
در این قرارداد سهمی منتقل نمیشود و تسویه نقدی است. سود و زیان از تفاوت قیمت ورود و خروج میآید و حق رای و سود تقسیمی در کار نیست.
قیمت ۱۱۵ دلار از کجا آمده است
از جریان معاملات قرارداد دائمی همین سهم در صرافیهای متمرکز و غیرمتمرکز، پس از تعدیل اختلاف با قیمت نقدی. این عدد مربوط به روز ۲۸ اکتبر ۲۰۲۶ است.
نرخ بالاتر بازار پیش از عرضه نسبت به قیمت عرضه چه معنایی دارد
این فاصله یک صرف نسبت به قیمت عرضه است. اینکه این صرف تا روز نخست معامله باقی بماند به شمار سهام شناور و میزان تقاضای برآوردهنشده نهادی بستگی دارد.
موقعیت باز تا روز پذیرش چه سرنوشتی دارد
بر پایه اعلام شرکت، موقعیت را میتوان پیش از پذیرش بست یا در صورت پشتیبانی به قراردادی که به سهم پذیرفتهشده در Nasdaq ارجاع میدهد منتقل کرد.
منبع: یادداشت تحلیلی منتشرشده در سایت رسمی این بروکر به تاریخ ۲۸ اکتبر ۲۰۲۶، گزارش FX News Group در همان روز و گزارش Finance Magnates درباره دو مدل نرخگذاری. تاریخ انتشار: ۷ آبان ۱۴۰۵.