در بسیاری از کشورها انتقال آزاد پول ملی به خارج محدود است، ولی شرکتها و صندوقهای بینالمللی باز هم به پوشش ریسک نرخ همان ارز نیاز دارند. ابزاری که این نیاز را حل میکند قرارداد آتی غیرقابل تحویل نام دارد: توافقی که در سررسید به جای جابهجایی ارز، فقط تفاوت نرخ را به دلار تسویه میکند. در این درس سطح پیشرفته ساختار این قرارداد، فرمول تسویه، تفاوتش با قرارداد آتی معمولی و کاربردش در تحلیل بازارهای نوظهور را میبینیم. با اسمارت اف ایکس همراه باشید.
قرارداد آتی غیرقابل تحویل چیست؟
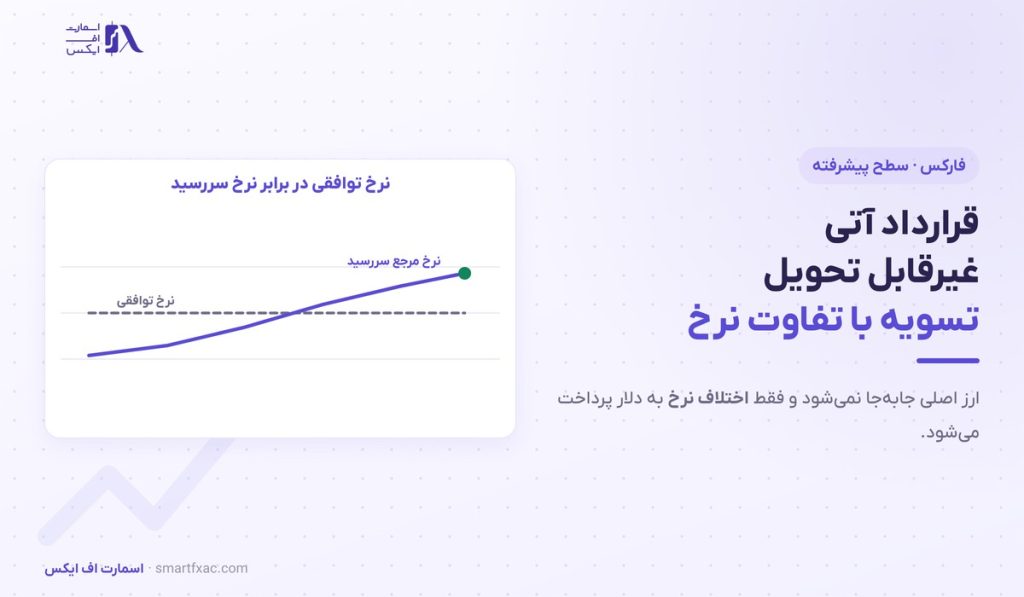
قرارداد آتی غیرقابل تحویل توافقی است میان دو طرف برای تعیین نرخ یک ارز در تاریخی در آینده، که در سررسید هیچ ارزی تحویل نمیشود و تنها اختلاف نرخ به صورت نقدی و معمولا به دلار پرداخت میشود.
نام انگلیسی آن Non Deliverable Forward و اختصار رایجش NDF است. واژهی کلیدی در این نام، همان «غیرقابل تحویل» است: ارز محلی هیچوقت از کشور خارج نمیشود و قرارداد بیرون از آن کشور تسویه میشود.
قرارداد آتی غیرقابل تحویل بیشتر برای ارزهایی به کار میرود که دولت یا بانک مرکزی، انتقال و تبدیل آزادشان را محدود کرده است. در این کشورها بازار ارز آزاد بینالمللی وجود ندارد و قرارداد آتی غیرقابل تحویل جای آن را میگیرد.
چهار جزء قرارداد آتی غیرقابل تحویل
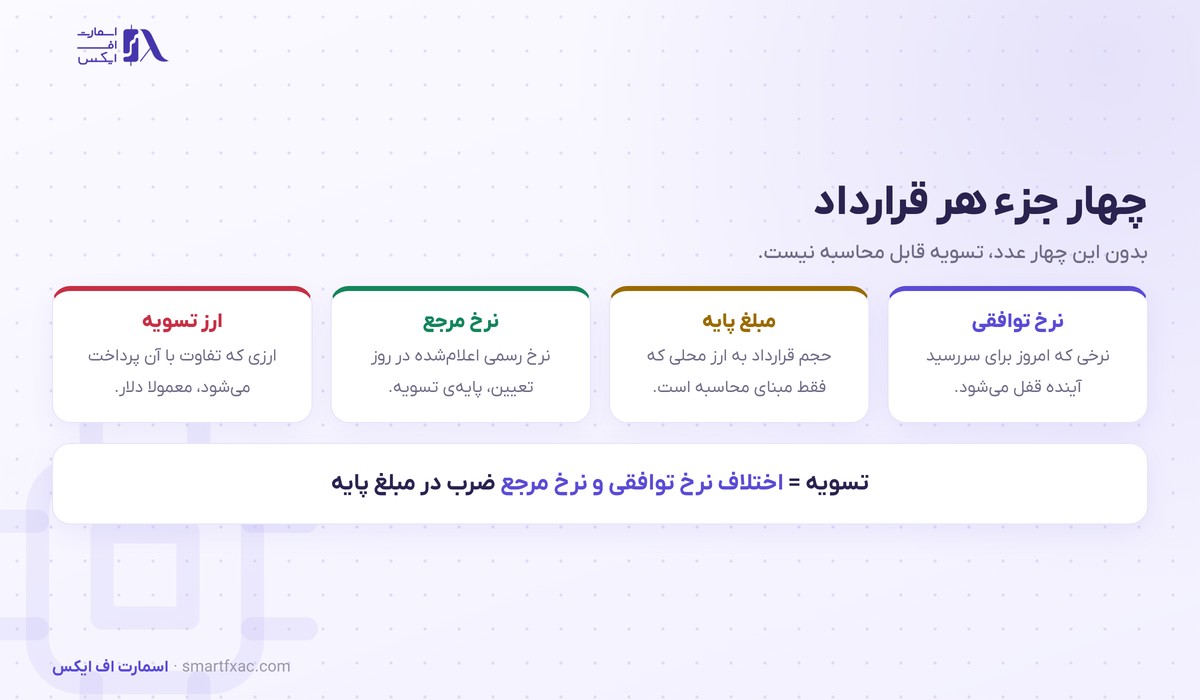
هر قرارداد چهار عدد دارد و بدون هر کدام، تسویه قابل محاسبه نیست.
- نرخ توافقی. نرخی که امروز برای تاریخ سررسید قفل میشود.
- مبلغ پایه. حجم قرارداد به ارز محلی که فقط مبنای محاسبه است و پرداخت نمیشود.
- نرخ مرجع. نرخ رسمی که در روز تعیین، معمولا دو روز کاری پیش از سررسید، اعلام میشود.
- ارز تسویه. ارزی که تفاوت با آن پرداخت میشود و در بیشتر قراردادها دلار آمریکاست.
فرمول تسویه ساده است: اختلاف نرخ توافقی و نرخ مرجع، ضرب در مبلغ پایه و تبدیل به ارز تسویه. اگر نرخ مرجع برای خریدار قرارداد بهتر از نرخ توافقی درآید، طرف مقابل تفاوت را میپردازد و اگر بدتر باشد، پرداخت در جهت عکس انجام میشود.
مسیر قرارداد آتی غیرقابل تحویل از توافق تا تسویه
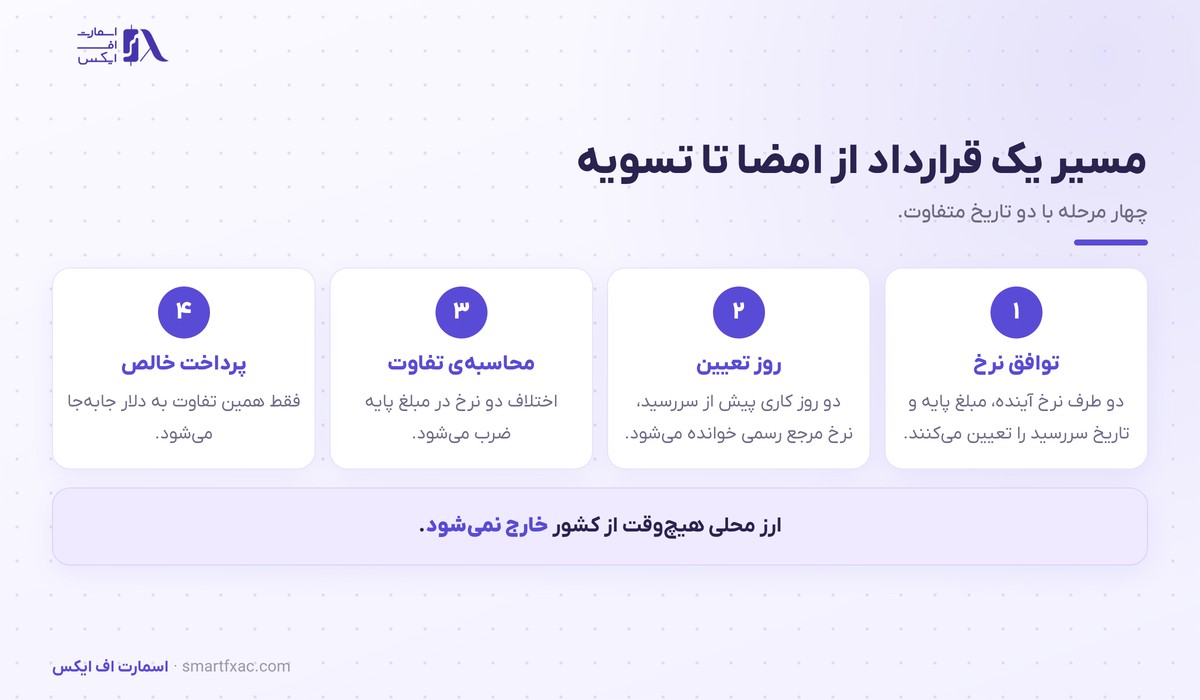
فرض کنید یک شرکت میداند سه ماه دیگر معادل ده میلیون واحد از یک ارز محلی درآمد خواهد داشت و میخواهد ارزش دلاری آن را همین حالا قطعی کند.
- توافق نرخ. شرکت و بانک، نرخ سهماهه، مبلغ پایه و تاریخ سررسید را تعیین میکنند.
- روز تعیین. دو روز کاری پیش از سررسید، نرخ رسمی اعلامشده خوانده میشود.
- محاسبهی تفاوت. اختلاف نرخ توافقی با نرخ مرجع در مبلغ پایه ضرب میشود.
- پرداخت خالص. فقط همین تفاوت، آن هم به دلار، میان دو طرف جابهجا میشود.
نتیجه این است که شرکت، سود یا زیان ناشی از نوسان نرخ را خنثی میکند. منطق کلی پوشش ریسک و نسبت پوشش در درس هجینگ در فارکس توضیح داده شده است.
تفاوت قرارداد آتی غیرقابل تحویل با آتی معمولی
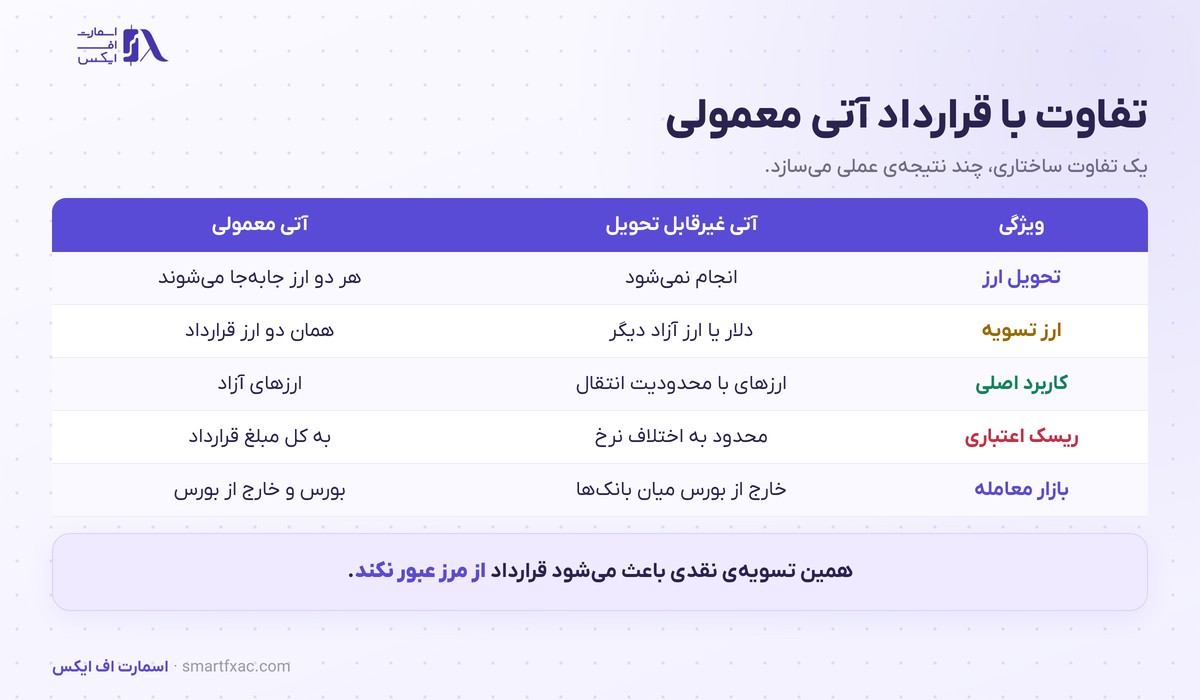
در قرارداد آتی معمولی، هر دو ارز در سررسید جابهجا میشوند. همین یک تفاوت، چند نتیجهی عملی میسازد.
| ویژگی | قرارداد آتی غیرقابل تحویل | قرارداد آتی معمولی |
|---|---|---|
| تحویل ارز | انجام نمیشود | هر دو ارز جابهجا میشوند |
| ارز تسویه | دلار یا ارز آزاد دیگر | همان دو ارز قرارداد |
| کاربرد اصلی | ارزهای با محدودیت انتقال | ارزهای آزاد |
| ریسک اعتباری | محدود به اختلاف نرخ | به کل مبلغ قرارداد |
| محل معامله | خارج از بورس، میان بانکها | بورس و خارج از بورس |
تفاوت دیگری هم با قراردادهای آتی استاندارد بورسی وجود دارد: آن قراردادها اندازه و سررسید ثابت دارند و اتاق پایاپای ضامنشان است. ساختار آنها در درس معاملات آتی ارز آمده است.
نرخ قرارداد آتی غیرقابل تحویل از کجا میآید؟
نرخ این قراردادها از اختلاف نرخ بهرهی دو کشور ساخته میشود. اگر نرخ بهرهی ارز محلی بالاتر از دلار باشد، نرخ آتی آن ارز ضعیفتر از نرخ امروز قیمتگذاری میشود. همین رابطه در بازارهای آزاد هم برقرار است و پایهی آن در درس کری ترید و درس نرخ بهره در فارکس توضیح داده شده است.
در کشورهایی با کنترل سرمایه، این رابطهی نظری همیشه دقیق برقرار نمیماند. وقتی تقاضا برای خروج از یک ارز زیاد شود، نرخ قرارداد آتی غیرقابل تحویل فاصلهی محسوسی با نرخ رسمی داخلی پیدا میکند و همین فاصله، یکی از گویاترین نشانههای فشار بر آن ارز است.
نهادهای ناظر بینالمللی هم اندازهی این بازار را رصد میکنند. آمار سهسالهی گردش بازار ارز در پایگاه دادهی رسمی بانک تسویه بینالمللی منتشر میشود و سهم این قراردادها در آن قابل پیگیری است.
چه کسانی از قرارداد آتی غیرقابل تحویل استفاده میکنند؟
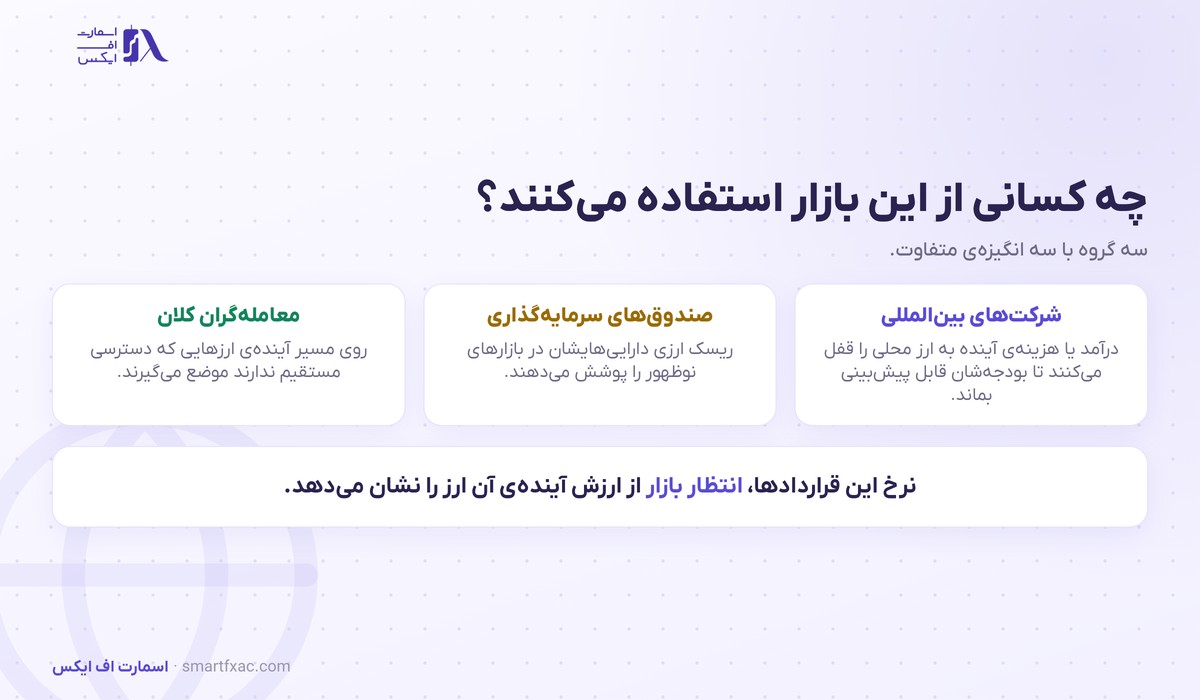
سه گروه اصلی در این بازار فعالاند و انگیزههایشان فرق دارد.
شرکتهای بینالمللی. کسی که در یک بازار نوظهور فروش دارد یا هزینه میپردازد، با قفل کردن نرخ، بودجهی آینده را قابل پیشبینی میکند.
صندوقهای سرمایهگذاری. صندوقی که اوراق یا سهام یک کشور را خریده، ریسک ارزی آن را با این قرارداد پوشش میدهد تا بازدهیاش فقط از خود دارایی بیاید.
معاملهگران کلان. کسانی که روی مسیر آیندهی یک ارز موضع میگیرند و به بازار نقدی آن دسترسی ندارند. رفتار این گروه در درس تعهدات معاملهگران و نحوهی خواندن ازدحامشان در درس سنتیمنت بازار دنبال میشود.
کاربرد قرارداد آتی غیرقابل تحویل در تحلیل بازار
حتی برای معاملهگری که هیچوقت وارد بازار قرارداد آتی غیرقابل تحویل نمیشود، نرخهای آن یک منبع اطلاعاتی است. این نرخها انتظار بازار جهانی از ارزش آیندهی ارزهای نوظهور را نشان میدهند، در حالی که نرخ رسمی داخلی ممکن است زیر کنترل باشد.
سه برداشت کاربردی از این داده ممکن است. فاصلهی زیاد نرخ قرارداد با نرخ رسمی یعنی بازار انتظار تضعیف دارد. پهن شدن ناگهانی اختلاف قیمت خرید و فروش یعنی نقدینگی بازار نازک شده. حرکت همجهت چند ارز نوظهور هم یعنی موضوع از جنس ریسک جهانی است و نه مسئلهی یک کشور.
این نشانهها معمولا پیش از تصمیمهای بزرگ بانکهای مرکزی دیده میشوند. ابزارهای واکنش بانک مرکزی به چنین فشاری در درس دخالت بانک مرکزی در بازار ارز و محدودیت ساختاری تصمیمهایش در درس مثلث ناممکن بررسی شده است.
قرارداد آتی غیرقابل تحویل در برابر سوآپ ارزی
ابزار نزدیک دیگری هم وجود دارد: سوآپ ارزی، که در آن دو طرف ابتدا مبلغی را با نرخ امروز مبادله میکنند و در تاریخ مشخصی آن را با نرخ از پیش تعیینشده برمیگردانند. تفاوت اصلی این است که در سوآپ، پول واقعا جابهجا میشود و دو پا دارد.
در مقابل، قرارداد آتی غیرقابل تحویل تنها یک تاریخ تسویه دارد و هیچ مبادلهای در ابتدای کار انجام نمیشود. همین سادگی باعث شده برای ارزهای محدودشده انتخاب نخست باشد، چون اصلا نیازی به عبور پول از مرز نیست.
نکتهی عملی برای تحلیلگر این است که این دو ابزار قیمت یکدیگر را میسازند. وقتی دسترسی به ارز محلی سخت شود، هزینهی سوآپ بالا میرود و نرخ قرارداد آتی غیرقابل تحویل هم بلافاصله فاصلهاش را با نرخ رسمی بیشتر میکند. بهرهی نگهداری پوزیشن در حسابهای خرد هم از همین منطق میآید و در درس سوآپ در فارکس توضیح داده شده است.
شش ریسک و اشتباه رایج قرارداد آتی غیرقابل تحویل
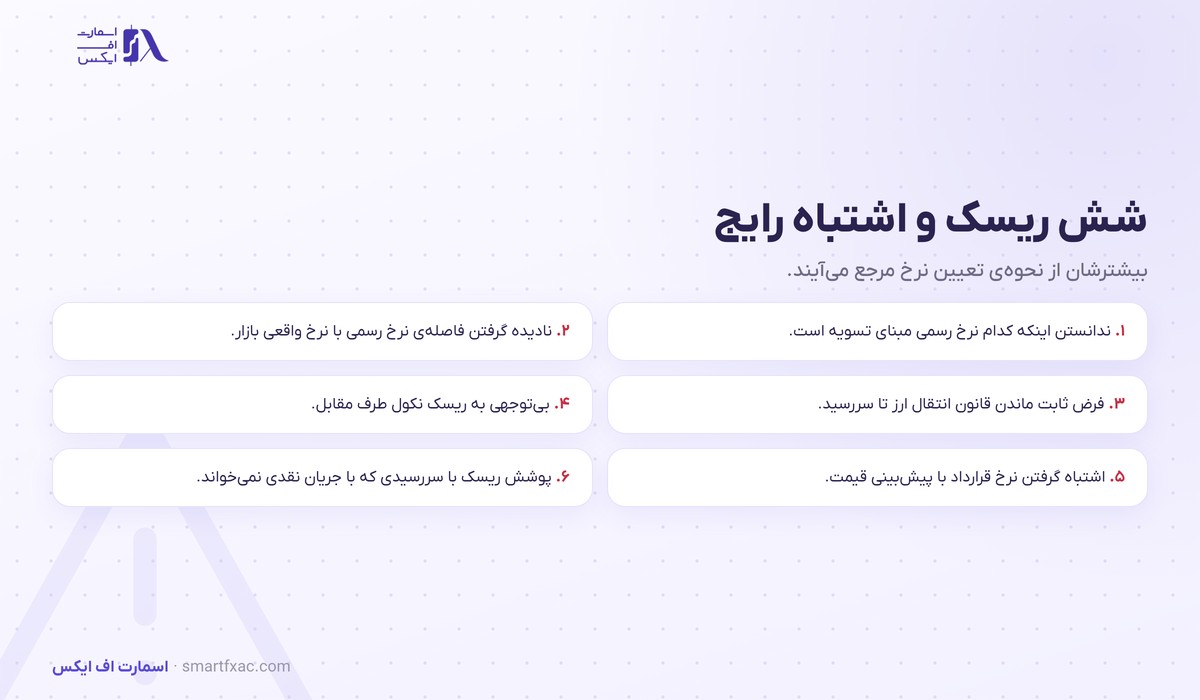
- ندانستن منبع نرخ مرجع. هر قرارداد مشخص میکند کدام نرخ رسمی مبنای تسویه است و تغییر این منبع، نتیجه را عوض میکند.
- فاصلهی نرخ رسمی با بازار واقعی. اگر نرخ رسمی با نرخ معاملهشده در بازار آزاد فاصله داشته باشد، پوشش ریسک کامل نیست.
- فرض ثابت ماندن قوانین. کشورها میتوانند قواعد انتقال ارز را میان امضا تا سررسید تغییر دهند.
- بیتوجهی به ریسک طرف مقابل. این قرارداد خارج از بورس بسته میشود و اتاق پایاپای ضامن آن نیست.
- اشتباه گرفتن نرخ با پیشبینی. نرخ قرارداد از اختلاف نرخ بهره ساخته میشود و پیشبینی قطعی قیمت نیست.
- ناهماهنگی سررسید با جریان نقدی. اگر تاریخ تسویه با زمان دریافت یا پرداخت واقعی نخواند، ریسک جدیدی ساخته میشود.
نکات کلیدی این درس
- قرارداد آتی غیرقابل تحویل ارز را جابهجا نمیکند و فقط تفاوت نرخ را تسویه میکند.
- چهار جزء آن نرخ توافقی، مبلغ پایه، نرخ مرجع و ارز تسویه است.
- کاربرد اصلیاش ارزهایی است که انتقال آزاد ندارند.
- نرخ آن از اختلاف نرخ بهرهی دو کشور ساخته میشود.
- فاصلهی نرخ قرارداد با نرخ رسمی، نشانهی فشار بر آن ارز است.
- ریسک اصلی آن، منبع نرخ مرجع و اعتبار طرف مقابل است.
اسمارت اف ایکس؛ مرجع مقایسه و انتخاب بهترین خدمات مالی
اسمارت اف ایکس همراه هوشمند شما در مسیر معاملهگری است؛ ما ابزار، دانش و تحلیلهای پیشرفته را در اختیار شما میگذاریم تا با اطمینان و هوشمندی، تصمیمات سرمایهگذاری بهتر و بهروزتری بگیرید.
برخی از مزایای همکاری با اسمارت اف ایکس شامل موارد زیر است:
- بررسی بیطرفانه: بروکرها و بسترهای معاملاتی را بر اساس واقعیتها و بدون جانبداری بررسی میکنیم تا انتخاب آگاهانهای داشته باشید.
- رشد سواد مالی: محتوای آموزشی و تحلیلی جامع تهیه میکنیم تا مهارتهای لازم برای فعالیت موفق در بازارهای مالی را کسب کنید.
- تهیه مقالات جدید: با تمرکز بر دانش روز، مقالات آموزشی و تحلیلی بهروز منتشر میکنیم.
- پایبندی به اصل شفافیت: نظرات و بازخوردهای کاربران را بدون حذف یا ویرایش منتشر میکنیم.
💬 اگر سوالی دارید یا نیاز به راهنمایی دارید، میتوانید از راههای ارتباطی زیر با ما در تماس باشید:
- تلگرام پشتیبانی: smartfxsupport
- ایمیل پشتیبانی: support@smartfxac.com
جمعبندی
قرارداد آتی غیرقابل تحویل راهحل بازار برای پوشش ریسک ارزهایی است که آزادانه جابهجا نمیشوند: نرخ امروز قفل میشود، ارز سر جایش میماند و در سررسید فقط تفاوت به دلار پرداخت میشود. برای معاملهگر فارکس، ارزش این بازار بیشتر در خواندن آن است تا در معامله کردنش. نرخهای آن نشان میدهند سرمایهی جهانی برای آیندهی یک ارز نوظهور چه قیمتی قائل است و این اطلاعات معمولا زودتر از آمار رسمی حرکت میکند.
سوالات متداول
۵ سوالقرارداد آتی غیرقابل تحویل چیست؟
توافقی برای تعیین نرخ ارز در آینده که در سررسید هیچ ارزی تحویل نمیشود و فقط اختلاف نرخ توافقی با نرخ رسمی، نقدی و معمولا به دلار پرداخت میشود.
چرا از قرارداد آتی غیرقابل تحویل استفاده میشود؟
چون برخی ارزها محدودیت انتقال و تبدیل دارند. این ساختار اجازه میدهد ریسک نرخ آن ارز پوشش داده شود بدون اینکه پولی از کشور خارج شود.
نرخ این قراردادها چطور تعیین میشود؟
پایهی آن اختلاف نرخ بهرهی دو کشور است. در شرایط فشار بر ارز محلی، انتظار بازار هم به این نرخ اضافه میشود و فاصلهاش با نرخ رسمی بیشتر میشود.
آیا معاملهگر خرد میتواند وارد این بازار شود؟
عملا خیر. این قراردادها میان بانکها و نهادهای بزرگ بسته میشوند و حداقل حجمشان بسیار بالاتر از حسابهای خرد است.
قرارداد آتی غیرقابل تحویل چه تفاوتی با آتی بورسی دارد؟
قرارداد بورسی اندازه و سررسید استاندارد دارد و اتاق پایاپای ضامن آن است، ولی این قرارداد خارج از بورس و با شرایط توافقی بسته میشود.