اگر یک جفت ارز در دو جای بازار همزمان دو قیمت متفاوت داشته باشد، میتوان در جای ارزانتر خرید و در جای گرانتر فروخت و بدون پیشبینی جهت بازار سود گرفت. به این کار آربیتراژ میگویند و همین سازوکار است که قیمتها را در سراسر بازار ارز هماهنگ نگه میدارد. در این درس سطح پیشرفته چهار روش اجرای آن در فارکس، محاسبهی عددی دو روش اصلی و پنج مانعی را میبینیم که اجرایش را برای معاملهگر خرد دشوار میکند. با اسمارت اف ایکس همراه باشید.
آربیتراژ چیست؟
آربیتراژ یعنی خرید و فروش همزمان یک دارایی یا دو دارایی همارز، در دو بازار یا با دو قیمت متفاوت، به شکلی که سود از همان لحظهی اول قفل شود. معاملهگر در این روش موقعیت باز جهتدار ندارد و بالا یا پایین رفتن بازار روی نتیجه اثری نمیگذارد.
سه شرط باید همزمان برقرار باشد: دارایی در دو طرف یکسان یا قابل تبدیل به هم باشد، دو معامله در یک لحظه انجام شود و اختلاف قیمت از مجموع هزینهها بزرگتر باشد.
آربیتراژ سود را از ناهماهنگی دو قیمت میگیرد و معاملهی جهتدار سود را از حرکت قیمت. ریسک اولی در اجرا است و ریسک دومی در پیشبینی.
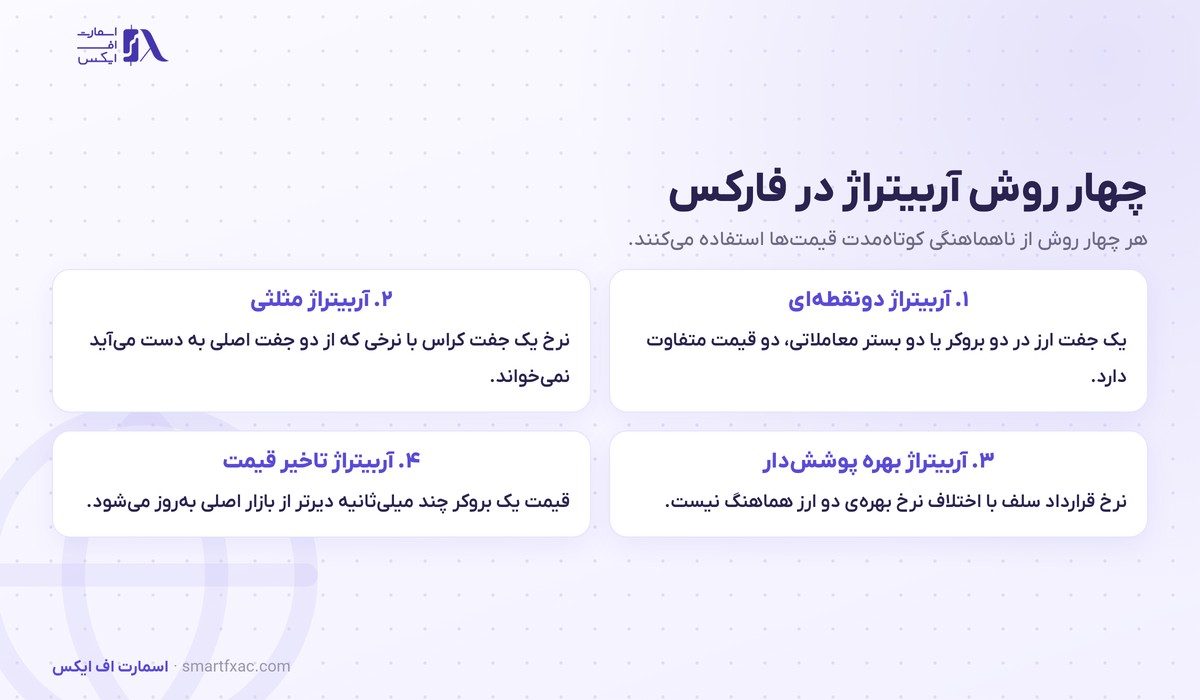
چهار روش آربیتراژ در فارکس
بازار ارز مرکز واحدی ندارد و قیمت هر جفت ارز را صدها بانک و بستر معاملاتی جداگانه اعلام میکنند. همین پراکندگی چهار نوع ناهماهنگی میسازد.
- آربیتراژ دونقطهای. یک جفت ارز در دو بروکر یا دو بستر، دو قیمت متفاوت دارد.
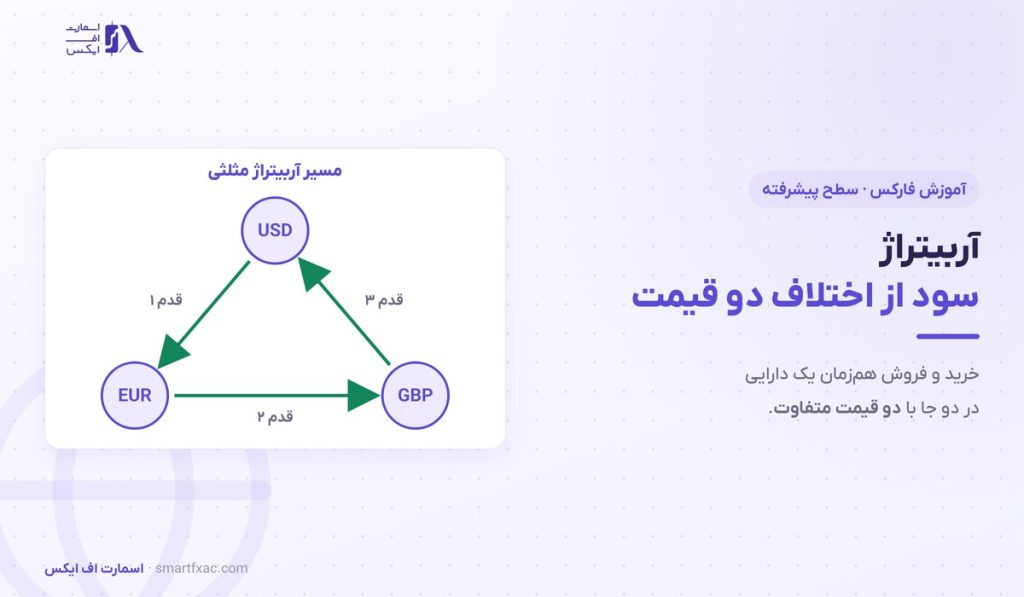
- آربیتراژ مثلثی. نرخ یک جفت کراس با نرخی که از دو جفت اصلی حساب میشود نمیخواند.
- آربیتراژ بهره پوششدار. نرخ قرارداد سلف با اختلاف نرخ بهرهی دو ارز هماهنگ نیست.
- آربیتراژ تاخیر قیمت. قیمت یک بروکر چند میلیثانیه دیرتر از بازار اصلی بهروز میشود.
ساختار چندلایهی این بازار در درس بازار بینبانکی توضیح داده شده است.
آربیتراژ دونقطهای چگونه کار میکند؟
فرض کنید بروکر اول یورو به دلار را با قیمت فروش ۱٫۱۰۰۰ میدهد و بروکر دوم همان لحظه با قیمت خرید ۱٫۱۰۰۴ میخرد. خرید یک لات در بروکر اول و فروش یک لات در بروکر دوم، ۴ پیپ یعنی ۴۰ دلار سود قفل میکند.
مشکل از بستن معامله شروع میشود. دو موقعیت در دو حساب جدا باز مانده و سود فقط وقتی نقد میشود که دو قیمت دوباره به هم برسند. تا آن زمان هر دو حساب به مارجین جداگانه نیاز دارند و هزینهی نگهداری شبانه هم پرداخت میشود.
مفهوم دو قیمت خرید و فروش در درس بید و اسک آمده است.
آربیتراژ مثلثی با مثال عددی
در این روش سه جفت ارز درگیرند. نرخ هر جفت کراس باید با نرخ دو جفت اصلی سازگار باشد و هر ناسازگاری یک مسیر سودآور میسازد.
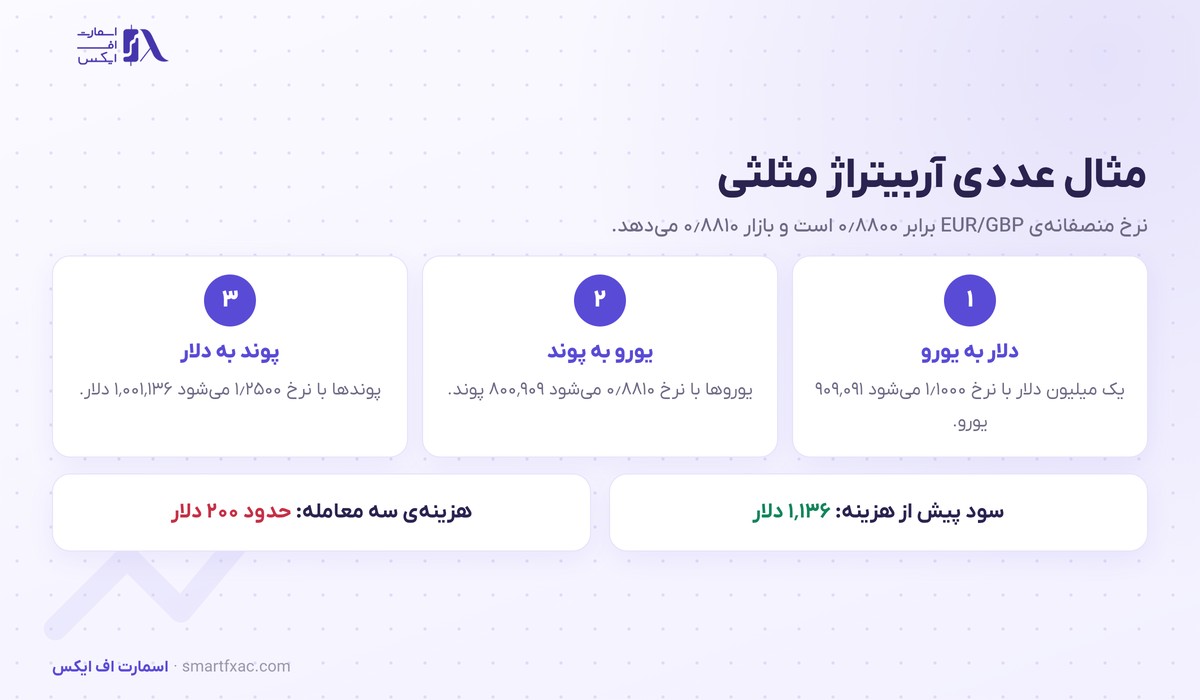
فرض کنید این سه نرخ همزمان روی صفحه است: یورو به دلار ۱٫۱۰۰۰، پوند به دلار ۱٫۲۵۰۰ و یورو به پوند ۰٫۸۸۱۰. نرخ منصفانهی یورو به پوند از تقسیم دو نرخ اول به دست میآید و ۰٫۸۸۰۰ است. پس یورو در جفت کراس ۱۰ پیپ گرانتر معامله میشود.
- یک میلیون دلار با نرخ ۱٫۱۰۰۰ به ۹۰۹٬۰۹۱ یورو تبدیل میشود.
- یوروها با نرخ ۰٫۸۸۱۰ به ۸۰۰٬۹۰۹ پوند تبدیل میشود.
- پوندها با نرخ ۱٫۲۵۰۰ به ۱٬۰۰۱٬۱۳۶ دلار تبدیل میشود.
حاصل این چرخه ۱٬۱۳۶ دلار سود است. اسپرد سه معامله روی این حجم حدود ۲۰۰ دلار میشود و باقیمانده سود خالص است. در بازار واقعی اختلاف ۱۰ پیپی تقریبا هرگز دیده نمیشود؛ ناهماهنگیهای معمول کمتر از یک پیپاند و در چند میلیثانیه بسته میشوند.
رابطهی جفتهای کراس با جفتهای اصلی در درس جفت ارز کراس آمده است.
آربیتراژ بهره پوششدار
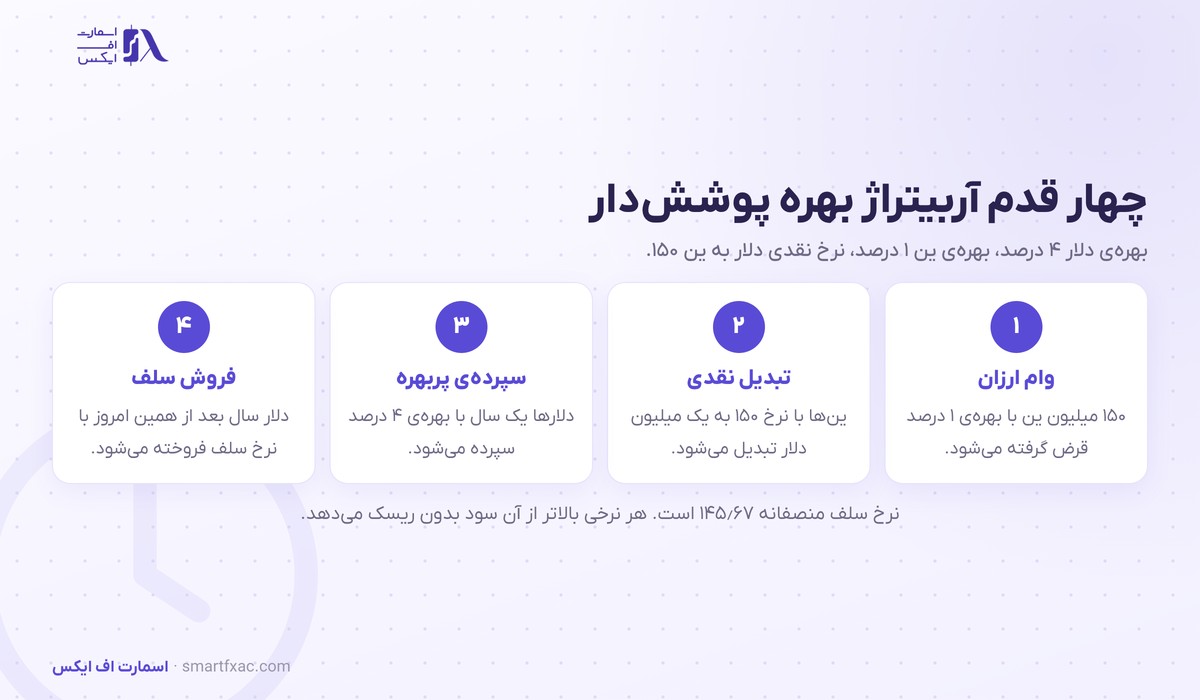
این روش از اختلاف نرخ بهرهی دو ارز استفاده میکند و ریسک نرخ ارز را با قرارداد سلف میپوشاند. قرارداد سلف توافقی است برای خرید یا فروش ارز در تاریخی در آینده با نرخی که همین امروز تعیین میشود.
طبق قاعدهی برابری بهره، نرخ سلف باید اختلاف بهرهی دو ارز را کامل جبران کند. فرمول سادهی آن برای یک سال چنین است: نرخ سلف برابر است با نرخ نقدی ضرب در یک بهعلاوهی بهرهی ارز مظنه، تقسیم بر یک بهعلاوهی بهرهی ارز پایه.
با بهرهی دلار ۴ درصد، بهرهی ین ۱ درصد و نرخ نقدی ۱۵۰، نرخ سلف منصفانهی یکساله ۱۴۵٫۶۷ میشود. حالا فرض کنید بازار نرخ سلف را ۱۴۷ میدهد.
- ۱۵۰ میلیون ین با بهرهی ۱ درصد قرض گرفته میشود. بدهی پایان سال ۱۵۱٫۵ میلیون ین است.
- ینها با نرخ نقدی ۱۵۰ به یک میلیون دلار تبدیل میشود.
- دلارها با بهرهی ۴ درصد سپرده میشود و پایان سال ۱٫۰۴ میلیون دلار است.
- همین امروز ۱٫۰۴ میلیون دلار با نرخ سلف ۱۴۷ فروخته میشود که ۱۵۲٫۸۸ میلیون ین میدهد.
پس از بازپرداخت وام، ۱٫۳۸ میلیون ین سود بدون ریسک نرخ ارز باقی میماند.
همین سازوکار دلیل آن است که هزینهی نگهداری شبانه در حساب شما از اختلاف نرخ بهرهی دو ارز حساب میشود.
نسخهی بدون پوشش این معامله در درس کری ترید و نقش نرخ بهره در درس نرخ بهره در فارکس بررسی شده است.
آربیتراژ تاخیر قیمت و موضع بروکرها
بعضی بروکرها قیمت را با کمی تاخیر نسبت به بازار اصلی نمایش میدهند. معاملهگری که خوراک قیمت سریعتری دارد، چند میلیثانیه پیش از بهروز شدن قیمت بروکر سفارش میدهد و عملا قیمت آینده را میداند.
تقریبا همهی بروکرهای خرد این روش را در قرارداد مشتری ممنوع کردهاند. نتیجهی معمول کشف آن، باطل شدن سود معاملات و بسته شدن حساب است. بسیاری از شرکتهای پراپ هم همین قاعده را دارند.
اینکه بروکر سفارش شما را چطور اجرا میکند و در چه حالتی طرف مقابل معامله است، در درس مدل اجرای بروکر آمده است.
پنج مانع اجرای آربیتراژ
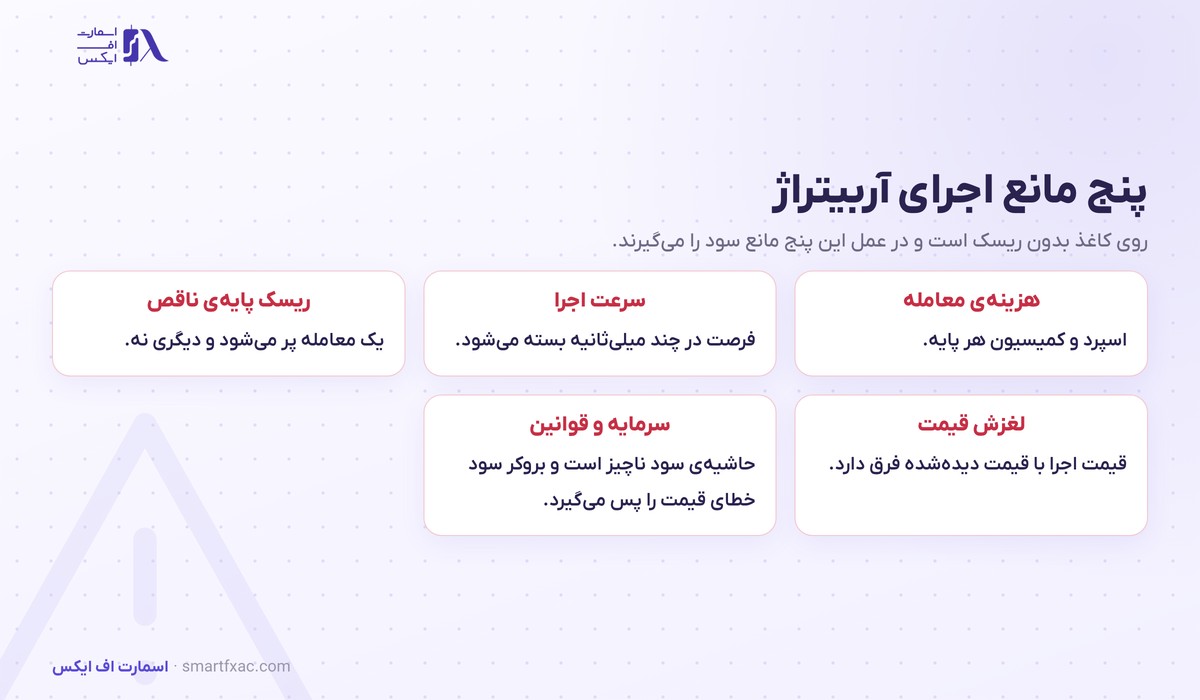
روی کاغذ سود بدون ریسک است. در عمل پنج مانع این سود را کم یا منفی میکنند.
هزینهی معامله. هر پایه اسپرد و کمیسیون جدا دارد. در روش مثلثی سه بار هزینه پرداخت میشود و اختلاف قیمت باید از مجموع آنها بزرگتر باشد.
سرعت اجرا. شرکتهای معاملات پربسامد سرورشان را کنار سرور بازار میگذارند و فرصت را در کمتر از یک میلیثانیه میبندند. اتصال خانگی در این رقابت جایی ندارد.
ریسک پایهی ناقص. اگر از سه معامله دو تا پر شود و سومی رد شود، معاملهگر با یک موقعیت جهتدار ناخواسته میماند. رد شدن سفارش در درس ریکوت توضیح داده شده است.
لغزش قیمت. قیمتی که روی صفحه دیده میشود با قیمت اجرا فرق دارد و چند دهم پیپ لغزش کل سود را میبرد. این پدیده در درس اسلیپیج آمده است.
سرمایه و قوانین. حاشیهی سود چند صدم درصد است و فقط با حجم بسیار بزرگ معنا پیدا میکند. بروکرها هم سود حاصل از خطای قیمت را پس میگیرند.
کدام روش برای چه کسی شدنی است؟
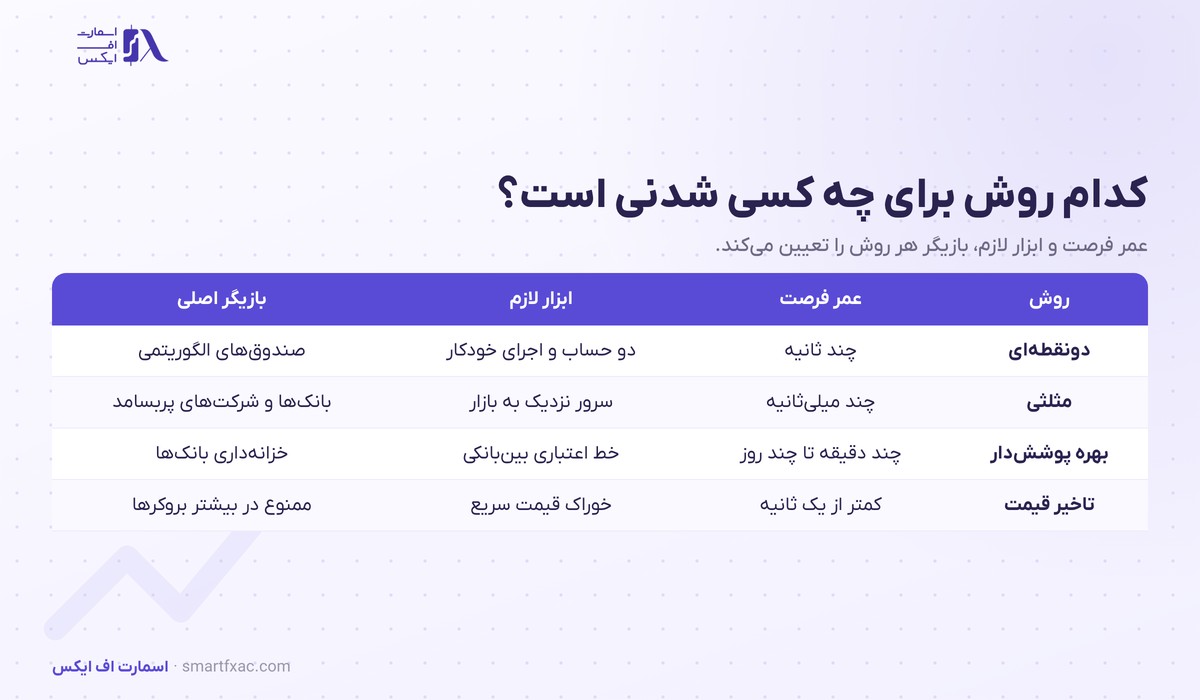
| روش | عمر فرصت | ابزار لازم | بازیگر اصلی |
|---|---|---|---|
| دونقطهای | چند ثانیه | دو حساب و اجرای خودکار | صندوقهای الگوریتمی |
| مثلثی | چند میلیثانیه | سرور نزدیک به بازار | بانکها و شرکتهای پربسامد |
| بهره پوششدار | چند دقیقه تا چند روز | خط اعتباری بینبانکی | خزانهداری بانکها |
| تاخیر قیمت | کمتر از یک ثانیه | خوراک قیمت سریع | ممنوع در بیشتر بروکرها |
اجرای دستی هیچکدام از این چهار روش ممکن نیست و همه به برنامهی خودکار نیاز دارند. مبانی ساخت چنین برنامهای در درس معاملات الگوریتمی آمده است.
آربیتراژ آماری چه فرقی دارد؟
در آربیتراژ خالص، دو طرف معامله دقیقا یک داراییاند و سود قطعی است. در آربیتراژ آماری دو دارایی فقط رفتار مشابهی داشتهاند و معاملهگر روی بازگشت فاصلهی آنها به میانگین حساب میکند.
مثال رایج آن خرید دلار استرالیا و فروش همزمان دلار نیوزیلند است، وقتی فاصلهی این دو از دامنهی معمول بیرون زده باشد. این معامله ریسک واقعی دارد، چون رابطهی آماری میتواند برای همیشه بشکند.
این سبک برای معاملهگر خرد قابل اجراست و روش کاملش در درس معاملات جفتی آمده است. سنجش رابطهی دو نماد هم در درس همبستگی جفتارزها توضیح داده شده است.
آربیتراژ میان بازار نقدی و آتی
قیمت قرارداد آتی یک ارز در بورس با قیمت نقدی همان ارز تفاوت دارد و این تفاوت باید برابر اختلاف بهرهی دو ارز تا سررسید باشد. هر وقت فاصله از این مقدار بیشتر شود، بانکها بازار ارزانتر را میخرند و بازار گرانتر را میفروشند.
نتیجهی این فعالیت برای همهی معاملهگران مفید است: قیمت آتی و نقدی در روز سررسید به هم میرسند و هیچکدام از دیگری جدا نمیافتد. جزئیات این قراردادها در درس معاملات آتی ارز آمده است.
آربیتراژ برای معاملهگر عادی چه فایدهای دارد؟
حتی اگر هرگز چنین معاملهای نکنید، شناخت آربیتراژ سه نتیجهی عملی دارد.
- قیمت بروکر را میتوان سنجید. اگر نرخ یک جفت کراس در بروکر شما با حاصل تقسیم دو جفت اصلی فاصلهی زیادی دارد، اسپرد پنهان پرداخت میکنید.
- منطق سوآپ روشن میشود. نرخ نگهداری شبانه همان اختلاف بهرهای است که بانکها در بازار سلف معامله میکنند.
- وعدههای سود بدون ریسک قابل ارزیابی میشود. رباتهایی که با نام آربیتراژ فروخته میشوند، یا از تاخیر قیمت استفاده میکنند که ممنوع است، یا ریسک پنهان دارند.
چهار اشتباه رایج درباره آربیتراژ
- تصور اینکه اختلاف قیمت دو بروکر روی صفحه، سود قابل برداشت است.
- حساب نکردن هزینهی هر سه پایه در روش مثلثی.
- یکی دانستن آربیتراژ آماری با سود بدون ریسک.
- خرید ربات آماده بدون خواندن بند مربوط در قرارداد بروکر.
نکات کلیدی این درس
- آربیتراژ سود را از ناهماهنگی دو قیمت میگیرد و به جهت بازار وابسته نیست.
- چهار روش اصلی در فارکس دونقطهای، مثلثی، بهره پوششدار و تاخیر قیمتاند.
- نرخ سلف منصفانه از نرخ نقدی و اختلاف بهرهی دو ارز ساخته میشود.
- هزینه، سرعت و ریسک پایهی ناقص سه مانع اصلی اجرا هستند.
- نسخهی قابل اجرا برای معاملهگر خرد، روش آماری است که ریسک واقعی دارد.
اسمارت اف ایکس؛ مرجع مقایسه و انتخاب بهترین خدمات مالی
اسمارت اف ایکس همراه هوشمند شما در مسیر معاملهگری است؛ ما ابزار، دانش و تحلیلهای پیشرفته را در اختیار شما میگذاریم تا با اطمینان و هوشمندی، تصمیمات سرمایهگذاری بهتر و بهروزتری بگیرید.
برخی از مزایای همکاری با اسمارت اف ایکس شامل موارد زیر است:
- بررسی بیطرفانه: بروکرها و بسترهای معاملاتی را بر اساس واقعیتها و بدون جانبداری بررسی میکنیم تا انتخاب آگاهانهای داشته باشید.
- رشد سواد مالی: محتوای آموزشی و تحلیلی جامع تهیه میکنیم تا مهارتهای لازم برای فعالیت موفق در بازارهای مالی را کسب کنید.
- تهیه مقالات جدید: با تمرکز بر دانش روز، مقالات آموزشی و تحلیلی بهروز منتشر میکنیم.
- پایبندی به اصل شفافیت: نظرات و بازخوردهای کاربران را بدون حذف یا ویرایش منتشر میکنیم.
💬 اگر سوالی دارید یا نیاز به راهنمایی دارید، میتوانید از راههای ارتباطی زیر با ما در تماس باشید:
- تلگرام پشتیبانی: smartfxsupport
- ایمیل پشتیبانی: support@smartfxac.com
جمعبندی
آربیتراژ نیرویی است که قیمت یک ارز را در همهی بسترها نزدیک به هم نگه میدارد و سود اصلیاش به بانکها و شرکتهای پربسامد میرسد. برای تمرین، همین امروز سه نرخ یورو به دلار، پوند به دلار و یورو به پوند را از بروکر خود بردارید، نرخ منصفانهی کراس را حساب کنید و فاصلهاش را با قیمت روی صفحه بسنجید. این فاصله تقریبا همیشه کوچکتر از اسپرد است و همین عدد نشان میدهد بازار تا چه اندازه هماهنگ کار میکند.
سوالات متداول درباره آربیتراژ
۵ سوالآیا آربیتراژ در فارکس قانونی است؟
خود این کار قانونی است و بانکها هر روز انجامش میدهند. استفاده از تاخیر قیمت یک بروکر خرد موضوع دیگری است و قرارداد بیشتر بروکرها آن را ممنوع کرده و سودش را باطل میکند.
آیا با حساب کوچک میتوان آربیتراژ کرد؟
روشهای خالص به سرعت اجرای بسیار بالا و حجم بزرگ نیاز دارند و با حساب خرد سودی نمیدهند. روش آماری با حساب کوچک قابل اجراست، ولی ریسک زیان دارد.
آربیتراژ مثلثی چقدر سود دارد؟
ناهماهنگیهای واقعی معمولا کمتر از یک پیپاند. پس از کسر اسپرد سه معامله، سود هر چرخه چند صدم درصد است و فقط با تکرار زیاد و حجم بالا به عدد قابل توجهی میرسد.
ربات آربیتراژ قابل اعتماد است؟
بیشتر رباتهای فروشی بر تاخیر قیمت تکیه دارند. نتیجهی آزمون آنها روی حساب آزمایشی خوب است و در حساب واقعی با لغزش، رد سفارش و برخورد بروکر روبهرو میشوند.
تفاوت آربیتراژ با هجینگ چیست؟
هجینگ برای کم کردن ریسک یک موقعیت موجود انجام میشود و هدفش حفظ سرمایه است. آربیتراژ از ابتدا با هدف سود از اختلاف قیمت باز میشود و موقعیت جهتدار ندارد.