وقتی فدرال رزرو بعد از یک گزارش تورمی بد میگوید «انتظارات همچنان لنگر دارند»، درباره مهمترین متغیر سیاست پولی حرف میزند: انتظارات تورمی، یعنی تورمی که خانوارها، شرکتها و معاملهگران برای ماهها و سالهای آینده پیشبینی میکنند. همین پیشبینی روی دستمزد، قیمتگذاری شرکتها و بازده اوراق اثر میگذارد و گاهی از خود تورم امروز برای بانک مرکزی مهمتر است. در این درس سطح متوسط تعریف، دلیل حساسیت بانکهای مرکزی، سه روش اندازهگیری، اثر بر دلار و طلا و اوراق، نمونههای تاریخی و یک مثال عددی را میبینیم. با اسمارت اف ایکس همراه باشید.
انتظارات تورمی چیست؟
تورم یعنی بالا رفتن عمومی سطح قیمتها در طول زمان؛ اگر با ریشهها و شاخصهای آن آشنا نیستید، درس تورم را بخوانید. انتظارات تورمی (Inflation Expectations) نرخ تورمی است که مردم و بازار برای یک دوره مشخص در آینده انتظار دارند؛ مثلاً یک سال بعد، پنج سال بعد یا میانگین ده سال آینده.
این عدد را هیچ آماری مستقیم ثبت نمیکند. باید آن را از پاسخ مردم به پرسشنامه، از قیمت اوراق در بازار یا از پیشبینی اقتصاددانها بیرون کشید. به همین دلیل همیشه چند شاخص انتظار تورم داریم که گاهی با هم فاصله زیادی پیدا میکنند.
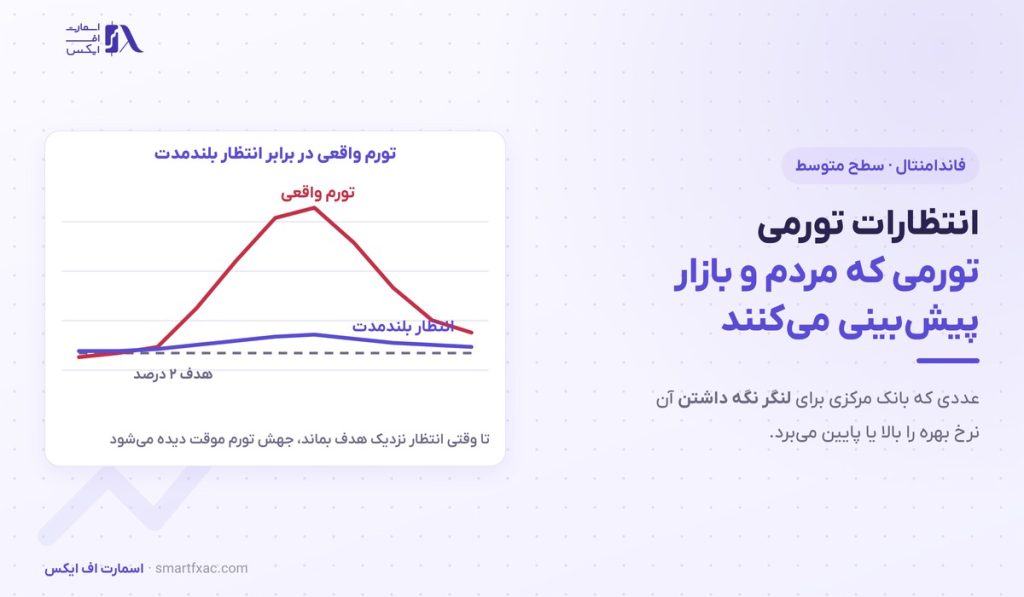
انتظار کوتاهمدت بیشتر به قیمت بنزین و مواد غذایی واکنش نشان میدهد؛ انتظار بلندمدت نشان میدهد مردم و بازار چقدر به هدف ۲ درصدی بانک مرکزی اعتماد دارند.
چرا بانکهای مرکزی به انتظارات تورمی حساساند؟

بانک مرکزی آمریکا و بانک مرکزی اروپا هر دو هدف تورم ۲ درصد دارند. وقتی مردم باور دارند تورم در بلندمدت نزدیک همین عدد میماند، میگویند انتظارات «لنگر» دارند. در این حالت یک جهش موقت قیمت نفت یا گرانی کالا، رفتار دستمزد و قیمتگذاری را عوض نمیکند و تورم بعد از مدتی خودش آرام میشود.
اگر لنگر کنده شود، ماجرا فرق میکند. کارگری که انتظار تورم ۵ درصدی دارد، در قرارداد سال بعد افزایش حقوق بیشتری میخواهد. شرکت این هزینه را به قیمت کالا منتقل میکند و تورم واقعی بالا میرود. تورم بالاتر انتظار سال بعد را هم بالا میبرد و یک چرخه دستمزد و قیمت (Wage-Price Spiral) شکل میگیرد. شکستن این چرخه بسیار پرهزینه است و معمولاً به نرخ بهره خیلی بالا و حتی رکود نیاز دارد.
به همین دلیل بانکهای مرکزی بخشی از تصمیم نرخ بهره را بر اساس انتظارات تورمی میگیرند. در نسخهای از منحنی فیلیپس که بانکهای مرکزی استفاده میکنند، تورم آینده تابعی از تورم مورد انتظار و فشار بازار کار است؛ توضیح کامل را در درس منحنی فیلیپس ببینید. همین منطق باعث میشود سخنرانی مقامات بانک مرکزی پر از عبارتهایی مثل «انتظارات باثبات» یا «خطر کنده شدن لنگر» باشد.
سه راه اندازهگیری انتظارات تورمی
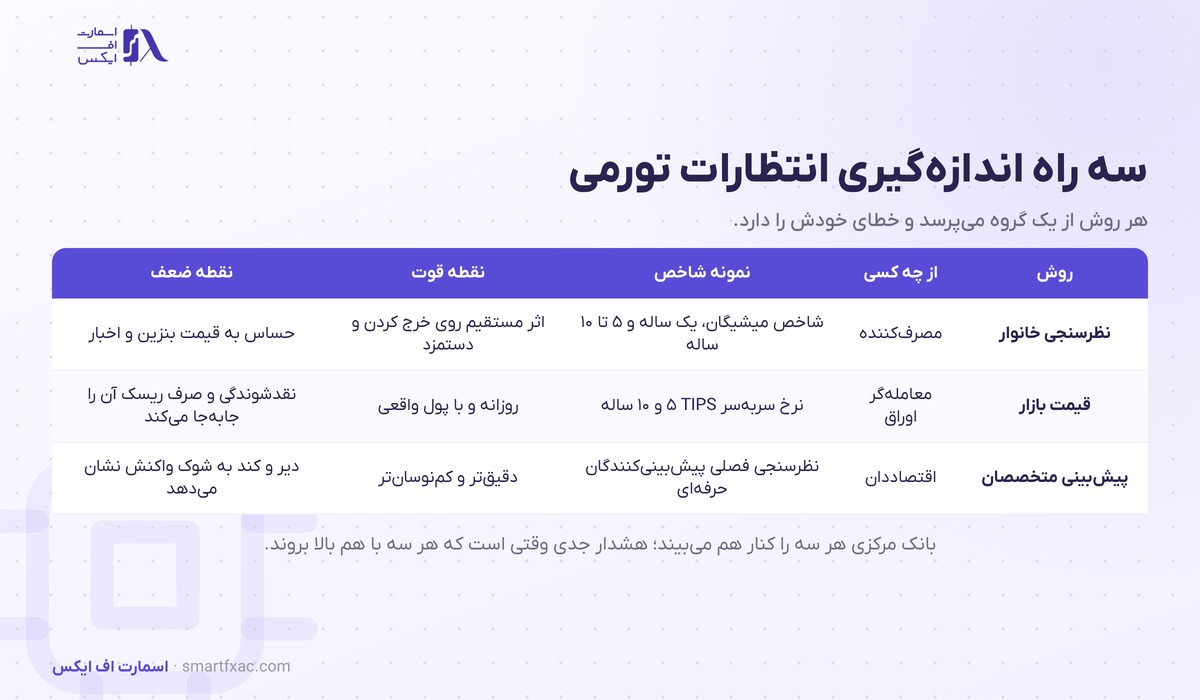
برای اندازهگیری انتظارات تورمی سه منبع اصلی وجود دارد و هر کدام از یک گروه متفاوت اطلاعات میگیرد:
- نظرسنجی خانوار: از مصرفکنندهها میپرسند فکر میکنند قیمتها در سال آینده یا چند سال بعد چقدر بالا میرود.
- قیمت بازار: از مقایسه بازده اوراق معمولی و اوراق محافظتشده در برابر تورم، تورمی که بازار قیمتگذاری کرده به دست میآید.
- پیشبینی متخصصان: اقتصاددانهای بانکها و مؤسسههای مالی هر فصل پیشبینی خود را از تورم آینده اعلام میکنند.
هیچکدام بهتنهایی کامل نیست. نظرسنجی خانوار به قیمت بنزین حساس است، قیمت بازار تحت تاثیر نقدشوندگی و ریسک قرار میگیرد و پیشبینی متخصصان کند حرکت میکند. هشدار جدی برای بانک مرکزی وقتی است که هر سه با هم بالا بروند.
نظرسنجی مصرفکننده و شاخص میشیگان
شناختهشدهترین نظرسنجی انتظارات تورمی در آمریکا بخشی از شاخص اعتماد مصرفکننده دانشگاه میشیگان است. هر ماه از حدود ۱۰۰۰ خانوار دو سوال درباره قیمتها پرسیده میشود: تورم یک سال آینده و تورم میانگین ۵ تا ۱۰ سال آینده. نسخه مقدماتی معمولاً جمعه دوم ماه و نسخه نهایی آخر ماه ساعت ۱۰ صبح به وقت نیویورک منتشر میشود؛ یعنی ساعت ۱۷:۳۰ تهران در تابستان و ۱۸:۳۰ در زمستان. جزئیات و سابقه این گزارش را در صفحه شاخص میشیگان ببینید.
نظرسنجی دیگری که بانک مرکزی آمریکا با دقت دنبال میکند، نظرسنجی انتظارات مصرفکننده فدرال رزرو نیویورک است که انتظار یک، سه و پنج ساله را منتشر میکند. بانک مرکزی اروپا هم نظرسنجی مشابهی از خانوارهای منطقه یورو دارد.
نقطه قوت نظرسنجی این است که رفتار واقعی مصرفکننده و درخواست دستمزد را منعکس میکند. نقطه ضعفش هم روشن است: جوابها به قیمت بنزین، اخبار و فضای سیاسی حساساند و معمولاً بالاتر از تورم واقعی قرار میگیرند. برای همین بازار بیشتر به تغییر عدد توجه میکند تا به سطح آن. داده رسمی و تاریخچه این نظرسنجی در سایت رسمی نظرسنجی مصرفکننده دانشگاه میشیگان در دسترس است.
نرخ سربهسر اوراق TIPS چطور حساب میشود؟
خزانهداری آمریکا دو نوع اوراق منتشر میکند. اوراق معمولی بازده ثابتی میدهند و تورم ارزش واقعی آن را کم میکند. اوراق محافظتشده در برابر تورم یا TIPS (Treasury Inflation-Protected Securities) اصل پول را هر ماه با شاخص CPI تعدیل میکنند؛ پس بازده آنها نزدیک به بازده واقعی است. اگر با سازوکار اوراق آشنا نیستید، درس اوراق قرضه را ببینید.
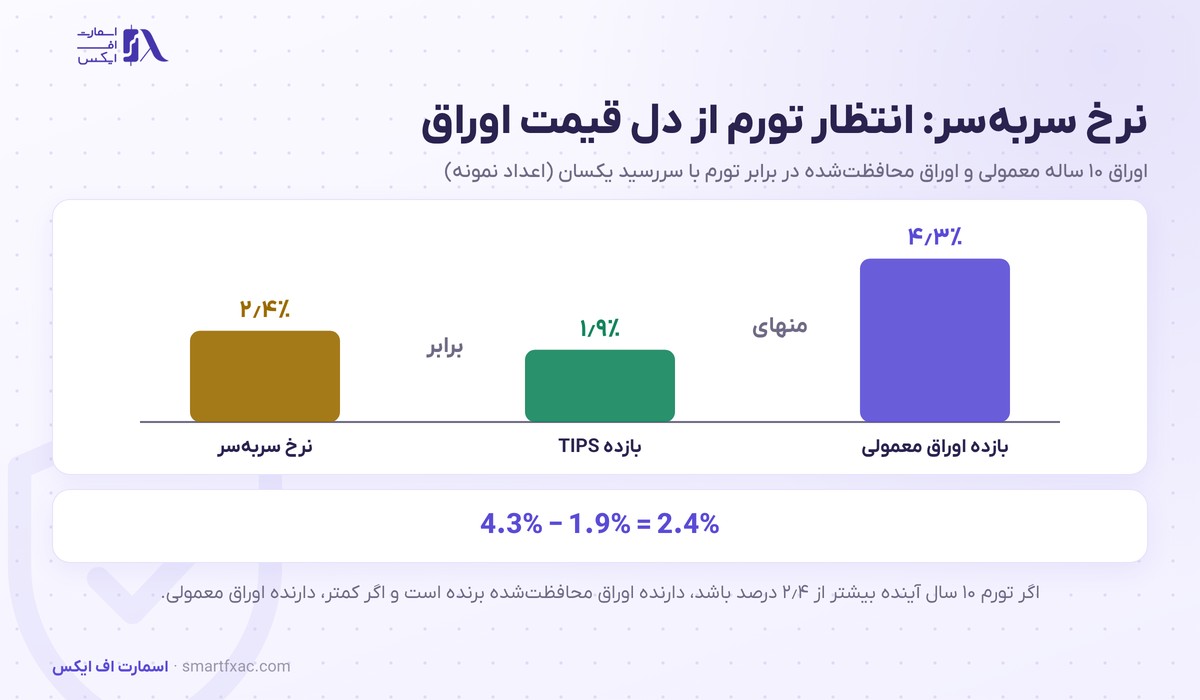
تفاوت بازده این دو با سررسید یکسان را نرخ سربهسر تورم (Breakeven Inflation Rate) مینامند:
نرخ سربهسر = بازده اوراق معمولی منهای بازده اوراق TIPS با همان سررسید
اگر بازده اوراق ۱۰ ساله معمولی ۴٫۳ درصد و بازده TIPS ده ساله ۱٫۹ درصد باشد، نرخ سربهسر ۲٫۴ درصد است. یعنی بازار انتظار دارد تورم CPI در ده سال آینده بهطور میانگین حدود ۲٫۴ درصد باشد. اگر تورم واقعی بیشتر از این عدد شود، دارنده TIPS سود بیشتری میبرد و اگر کمتر شود، دارنده اوراق معمولی.
مزیت بزرگ این معیار بازاری انتظارات تورمی این است که هر روز و با پول واقعی معاملهگران ساخته میشود. ولی دو عامل آن را جابهجا میکند: نقدشوندگی کمتر TIPS که در بحرانها نرخ سربهسر را مصنوعی پایین میآورد، و صرف ریسک تورم که معاملهگران برای پذیرش عدم قطعیت میخواهند. در اروپا معادل همین شاخص از قراردادهای سوآپ تورم به دست میآید.
پیشبینی متخصصان و فرق انتظار کوتاهمدت با بلندمدت
منبع سوم، نظرسنجی فصلی از اقتصاددانهای حرفهای است. فدرال رزرو فیلادلفیا و بانک مرکزی اروپا هر کدام چنین نظرسنجیای دارند. این پیشبینیها کمنوساناند و برای سنجش اعتبار هدف تورم بانک مرکزی مفیدند، ولی معمولاً دیر به شوک واکنش نشان میدهند.
بانکهای مرکزی یک معیار بازاری دیگر را هم زیر نظر دارند: نرخ سربهسر پنج ساله از پنج سال بعد (5y5y). این عدد تورم میانگین سال ششم تا دهم را نشان میدهد و اثر شوکهای کوتاه مثل جهش نفت را تا حد زیادی کنار میگذارد. اگر نرخ سربهسر ده ساله ۲٫۴ و پنج ساله ۲٫۵ درصد باشد، این معیار تقریباً ۲٫۳ درصد است. وقتی 5y5y بالا میرود، یعنی بازار به هدف بلندمدت بانک مرکزی شک کرده است.
| ویژگی | انتظار کوتاهمدت (یک ساله) | انتظار بلندمدت (۵ تا ۱۰ ساله) |
|---|---|---|
| محرک اصلی | قیمت بنزین، غذا و اخبار روز | اعتبار بانک مرکزی و سابقه تورم |
| نوسان | زیاد | کم |
| اهمیت برای بانک مرکزی | متوسط | بسیار زیاد |
| نشانه خطر | جهش چند ماهه پشت سر هم | بالا رفتن پایدار بیش از ۳ درصد |
| اثر بر بازار | واکنش لحظهای هنگام انتشار | تغییر لحن بانک مرکزی و مسیر نرخ بهره |
اثر انتظارات تورمی بر دلار، طلا و اوراق
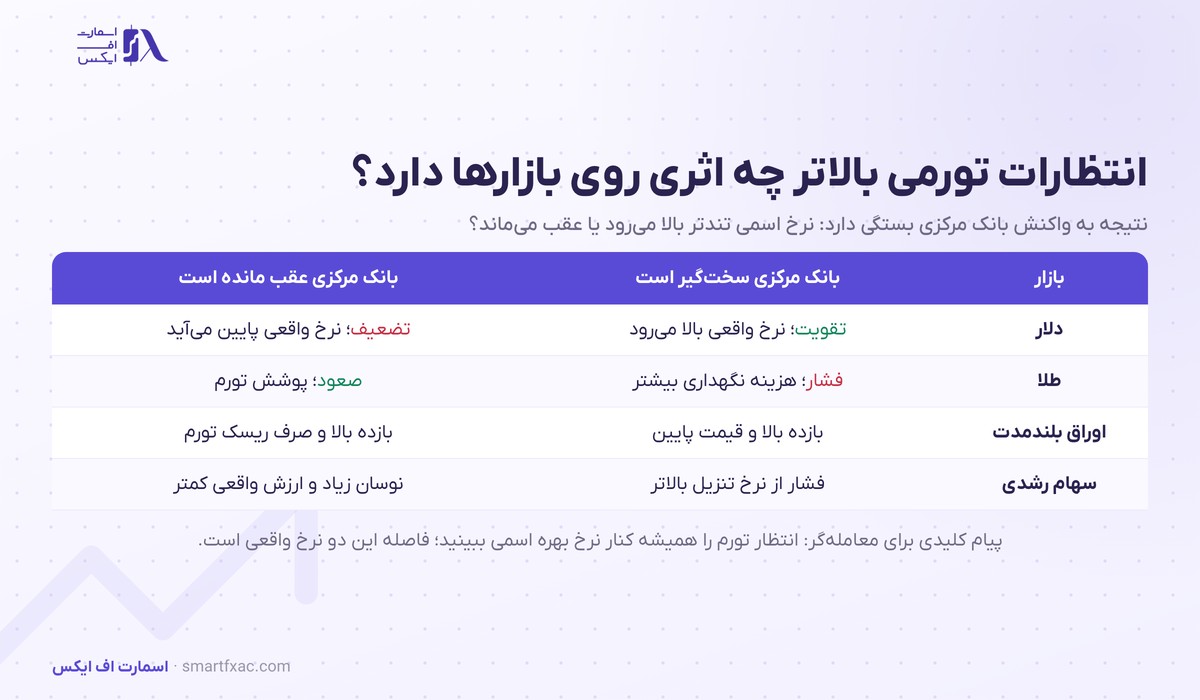
کلید فهم اثر انتظارات تورمی بر بازار، نرخ بهره واقعی است؛ یعنی نرخ اسمی منهای انتظار تورم. توضیح کامل این مفهوم در درس نرخ بهره واقعی آمده است. وقتی انتظارات تورمی بالا میروند، همه چیز به این بستگی دارد که نرخ اسمی چقدر همراهی کند.
- دلار. اگر بازار باور کند فدرال رزرو با افزایش نرخ جواب میدهد، نرخ واقعی بالا میرود و دلار تقویت میشود؛ این همان سناریوی ۲۰۲۲ بود. اگر بانک مرکزی عقب بماند، نرخ واقعی پایین میآید و دلار ضعیف میشود.
- طلا. طلا سود نمیدهد و با نرخ واقعی رابطه معکوس دارد. انتظار تورم بالاتر همراه با بانک مرکزی منفعل برای طلا مثبت است، ولی اگر نرخ اسمی تندتر بالا برود، هزینه نگه داشتن طلا زیاد میشود و قیمت زیر فشار میرود.
- اوراق. در هر دو حالت بازده اسمی اوراق بلندمدت بالا میرود و قیمت آنها پایین میآید، چون سرمایهگذار برای جبران کاهش ارزش پول بازده بیشتری میخواهد.
- سهام. انتظار تورم بالا نرخ تنزیل را بالا میبرد و بیش از همه به سهام رشدی و فناوری فشار میآورد.
واکنش بانک مرکزی به این دادهها در لحن مقامات آن دیده میشود. وقتی انتظارات بالا میروند، لحن هاوکیش یا سختگیرانه پررنگ میشود؛ تفاوت این دو لحن را در درس هاوکیش و داویش ببینید.
نمونههای تاریخی: از دهه ۷۰ تا ۲۰۲۲

دهه ۱۹۷۰ آمریکا. شوک نفتی و سیاست پولی آسان باعث شد مردم کمکم تورم بالا را عادی بدانند. قراردادهای کاری بندهای تعدیل خودکار با تورم داشتند و چرخه دستمزد و قیمت کاملاً جا افتاد. تورم CPI در مارس ۱۹۸۰ به ۱۴٫۸ درصد رسید و انتظار یک ساله خانوارها حدود ۱۰ درصد بود. پل ولکر (Paul Volcker)، رئیس وقت فدرال رزرو، نرخ بهره را تا حدود ۲۰ درصد بالا برد و دو رکود پشت سر هم را پذیرفت تا لنگر انتظارات برگردد. این تجربه هنوز اصلیترین دلیل حساسیت بانکهای مرکزی به این شاخص است.
۲۰۲۱. با بازگشایی اقتصاد بعد از همهگیری، تورم آمریکا تا پایان سال به حدود ۷ درصد رسید. فدرال رزرو تورم را «گذرا» میدانست و یکی از دلایلش آرام ماندن انتظار بلندمدت بود؛ نرخ سربهسر ده ساله حدود ۲٫۵ درصد بود. نرخ بهره در تمام سال نزدیک صفر ماند.
۲۰۲۲. تورم CPI در ژوئن به اوج ۹٫۱ درصد رسید، انتظار یک ساله خانوار تا ۵٫۴ درصد بالا رفت و نرخ سربهسر ده ساله در آوریل به حدود ۳ درصد رسید. در ژوئن، رقم مقدماتی انتظار ۵ تا ۱۰ ساله شاخص میشیگان به ۳٫۳ درصد رسید و فدرال رزرو چند روز بعد نرخ را ۷۵ واحد پایه بالا برد؛ بزرگترین افزایش از ۱۹۹۴. در کل سال ۴۲۵ واحد پایه افزایش اتفاق افتاد و شاخص دلار در سپتامبر به بالاترین سطح دو دهه رسید.
۲۰۲۵. با نگرانی از تعرفههای گمرکی، انتظار یک ساله خانوار در نظرسنجی میشیگان تا ۶٫۶ درصد بالا رفت، در حالی که نرخ سربهسر ده ساله حدود ۲٫۳ درصد ماند. این فاصله نشان داد بازار شوک تعرفه را موقت میداند و فدرال رزرو هم چند ماه نرخ را ثابت نگه داشت تا تصویر روشن شود.
مثال عددی: انتظارات تورمی و نرخ واقعی
فرض کنید بازده اوراق ده ساله آمریکا ۴٫۳ درصد و نرخ سربهسر ده ساله ۲٫۴ درصد است. نرخ واقعی تقریباً ۱٫۹ درصد میشود. حالا یک گزارش تورمی قوی منتشر میشود و نرخ سربهسر به ۲٫۹ درصد میرسد. دو سناریو داریم:
- بازار انتظار واکنش سریع دارد: بازده اسمی به ۵ درصد میرسد و نرخ واقعی ۲٫۱ درصد میشود. نرخ واقعی ۰٫۲ واحد بالا رفته است؛ دلار تقویت میشود و طلا زیر فشار میرود.
- بازار بانک مرکزی را عقب میبیند: بازده اسمی فقط به ۴٫۵ درصد میرسد و نرخ واقعی به ۱٫۶ درصد پایین میآید. نرخ واقعی ۰٫۳ واحد افت کرده است؛ طلا صعود میکند و دلار ضعیف میشود.
همین منطق برای نرخ سیاستی هم کار میکند. اگر نرخ بهره فدرال رزرو ۴ درصد و انتظار یک ساله ۳ درصد باشد، نرخ واقعی سیاستی حدود ۱ درصد است. اگر انتظار به ۴ درصد برسد و نرخ ثابت بماند، سیاست پولی بدون هیچ تصمیمی یک واحد آسانتر شده است. ابزارهایی که بانک مرکزی برای جبران این وضعیت دارد را در درس سیاست پولی ببینید.
معاملهگر چطور انتظارات تورمی را دنبال کند؟
- تقویم اقتصادی را چک کنید. نسخه مقدماتی و نهایی شاخص میشیگان، داده CPI و نظرسنجی فدرال رزرو نیویورک هر ماه زمان مشخصی دارند. رقم بالاتر از پیشبینی معمولاً دلار و بازده اوراق را بالا میبرد.
- تغییر را مهمتر از سطح ببینید. انتظار یک ساله ۴ درصدی که از ۵ درصد پایین آمده، پیام آرامتری دارد تا ۳٫۵ درصدی که از ۲٫۸ درصد بالا رفته است.
- بلندمدت را جدیتر بگیرید. جهش انتظار یک ساله اغلب با قیمت بنزین برمیگردد. بالا رفتن پایدار انتظار ۵ تا ۱۰ ساله یا 5y5y نشانه جدی تغییر لحن بانک مرکزی است.
- نظرسنجی و بازار را کنار هم بگذارید. اگر خانوارها نگراناند ولی نرخ سربهسر آرام است، بازار شوک را موقت میداند؛ مثل ۲۰۲۵.
- به تورم هسته هم نگاه کنید. انتظار بالا وقتی خطرناک است که تورم هسته هم پایین نیاید؛ تفاوت این دو را در درس تورم هسته ببینید.
محدودیت اصلی این است که هیچ شاخص انتظارات تورمی، انتظار واقعی همه مردم را دقیق نشان نمیدهد. نظرسنجیها سوگیری دارند و نرخ سربهسر در بحرانهای نقدینگی مثل مارس ۲۰۲۰ تا زیر ۱ درصد افت کرد، در حالی که این افت بیشتر از فروش اجباری اوراق میآمد.
نکات کلیدی این درس
- انتظارات تورمی نرخ تورمی است که مردم و بازار برای آینده پیشبینی میکنند و مستقیم اندازهگیری نمیشود.
- بانک مرکزی تلاش میکند انتظار بلندمدت نزدیک هدف ۲ درصد لنگر بماند تا چرخه دستمزد و قیمت شکل نگیرد.
- سه منبع اصلی: نظرسنجی خانوار مثل شاخص میشیگان، نرخ سربهسر اوراق TIPS و پیشبینی متخصصان.
- نرخ سربهسر برابر است با بازده اوراق معمولی منهای بازده TIPS با همان سررسید.
- اثر بر دلار و طلا از راه نرخ بهره واقعی میرسد و به سرعت واکنش بانک مرکزی بستگی دارد.
- تجربه دهه ۷۰ نشان داد کنده شدن لنگر انتظارات فقط با نرخ بهره خیلی بالا و رکود برمیگردد.
اسمارت اف ایکس؛ مرجع مقایسه و انتخاب بهترین خدمات مالی
اسمارت اف ایکس همراه هوشمند شما در مسیر معاملهگری است؛ ما ابزار، دانش و تحلیلهای پیشرفته را در اختیار شما میگذاریم تا با اطمینان و هوشمندی، تصمیمات سرمایهگذاری بهتر و بهروزتری بگیرید.
برخی از مزایای همکاری با اسمارت اف ایکس شامل موارد زیر است:
- بررسی بیطرفانه: بروکرها و بسترهای معاملاتی را بر اساس واقعیتها و بدون جانبداری بررسی میکنیم تا انتخاب آگاهانهای داشته باشید.
- رشد سواد مالی: محتوای آموزشی و تحلیلی جامع تهیه میکنیم تا مهارتهای لازم برای فعالیت موفق در بازارهای مالی را کسب کنید.
- تهیه مقالات جدید: با تمرکز بر دانش روز، مقالات آموزشی و تحلیلی بهروز منتشر میکنیم.
- پایبندی به اصل شفافیت: نظرات و بازخوردهای کاربران را بدون حذف یا ویرایش منتشر میکنیم.
💬 اگر سوالی دارید یا نیاز به راهنمایی دارید، میتوانید از راههای ارتباطی زیر با ما در تماس باشید:
- تلگرام پشتیبانی: smartfxsupport
- ایمیل پشتیبانی: support@smartfxac.com
جمعبندی
انتظارات تورمی پلی است میان تورم امروز و تصمیم نرخ بهره فردا. تا وقتی مردم و بازار به هدف بانک مرکزی اعتماد دارند، جهشهای موقت قیمت از کنترل خارج نمیشوند؛ وقتی این اعتماد از بین برود، تورم خودش را تقویت میکند و هزینه مهارش سنگین میشود. برای معاملهگر، این شاخص کمک میکند حرکت نرخ واقعی و در نتیجه جهت دلار، طلا و اوراق را بهتر پیشبینی کند. انتظار کوتاهمدت و بلندمدت، نظرسنجی و قیمت بازار را همیشه کنار هم بخوانید و به واکنش بانک مرکزی توجه کنید.
سوالات متداول درباره انتظارات تورمی
۵ سوالانتظارات تورمی به زبان ساده یعنی چه؟
یعنی مردم و بازار فکر میکنند قیمتها در سالهای آینده چقدر بالا میرود. این پیشبینی روی دستمزد، قیمتگذاری و بازده اوراق اثر میگذارد.
چرا فدرال رزرو به انتظارات تورمی اهمیت میدهد؟
چون انتظار تورم بالا از راه دستمزد و قیمتگذاری خودش تورم میسازد. اگر انتظار بلندمدت از هدف ۲ درصد دور شود، بانک مرکزی ناچار است نرخ بهره را بیشتر بالا ببرد.
نرخ سربهسر تورم چیست؟
تفاوت بازده اوراق معمولی با بازده اوراق محافظتشده در برابر تورم با همان سررسید است و تورم میانگینی را نشان میدهد که بازار برای آن دوره قیمتگذاری کرده است.
شاخص انتظارات تورمی میشیگان کی منتشر میشود؟
نسخه مقدماتی معمولاً جمعه دوم هر ماه و نسخه نهایی آخر ماه، ساعت ۱۰ صبح به وقت نیویورک منتشر میشود؛ ۱۷:۳۰ تهران در تابستان و ۱۸:۳۰ در زمستان.
افزایش انتظارات تورمی برای طلا خوب است؟
به واکنش بانک مرکزی بستگی دارد. اگر نرخ بهره اسمی عقب بماند و نرخ واقعی پایین بیاید، طلا معمولاً بالا میرود؛ اگر بانک مرکزی تند نرخ را بالا ببرد، طلا زیر فشار میرود.